¿Qué son los préstamos con criptomonedas y cómo funcionan?
Actualizado: 26 de octubre de 2026
Los préstamos cripto son una forma de poner tus activos digitales a trabajar mediante un acuerdo de préstamo. Tiene dos caras: puedes prestar tu cripto y ganar intereses sobre ella, o puedes pedir un préstamo usando tu cripto como garantía para acceder a efectivo o stablecoins sin venderla.
Ambos funcionan como sus equivalentes en las finanzas tradicionales, una cuenta de ahorros y un préstamo garantizado, pero con cripto como activo. Así es como funciona cada lado, cuáles son los principales tipos de plataformas y qué riesgos debes entender antes de empezar.
Las dos caras de los préstamos cripto
Prestar (ganar): agregas cripto a una plataforma y esta te paga intereses con el tiempo. La plataforma pone esos activos a trabajar, por ejemplo, prestándolos a quienes piden préstamos y ofrecen una garantía. Las tasas varían según el activo, la plataforma y el plazo.
Pedir préstamo: empeñas cripto como garantía, y la plataforma te da acceso a efectivo o stablecoins hasta un límite basado en su valor. Conservas tu cripto y pagas intereses solo por lo que pides prestado.
¿Por qué le interesan a la gente los préstamos cripto en 2026?
Los préstamos cripto atraen a personas que creen en sus activos digitales a largo plazo, pero también quieren flexibilidad financiera.
Vender Bitcoin cada vez que necesitas efectivo rompe tu estrategia. Pone fin a tu exposición al crecimiento futuro del precio, puede generar eventos sujetos a impuestos según dónde vivas, e interrumpe el plan a largo plazo que has construido.
Los préstamos cripto ofrecen un enfoque distinto: desbloquea liquidez sin vender lo que posees.
Refleja una estrategia que los inversores con mayor capital siempre han usado: aprovechar el valor de sus activos en lugar de liquidarlos.
¿Cómo funciona pedir un préstamo?
Pedir un préstamo con garantía cripto sigue un proceso claro:
- Agregas activos digitales como Bitcoin en garantía.
- La plataforma evalúa su valor y te ofrece acceso a un monto de crédito menor. Por ejemplo: agregas $100,000 en Bitcoin → accedes a $50,000 en crédito.
- Tu relación préstamo-valor (LTV) muestra cuánto has pedido prestado en relación con el valor de la cripto que agregaste. En ese caso, tu LTV es del 50%.
Si el mercado se mantiene estable o sube, tu posición se vuelve más segura. Si el mercado cae, tu LTV sube, lo que significa que estás usando una mayor parte de tu garantía para respaldar el mismo monto de crédito.
La mayoría de las plataformas te notifican con anticipación si tu LTV se acerca a un límite. En ese momento, puedes agregar más cripto para aumentar tu garantía o amortizar parte de tu saldo pendiente.
Si no actúas y el mercado sigue cayendo, la plataforma puede usar automáticamente una pequeña parte de tu cripto para amortizar parte del crédito. Esto mantiene el acuerdo equilibrado financieramente.
Para ver un ejemplo paso a paso de cómo cambia el LTV cuando Bitcoin sube o baja, y cómo evitar el margin call, consulta nuestra guía sobre cómo funcionan los préstamos respaldados por Bitcoin.
¿Cómo funcionan realmente la amortización y el interés?
Si estás pensando en pedir un préstamo con tu cripto como garantía, suelen surgir dos preguntas de inmediato:
“¿Tengo que pagar esto según un cronograma fijo?" y "¿Cómo se cobra el interés?”
Esta es la forma más simple de verlo.
1. La amortización suele ser flexible
Con los Credit Line con respaldo en criptomonedas, no estás atado a un cronograma de pagos mensuales tradicional. Plataformas como Nexo te permiten amortizar:
- Cuando quieras
- En cualquier monto
- A tu propio ritmo
No existe un “pago atrasado” en el sentido tradicional porque no hay una fecha de vencimiento fija. Lo importante es que tu saldo de crédito se mantenga respaldado por suficiente garantía.
Piénsalo como pedir un préstamo respaldado por tu propio activo en lugar de tomar un préstamo bancario: tú tienes el control del momento.
Esto es especialmente útil si tus ingresos no son perfectamente regulares o si usas el Credit Line como parte de una estrategia a más largo plazo.
2. El interés se acumula solo sobre lo que realmente pides prestado
Otra pregunta frecuente:
“Si respaldo el Credit Line con mi cripto, ¿pago interés sobre toda la garantía?”
No. Solo pagas interés sobre el monto que realmente retiras, no sobre el valor total de la cripto que agregas.
Example:
- Agregas 1 BTC con un valor de $100,000.
- Pides un préstamo de $50,000.
Solo pagas intereses sobre $50,000, no sobre los $100,000 completos.
Los intereses se acumulan a diario, por lo que es fácil hacerles seguimiento. Si amortizas parte del saldo, los intereses adeudados disminuyen de forma natural.
3. Puedes amortizar de varias formas
La gente también pregunta:
"¿Tengo que amortizar en la misma moneda que pedí prestada?"
Plataformas como Nexo te dan opciones:
- Amortizar en la misma moneda que pediste prestada (como stablecoins)
- Amortizar con otras criptomonedas que ya tienes
- Amortizar con fondos de tu cuenta bancaria
Esa flexibilidad es parte de la razón por la que el préstamo cripto ha crecido: se adapta a la forma en que las personas ya gestionan sus activos digitales.
Tanto en los préstamos tradicionales como en los préstamos cripto, tu activo no se vende cuando pides un préstamo con él como respaldo: se mantiene como garantía mientras accedes a los fondos. El interés que pagas es simplemente el costo de usar esa liquidez sin renunciar al activo en sí.
Y como los mercados cripto operan sin parar, puedes ajustar tu garantía, amortizar antes de tiempo o hacer seguimiento de tu posición en tiempo real, lo que te da mayor visibilidad y flexibilidad sobre tu préstamo de lo que muchas personas están acostumbradas a tener.
Para muchos holders a largo plazo, ese balance vale la pena. Mantienen su exposición al crecimiento futuro del precio, siguen invertidos y aun así acceden a fondos cuando los necesitan.
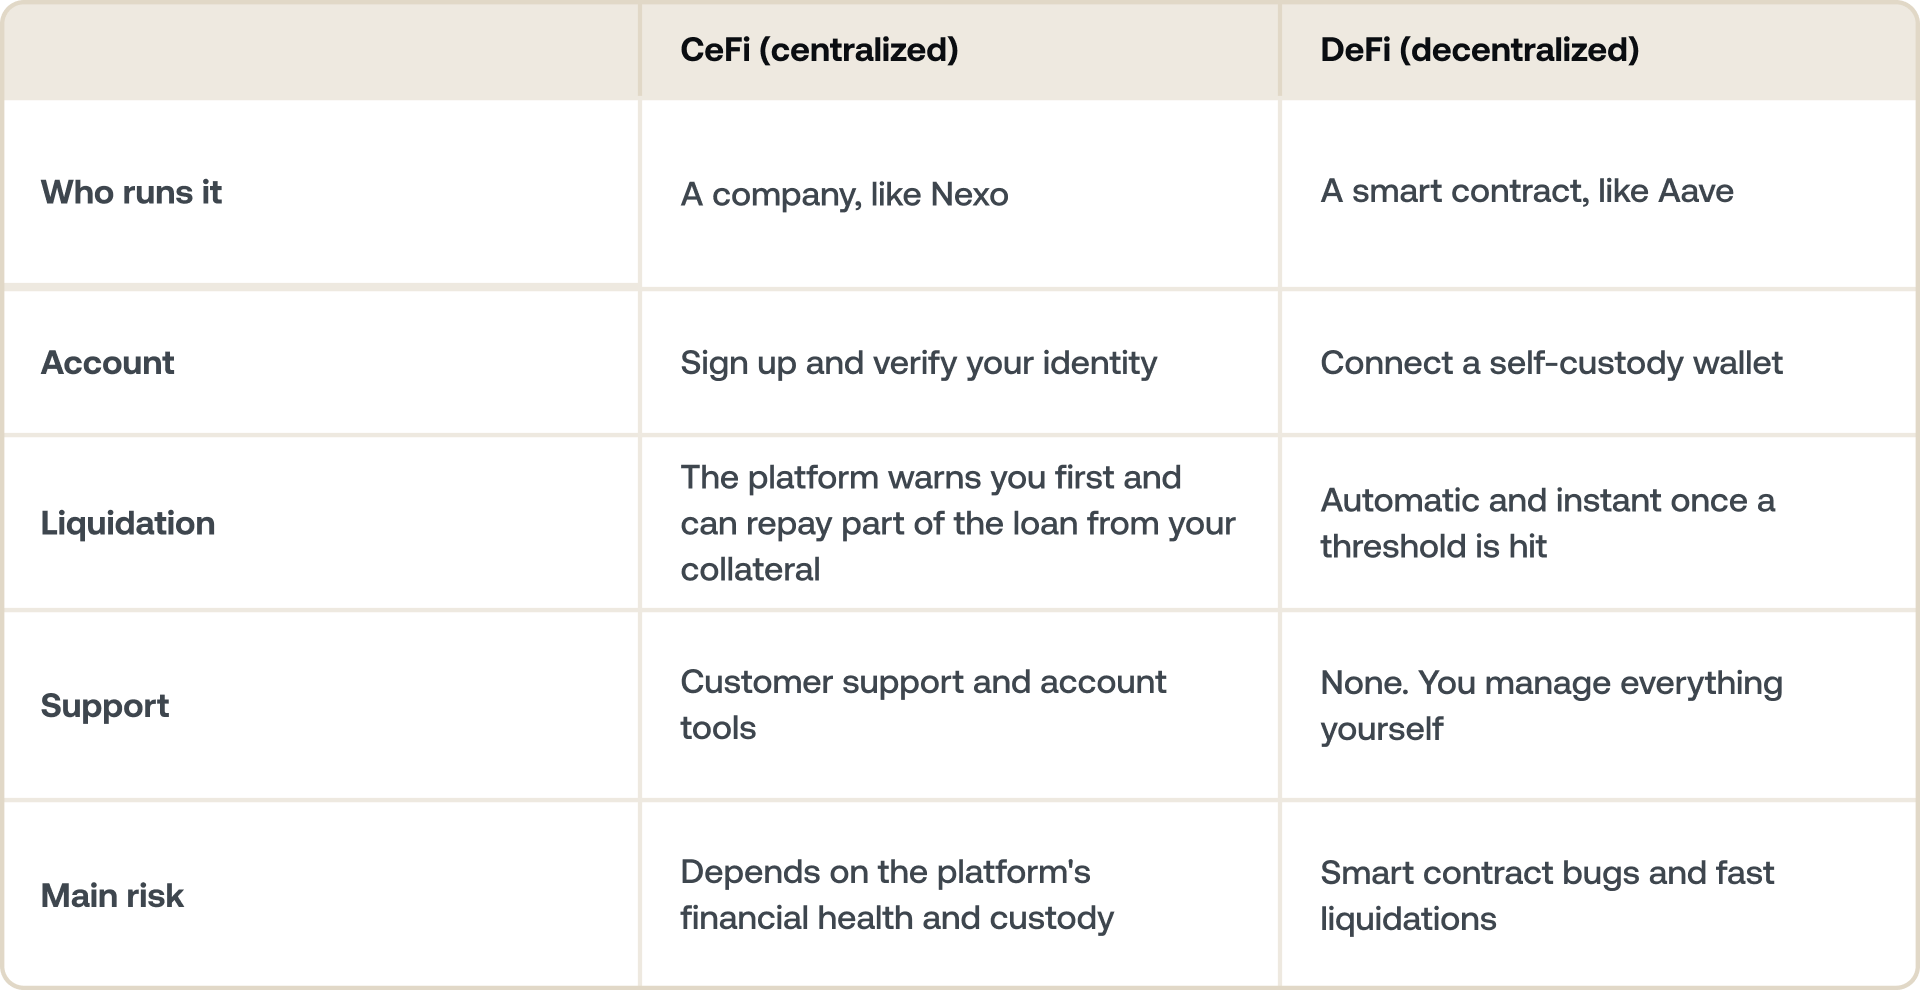
Préstamos CeFi vs. DeFi
El préstamo cripto ocurre en dos tipos de plataformas:
¿Por qué pedir un préstamo en lugar de vender?
Pedir un préstamo con cripto como respaldo es, en última instancia, una decisión de capital, no una decisión especulativa. Estas son las razones más comunes:
1. Seguir invertido a largo plazo
Vender Bitcoin significa renunciar a un potencial crecimiento futuro. Pedir un préstamo te mantiene expuesto a un posible crecimiento.
2. Acceso a liquidez
Para grandes compras, flujo de caja o nuevas inversiones, sin vender tus activos principales.
3. Amortización flexible
Muchas plataformas, incluida Nexo, te permiten amortizar a tu propio ritmo. Sin calendario fijo, a menos que elijas uno.
4. Evitar un hecho imponible
Vender criptomonedas puede generar un hecho imponible en algunas jurisdicciones. Pedir un préstamo permite a los holders a largo plazo acceder a liquidez sin vender sus activos de inmediato, lo que puede ser útil para la planificación estratégica.
¿Por qué el préstamo de criptomonedas se percibe más maduro en 2026?
Varios cambios hicieron que el préstamo de criptomonedas fuera más estructurado y predecible:
- Marcos normativos más claros en las principales regiones financieras
- Estándares de custodia más sólidos
- Mayor transparencia en torno al riesgo
- Más herramientas para que las personas usuarias controlen y gestionen el LTV
- Una base más amplia de holders a largo plazo
- Creciente interés institucional en usar las criptomonedas como garantía productiva
El préstamo de criptomonedas se está convirtiendo en parte de la gestión de capital moderna.
Una opción más nueva: Zero-interest Credit
Los préstamos estándar con respaldo en criptomonedas cobran intereses desde el momento en que pides el préstamo. Pero una estructura más nueva funciona de otra manera, y vale la pena entender el equilibrio que implica.
Con Zero-interest Credit, pides el préstamo a una tasa de interés del 0%, sin cargos de interés continuos. A cambio, tu préstamo incluye dos límites de precio predefinidos sobre tu garantía: un precio mínimo de amortización y un precio máximo de amortización.
Esto es lo que significan en la práctica:
- Precio mínimo de amortización — el límite por debajo del cual tu posición no puede liquidarse a mitad de plazo. Te protege de los margin calls repentinos que conllevan los préstamos estándar durante caídas bruscas del mercado.
- Precio Máximo de Amortización: el límite en el que puedes asegurar tus ganancias. Si tu garantía supera este nivel, sales a ese precio en lugar de captar una subida ilimitada.
Entre ambos, tu crédito se liquida al precio de mercado en la fecha de amortización. Puedes amortizar en stablecoins y conservar tu garantía, o renovar por otro plazo. No hay margin calls ni liquidaciones mientras el crédito está activo. Los plazos van de 5 días a 12 meses, con BTC, ETH, SOL o XRP como garantía.
Así que la compensación es sencilla: renuncias a parte de la subida de precio a cambio de cero costos por intereses y condiciones predecibles, sin liquidaciones.
Cuándo tiene sentido:
- Quieres liquidez ahora, pero esperas que tu cripto se mantenga dentro de un rango de precio definido hasta la amortización.
- Estás gestionando el momento de una compra grande o un evento sujeto a impuestos y quieres una estructura de amortización clara desde el primer día.
- Prefieres tener certeza sobre los costos antes que perseguir la máxima subida.
Cuándo una Credit Line estándar puede ser mejor para ti:
- Quieres exposición total al crecimiento de precio sin límite.
- Prefieres un acuerdo de préstamo flexible y abierto, sin plazo fijo.
- Tu prioridad es la tasa más baja posible con un LTV bajo, en lugar de una estructura de plazo fijo.
Ningún enfoque es intrínsecamente mejor. Sirven a objetivos distintos: uno prioriza la certeza de costos, el otro prioriza la flexibilidad y una subida sin límite.
Nexo ofrece tanto una Crypto Credit Line estándar como un Zero-interest Credit estructurado, cada uno adecuado para distintos objetivos de préstamo. Compáralos y descubre cuál se ajusta a tu situación.
Dónde encaja Nexo.
Nexo, clasificado como el prestamista CeFi n.º 3 por volumen total de préstamos según el informe del Q1 2026 de Galaxy Research, ofrece una Credit Line con respaldo en criptomonedas que te permite usar tus activos digitales como garantía para acceder a fondos. En lugar de vender tu Bitcoin, Ethereum u otros activos, los agregas a tu cuenta y Nexo calcula al instante cuánto crédito puedes desbloquear según su valor actual.
Una de las fortalezas de la plataforma es que puedes pedir un préstamo respaldado por toda tu cartera cripto.
Puedes combinar BTC, ETH y más de 90 activos compatibles bajo una sola Credit Line, lo que te permite acceder a liquidez según el valor conjunto de tu saldo, no solo de un activo. Esto ayuda a las personas usuarias a aprovechar al máximo las carteras diversificadas, en lugar de depender de un solo activo como garantía.
La aprobación es automática porque tu cripto funciona como garantía. No hay verificaciones de crédito ni un calendario de amortización fijo: amortizas cuando mejor te convenga, en parte o en su totalidad, siempre que tu Credit Line mantenga suficiente garantía de respaldo.
Las tasas de interés parten de 1.9% anual, según tu nivel de lealtad y la relación préstamo-valor (LTV) que elijas mantener.
Nexo también ofrece herramientas para seguir tu LTV en tiempo real, configurar alertas y ver cómo los movimientos del mercado afectan tu posición.
Si los precios cambian, puedes añadir más garantía, amortizar parte de tu saldo o dejar que el sistema liquide automáticamente una parte usando la cripto que agregaste.
Es una forma flexible y estructurada de acceder a liquidez sin dejar de estar invertido, pensada para quienes quieren gestionar sus activos digitales con la misma claridad y control que esperan de las finanzas tradicionales.
La conclusión
Los préstamos cripto van más allá de una función llamativa. Es una mentalidad.
Se trata de usar estratégicamente lo que tienes, ya sea que busques liquidez, recompensas diarias o simplemente una forma de hacer que tu saldo a largo plazo trabaje para ti.
Combina la lógica de las finanzas tradicionales con la flexibilidad de los activos digitales: un sistema basado en la oportunidad, la responsabilidad y el pensamiento a largo plazo.
En 2025, así se ve la gestión moderna de capital en cripto.
Preguntas frecuentes
1. ¿Son seguros los préstamos cripto?
Conlleva riesgos reales: las caídas de precio pueden provocar margin calls o una amortización automática. Pedir un préstamo con un LTV bajo y elegir una plataforma reconocida con prácticas de custodia claras reduce esos riesgos, pero no los elimina.
2. ¿Qué pasa si no pagas un préstamo cripto?
En la mayoría de las Crypto Credit Lines no hay una fecha de vencimiento fija, por lo que no "pierdes" un pago. Sin embargo, los intereses siguen acumulándose, lo que eleva tu LTV con el tiempo. Si tu LTV alcanza el límite de la plataforma, parte de tu garantía se usa para amortizar el préstamo.
3. ¿Cuál es la diferencia entre los préstamos cripto y un préstamo cripto?
"Crypto lending" es todo el mercado, tanto prestar para ganar como pedir prestado. Un préstamo cripto es el lado del endeudamiento: empeñas cripto como garantía y recibes efectivo o stablecoins.
4. ¿Valen la pena los préstamos cripto?
Puede serlo si mantienes cripto a largo plazo y quieres acceder a efectivo sin vender, o quieres que tu saldo genere intereses. No es una buena opción si te costaría añadir garantía durante una caída brusca o necesitas rendimientos garantizados.
Estos materiales son accesibles a nivel mundial, y la disponibilidad de esta información no constituye acceso a los servicios descritos, los cuales pueden no estar disponibles en determinadas jurisdicciones. Estos materiales tienen fines meramente informativos y no pretenden ser asesoramiento financiero, legal, fiscal o de inversión, ni una oferta, solicitud, recomendación o respaldo para usar los servicios de Nexo, y no están personalizados ni adaptados de ninguna manera para reflejar objetivos de inversión, situación financiera o necesidades particulares. Los activos digitales están sujetos a un alto grado de riesgo, incluyendo, entre otros, la volatilidad en la dinámica de precios del mercado, los cambios regulatorios y los avances tecnológicos. El rendimiento pasado de los activos digitales no es un indicador confiable de resultados futuros. Los activos digitales no son dinero ni moneda de curso legal, no están respaldados por ningún gobierno ni banco central y la mayoría no cuenta con activos subyacentes, fuentes de ingresos ni ninguna otra fuente de valor. Debes ejercer un juicio independiente basado en tus circunstancias personales, y se recomienda consultar con un profesional calificado antes de tomar cualquier decisión.