การให้กู้ยืมคริปโตคืออะไร และทำงานอย่างไร
อัปเดตเมื่อ: 26 ตุลาคม 2026
Crypto lending คือวิธีนำสินทรัพย์ดิจิทัลของคุณมาใช้ให้เกิดประโยชน์ผ่านข้อตกลงการให้กู้ยืม มีสองด้าน คือคุณสามารถให้ยืมคริปโตเพื่อรับดอกเบี้ย หรือกู้โดยใช้คริปโตเป็นหลักประกันเพื่อเข้าถึงเงินสดหรือ Stablecoin โดยไม่ต้องขายสินทรัพย์นั้น
ทั้งสองรูปแบบทำงานคล้ายกับผลิตภัณฑ์การเงินแบบดั้งเดิม อย่างบัญชีออมทรัพย์และสินเชื่อแบบมีหลักประกัน เพียงแต่ใช้คริปโตเป็นสินทรัพย์ มาดูว่าแต่ละด้านทำงานอย่างไร แพลตฟอร์มหลักมีประเภทใดบ้าง และความเสี่ยงที่คุณควรเข้าใจก่อนที่คุณจะเริ่มต้น
สองด้านของ crypto lending
การให้ยืม (รับดอกเบี้ย): คุณเพิ่มคริปโตเข้าแพลตฟอร์ม และแพลตฟอร์มจ่ายดอกเบี้ยให้คุณตามระยะเวลา แพลตฟอร์มนำสินทรัพย์เหล่านั้นไปสร้างผลตอบแทน เช่น นำไปปล่อยกู้ให้แก่ผู้กู้ที่วางหลักประกันไว้ อัตราดอกเบี้ยแตกต่างกันไปตามสินทรัพย์ แพลตฟอร์ม และระยะเวลา
การกู้ยืม: คุณวางคริปโตเป็นหลักประกัน และแพลตฟอร์มให้คุณเข้าถึงเงินสดหรือ Stablecoin ได้สูงสุดตามวงเงินที่กำหนดจากมูลค่าของหลักประกันนั้น คุณยังคงถือครองคริปโตไว้ และจ่ายดอกเบี้ยเฉพาะส่วนที่กู้ไปเท่านั้น
ทำไมผู้คนจึงให้ความสนใจกับ crypto lending ในปี 2026?
Crypto lending ดึงดูดผู้ที่เชื่อมั่นในสินทรัพย์ดิจิทัลของตนในระยะยาว แต่ก็ต้องการความยืดหยุ่นทางการเงินด้วย
การขาย Bitcoin ทุกครั้งที่ต้องการเงินสดทำลายกลยุทธ์ของคุณ สิ่งนี้ทำให้คุณหมดโอกาสรับประโยชน์จากการเติบโตของราคาในอนาคต อาจก่อให้เกิดภาระภาษีขึ้นอยู่กับประเทศที่คุณอาศัยอยู่ และกระทบต่อแผนระยะยาวที่คุณวางไว้
Crypto lending มอบแนวทางที่แตกต่าง: ปลดล็อกสภาพคล่องโดยไม่ต้องขายสิ่งที่คุณมี
แนวทางนี้สะท้อนกลยุทธ์ที่นักลงทุนผู้มั่งคั่งใช้มาโดยตลอด นั่นคือการใช้ประโยชน์จากมูลค่าสินทรัพย์แทนการเปลี่ยนเป็นเงินสด
การกู้ยืมทำงานอย่างไร?
การกู้ยืมโดยใช้คริปโตเป็นหลักประกันมีขั้นตอนที่ชัดเจน:
- คุณเพิ่มสินทรัพย์ดิจิทัล เช่น Bitcoin เป็นหลักประกัน
- แพลตฟอร์มประเมินมูลค่าสินทรัพย์เหล่านั้น และเสนอวงเงินสินเชื่อจำนวนหนึ่งซึ่งน้อยกว่ามูลค่าดังกล่าวให้คุณเข้าถึงได้ ตัวอย่างเช่น: เพิ่ม Bitcoin มูลค่า $100,000 → เข้าถึงวงเงินสินเชื่อ $50,000
- อัตราส่วนเงินกู้ต่อมูลค่า (LTV) ของคุณแสดงให้เห็นว่าคุณกู้ไปเป็นจำนวนเท่าใดเมื่อเทียบกับมูลค่าคริปโตที่คุณเพิ่มเข้าไป ในกรณีนี้ LTV ของคุณอยู่ที่ 50%
หากตลาดทรงตัวหรือปรับตัวขึ้น โพสิชันของคุณจะปลอดภัยยิ่งขึ้น หากตลาดปรับตัวลง LTV ของคุณจะเพิ่มขึ้น ซึ่งหมายความว่าคุณกำลังใช้หลักประกันในสัดส่วนที่มากขึ้นเพื่อรองรับวงเงินสินเชื่อจำนวนเท่าเดิม
แพลตฟอร์มส่วนใหญ่จะแจ้งเตือนคุณล่วงหน้าเมื่อ LTV ของคุณใกล้ถึงขีดจำกัด เมื่อถึงจุดนั้น คุณสามารถเพิ่มคริปโตเพื่อเพิ่มหลักประกัน หรือชำระคืนยอดคงเหลือบางส่วนก็ได้
หากคุณไม่ดำเนินการและตลาดยังคงปรับตัวลงต่อไป แพลตฟอร์มอาจใช้คริปโตบางส่วนของคุณโดยอัตโนมัติเพื่อชำระคืนวงเงินสินเชื่อบางส่วน วิธีนี้ช่วยให้ข้อตกลงยังคงสมดุลในด้านการเงิน
ดูตัวอย่างทีละขั้นตอนว่า LTV เปลี่ยนแปลงอย่างไรเมื่อ Bitcoin ปรับตัวขึ้นหรือลง และวิธีหลีกเลี่ยงการเข้าสู่ภาวะมาร์จิ้นคอล ได้ที่คู่มือของเราเรื่อง วิธีการทำงานของสินเชื่อค้ำด้วย Bitcoin
การชำระคืนและดอกเบี้ยทำงานอย่างไร
หากคุณกำลังพิจารณากู้เงินโดยใช้คริปโตค้ำประกัน มักจะมีคำถามสองข้อที่เกิดขึ้นทันที
“ต้องชำระคืนตามกำหนดเวลาที่แน่นอนหรือไม่" และ "ดอกเบี้ยถูกคิดอย่างไร”
นี่คือวิธีคิดที่ง่ายที่สุด
1. การชำระคืนมักมีความยืดหยุ่น
ด้วย Credit Line ที่ค้ำด้วยคริปโต คุณไม่ถูกผูกมัดกับตารางการผ่อนชำระรายเดือนแบบดั้งเดิม แพลตฟอร์มอย่าง Nexo ให้คุณชำระคืนได้:
- เมื่อใดก็ได้ที่คุณต้องการ
- จำนวนเท่าใดก็ได้
- ตามจังหวะของคุณเอง
ไม่มี “การพลาดกำหนดชำระ” ในความหมายดั้งเดิม เพราะไม่มีวันครบกำหนดชำระที่แน่นอน สิ่งสำคัญคือยอดคงเหลือในวงเงินสินเชื่อของคุณต้องได้รับการรองรับด้วยหลักประกันที่เพียงพอ
ลองคิดว่ามันเหมือนการกู้เงินโดยใช้สินทรัพย์ของคุณเองค้ำประกัน แทนที่จะกู้เงินจากธนาคาร — คุณเป็นผู้ควบคุมจังหวะเวลาเอง
วิธีนี้เป็นประโยชน์อย่างยิ่งหากรายได้ของคุณไม่สม่ำเสมอ หรือหากคุณใช้ Credit Line เป็นส่วนหนึ่งของกลยุทธ์ระยะยาว
2. ดอกเบี้ยเกิดขึ้นเฉพาะกับจำนวนที่คุณกู้จริงเท่านั้น
คำถามที่พบบ่อยอีกข้อหนึ่ง:
“หากใช้คริปโตค้ำประกัน Credit Line ต้องจ่ายดอกเบี้ยจากหลักประกันทั้งหมดหรือไม่”
ไม่ คุณจ่ายดอกเบี้ยเฉพาะจำนวนที่คุณถอนออกมาจริงเท่านั้น ไม่ใช่มูลค่ารวมของคริปโตที่คุณเพิ่มเข้าไป
Example:
- คุณเพิ่ม 1 BTC มูลค่า $100,000
- คุณกู้ $50,000.
คุณจ่ายดอกเบี้ยเฉพาะ $50,000 เท่านั้น — ไม่ใช่เต็มจำนวน $100,000
ดอกเบี้ยคิดสะสมทุกวัน ทำให้ติดตามได้ง่าย หากคุณชำระคืนยอดคงเหลือบางส่วน ดอกเบี้ยที่ต้องจ่ายก็จะลดลงตามไปด้วย
3. คุณสามารถชำระคืนได้หลายวิธี
คำถามที่พบบ่อย:
“ต้องชำระคืนเป็นสกุลเงินเดียวกับที่กู้ไปหรือไม่?”
แพลตฟอร์มอย่าง Nexo มอบตัวเลือกให้คุณ:
- ชำระคืนด้วยสกุลเงินที่คุณกู้มา (เช่น stablecoin)
- ชำระคืนด้วยคริปโตอื่นที่คุณถืออยู่
- ชำระคืนด้วยเงินทุนจากบัญชีธนาคารของคุณ
ความยืดหยุ่นนี้เป็นส่วนหนึ่งที่ทำให้การกู้ยืมคริปโตเติบโตขึ้น — โดยปรับให้เข้ากับวิธีที่ผู้คนบริหารสินทรัพย์ดิจิทัลของตนอยู่แล้ว
ทั้งการกู้ยืมแบบดั้งเดิมและการกู้ยืมคริปโต สินทรัพย์ของคุณจะไม่ถูกขายเมื่อคุณนำไปกู้ — แต่จะถูกเก็บไว้เป็นหลักประกันในขณะที่คุณเข้าถึงเงินทุน ดอกเบี้ยที่คุณจ่ายคือต้นทุนของการใช้สภาพคล่องนั้น โดยไม่ต้องสละสินทรัพย์ไป
และเนื่องจากตลาดคริปโตเปิดทำการตลอด คุณจึงสามารถปรับหลักประกัน ชำระคืนก่อนกำหนด หรือติดตามโพสิชันได้แบบเรียลไทม์ ทำให้คุณเห็นภาพรวมและมีความยืดหยุ่นในการกู้ยืมมากกว่าที่หลายคนเคยคุ้นเคย
สำหรับผู้ถือระยะยาวหลายคน การแลกเปลี่ยนนี้คุ้มค่า พวกเขายังคงมีโอกาสรับผลตอบแทนจากการเติบโตของราคาในอนาคต ยังคงลงทุนต่อไป และยังเข้าถึงเงินทุนได้เมื่อจำเป็น
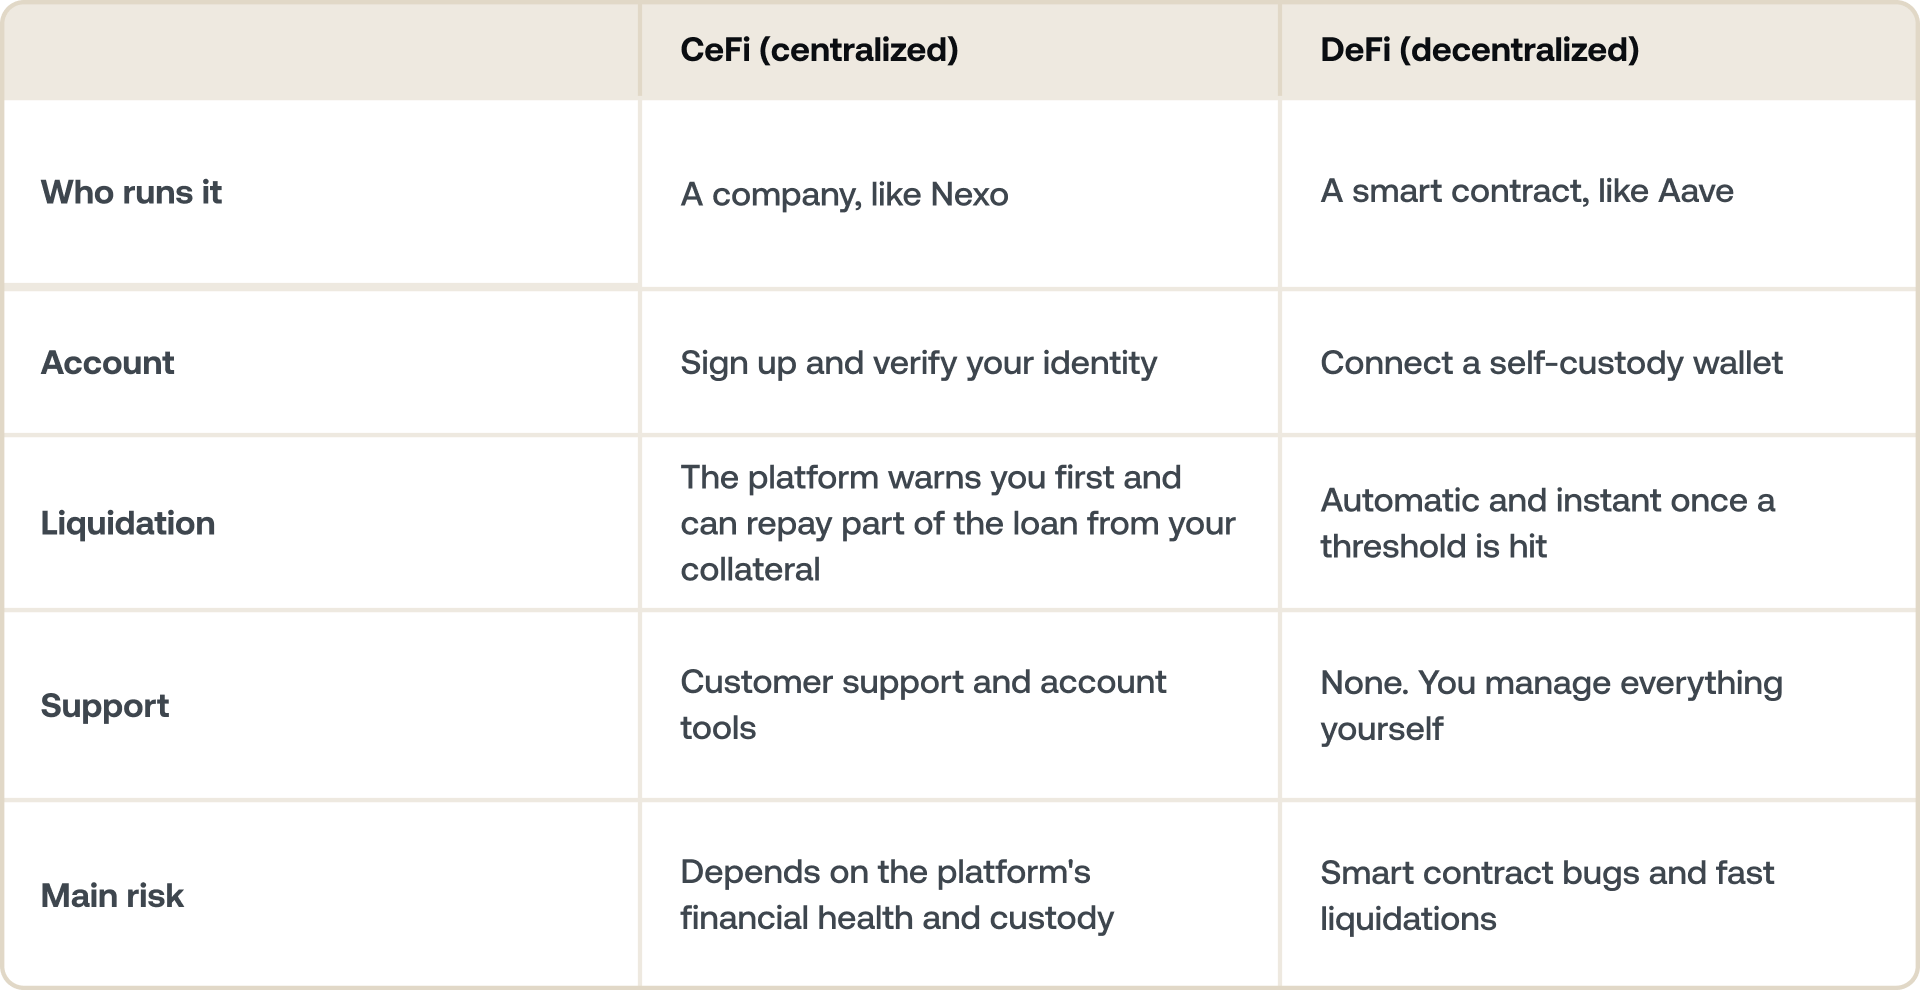
การกู้ยืมแบบ CeFi เทียบกับ DeFi
การกู้ยืมคริปโตเกิดขึ้นบนแพลตฟอร์มสองประเภท:
ทำไมผู้คนถึงเลือกกู้แทนที่จะขาย?
การกู้โดยใช้คริปโตเป็นหลักประกันนั้น สุดท้ายแล้วเป็นทางเลือกด้านความมั่งคั่ง ไม่ใช่การเก็งกำไร เหตุผลที่พบบ่อยที่สุดได้แก่:
1. การลงทุนต่อในระยะยาว
การขาย Bitcoin หมายถึงการสละโอกาสเติบโตในอนาคต การกู้ช่วยให้คุณยังคงได้รับประโยชน์จากการเติบโตที่อาจเกิดขึ้น
2. การเข้าถึงสภาพคล่อง
สำหรับการซื้อครั้งใหญ่ กระแสเงินสด หรือการลงทุนใหม่ — โดยไม่ต้องขายสินทรัพย์หลัก
3. การชำระคืนที่ยืดหยุ่น
แพลตฟอร์มหลายแห่ง รวมถึง Nexo ให้คุณชำระคืนได้ตามจังหวะของคุณเอง ไม่มีตารางการชำระคืนที่ตายตัว เว้นแต่คุณจะเลือกเอง
4. หลีกเลี่ยงเหตุการณ์ที่ต้องเสียภาษี
การขายคริปโตอาจก่อให้เกิดเหตุการณ์ที่ต้องเสียภาษีในบางเขตอำนาจศาล การกู้ยืมช่วยให้ผู้ถือระยะยาวเข้าถึงสภาพคล่องได้โดยไม่ต้องขายสินทรัพย์ของตนทันที ซึ่งเป็นประโยชน์ต่อการวางแผนเชิงกลยุทธ์
เหตุใดการให้กู้ยืมคริปโตจึงดูเป็นระบบมากขึ้นในปี 2026?
การเปลี่ยนแปลงหลายอย่างทำให้การให้กู้ยืมคริปโตมีโครงสร้างและคาดการณ์ได้มากขึ้น:
- กรอบการกำกับดูแลที่ชัดเจนขึ้นในภูมิภาคการเงินหลัก
- มาตรฐานการดูแลรักษาสินทรัพย์ที่เข้มงวดขึ้น
- ความโปร่งใสด้านความเสี่ยงที่ดีขึ้น
- เครื่องมือที่มากขึ้นสำหรับผู้ใช้ในการติดตามและจัดการ LTV
- ฐานผู้ถือระยะยาวที่ใหญ่ขึ้น
- ความสนใจของสถาบันที่เพิ่มขึ้นในการใช้คริปโตเป็นหลักประกันที่สร้างผลตอบแทน
การให้กู้ยืมคริปโตกำลังกลายเป็นส่วนหนึ่งของการบริหารความมั่งคั่งยุคใหม่
ทางเลือกใหม่: Zero-interest Credit
สินเชื่อที่ค้ำด้วยคริปโตแบบมาตรฐานคิดดอกเบี้ยตั้งแต่ช่วงเวลาที่คุณกู้ แต่โครงสร้างใหม่นี้ทำงานต่างออกไป และคุ้มค่าแก่การทำความเข้าใจข้อแลกเปลี่ยนที่มาพร้อมกัน
ด้วย Zero-interest Credit คุณกู้ที่อัตราดอกเบี้ย 0% โดยไม่มีค่าดอกเบี้ยต่อเนื่อง เพื่อเป็นการแลกเปลี่ยน สินเชื่อของคุณจะมาพร้อมขอบเขตราคาที่กำหนดไว้ล่วงหน้า สองระดับสำหรับหลักประกันของคุณ ได้แก่ ราคาชำระคืนขั้นต่ำและราคาชำระคืนสูงสุด
นี่คือความหมายของสิ่งเหล่านั้นในทางปฏิบัติ:
- ราคาชำระคืนขั้นต่ำ — ระดับต่ำสุดที่โพสิชันของคุณจะไม่ถูกบังคับขายในระหว่างสัญญา ช่วยปกป้องคุณจากมาร์จิ้นคอลฉับพลันที่สินเชื่อทั่วไปมักเผชิญเมื่อตลาดร่วงแรง
- Maximum Repayment Price — เพดานราคาที่คุณสามารถล็อกกำไรไว้ได้ หากมูลค่าหลักประกันของคุณสูงกว่าระดับนี้ คุณจะออกที่ราคานั้นแทนที่จะได้รับส่วนต่างกำไรแบบไม่จำกัด
ระหว่างสองระดับนี้ เครดิตของคุณจะชำระบัญชีตามราคาตลาดในวันชำระคืน คุณสามารถชำระคืนด้วย Stablecoin และเก็บหลักประกันไว้ หรือต่ออายุเป็นรอบใหม่ก็ได้ ไม่มีมาร์จิ้นคอลหรือการบังคับขายหลักประกันตลอดช่วงที่เครดิตใช้งานอยู่ ระยะเวลามีตั้งแต่ 5 วันถึง 12 เดือน โดยใช้ BTC, ETH, SOL หรือ XRP เป็นหลักประกัน
ดังนั้นข้อแลกเปลี่ยนจึงชัดเจน คุณยอมสละส่วนต่างราคาขาขึ้นบางส่วน เพื่อแลกกับการไม่มีต้นทุนดอกเบี้ยและเงื่อนไขการชำระคืนที่คาดการณ์ได้โดยไม่มีการบังคับขายหลักประกัน
เหมาะกับคุณเมื่อ:
- คุณต้องการสภาพคล่องตอนนี้ แต่คาดว่าคริปโตของคุณจะอยู่ในช่วงราคาที่กำหนดไว้จนถึงวันชำระคืน
- คุณกำลังบริหารจัดการช่วงเวลาของการซื้อครั้งใหญ่หรือเหตุการณ์ที่ต้องเสียภาษี และต้องการโครงสร้างการชำระคืนที่ชัดเจนตั้งแต่วันแรก
- คุณต้องการความแน่นอนด้านต้นทุนมากกว่าการไล่ล่าผลตอบแทนสูงสุด
เมื่อ Credit Line แบบมาตรฐานอาจเหมาะกับคุณมากกว่า:
- คุณต้องการรับส่วนต่างราคาขาขึ้นแบบเต็มที่โดยไม่มีเพดาน
- คุณต้องการรูปแบบการกู้ที่ยืดหยุ่นและเปิดกว้าง โดยไม่มีระยะเวลากำหนดตายตัว
- สิ่งที่คุณให้ความสำคัญคืออัตราที่ต่ำที่สุดเท่าที่จะเป็นไปได้ที่ LTV ต่ำ มากกว่าโครงสร้างแบบมีระยะเวลากำหนด
ไม่มีแนวทางใดดีกว่ากันโดยเนื้อแท้ ทั้งสองแนวทางตอบโจทย์เป้าหมายที่ต่างกัน — แนวทางหนึ่งเน้นความแน่นอนด้านต้นทุน อีกแนวทางเน้นความยืดหยุ่นและผลตอบแทนขาขึ้นที่ไม่จำกัด
Nexo มีทั้ง Crypto Credit Line แบบมาตรฐาน และ Zero-interest Credit แบบมีโครงสร้าง — แต่ละแบบเหมาะกับเป้าหมายการกู้ยืมที่แตกต่างกัน เปรียบเทียบทั้งสองแบบเพื่อดูว่าแบบไหนเหมาะกับสถานการณ์ของคุณ
จุดยืนของ Nexo
Nexo ซึ่งได้รับการจัดอันดับเป็นผู้ให้กู้ CeFi อันดับ 3 ตามปริมาณสินเชื่อรวมในรายงาน Q1 2026 ของ Galaxy Research มอบCredit Line ที่ค้ำด้วยคริปโต ที่ให้คุณใช้สินทรัพย์ดิจิทัลเป็นหลักประกันเพื่อเข้าถึงเงินทุน แทนที่จะขาย Bitcoin, Ethereum หรือสินทรัพย์อื่น ๆ ของคุณ คุณเพียงเพิ่มสินทรัพย์เหล่านั้นเข้าบัญชี และ Nexo จะคำนวณทันทีว่าคุณสามารถปลดล็อกเครดิตได้เท่าใดตามมูลค่าปัจจุบันของสินทรัพย์
จุดแข็งอย่างหนึ่งของแพลตฟอร์มคือคุณสามารถกู้โดยใช้พอร์ตโฟลิโอคริปโตทั้งหมดของคุณเป็นหลักประกันได้
คุณสามารถรวม BTC, ETH และสินทรัพย์ที่รองรับอีกกว่า 90 รายการไว้ภายใต้ Credit Line เดียว ทำให้เข้าถึงสภาพคล่องได้ตามมูลค่ารวมของสินทรัพย์ที่ถืออยู่ ไม่ใช่แค่สินทรัพย์เดียว สิ่งนี้ช่วยให้ผู้ใช้ใช้ประโยชน์จากพอร์ตโฟลิโอที่หลากหลายได้อย่างเต็มที่ แทนที่จะพึ่งพาสินทรัพย์เดียวเป็นหลักประกัน
การอนุมัติเป็นไปโดยอัตโนมัติ เนื่องจากคริปโตของคุณทำหน้าที่เป็นหลักประกัน ไม่มีการตรวจสอบเครดิตและไม่มีกำหนดการชำระคืนที่ตายตัว คุณชำระคืนได้ทุกเมื่อที่สะดวก ไม่ว่าจะบางส่วนหรือทั้งหมด ตราบใดที่ Credit Line ของคุณยังมีหลักประกันรองรับเพียงพอ
อัตราดอกเบี้ยเริ่มต้นที่ 1.9% ต่อปี ขึ้นอยู่กับระดับ Loyalty และอัตราส่วนเงินกู้ต่อมูลค่า (LTV) ที่คุณเลือกรักษาไว้
Nexo ยังมีเครื่องมือให้คุณติดตาม LTV แบบเรียลไทม์ ตั้งค่าการแจ้งเตือน และดูว่าความเคลื่อนไหวของตลาดส่งผลต่อโพสิชันของคุณอย่างไร
หากราคาเปลี่ยนแปลง คุณสามารถเพิ่มหลักประกัน ชำระคืนยอดคงเหลือบางส่วน หรือปล่อยให้ระบบชำระคืนบางส่วนโดยอัตโนมัติโดยใช้คริปโตที่คุณเพิ่มเข้าไป
เป็นวิธีที่ยืดหยุ่นและมีโครงสร้างในการเข้าถึงสภาพคล่องโดยยังคงถือครองการลงทุนไว้ ออกแบบมาสำหรับผู้ที่ต้องการบริหารสินทรัพย์ดิจิทัลด้วยความชัดเจนและการควบคุมแบบเดียวกับที่คาดหวังจากการเงินแบบดั้งเดิม
ประเด็นสำคัญ
การกู้ยืมคริปโตเป็นมากกว่าแค่ฟีเจอร์ที่ดูหวือหวา มันคือแนวคิด
มันคือการใช้สิ่งที่คุณมีอยู่อย่างมีกลยุทธ์ ไม่ว่าคุณจะต้องการสภาพคล่อง รางวัลรายวัน หรือเพียงต้องการให้สินทรัพย์ที่ถือครองระยะยาวสร้างประโยชน์ให้กับคุณ
มันผสมผสานตรรกะของการเงินแบบดั้งเดิมเข้ากับความยืดหยุ่นของสินทรัพย์ดิจิทัล เป็นระบบที่สร้างขึ้นจากโอกาส ความรับผิดชอบ และการคิดในระยะยาว
ในปี 2025 นี่คือภาพของการบริหารความมั่งคั่งคริปโตยุคใหม่
คำถามที่พบบ่อย
1. การกู้ยืมคริปโตปลอดภัยหรือไม่
มีความเสี่ยงที่เกิดขึ้นจริง: ราคาที่ร่วงลงอาจกระตุ้นให้เกิดมาร์จิ้นคอลหรือการชำระคืนอัตโนมัติ การกู้ยืมด้วย LTV ต่ำและเลือกแพลตฟอร์มที่น่าเชื่อถือพร้อมแนวทางการดูแลสินทรัพย์ที่ชัดเจนจะช่วยลดความเสี่ยงเหล่านี้ได้ แต่ไม่สามารถขจัดออกไปได้ทั้งหมด
2. จะเกิดอะไรขึ้นหากคุณไม่ชำระคืนเงินกู้คริปโต
Crypto Credit Line ส่วนใหญ่ไม่มีกำหนดวันครบชำระที่ตายตัว คุณจึงไม่ "พลาด" การชำระเงิน อย่างไรก็ตาม ดอกเบี้ยยังคงเพิ่มขึ้นต่อเนื่อง ซึ่งทำให้ LTV ของคุณสูงขึ้นเมื่อเวลาผ่านไป หาก LTV ของคุณแตะขีดจำกัดของแพลตฟอร์ม หลักประกันบางส่วนของคุณจะถูกนำไปใช้ชำระคืนเงินกู้
3. What's the difference between crypto lending and a crypto loan?
"Crypto lending" คือตลาดทั้งหมด ทั้งการให้กู้เพื่อรับดอกเบี้ยและการกู้ยืม Crypto loan คือฝั่งการกู้ยืม คุณวางคริปโตเป็นหลักประกันและรับเงินสดหรือ stablecoins
4. Crypto lending คุ้มค่าหรือไม่
อาจเหมาะกับคุณ หากคุณถือคริปโตระยะยาวและต้องการเข้าถึงเงินสดโดยไม่ต้องขาย หรือต้องการให้สินทรัพย์ที่ถืออยู่รับดอกเบี้ย ไม่เหมาะกับคุณ หากคุณมีปัญหาในการเพิ่มหลักประกันช่วงที่ราคาร่วงแรง หรือต้องการผลตอบแทนที่รับประกัน
เอกสารนี้เปิดให้เข้าถึงได้ทั่วโลก และการที่ข้อมูลนี้เปิดให้เข้าถึงได้ไม่ได้หมายความว่าคุณสามารถเข้าถึงบริการที่กล่าวถึงได้ เนื่องจากบริการดังกล่าวอาจไม่สามารถใช้งานได้ในบางเขตอำนาจศาล เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น ไม่ได้มีเจตนาให้เป็นคำแนะนำทางการเงิน กฎหมาย ภาษี หรือการลงทุน ข้อเสนอ การชักชวน คำแนะนำ หรือการรับรองให้ใช้บริการใด ๆ ของ Nexo และไม่ได้ปรับให้เฉพาะบุคคลหรือออกแบบมาเพื่อสะท้อนวัตถุประสงค์การลงทุน สถานะทางการเงิน หรือความต้องการเฉพาะบุคคลแต่อย่างใด สินทรัพย์ดิจิทัลมีความเสี่ยงสูง ซึ่งรวมถึงแต่ไม่จำกัดเพียงความผันผวนของราคาตลาด การเปลี่ยนแปลงด้านกฎระเบียบ และความก้าวหน้าทางเทคโนโลยี ผลการดำเนินงานที่ผ่านมาของสินทรัพย์ดิจิทัลไม่ใช่ตัวบ่งชี้ที่น่าเชื่อถือสำหรับผลลัพธ์ในอนาคต สินทรัพย์ดิจิทัลไม่ใช่เงินหรือเงินที่ชำระหนี้ได้ตามกฎหมาย ไม่ได้รับการค้ำประกันจากรัฐบาลหรือธนาคารกลาง และส่วนใหญ่ไม่มีสินทรัพย์อ้างอิง กระแสรายได้ หรือแหล่งที่มาของมูลค่าอื่นใดรองรับ คุณควรใช้วิจารณญาณอย่างเป็นอิสระโดยพิจารณาจากสถานการณ์ส่วนตัว และขอแนะนำให้ปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมก่อนตัดสินใจใด ๆ