Що таке криптовалютне кредитування і як воно працює?
Оновлено: 26 жовтня 2026 р
Криптокредитування — це спосіб змусити ваші цифрові активи працювати за допомогою кредитної угоди. У нього є два боки: ви можете надавати свою криптовалюту в позику та отримувати за це відсотки, або позичати під свою криптовалюту, використовуючи її як забезпечення, щоб отримати доступ до готівки чи стейблкоїнів без її продажу.
Обидва варіанти працюють як традиційні фінансові інструменти — ощадний рахунок і забезпечений кредит — але з криптовалютою як активом. Ось як працює кожен із цих боків, які основні типи платформ існують і які ризики варто розуміти, перш ніж починати.
Два боки криптокредитування
Кредитування (заробіток): ви додаєте криптовалюту на платформу, і вона з часом виплачує вам відсотки. Платформа змушує ці активи працювати, наприклад, позичаючи їх позичальникам, які надають забезпечення. Ставки залежать від активу, платформи та терміну.
Запозичення: ви надаєте криптовалюту як забезпечення, і платформа відкриває вам доступ до готівки або стейблкоїнів у межах ліміту, що залежить від її вартості. Ви зберігаєте свою криптовалюту та сплачуєте відсотки лише за те, що позичаєте.
Чому у 2026 році люди цікавляються криптокредитуванням?
Криптокредитування приваблює тих, хто вірить у свої цифрові активи в довгостроковій перспективі, але водночас хоче зберегти фінансову гнучкість.
Продаж Bitcoin щоразу, коли потрібна готівка, руйнує вашу стратегію. Це позбавляє вас можливості скористатися майбутнім зростанням ціни, може призвести до виникнення податкових зобов'язань залежно від місця проживання та порушує вибудуваний вами довгостроковий план.
Криптокредитування пропонує інший підхід: розблокуйте ліквідність, не продаючи те, чим володієте.
Це нагадує стратегію, яку завжди використовували заможні інвестори, — використання вартості своїх активів замість їхньої ліквідації.
Як працює запозичення?
Запозичення під криптовалюту відбувається за чітким алгоритмом:
- Ви додаєте цифрові активи, наприклад Bitcoin, як забезпечення.
- Платформа оцінює їхню вартість і відкриває вам доступ до меншої суми кредиту. Наприклад: додайте Bitcoin на $100 000 → отримайте доступ до кредиту на $50 000.
- Коефіцієнт позики до вартості (LTV) показує, скільки ви позичили порівняно з вартістю доданої вами криптовалюти. У такому разі ваш LTV становить 50%.
Якщо ринок залишається стабільним або зростає, ваша позиція стає безпечнішою. Якщо ринок падає, ваш LTV зростає — це означає, що для підтримки тієї самої суми кредиту використовується більша частка вашого забезпечення.
Більшість платформ заздалегідь повідомляють вас, коли LTV наближається до ліміту. У такому разі ви можете або додати більше криптовалюти для збільшення забезпечення, або погасити частину залишку заборгованості.
Якщо ви не вживете заходів, а ринок продовжить падати, платформа може автоматично використати невелику частину вашої криптовалюти для погашення частини кредиту. Це дає змогу зберігати фінансову рівновагу угоди.
Покроковий приклад того, як змінюється LTV під час зростання чи падіння Bitcoin і як уникнути зони маржин-колу, дивіться в нашому гіді про те, як працюють кредити, забезпечені Bitcoin.
Як насправді працюють погашення та нарахування відсотків?
Якщо ви думаєте про позику під заставу своєї криптовалюти, одразу виникають два питання:
«Чи потрібно погашати цю суму за фіксованим графіком?» і «Як нараховуються відсотки?”
Ось найпростіший спосіб це зрозуміти.
1. Погашення зазвичай гнучке
З кредитними лініями, забезпеченими криптовалютою, ви не прив’язані до традиційного графіка щомісячних платежів. Платформи на кшталт Nexo дають змогу погашати кредит:
- Коли завгодно
- У будь-якій сумі
- У зручному для вас темпі
Поняття «пропущеного платежу» у традиційному сенсі тут немає, адже немає й встановленого терміну сплати. Важливо лише, щоб ваш кредитний баланс мав достатнє забезпечення.
Сприймайте це як позику під заставу власного активу, а не банківський кредит — ви самі контролюєте терміни.
Це особливо зручно, якщо ваш дохід непостійний або якщо ви використовуєте кредитну лінію як частину довгострокової стратегії.
2. Відсотки нараховуються лише на фактично позичену суму
Ще одне поширене запитання:
«Якщо я забезпечую кредитну лінію своєю криптовалютою, чи сплачую я відсотки за все забезпечення?”
Ні. Ви сплачуєте відсотки лише з суми, яку фактично вивели, а не з повної вартості доданої криптовалюти.
Example:
- Ви додаєте 1 BTC вартістю $100,000.
- Ви позичаєте $50,000.
Ви сплачуєте відсотки лише з $50,000 — а не з усіх $100,000.
Відсотки нараховуються щодня, тому їх легко відстежувати. Якщо ви погашаєте частину балансу, сума відсотків природно зменшується.
3. Погасити можна кількома способами
Люди також запитують:
«Чи потрібно погашати в тій самій валюті, яку я позичив?»
Такі платформи, як Nexo, пропонують вам варіанти:
- Погасити у валюті, яку ви позичили (наприклад, у стейблкоїнах)
- Погасити за допомогою іншої криптовалюти, яку ви утримуєте
- Погасити за допомогою коштів з вашого банківського рахунку
Ця гнучкість — одна з причин зростання популярності криптокредитування: воно адаптується до того, як люди вже керують своїми цифровими активами.
Як у традиційному, так і в криптокредитуванні ваш актив не продається, коли ви позичаєте під нього кошти — він утримується як забезпечення, поки ви отримуєте доступ до коштів. Відсотки, які ви сплачуєте, — це плата за використання цієї ліквідності без відмови від самого активу.
А оскільки криптовалютні ринки працюють цілодобово, ви можете коригувати забезпечення, погашати позику достроково або відстежувати свою позицію в реальному часі, отримуючи більше прозорості та гнучкості щодо позики, ніж звикла більшість людей.
Для багатьох довгострокових власників активів цей компроміс виправданий. Вони зберігають потенціал майбутнього зростання ціни, залишаються інвестованими й водночас отримують доступ до коштів, коли вони потрібні.
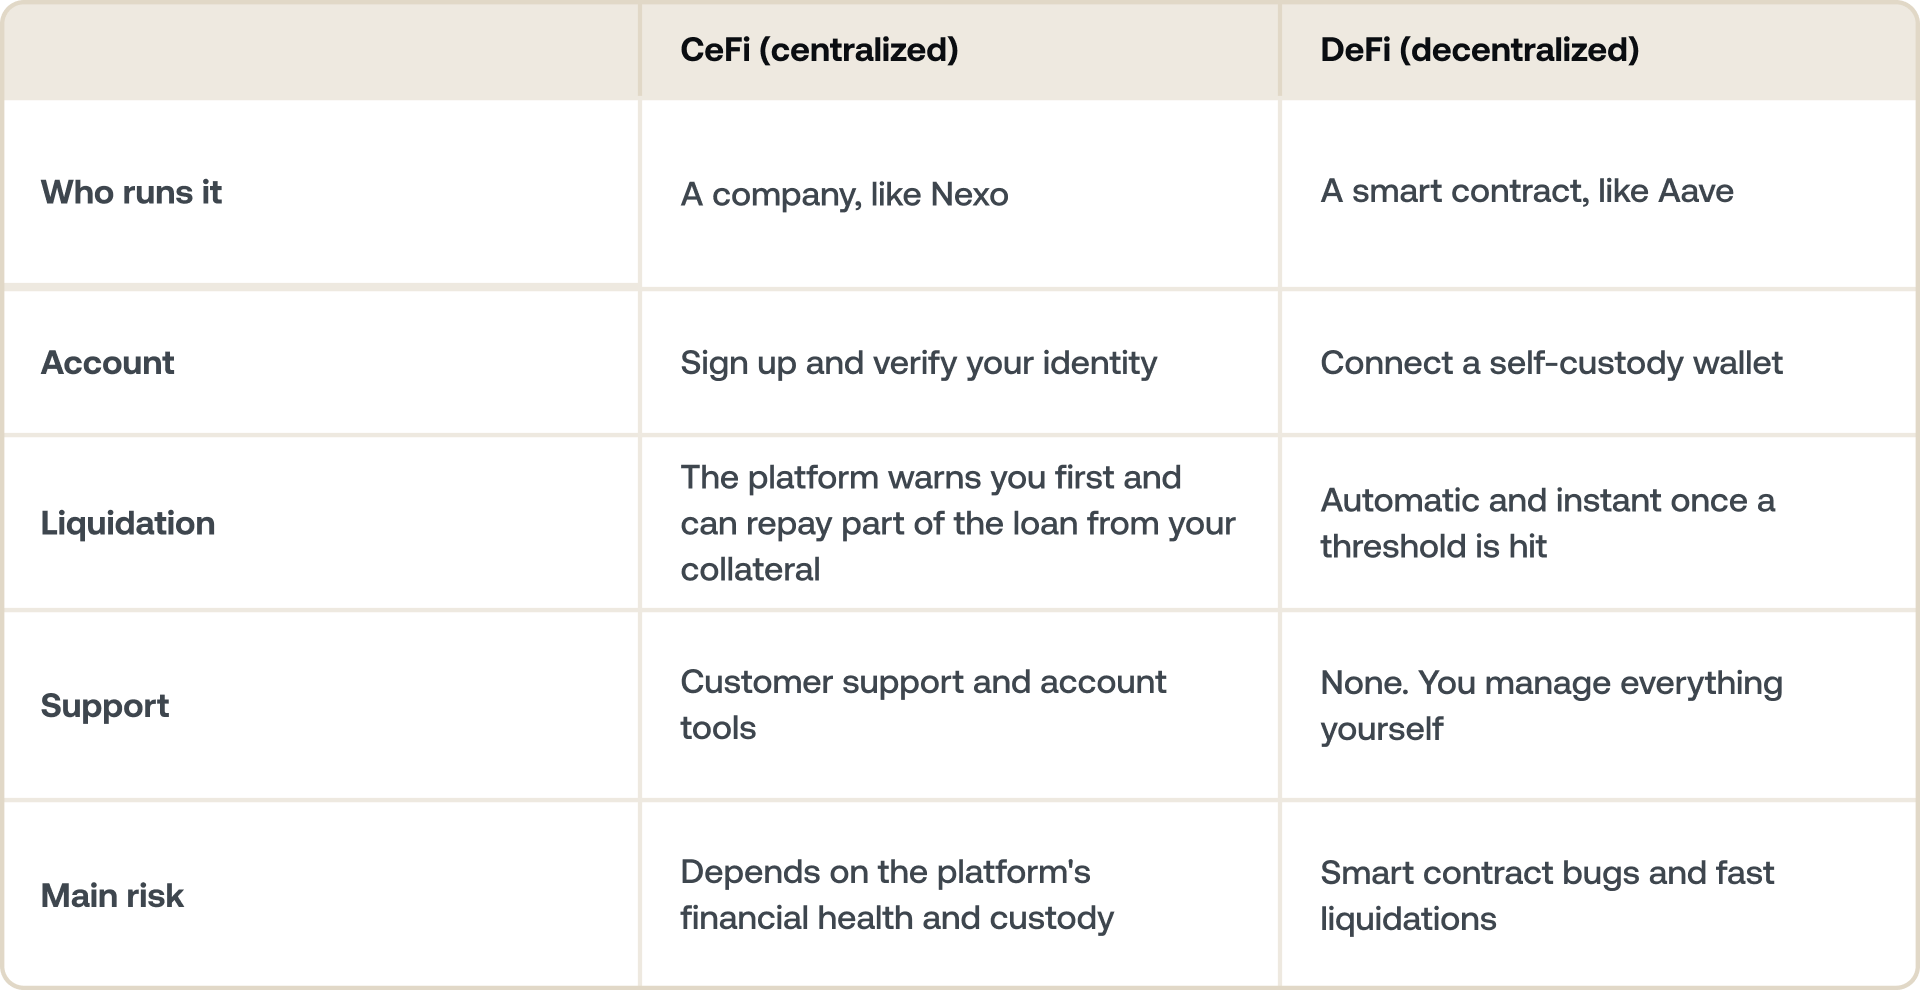
Кредитування: CeFi проти DeFi
Криптокредитування відбувається на платформах двох типів:
Чому люди позичають, а не продають?
Позика під криптовалюту — це передусім рішення щодо капіталу, а не спекулятивний крок. Найпоширеніші причини:
1. Збереження інвестицій у довгостроковій перспективі
Продаж Bitcoin означає відмову від майбутнього потенціалу зростання. Позичаючи кошти, ви зберігаєте доступ до потенційного зростання вартості активів.
2. Доступ до ліквідності
Для великих покупок, поповнення обігових коштів або нових інвестицій — без продажу основних активів.
3. Гнучке погашення
Багато платформ, зокрема Nexo, дозволяють погашати борг у зручному для вас темпі. Фіксованого графіка немає, якщо ви самі його не оберете.
4. Уникнення оподатковуваної події
Продаж криптовалюти в деяких юрисдикціях може створювати оподатковувану подію. Позичання коштів дає змогу довгостроковим власникам отримати доступ до ліквідності без негайного продажу своїх активів, що може бути корисним для стратегічного планування.
Чому криптокредитування здається більш зрілим у 2026 році?
Кілька змін зробили криптокредитування більш структурованим і передбачуваним:
- Чіткіші нормативні рамки в основних фінансових регіонах
- Суворіші стандарти зберігання активів
- Краща прозорість щодо ризиків
- Більше інструментів для користувачів, щоб відстежувати LTV та керувати ним
- Більша база довгострокових власників активів
- Зростання інституційного інтересу до використання криптовалюти як продуктивного забезпечення
Криптокредитування стає частиною сучасного управління капіталом.
Новіший варіант: Zero-interest Credit
За стандартними позиками, забезпеченими криптовалютою, відсотки нараховуються з моменту, коли ви позичаєте кошти. Але новіша структура працює інакше — і варто розібратися в цьому компромісі.
У випадку Zero-interest Credit ви позичаєте кошти за ставкою 0% без постійних відсоткових нарахувань. Натомість ваша позика має дві заздалегідь визначені цінові межі щодо забезпечення: мінімальну ціну погашення та максимальну ціну погашення.
Ось що це означає на практиці:
- Мінімальна ціна погашення — нижня межа, нижче якої вашу позицію не може бути ліквідовано протягом строку дії позики. Це захищає вас від раптових маржин-колів, властивих стандартним кредитам під час різких падінь ринку.
- Максимальна ціна погашення — межа, на якій ви можете зафіксувати прибуток. Якщо вартість вашого забезпечення перевищує цей рівень, ви виходите за цією ціною, а не отримуєте необмежений прибуток.
Між цими двома межами ваш кредит розраховується за ринковою ціною в день погашення. Ви можете погасити кредит у стейблкоїнах і зберегти своє забезпечення або поновити кредит на новий строк. Поки кредит активний, маржин-коли та ліквідації відсутні. Строк дії варіюється від 5 днів до 12 місяців, із BTC, ETH, SOL або XRP як забезпеченням.
Тож компроміс простий: ви відмовляєтеся від частини потенційного зростання ціни в обмін на нульові відсоткові витрати та передбачувані умови без ризику ліквідації.
Коли це доцільно:
- Вам потрібна ліквідність зараз, але ви очікуєте, що вартість вашої криптовалюти залишиться в межах визначеного діапазону до дати погашення.
- Ви плануєте терміни великої покупки чи оподатковуваної події та хочете чіткої структури погашення з першого дня.
- Ви віддаєте перевагу визначеності витрат, а не гонитві за максимальним прибутком.
Коли вам більше підійде стандартна кредитна лінія:
- Ви хочете отримати повний потенціал зростання ціни без обмежень.
- Ви віддаєте перевагу гнучкій безстроковій формі запозичення без фіксованого строку.
- Ваш пріоритет — найнижча можлива ставка за низького LTV, а не структура з фіксованим строком.
Жоден із підходів не є кращим за інший за своєю суттю. Вони слугують різним цілям: один забезпечує впевненість у витратах, інший — гнучкість і необмежений потенціал зростання.
Nexo пропонує як стандартну crypto credit line, так і структурований Zero-interest Credit — кожен із них підходить для різних цілей запозичення. Порівняйте їх і визначте, що найкраще відповідає вашій ситуації.
Де тут місце Nexo.
Nexo, що посів 3-тє місце серед CeFi-кредиторів за загальним обсягом кредитування за даними звіту Galaxy Research за перший квартал 2026 року, пропонує забезпечену криптовалютою кредитну лінію, яка дає змогу використовувати ваші цифрові активи як забезпечення для отримання коштів. Замість того щоб продавати свій Bitcoin, Ethereum чи інші активи, ви додаєте їх на свій рахунок, і Nexo миттєво розраховує, скільки кредиту ви можете розблокувати на основі їхньої поточної вартості.
Одна із сильних сторін платформи — можливість позичати під заставу всього вашого криптопортфеля.
Ви можете об’єднати BTC, ETH і понад 90 підтримуваних активів у межах однієї Credit Line, що дає змогу отримувати ліквідність на основі сукупної вартості ваших активів, а не лише одного з них. Це допомагає користувачам якнайкраще використовувати диверсифіковані портфелі, а не покладатися на один актив як забезпечення.
Схвалення відбувається автоматично, адже ваша криптовалюта слугує забезпеченням. Перевірка кредитної історії не потрібна, фіксованого графіка погашення немає — ви погашаєте кредит, коли вам зручно, частково або повністю, за умови, що ваша Credit Line залишається підкріпленою достатнім забезпеченням.
Процентні ставки починаються від 1.9% річних, залежно від вашого рівня лояльності та коефіцієнта позиції до вартості (П/З), який ви обираєте підтримувати.
Nexo також надає інструменти для відстеження вашого коефіцієнта П/З у реальному часі, налаштування сповіщень і аналізу впливу ринкових коливань на вашу позицію.
Якщо ціни змінюються, ви можете додати більше забезпечення, погасити частину балансу або дозволити системі автоматично погасити частину за рахунок доданої криптовалюти.
Це гнучкий і структурований спосіб отримати доступ до ліквідності, зберігаючи свої інвестиції — створений для тих, хто хоче керувати своїми цифровими активами з такою ж прозорістю та контролем, яких очікує від традиційних фінансів.
Висновок
Криптокредитування — це більше, ніж просто ефектна функція. Це спосіб мислення.
Йдеться про стратегічне використання того, чим ви володієте, — чи то для отримання ліквідності, щоденних винагород, чи просто для того, щоб ваші довгострокові активи працювали на вас.
Це поєднання логіки традиційних фінансів із гнучкістю цифрових активів: система, побудована на можливостях, відповідальності та довгостроковому мисленні.
У 2025 році саме так виглядає сучасне управління криптокапіталом.
Поширені запитання
1. Чи безпечне криптокредитування?
Воно пов'язане з реальними ризиками: падіння цін може спричинити маржин-кол або автоматичне погашення. Позичання з низьким коефіцієнтом П/З і вибір надійної платформи з прозорими практиками зберігання знижує ці ризики, але не усуває їх.
2. Що станеться, якщо ви не погасите криптокредит?
У більшості Crypto Credit Line немає фіксованої дати погашення, тому ви не можете "пропустити" платіж. Проте відсотки продовжують нараховуватися, через що ваш коефіцієнт П/З з часом зростає. Якщо ваш коефіцієнт П/З досягає ліміту платформи, частина вашого забезпечення використовується для погашення кредиту.
3. У чому різниця між криптокредитуванням і криптокредитом?
"Криптокредитування" — це весь ринок, що охоплює як кредитування для заробітку, так і позичання. Криптокредит — це сторона позичання: ви надаєте криптовалюту як забезпечення й отримуєте готівку або стейблкоїни.
4. Чи варте криптокредитування уваги?
Це може бути вигідно, якщо ви утримуєте криптовалюту довгостроково та хочете отримати доступ до готівки без продажу активів або хочете, щоб ваші активи приносили заробіток. Цей варіант не підходить, якщо вам складно буде додати забезпечення під час різкого падіння або вам потрібна гарантована дохідність.
Ці матеріали доступні у всьому світі, однак доступність цієї інформації не означає доступу до описаних послуг, адже такі послуги можуть бути недоступні в окремих юрисдикціях. Ці матеріали призначені виключно для загальної інформації та не є фінансовою, юридичною, податковою чи інвестиційною консультацією, пропозицією, закликом, рекомендацією чи схваленням використання будь-яких послуг Nexo. Вони не персоналізовані й жодним чином не враховують конкретні інвестиційні цілі, фінансову ситуацію чи потреби. Цифрові активи пов'язані з високим рівнем ризику, включно з, але не обмежуючись, нестабільною динамікою ринкових цін, регуляторними змінами та технологічним розвитком. Минулі результати цифрових активів не є надійним показником майбутніх результатів. Цифрові активи не є грошима чи законним платіжним засобом, не забезпечені державою чи центральним банком, і більшість із них не має базових активів, джерела доходу чи іншого джерела вартості. Перед ухваленням будь-якого рішення варто покладатися на незалежне судження з урахуванням особистих обставин і звернутися за консультацією до кваліфікованого фахівця.