Kripto kreditlash nima va u qanday ishlaydi?
Yangilangan: 2026-yil 26-oktabr
Kripto kreditlash — raqamli aktivlaringizni kreditlash orqali ishlatish usuli. Bunda ikki tomon mavjud: kriptovalyutangizni qarzga berib, undan foiz daromadi olishingiz yoki uni sotmasdan, naqd pul yoki steyblkoinlardan foydalanish uchun kriptovalyutangizni garov sifatida ishlatib qarz olishingiz mumkin.
Ikkala usul ham an’anaviy moliyadagi omonat hisobi va garovli kredit kabi ishlaydi, faqat aktiv sifatida kriptovalyuta ishlatiladi. Quyida har bir tomon qanday ishlashi, platformalarning asosiy turlari va boshlashdan oldin tushunib olish kerak bo'lgan xatarlar haqida ma'lumot berilgan.
Kripto kreditlashning ikki tomoni
Kreditlash (daromad olish): Siz platformaga kriptovalyuta qo‘shasiz, u esa vaqt o‘tishi bilan sizga foiz to‘laydi. Platforma ushbu aktivlarni, masalan, garov qo‘yadigan qarz oluvchilarga qarzga berish orqali ishlatadi. Stavkalar aktiv, platforma va muddatga qarab farq qiladi.
Qarz olish: Siz kriptovalyutani garovga qo‘yasiz, platforma esa uning qiymatiga asoslangan chegaragacha naqd pul yoki steyblkoinlardan foydalanish imkonini beradi. Siz kriptovalyutangizni saqlab qolasiz va faqat qarzga olgan summa uchun foiz to‘laysiz.
Nima uchun 2026-yilda odamlar kripto kreditlashga qiziqmoqda?
Kripto kreditlash o‘z raqamli aktivlariga uzoq muddat ishonadigan, lekin shu bilan birga moliyaviy moslashuvchanlikni ham istaydigan odamlar uchun jozibador.
Har safar naqd pul kerak bo‘lganda Bitcoin sotish strategiyangizni buzadi. Bu kelajakdagi narx o‘sishidan foydalanish imkoniyatini yo‘qqa chiqaradi, yashayotgan joyingizga qarab soliqqa tortiladigan holatlarni keltirib chiqarishi mumkin va siz qurgan uzoq muddatli rejani izdan chiqaradi.
Kripto kreditlash boshqacha yondashuv taklif qiladi: egalik qilgan aktivlaringizni sotmasdan likvidlikni qulfdan chiqaring.
Bu badavlat investorlar doimo foydalanib kelgan strategiyani — aktivlarini sotish o‘rniga ularning qiymatidan foydalanish strategiyasini aks ettiradi.
Qarz olish qanday ishlaydi?
Kriptovalyuta evaziga qarz olish aniq tartibda amalga oshadi:
- Siz Bitcoin kabi raqamli aktivlarni garov sifatida qo‘shasiz.
- Platforma ularning qiymatini baholaydi va sizga undan kichikroq miqdordagi kreditdan foydalanish imkonini beradi. Masalan: 100 000 $ miqdorida Bitcoin qo'shing → 50 000 $ miqdorida kreditdan foydalaning.
- “Qarz-qiymat” (LTV) nisbatingiz qo‘shgan kriptovalyutangiz qiymatiga nisbatan qancha qarz olganingizni ko‘rsatadi. Bu holda, sizning LTV ko‘rsatkichingiz 50% ni tashkil etadi.
Bozor barqaror qolsa yoki o‘ssa, pozitsiyangiz xavfsizroq bo‘ladi. Bozor pasaysa, LTV ko‘rsatkichingiz oshadi, ya’ni kreditning bir xil miqdorini ta’minlash uchun xavfsizlikning kattaroq qismidan foydalanayotgan bo‘lasiz.
Ko‘pchilik platformalar LTV chegaraga yaqinlashganda sizni oldindan xabardor qiladi. Shu holatda siz garovingizni oshirish uchun qo‘shimcha kripto qo‘shishingiz yoki qoldiq balansning bir qismini so‘ndirishingiz mumkin.
Agar harakat qilmasangiz va bozor pasayishda davom etsa, platforma kreditning bir qismini so‘ndirish uchun kriptongizning kichik bir qismidan avtomatik foydalanishi mumkin. Bu kelishuvning moliyaviy jihatdan muvozanatli bo‘lishini ta’minlaydi.
Bitcoin narxi ko‘tarilganda yoki pasayganda LTV qanday o‘zgarishi va marja chaqiruvi hududidan qanday chetlanish haqida bosqichma-bosqich misolni Bitcoin bilan ta’minlangan kreditlar qanday ishlashi haqidagi qo‘llanmamizdan o‘qing.
Qarzni to‘lash va foiz qanday ishlaydi?
Kriptongiz evaziga qarz olishni o‘ylayotgan bo‘lsangiz, odatda darhol ikkita savol tug‘iladi:
“Buni belgilangan jadval bo‘yicha qaytarishim shartmi?" va "Foiz qanday hisoblanadi?”
Buni eng oddiy tushuntirib beraylik.
1. Qarzni to‘lash odatda moslashuvchan
Kripto bilan ta’minlangan Credit Line orqali siz an’anaviy oylik to‘lov jadvaliga bog‘lanib qolmaysiz. Nexo kabi platformalar qarzni quyidagicha so‘ndirish imkonini beradi:
- Istalgan vaqtda
- Istalgan miqdorda
- O‘z sur’atingizda
Belgilangan to‘lov muddati bo‘lmagani uchun an’anaviy ma’nodagi “o‘tkazib yuborilgan to‘lov” mavjud emas. Muhimi shuki, kredit balansingiz yetarli garov bilan ta’minlanib turishi kerak.
Buni bank krediti olish o‘rniga o‘z aktivingiz evaziga qarz olish deb tasavvur qiling — vaqtni belgilash sizning qo‘lingizda.
Bu, ayniqsa, daromadingiz doimiy bo‘lmasa yoki Credit Line’dan uzoq muddatli strategiya doirasida foydalanayotgan bo‘lsangiz, foydali bo‘ladi.
2. Foiz faqat haqiqatda qarzga olgan mablag‘ingizga hisoblanadi
Yana bir keng tarqalgan savol:
“Credit Line’ni kriptom bilan ta’minlasam, butun garov bo‘yicha foiz to‘laymanmi?”
Yo‘q. Siz faqat haqiqatda yechib olgan miqdoringiz uchun foiz to‘laysiz, qo‘shgan kriptongizning umumiy qiymati uchun emas.
Example:
- Siz qiymati 100 000 $ bo'lgan 1 BTC qo'shasiz.
- Siz 50 000 $ qarz olasiz.
Siz faqat 50 000 $ uchun foiz to'laysiz — to'liq 100 000 $ uchun emas.
Foiz har kuni hisoblanadi, shuning uchun uni kuzatish oson. Agar siz balansning bir qismini so‘ndirsangiz, to‘lanishi kerak bo‘lgan foiz ham mos ravishda kamayadi.
3. Siz bir necha usulda so‘ndirishingiz mumkin
Ko‘p so‘raladigan savollar:
«Men qarz olgan valyutada so‘ndirishim shartmi?»
Nexo kabi platformalar sizga tanlov imkonini beradi:
- Qarz olgan valyutangizda (masalan, steyblkoinlarda) so‘ndiring
- Ushlab turgan boshqa kriptovalyutangiz orqali so‘ndiring
- Bank hisobingizdagi mablag‘lar orqali so‘ndiring
Bu moslashuvchanlik kripto kreditlashning o‘sishiga sabab bo‘lgan omillardan biri — u odamlarning raqamli aktivlarini boshqarish usuliga mos keladi.
Ham an’anaviy, ham kripto kreditlashda aktivingiz evaziga qarz olganingizda, u sotilmaydi — mablag‘larga ega bo‘lish davomida u garov sifatida ushlab turiladi. Siz to‘laydigan foiz — aktivning o‘zidan voz kechmasdan ushbu likvidlikdan foydalanish narxidan boshqa narsa emas.
Kripto bozorlari kecha-yu kunduz ishlagani uchun siz garovingizni tartibga solishingiz, muddatidan oldin so‘ndirishingiz yoki pozitsiyangizni real vaqtda kuzatishingiz mumkin — bu esa qarz olish jarayonida ko‘pchilik odatlangandan ko‘ra ko‘proq nazorat va moslashuvchanlik beradi.
Ko‘plab uzoq muddatli egalar uchun bu almashinuv o‘zini oqlaydi. Ular kelajakdagi narx o‘sishidan foyda ko‘rish imkoniyatini saqlab qoladi, investitsiyada qolaveradi va kerak bo‘lganda mablag‘larga ega bo‘laveradi.
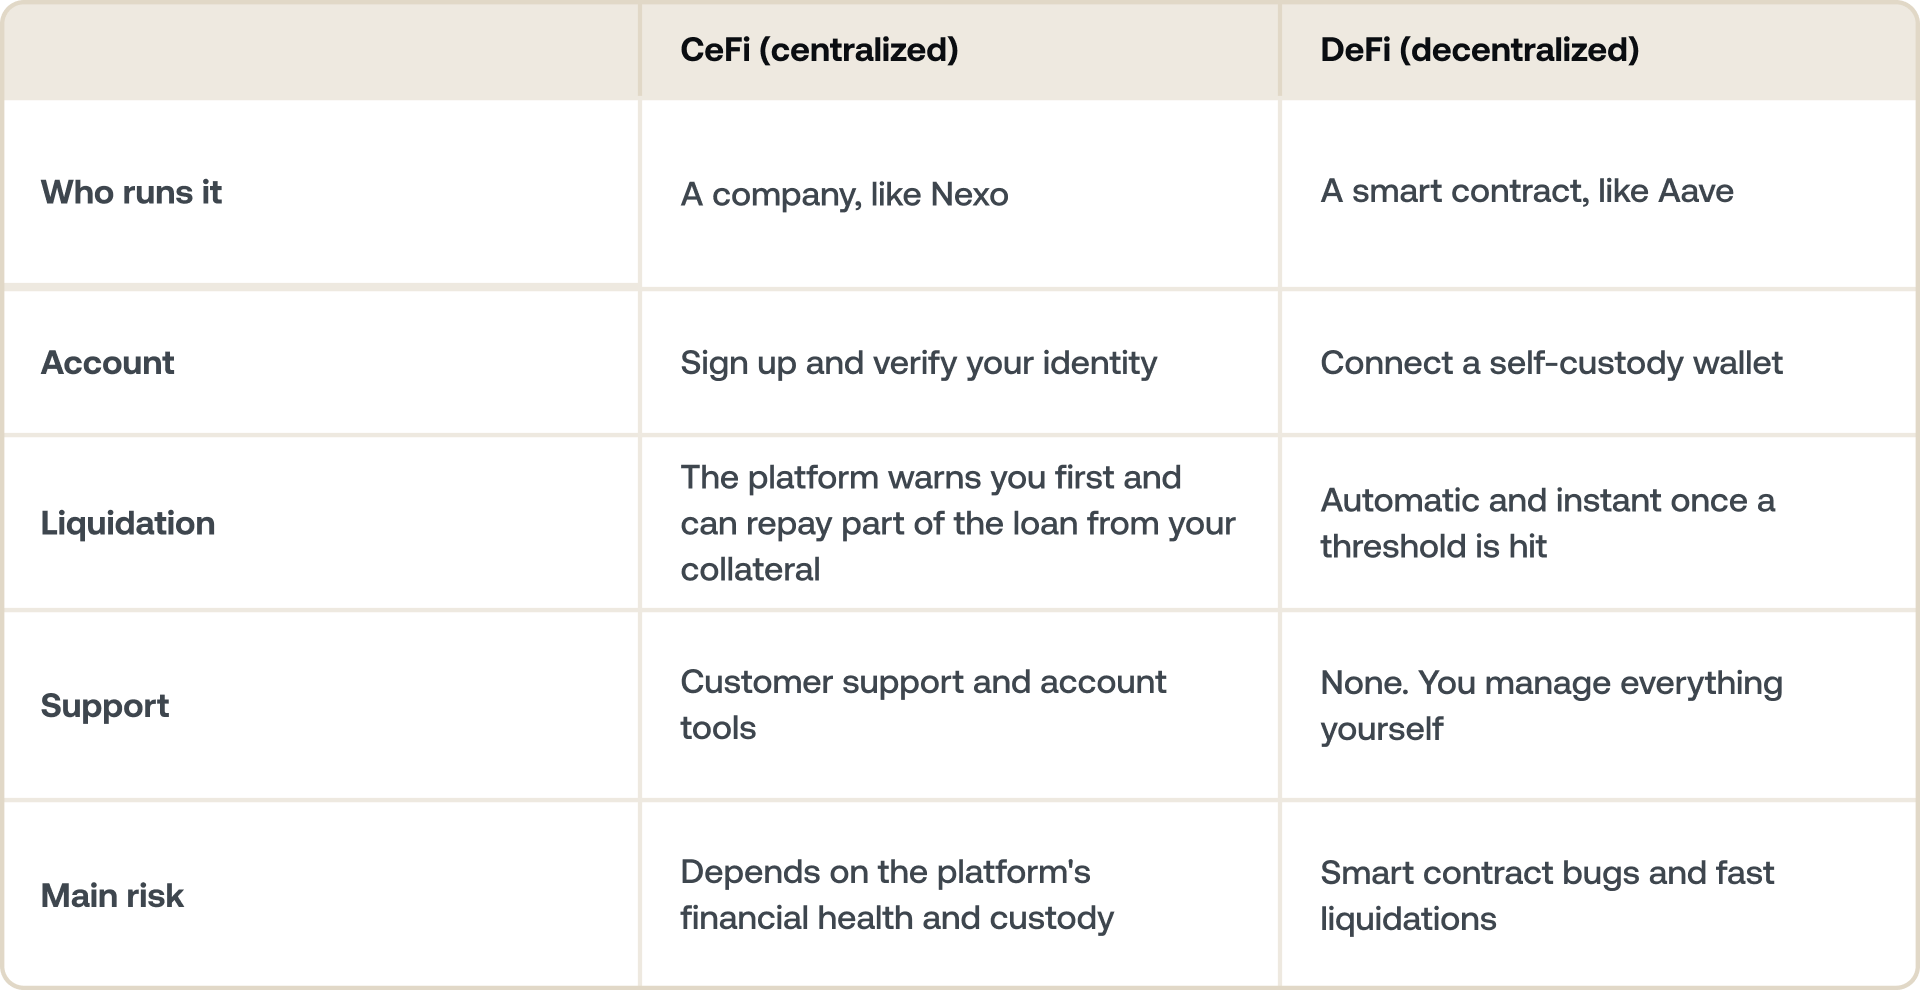
CeFi va DeFi kreditlashni taqqoslash
Kripto kreditlash ikki turdagi platformada amalga oshiriladi:
Nega odamlar sotish o‘rniga qarz oladi?
Kriptovalyuta evaziga qarz olish — bu spekulyativ emas, balki boylik bilan bog‘liq tanlov. Eng keng tarqalgan sabablarga quyidagilar kiradi:
1. Uzoq muddatli investitsiyada qolish
Bitcoin’ni sotish kelajakdagi o‘sishdan voz kechish degani. Qarz olish siz uchun potensial o‘sish imkoniyatini saqlab qoladi.
2. Likvidlikka kirish imkoniyati
Katta xaridlar, pul oqimi yoki yangi investitsiyalar uchun — asosiy aktivlarni sotmasdan.
3. Moslashuvchan qarzni to'lash
Nexo kabi ko'plab platformalarda qarzni o'zingizga qulay tezlikda to'lashingiz mumkin. O'zingiz tanlamasangiz, qat'iy jadval talab qilinmaydi.
4. Soliq solinadigan hodisadan qochish
Kriptovalyutani sotish ba'zi yurisdiksiyalarda soliq solinadigan hodisani yuzaga keltirishi mumkin. Qarz olish uzoq muddatli egalarga aktivlarini darhol sotmasdan likvidlikka ega bo‘lish imkonini beradi, bu esa strategik rejalashtirish uchun foydali bo‘lishi mumkin.
Nega 2026-yilda kripto kreditlash ko'proq rivojlangandek tuyuladi?
Bir qancha o‘zgarishlar kripto kreditlashni yanada tizimli va bashorat qilinadigan qildi:
- Yirik moliyaviy hududlarda aniqroq me'yoriy asoslar
- Kuchliroq saqlash standartlari
- Risk bo'yicha yaxshiroq shaffoflik
- Foydalanuvchilar uchun LTV'ni kuzatish va boshqarish bo'yicha ko'proq vositalar
- Uzoq muddatli egalarning kengroq bazasi
- Kriptovalyutadan samarali garov sifatida foydalanishga institutsional qiziqishning ortishi
Kripto kreditlash zamonaviy boylikni boshqarishning bir qismiga aylanib bormoqda.
Yangi imkoniyat: Zero-interest Credit
Standart kripto bilan ta'minlangan kreditlar qarz olgan paytingizdan boshlab foiz hisoblaydi. Ammo yangi tuzilma boshqacha ishlaydi — va uning afzallik hamda kamchiliklarini tushunishga arziydi.
Zero-interest Credit yordamida siz 0% foiz stavkasida, doimiy foiz to'lovlarisiz qarz olasiz. Buning evaziga kreditingiz garovingiz uchun oldindan belgilangan ikkita narx chegarasiga ega bo'ladi: minimal qarzni to'lash narxi va maksimal qarzni to'lash narxi.
Bular amalda nimani anglatadi:
- Minimal qarzni to'lash narxi — pozitsiyangiz muddat davomida likvidatsiya qilinmaydigan eng past chegara. Bu sizni keskin bozor pasayishlari paytida odatiy kreditlarga xos bo'lgan kutilmagan marja chaqiruvlaridan himoya qiladi.
- Maksimal qarzni to'lash narxi — foydani mustahkamlab qolish mumkin bo'lgan yuqori chegara. Agar garovingiz ushbu darajadan yuqoriga ko'tarilsa, siz cheksiz o'sishni qo'lga kiritish o'rniga shu narxda chiqasiz.
Ikkisi o'rtasida kreditingiz qarzni to'lash sanasida bozor narxida yopiladi. Siz qarzni steyblkoinlarda so'ndirib, garovingizni saqlab qolishingiz yoki muddatni yangilashingiz mumkin. Kredit faol bo'lgan davrda marja chaqiruvlari yoki likvidatsiyalar bo'lmaydi. Muddatlar 5 kundan 12 oygacha bo'lib, garov sifatida BTC, ETH, SOL yoki XRP ishlatiladi.
Shunday qilib, tanlov aniq: siz nol foizli xarajatlar va oldindan belgilangan, likvidatsiyasiz shartlar evaziga narx o'sishining ma'lum bir qismidan voz kechasiz.
Qachon maqsadga muvofiq:
- Sizga hozir likvidlik kerak, ammo kriptovalyutangiz qarzni to'lash vaqtigacha belgilangan narx oralig'ida qolishini kutyapsiz.
- Siz yirik xarid yoki soliqqa tortiladigan hodisa vaqtini rejalashtiryapsiz va dastlabki kundanoq qarzni to'lashning aniq tuzilmasini xohlaysiz.
- Siz maksimal o'sishni quvish o'rniga xarajatlar ustidan aniqlikka ega bo'lishni afzal ko'rasiz.
Odatiy Credit Line sizga qachon ko'proq mos keladi:
- Siz hech qanday yuqori chegarasiz narx o'sishidan to'liq foyda olishni xohlaysiz.
- Siz belgilangan muddatsiz, moslashuvchan va ochiq turdagi qarz olish tartibini afzal ko'rasiz.
- Sizning ustuvorligingiz belgilangan muddat tuzilmasi emas, balki past LTV bo'yicha eng past stavkadir.
Ikkala yondashuv ham o'z-o'zidan yaxshiroq emas. Ular turli maqsadlarga xizmat qiladi — biri xarajatlar aniqligini, ikkinchisi esa moslashuvchanlik va cheklanmagan o'sishni ustuvor qo'yadi.
Nexo turli qarz olish maqsadlariga mos keladigan standart Crypto Credit Line va tuzilmaviy Zero-interest Credit xizmatlarini taklif qiladi. Ularni taqqoslang va o'zingizga mos kelganini tanlang.
Nexoning o'rni.
Galaxy Research'ning 2026-yil 1-chorak hisobotida umumiy kredit hajmi bo'yicha 3-o'rinni egallagan CeFi kredit beruvchisi sifatida tan olingan Nexo, raqamli aktivlaringizni garov sifatida ishlatib mablag' olish imkonini beruvchi kripto bilan ta'minlangan Credit Line xizmatini taklif qiladi. Bitcoin, Ethereum yoki boshqa aktivlaringizni sotish o'rniga, siz ularni hisobingizga qo'shasiz va Nexo ularning joriy qiymatiga asoslanib qancha kreditni qulfdan chiqarishingiz mumkinligini darhol hisoblab beradi.
Platformaning kuchli tomonlaridan biri shundaki, siz butun kripto portfelingiz evaziga qarz olishingiz mumkin.
Siz BTC, ETH va 90 dan ortiq qo'llab-quvvatlanadigan aktivlarni bitta Credit Line ostida birlashtirib, faqat bitta aktiv emas, balki egalikdagi barcha aktivlaringizning umumiy qiymatiga asoslanib likvidlikka ega bo'lishingiz mumkin. Bu foydalanuvchilarga bitta aktivni xavfsizlik sifatida ishlatish o'rniga, diversifikatsiyalangan portfeldan unumli foydalanishga yordam beradi.
Tasdiqlash avtomatik amalga oshadi, chunki kriptovalutangiz xavfsizlik vazifasini bajaradi. Kredit tarixi tekshiruvi va qat'iy to'lov jadvali yo'q — Credit Lineingiz yetarli garov bilan ta'minlangan ekan, qarzni o'zingizga qulay vaqtda, qisman yoki to'liq so'ndirishingiz mumkin.
Foiz stavkalari yiliga 1.9% dan boshlanadi va bu sizning Sodiqlik darajangiz hamda tanlagan Loan-to-Value (LTV) nisbatiga bog'liq.
Nexo, shuningdek, LTV ko'rsatkichingizni real vaqt rejimida kuzatish, ogohlantirishlar o'rnatish va bozor o'zgarishlari pozitsiyangizga qanday ta'sir qilishini ko'rish uchun vositalar taqdim etadi.
Narxlar o'zgarsa, qo'shimcha garov qo'shishingiz, balansingizning bir qismini so'ndirishingiz yoki tizim siz qo'shgan kriptovaluta hisobidan uning bir qismini avtomatik so'ndirishiga ruxsat berishingiz mumkin.
Bu — investitsiyani saqlab qolgan holda likvidlikka ega bo'lishning moslashuvchan va tartiblangan usuli bo'lib, raqamli aktivlarini an'anaviy moliyadan kutiladigan aniqlik va nazorat bilan boshqarmoqchi bo'lganlar uchun yaratilgan.
Xulosa
Kripto kreditlash shunchaki qiziqarli funksiyadan ko'ra ko'proq narsani anglatadi. Bu — fikrlash tarzi.
Bu — xoh likvidlik, xoh kunlik mukofotlar yoki shunchaki uzoq muddatli egalikdagi aktivlaringizning siz uchun ishlashini ta'minlash bo'lsin, o'zingiz egalik qilayotgan aktivlardan strategik foydalanish demakdir.
Bu an'anaviy moliya mantig'ini raqamli aktivlar moslashuvchanligi bilan birlashtiradi: imkoniyat, mas'uliyat va uzoq muddatli fikrlash asosida qurilgan tizim.
2025-yilda zamonaviy kripto boylikni boshqarish aynan shunday ko'rinishga ega.
Ko‘p beriladigan savollar
1. Kripto kreditlash xavfsizmi?
Bu haqiqiy xavf-xatarlarni o'z ichiga oladi: narxlarning pasayishi marja chaqiruvi yoki avtomatik qarzni to'lashga olib kelishi mumkin. Past LTV bilan qarz olish va aniq saqlash amaliyotiga ega ishonchli platformani tanlash bu xavflarni kamaytiradi, ammo ularni butunlay bartaraf etmaydi.
2. Kripto kreditni qaytarmasangiz nima bo'ladi?
Ko'pchilik Crypto Credit Line'larida qat'iy to'lov muddati yo'q, shuning uchun siz to'lovni "o'tkazib yubormaysiz". Shunga qaramay, foiz hisoblanishda davom etadi, bu esa vaqt o'tishi bilan LTV ko'rsatkichingizni oshiradi. Agar LTV ko'rsatkichingiz platforma belgilagan chegaraga yetsa, garovingizning bir qismi qarzni so'ndirish uchun ishlatiladi.
3. Kripto kreditlash va kripto kredit o'rtasidagi farq nimada?
"Kripto kreditlash" — bu daromad olish uchun kreditlash va qarz olishni o'z ichiga olgan butun bozordir. Kripto kredit — bu qarz olish tomoni: siz kriptovalutani garovga qo'yasiz va naqd pul yoki steyblkoin olasiz.
4. Kripto kreditlash bunga arziydimi?
Agar kriptoni uzoq muddat ushlab turishni va sotmasdan naqd pulga ega bo‘lishni, yoki egalikdagi aktivlaringiz daromad olishini istasangiz, bu siz uchun to‘g‘ri yechim bo‘lishi mumkin. Agar keskin tushish davrida garov qo'shish sizga qiyinlik tug'dirsa yoki kafolatlangan daromadga muhtoj bo'lsangiz, bu sizga mos emas.
Ushbu materiallar butun dunyo bo'ylab ochiq, ammo bu ma'lumotning mavjudligi tavsiflangan xizmatlarga kirish huquqini anglatmaydi, chunki bu xizmatlar ba'zi yurisdiksiyalarda mavjud bo'lmasligi mumkin. Ushbu materiallar faqat umumiy ma’lumot berish maqsadida taqdim etilgan bo‘lib, moliyaviy, yuridik, soliq yoki investitsiya bo‘yicha maslahat, taklif, so‘rov, tavsiya yoki Nexo xizmatlaridan foydalanishga undash sifatida qaralmasligi kerak, shuningdek, ular muayyan investitsiya maqsadlari, moliyaviy holat yoki ehtiyojlarni aks ettirish uchun shaxsiylashtirilmagan yoki moslashtirilmagan. Raqamli aktivlar yuqori darajadagi xavf bilan bog'liq bo'lib, bunga bozor narxining beqaror dinamikasi, tartibga solishdagi o'zgarishlar va texnologik taraqqiyot kabi omillar kiradi, lekin ular bilan cheklanmaydi. Raqamli aktivlarning oldingi natijalari kelajakdagi natijalarning ishonchli ko'rsatkichi emas. Raqamli aktivlar pul yoki qonuniy to‘lov vositasi hisoblanmaydi, hukumat yoki markaziy bank tomonidan ta’minlanmaydi va ularning aksariyati hech qanday asosiy aktivga, daromad oqimiga yoki boshqa qiymat manbaiga ega emas. Shaxsiy vaziyatga asoslangan mustaqil xulosa chiqarish lozim va har qanday qaror qabul qilishdan oldin malakali mutaxassis bilan maslahatlashish tavsiya etiladi.