क्रिप्टो लेंडिंग क्या है, और यह कैसे काम करती है?
अपडेट किया गया: 26 अक्टूबर, 2026
क्रिप्टो लेंडिंग एक लेंडिंग व्यवस्था के ज़रिए अपने डिजिटल एसेट्स को काम पर लगाने का एक तरीका है। इसके दो पहलू हैं: आप अपना क्रिप्टो उधार देकर उस पर ब्याज कमा सकते हैं, या अपने क्रिप्टो को बेचे बिना कैश या स्टेबलकॉइन पाने के लिए उसे कोलेटरल के रूप में इस्तेमाल करके उसके बदले उधार ले सकते हैं।
दोनों अपने पारंपरिक फाइनेंस समकक्षों, यानी सेविंग्स अकाउंट और सिक्योर्ड लोन, की तरह काम करते हैं, लेकिन यहां एसेट क्रिप्टो होता है। यहां जानें कि हर पहलू कैसे काम करता है, प्लेटफ़ॉर्म के मुख्य प्रकार क्या हैं, और शुरू करने से पहले किन जोखिमों को समझना जरूरी है।
क्रिप्टो लेंडिंग के दो पहलू
लेंडिंग (कमाई): आप किसी प्लेटफ़ॉर्म में क्रिप्टो जोड़ते हैं, और यह समय के साथ आपको ब्याज देता है। प्लेटफ़ॉर्म उन एसेट्स को काम पर लगाता है, उदाहरण के लिए, उन्हें उन उधारकर्ताओं को उधार देकर जो कोलेटरल प्लेज करते हैं। दरें एसेट, प्लेटफ़ॉर्म और अवधि के अनुसार अलग-अलग होती हैं।
उधार लेना: आप क्रिप्टो को कोलेटरल के रूप में प्लेज करते हैं, और प्लेटफ़ॉर्म आपको उसकी वैल्यू के आधार पर एक निश्चित सीमा तक कैश या स्टेबलकॉइन का एक्सेस देता है। आप अपना क्रिप्टो अपने पास रखते हैं और केवल उतनी ही राशि पर ब्याज चुकाते हैं जितनी आपने उधार ली है।
2026 में लोग क्रिप्टो लेंडिंग को लेकर इतने उत्सुक क्यों हैं?
क्रिप्टो लेंडिंग उन लोगों को आकर्षित करती है जो अपने डिजिटल एसेट्स में लंबे समय के लिए भरोसा रखते हैं, लेकिन साथ ही वित्तीय लचीलापन भी चाहते हैं।
जब भी आपको कैश की जरूरत हो, हर बार Bitcoin बेचना आपकी रणनीति को बिगाड़ देता है। इससे भविष्य में कीमत बढ़ने का फायदा खत्म हो जाता है, आप जहां रहते हैं उसके आधार पर टैक्स योग्य घटनाएं ट्रिगर हो सकती हैं, और आपकी बनाई हुई दीर्घकालिक योजना बाधित हो सकती है।
क्रिप्टो लेंडिंग एक अलग तरीका पेश करती है: अपने पास मौजूद एसेट्स बेचे बिना लिक्विडिटी अनलॉक करें।
यह उसी रणनीति को दर्शाता है जिसे धनी निवेशक हमेशा से अपनाते आए हैं — अपने एसेट्स को बेचने के बजाय उनकी वैल्यू का लाभ उठाना।
उधार लेना कैसे काम करता है?
क्रिप्टो के बदले उधार लेने की एक स्पष्ट प्रक्रिया होती है:
- आप डिजिटल एसेट्स जोड़ते हैं जैसे सिक्योरिटी के रूप में Bitcoin।
- प्लेटफ़ॉर्म उनकी वैल्यू का आकलन करता है और आपको उससे कम राशि के क्रेडिट का एक्सेस देता है। उदाहरण के लिए: $100,000 का Bitcoin जोड़ें → $50,000 के क्रेडिट का एक्सेस पाएं।
- आपका "लोन-टू-वैल्यू" (LTV) अनुपात दिखाता है कि आपने जोड़े गए क्रिप्टो की वैल्यू की तुलना में कितना उधार लिया है। ऐसे में, आपका LTV 50% होता है।
अगर मार्केट स्थिर रहता है या ऊपर जाता है, तो आपकी पोज़िशन और सुरक्षित हो जाती है। अगर मार्केट गिरता है, तो आपका LTV बढ़ जाता है, यानी आप समान क्रेडिट राशि को सपोर्ट करने के लिए अपनी सिक्योरिटी का बड़ा हिस्सा इस्तेमाल कर रहे हैं।
अगर आपका LTV किसी सीमा के करीब पहुँचता है, तो ज़्यादातर प्लेटफ़ॉर्म आपको पहले ही सूचित कर देते हैं। उस स्थिति में, आप या तो अपना कोलेटरल बढ़ाने के लिए और क्रिप्टो जोड़ सकते हैं या अपने बकाया बैलेंस का एक हिस्सा चुका सकते हैं।
अगर आप कोई कदम नहीं उठाते और मार्केट गिरता रहता है, तो प्लेटफ़ॉर्म क्रेडिट का एक हिस्सा चुकाने के लिए आपकी क्रिप्टो का एक छोटा हिस्सा अपने आप इस्तेमाल कर सकता है। इससे यह व्यवस्था वित्तीय रूप से संतुलित बनी रहती है।
Bitcoin के बढ़ने या गिरने पर LTV कैसे बदलता है, और मार्जिन कॉल की स्थिति से कैसे बचें, इसके चरण-दर-चरण उदाहरण के लिए, Bitcoin-समर्थित लोन कैसे काम करते हैं पर हमारी गाइड देखें।
रिपेमेंट और ब्याज वास्तव में कैसे काम करते हैं?
अगर आप अपनी क्रिप्टो के बदले उधार लेने के बारे में सोच रहे हैं, तो आमतौर पर दो सवाल तुरंत सामने आते हैं:
“क्या मुझे इसे एक तय शेड्यूल पर चुकाना होगा?" और "ब्याज को कैसे चार्ज किया जाता है?”
इसे समझने का सबसे आसान तरीका यह है।
1. रिपेमेंट आमतौर पर फ्लेक्सिबल होता है
क्रिप्टो-समर्थित Credit Line के साथ, आप पारंपरिक मासिक भुगतान शेड्यूल में बंधे नहीं होते। Nexo जैसे प्लेटफ़ॉर्म आपको चुकाने की सुविधा देते हैं:
- जब चाहें
- जितनी चाहें राशि में
- अपनी गति से
पारंपरिक अर्थ में कोई “मिस्ड पेमेंट” नहीं होता क्योंकि कोई तय देय तिथि नहीं होती। जो मायने रखता है वह यह है कि आपका क्रेडिट बैलेंस पर्याप्त कोलेटरल द्वारा सपोर्टेड रहे।
इसे बैंक लोन लेने के बजाय अपने ही एसेट के बदले उधार लेने जैसा समझें — समय का नियंत्रण आपके हाथ में होता है।
यह खासतौर पर तब मददगार होता है जब आपकी आय पूरी तरह नियमित न हो या जब आप Credit Line को किसी दीर्घकालिक रणनीति के हिस्से के रूप में इस्तेमाल कर रहे हों।
2. ब्याज केवल उसी राशि पर लगता है जो आप वास्तव में उधार लेते हैं
एक और आम सवाल:
“अगर मैं अपनी क्रिप्टो से Credit Line को सिक्योर करता हूँ, तो क्या मुझे पूरे कोलेटरल पर ब्याज देना होगा?”
नहीं. आप केवल उस राशि पर ब्याज देते हैं जो आप वास्तव में निकालते हैं, न कि जोड़ी गई क्रिप्टो के कुल मूल्य पर।
Example:
- आप 1 BTC जोड़ते हैं, जिसकी वैल्यू $100,000 है।
- आप $50,000 उधार लेते हैं।
आप केवल $50,000 पर ही ब्याज चुकाते हैं — पूरे $100,000 पर नहीं।
ब्याज हर दिन जुड़ता है, जिससे इसे ट्रैक करना आसान हो जाता है। अगर आप बैलेंस का कुछ हिस्सा चुकाते हैं, तो बकाया ब्याज अपने आप कम हो जाता है।
3. आप कई तरीकों से चुका सकते हैं
लोग यह भी पूछते हैं:
“क्या मुझे उसी करेंसी में चुकाना होगा जिसमें मैंने उधार लिया था?”
Nexo जैसे प्लेटफ़ॉर्म आपको विकल्प देते हैं:
- जिस करेंसी में आपने उधार लिया है, उसी में चुकाएँ (जैसे स्टेबलकॉइन)
- अपने पास मौजूद अन्य क्रिप्टो का उपयोग करके चुकाएँ
- अपने बैंक अकाउंट के फ़ंड का उपयोग करके चुकाएँ
यह लचीलापन ही एक कारण है कि क्रिप्टो लेंडिंग इतनी बढ़ी है — यह लोगों के अपने डिजिटल एसेट्स को मैनेज करने के पहले से मौजूद तरीके के अनुसार ढल जाती है।
पारंपरिक और क्रिप्टो, दोनों तरह की लेंडिंग में, जब आप किसी एसेट के बदले उधार लेते हैं, तो वह बेचा नहीं जाता — फ़ंड एक्सेस करते समय उसे सिक्योरिटी के तौर पर होल्ड किया जाता है। आप जो ब्याज चुकाते हैं, वह असल में एसेट को छोड़े बिना उस लिक्विडिटी का उपयोग करने की कीमत है।
और चूंकि क्रिप्टो मार्केट चौबीसों घंटे चलते हैं, इसलिए आप अपना कोलेटरल एडजस्ट कर सकते हैं, जल्दी चुका सकते हैं, या अपनी पोज़िशन को रियल टाइम में ट्रैक कर सकते हैं, जिससे आपको अपने उधार पर उससे कहीं ज़्यादा विज़िबिलिटी और लचीलापन मिलता है जिसके आदी ज़्यादातर लोग हैं।
कई लॉन्ग-टर्म होल्डर्स के लिए, यह ट्रेडऑफ़ फायदेमंद होता है। वे भविष्य में कीमत बढ़ने के फायदे को बनाए रखते हैं, निवेशित रहते हैं, और ज़रूरत पड़ने पर फिर भी फ़ंड एक्सेस कर पाते हैं।
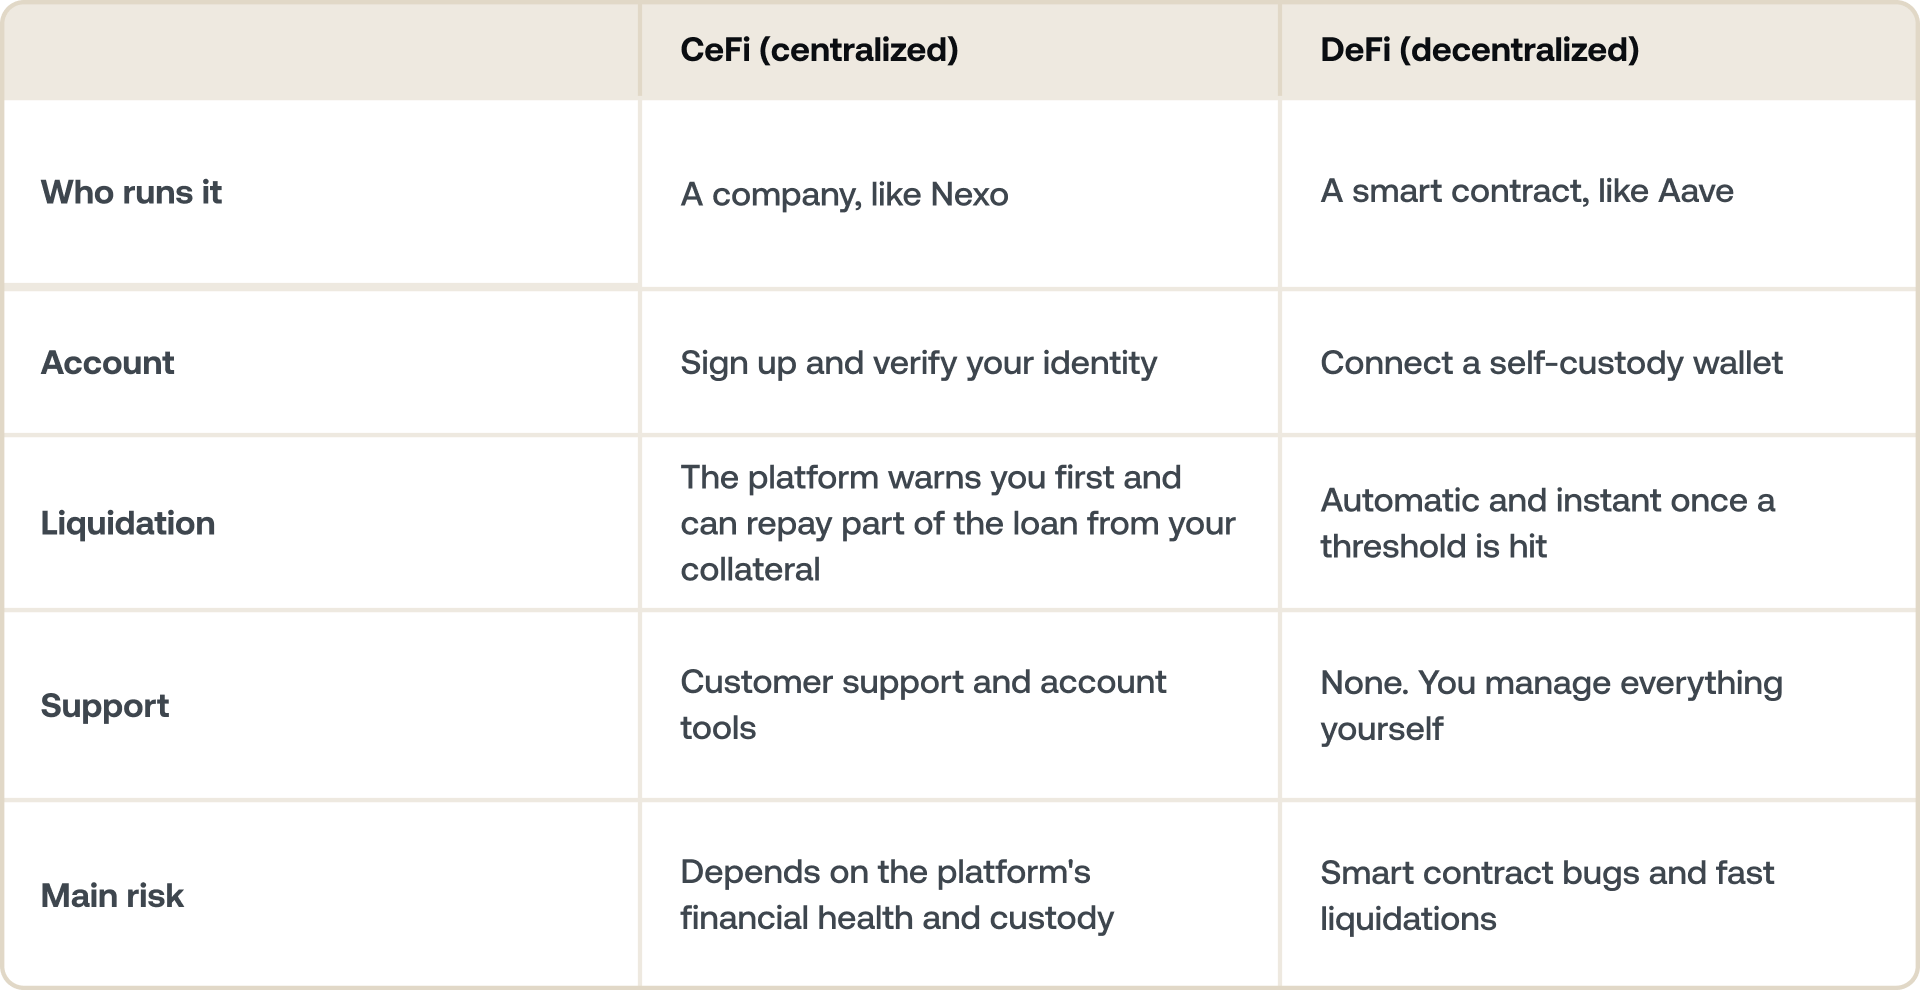
CeFi बनाम DeFi लेंडिंग
क्रिप्टो लेंडिंग दो तरह के प्लेटफ़ॉर्म पर होती है:
लोग बेचने के बजाय उधार क्यों लेते हैं?
क्रिप्टो के बदले उधार लेना असल में एक वेल्थ से जुड़ा फैसला है, न कि सट्टेबाज़ी का। सबसे आम कारणों में शामिल हैं:
1. लंबे समय तक निवेशित बने रहना
Bitcoin बेचने का मतलब है भविष्य में मिलने वाले फायदे को छोड़ देना। उधार लेने से आपको संभावित ग्रोथ का फ़ायदा मिलता रहता है.
2. लिक्विडिटी तक पहुंच
बड़ी खरीदारी, कैश फ़्लो या नए इन्वेस्टमेंट के लिए — अपने मुख्य एसेट बेचे बिना.
3. फ़्लेक्सिबल रिपेमेंट
Nexo सहित कई प्लेटफ़ॉर्म आपको अपनी गति से चुकाने की सुविधा देते हैं. जब तक आप खुद न चुनें, तब तक कोई तय शेड्यूल नहीं है.
4. टैक्सेबल इवेंट से बचना
कुछ अधिकार क्षेत्रों में क्रिप्टो बेचना एक टैक्सेबल इवेंट बना सकता है. उधार लेने से लॉन्ग-टर्म होल्डर अपने एसेट तुरंत बेचे बिना लिक्विडिटी तक पहुंच सकते हैं, जो स्ट्रैटेजिक प्लानिंग के लिए उपयोगी हो सकता है.
2026 में क्रिप्टो लेंडिंग ज़्यादा परिपक्व क्यों महसूस होती है?
कई बदलावों ने क्रिप्टो लेंडिंग को ज़्यादा संरचित और पूर्वानुमेय बना दिया है:
- प्रमुख वित्तीय क्षेत्रों में अधिक स्पष्ट फ्रेमवर्क
- ज़्यादा मज़बूत कस्टडी मानक
- जोखिम को लेकर बेहतर पारदर्शिता
- LTV को ट्रैक और मैनेज करने के लिए यूज़र के पास ज़्यादा टूल
- लॉन्ग-टर्म होल्डर का बड़ा आधार
- क्रिप्टो को प्रोडक्टिव कोलेटरल के रूप में इस्तेमाल करने में बढ़ती इंस्टिट्यूशनल दिलचस्पी
क्रिप्टो लेंडिंग आधुनिक वेल्थ मैनेजमेंट का हिस्सा बनती जा रही है.
एक नया विकल्प: Zero-interest Credit
स्टैंडर्ड क्रिप्टो-समर्थित ऋण पर उधार लेने के पल से ही ब्याज लगना शुरू हो जाता है. लेकिन एक नई संरचना अलग तरह से काम करती है—और इसके ट्रेड-ऑफ़ को समझना ज़रूरी है।
Zero-interest Credit के साथ, आप 0% ब्याज दर पर उधार लेते हैं और कोई चालू ब्याज शुल्क नहीं लगता. बदले में, आपके लोन में आपके कोलेटरल पर दो पहले से तय प्राइस सीमाएँ होती हैं: एक न्यूनतम रिपेमेंट प्राइस और एक अधिकतम रिपेमेंट प्राइस.
व्यवहार में इनका मतलब यह है:
- न्यूनतम रिपेमेंट प्राइस — वह फ़्लोर जिसके नीचे आपकी पोज़िशन को मिड-टर्म में लिक्विडेट नहीं किया जा सकता. यह आपको मार्केट में तेज़ गिरावट के दौरान स्टैंडर्ड लोन में अचानक आने वाली मार्जिन कॉल से बचाता है.
- Maximum Repayment Price — वह सीमा जिस पर आप अपने गेन लॉक कर सकते हैं. अगर आपका कोलेटरल इस स्तर से ऊपर बढ़ता है, तो आप असीमित ऊपरी लाभ हासिल करने के बजाय उसी प्राइस पर बाहर निकल जाते हैं.
इन दोनों के बीच, आपका क्रेडिट रिपेमेंट डेट पर मार्केट प्राइस पर सेटल होता है. आप स्टेबलकॉइन में चुका सकते हैं और अपना कोलेटरल बनाए रख सकते हैं, या किसी अन्य अवधि के लिए रिन्यू कर सकते हैं. क्रेडिट सक्रिय रहने के दौरान कोई मार्जिन कॉल या लिक्विडेशन नहीं होता. अवधि 5 दिन से लेकर 12 महीने तक होती है, जिसमें BTC, ETH, SOL, या XRP को कोलेटरल के रूप में इस्तेमाल किया जा सकता है.
तो यह सौदा सीधा है: आप कुछ प्राइस अपसाइड छोड़ते हैं, बदले में आपको ज़ीरो इंटरेस्ट कॉस्ट और तय, लिक्विडेशन-मुक्त शर्तें मिलती हैं.
यह कब उपयुक्त है:
- आपको अभी लिक्विडिटी चाहिए, लेकिन आपको उम्मीद है कि रिपेमेंट तक आपकी क्रिप्टो एक तय प्राइस रेंज के भीतर ही रहेगी.
- आप किसी बड़ी खरीदारी या टैक्स योग्य घटना के समय का प्रबंधन कर रहे हैं और शुरुआत से ही स्पष्ट रिपेमेंट संरचना चाहते हैं।
- आप अधिकतम अपसाइड की तलाश के बजाय लागत को लेकर निश्चितता को प्राथमिकता देते हैं।
एक स्टैंडर्ड क्रेडिट लाइन आपके लिए कब बेहतर हो सकती है:
- आप बिना किसी सीमा के प्राइस ग्रोथ का पूरा लाभ चाहते हैं.
- आप बिना किसी तय अवधि के एक लचीली, खुली उधार व्यवस्था को प्राथमिकता देते हैं.
- आपकी प्राथमिकता फ़िक्स्ड-टर्म संरचना के बजाय कम LTV पर सबसे कम संभव दर पाना है.
कोई भी तरीका स्वाभाविक रूप से दूसरे से बेहतर नहीं है. ये अलग-अलग लक्ष्यों को पूरा करते हैं — एक लागत की निश्चितता को प्राथमिकता देता है, दूसरा लचीलेपन और असीमित अपसाइड को.
Nexo एक स्टैंडर्ड Crypto Credit Line और एक स्ट्रक्चर्ड Zero-interest Credit दोनों ऑफ़र करता है — हर एक अलग-अलग उधार लक्ष्यों के लिए उपयुक्त है. दोनों की तुलना करें और देखें कि आपकी स्थिति के लिए कौन सा उपयुक्त है.
Nexo कहाँ फिट बैठता है.
Galaxy Research की Q1 2026 रिपोर्ट में कुल लोन वॉल्यूम के आधार पर #3 रैंक के CeFi लेंडर के रूप में सूचीबद्ध Nexo, एक क्रिप्टो-समर्थित Credit Line ऑफर करता है जिससे आप अपने डिजिटल एसेट्स को कोलेटरल के रूप में उपयोग करके फ़ंड एक्सेस कर सकते हैं। अपने Bitcoin, Ethereum, या अन्य एसेट्स को बेचने के बजाय, आप उन्हें अपने अकाउंट में जोड़ते हैं, और Nexo तुरंत उनकी मौजूदा वैल्यू के आधार पर यह कैलकुलेट कर देता है कि आप कितना क्रेडिट अनलॉक कर सकते हैं.
प्लेटफ़ॉर्म की खूबियों में से एक यह है कि आप अपने पूरे क्रिप्टो पोर्टफ़ोलियो के बदले उधार ले सकते हैं.
आप BTC, ETH, और 90 से ज़्यादा सपोर्टेड एसेट्स को एक ही Credit Line के तहत जोड़ सकते हैं, जिससे आप सिर्फ़ एक एसेट पर नहीं, बल्कि अपनी सभी होल्डिंग्स की सामूहिक वैल्यू के आधार पर लिक्विडिटी एक्सेस कर सकते हैं. इससे यूज़र्स को सिक्योरिटी के तौर पर केवल एक एसेट पर निर्भर रहने के बजाय, डाइवर्सिफाइड पोर्टफ़ोलियो का अधिकतम लाभ उठाने में मदद मिलती है।
अप्रूवल अपने आप हो जाता है क्योंकि आपकी क्रिप्टो ही सिक्योरिटी के तौर पर काम करती है। कोई क्रेडिट चेक नहीं होता और कोई फिक्स्ड रिपेमेंट शेड्यूल भी नहीं — आप जब चाहें, आंशिक रूप से या पूरी तरह चुका सकते हैं, बशर्ते आपकी Credit Line के साथ पर्याप्त कोलेटरल बना रहे।
ब्याज दरें सालाना 1.9% से शुरू होती हैं, जो आपके लॉयल्टी टियर और आपके द्वारा बनाए रखे जाने वाले लोन-टू-वैल्यू (LTV) अनुपात पर निर्भर करती हैं।
Nexo आपको रियल टाइम में अपने LTV को ट्रैक करने, अलर्ट सेट करने और यह देखने के टूल भी देता है कि मार्केट में होने वाले बदलाव आपकी पोज़िशन को कैसे प्रभावित करते हैं।
अगर कीमतों में बदलाव होता है, तो आप और कोलेटरल जोड़ सकते हैं, अपने बैलेंस का कुछ हिस्सा चुका सकते हैं, या सिस्टम को आपके द्वारा जोड़ी गई क्रिप्टो का उपयोग करके अपने आप एक हिस्से का सेटलमेंट करने दे सकते हैं।
यह इन्वेस्टेड रहते हुए लिक्विडिटी पाने का एक लचीला और सुव्यवस्थित तरीका है — यह उन लोगों के लिए बनाया गया है जो अपने डिजिटल एसेट्स को उसी स्पष्टता और नियंत्रण के साथ मैनेज करना चाहते हैं, जिसकी उन्हें पारंपरिक वित्त से अपेक्षा होती है।
निष्कर्ष
क्रिप्टो लेंडिंग सिर्फ एक दिलचस्प फीचर से कहीं बढ़कर है। यह एक सोच है।
यह आपके पास मौजूद चीज़ों का रणनीतिक तरीके से उपयोग करने के बारे में है, चाहे आपको लिक्विडिटी चाहिए हो, डेली रिवार्ड चाहिए हों, या बस अपनी लॉन्ग-टर्म होल्डिंग्स को अपने लिए काम में लाना हो।
यह पारंपरिक वित्त की सोच को डिजिटल एसेट्स की सुविधा के साथ जोड़ता है: एक ऐसा सिस्टम जो अवसर, ज़िम्मेदारी और लॉन्ग-टर्म सोच पर आधारित है।
2025 में आधुनिक क्रिप्टो वेल्थ मैनेजमेंट का यही रूप है।
अक्सर पूछे जाने वाले प्रश्न
1. क्या क्रिप्टो लेंडिंग सुरक्षित है?
इसमें वास्तविक जोखिम होते हैं: कीमतों में गिरावट से मार्जिन कॉल या ऑटोमैटिक रिपेमेंट हो सकता है। कम LTV पर उधार लेने और स्पष्ट कस्टडी प्रैक्टिस वाले एक स्थापित प्लेटफ़ॉर्म को चुनने से ये जोखिम कम हो जाते हैं, लेकिन पूरी तरह खत्म नहीं होते।
2. अगर आप क्रिप्टो लोन वापस नहीं चुकाते हैं, तो क्या होता है?
ज़्यादातर क्रिप्टो Credit Lines में कोई फिक्स्ड ड्यू डेट नहीं होती, इसलिए आप कोई पेमेंट "मिस" नहीं करते। हालांकि, ब्याज जुड़ता रहता है, जिससे समय के साथ आपका LTV बढ़ जाता है। अगर आपका LTV प्लेटफ़ॉर्म की तय सीमा तक पहुंच जाता है, तो लोन चुकाने के लिए आपके कोलेटरल का एक हिस्सा इस्तेमाल किया जाता है।
3. क्रिप्टो लेंडिंग और क्रिप्टो लोन में क्या अंतर है?
"क्रिप्टो लेंडिंग" पूरे मार्केट को दर्शाता है, जिसमें कमाई के लिए लेंडिंग और उधार लेना, दोनों शामिल हैं। क्रिप्टो लोन उधार लेने वाला पक्ष है: आप क्रिप्टो को कोलेटरल के तौर पर प्लेज करते हैं और बदले में कैश या स्टेबलकॉइन प्राप्त करते हैं।
4. क्या क्रिप्टो लेंडिंग फायदे का सौदा है?
अगर आप क्रिप्टो को लॉन्ग टर्म के लिए होल्ड करते हैं और बिना बेचे कैश एक्सेस करना चाहते हैं, या अपनी होल्डिंग्स पर कमाई करना चाहते हैं, तो यह एक अच्छा विकल्प हो सकता है। अगर आपके लिए तेज गिरावट के दौरान कोलेटरल जोड़ना मुश्किल होगा या आपको गारंटीड रिटर्न चाहिए, तो यह सही विकल्प नहीं है।
ये सामग्रियां दुनिया भर में उपलब्ध हैं, और इस जानकारी की उपलब्धता का मतलब यह नहीं है कि वर्णित सेवाओं तक पहुंच प्राप्त है, क्योंकि ये सेवाएं कुछ अधिकार क्षेत्रों में उपलब्ध नहीं हो सकती हैं। ये सामग्रियाँ केवल सामान्य जानकारी के उद्देश्य से हैं और इन्हें वित्तीय, कानूनी, कर, या निवेश सलाह, ऑफ़र, आग्रह, सिफ़ारिश, या किसी भी Nexo सेवा के उपयोग के समर्थन के रूप में नहीं माना जाना चाहिए, और ये पर्सनलाइज़्ड नहीं हैं, न ही किसी विशेष निवेश उद्देश्य, वित्तीय स्थिति, या ज़रूरत को दर्शाने के लिए किसी भी तरह से तैयार की गई हैं। डिजिटल एसेट्स में उच्च स्तर का जोखिम होता है, जिसमें अस्थिर मार्केट प्राइस डायनेमिक्स, नियामक बदलाव और तकनीकी प्रगति शामिल हैं, लेकिन यह इन्हीं तक सीमित नहीं है। डिजिटल एसेट्स का पिछला प्रदर्शन भविष्य के नतीजों का विश्वसनीय संकेतक नहीं है। डिजिटल एसेट्स पैसा या लीगल टेंडर नहीं हैं, इन्हें सरकार या किसी केंद्रीय बैंक का समर्थन प्राप्त नहीं है, और इनमें से अधिकांश का कोई अंतर्निहित एसेट, राजस्व स्रोत, या मूल्य का अन्य स्रोत नहीं है। व्यक्तिगत परिस्थितियों के आधार पर स्वतंत्र निर्णय का इस्तेमाल करना चाहिए, और कोई भी फैसला लेने से पहले किसी योग्य पेशेवर से सलाह लेने की सिफ़ारिश की जाती है।