Crypto লেন্ডিং কী, এবং এটি কীভাবে কাজ করে?
আপডেট করা হয়েছে: 26 অক্টোবর, 2026
ক্রিপ্টো লেন্ডিং হলো একটি লেন্ডিং ব্যবস্থার মাধ্যমে আপনার ডিজিটাল অ্যাসেটসমূহকে কাজে লাগানোর একটি উপায়। এর দুটি দিক আছে: আপনি আপনার ক্রিপ্টো ধার দিয়ে তার উপর সুদ আয় করতে পারেন, অথবা আপনার ক্রিপ্টোকে কোল্যাটেরাল হিসেবে ব্যবহার করে তা বিক্রি না করেই নগদ অর্থ বা স্ট্যাবলকয়েনের সুবিধা পেতে ধার নিতে পারেন।
দুটিই তাদের ঐতিহ্যবাহী আর্থিক সমতুল্যের মতো কাজ করে, অর্থাৎ একটি সঞ্চয় অ্যাকাউন্ট এবং একটি সুরক্ষিত ঋণের মতো, তবে এখানে অ্যাসেট হিসেবে থাকে ক্রিপ্টো। প্রতিটি দিক কীভাবে কাজ করে, প্ল্যাটফর্মের প্রধান ধরনগুলো কী কী, এবং শুরু করার আগে যে ঝুঁকিগুলো বোঝা দরকার, তা এখানে দেওয়া হলো।
ক্রিপ্টো লেন্ডিংয়ের দুটি দিক
লেন্ডিং (আয় করা): আপনি একটি প্ল্যাটফর্মে ক্রিপ্টো যোগ করেন, আর তা সময়ের সাথে আপনাকে সুদ প্রদান করে। প্ল্যাটফর্মটি সেই অ্যাসেটসমূহকে কাজে লাগায়, যেমন, কোল্যাটেরাল প্লেজ করা ধারগ্রহীতাদের কাছে সেগুলো ধার দিয়ে। অ্যাসেট, প্ল্যাটফর্ম এবং মেয়াদ অনুযায়ী রেট ভিন্ন হয়।
ধার নেওয়া: আপনি ক্রিপ্টো কোল্যাটেরাল হিসেবে প্লেজ করেন, এবং প্ল্যাটফর্ম তার মূল্যের ভিত্তিতে একটি নির্দিষ্ট সীমা পর্যন্ত নগদ অর্থ বা স্ট্যাবলকয়েনের সুবিধা দেয়। আপনি আপনার ক্রিপ্টো নিজের কাছে রাখেন এবং শুধুমাত্র যা ধার নেন তার উপরই সুদ পরিশোধ করেন।
২০২৬ সালে মানুষ কেন ক্রিপ্টো লেন্ডিং নিয়ে আগ্রহী?
ক্রিপ্টো লেন্ডিং তাদের কাছে আকর্ষণীয় যারা দীর্ঘমেয়াদে তাদের ডিজিটাল অ্যাসেটসমূহের উপর বিশ্বাস রাখেন, কিন্তু একই সাথে আর্থিক নমনীয়তাও চান।
নগদ অর্থের প্রয়োজন হলেই বারবার Bitcoin বিক্রি করলে আপনার কৌশল ভেঙে পড়ে। এতে ভবিষ্যতের মূল্যবৃদ্ধির সুবিধা হাতছাড়া হয়ে যায়, আপনি যেখানে থাকেন তার উপর নির্ভর করে করযোগ্য ঘটনা ঘটতে পারে, এবং আপনার গড়ে তোলা দীর্ঘমেয়াদি পরিকল্পনা ব্যাহত হয়।
ক্রিপ্টো লেন্ডিং একটি ভিন্ন পদ্ধতির সুযোগ দেয়: আপনার মালিকানাধীন সম্পদ বিক্রি না করেই লিকুইডিটি আনলক করুন।
এটি সেই কৌশলের প্রতিফলন যা সম্পদশালী বিনিয়োগকারীরা সবসময় ব্যবহার করে এসেছেন — তাদের অ্যাসেটসমূহ বিক্রি না করে বরং সেগুলোর মূল্যকে কাজে লাগিয়ে।
ধার নেওয়া কীভাবে কাজ করে?
ক্রিপ্টোর বিপরীতে ধার নেওয়া একটি স্পষ্ট প্রক্রিয়া অনুসরণ করে:
- আপনি ডিজিটাল অ্যাসেটসমূহ যোগ করেন, যেমন সিকিউরিটি হিসেবে Bitcoin।
- প্ল্যাটফর্মটি তাদের মূল্য মূল্যায়ন করে এবং আপনাকে তার চেয়ে কম পরিমাণ ক্রেডিটের সুবিধা দেয়। উদাহরণস্বরূপ: $100,000 মূল্যের Bitcoin যোগ করুন → $50,000 পরিমাণ ক্রেডিট পান।
- আপনার “লোন-টু-ভ্যালু” (LTV) অনুপাত দেখায় যে আপনি যোগ করা ক্রিপ্টোর মূল্যের তুলনায় কত ধার নিয়েছেন। সেই ক্ষেত্রে, আপনার LTV ५०%।
মার্কেট স্থিতিশীল থাকলে বা বাড়লে, আপনার পজিশন আরও নিরাপদ হয়ে ওঠে। মার্কেট পড়ে গেলে আপনার LTV বেড়ে যায়, অর্থাৎ একই পরিমাণ ক্রেডিট সাপোর্ট করতে আপনাকে আপনার সিকিউরিটির আরও বড় অংশ ব্যবহার করতে হয়।
বেশিরভাগ প্ল্যাটফর্ম আপনার LTV কোনো লিমিটের কাছাকাছি গেলে আগেই আপনাকে জানিয়ে দেয়। এমন পরিস্থিতিতে আপনি হয় আরও ক্রিপ্টো যোগ করে আপনার কোল্যাটেরাল বাড়াতে পারেন, নয়তো আপনার বকেয়া ব্যালেন্সের একটি অংশ পরিশোধ করতে পারেন।
আপনি যদি কোনো পদক্ষেপ না নেন এবং মার্কেট পড়তে থাকে, তাহলে প্ল্যাটফর্ম স্বয়ংক্রিয়ভাবে আপনার ক্রিপ্টোর একটি ছোট অংশ ব্যবহার করে ক্রেডিটের কিছু অংশ পরিশোধ করতে পারে। এভাবেই পুরো ব্যবস্থাটি আর্থিকভাবে সুষম থাকে।
Bitcoin বাড়লে বা কমলে LTV কীভাবে পরিবর্তিত হয়, এবং কীভাবে মার্জিন কলের ঝুঁকি এড়িয়ে চলবেন, তার ধাপে ধাপে উদাহরণের জন্য দেখুন আমাদের Bitcoin-ব্যাকড লোন কীভাবে কাজ করে সংক্রান্ত গাইড।
রিপেমেন্ট ও সুদ আসলে কীভাবে কাজ করে?
আপনার ক্রিপ্টোর বিপরীতে ধার নেওয়ার কথা ভাবলে সাধারণত সঙ্গে সঙ্গে দুটি প্রশ্ন মাথায় আসে:
“আমাকে কি নির্দিষ্ট সময়সূচী অনুযায়ী এটি পরিশোধ করতে হবে?" এবং "সুদ কীভাবে ধার্য করা হয়?”
এটি বোঝার সবচেয়ে সহজ উপায় এখানে দেওয়া হলো।
१. রিপেমেন্ট সাধারণত নমনীয়
ক্রিপ্টো-ব্যাকড Credit Line-এর ক্ষেত্রে আপনাকে প্রথাগত মাসিক পেমেন্ট সময়সূচীতে আবদ্ধ থাকতে হয় না। Nexo-র মতো প্ল্যাটফর্মে আপনি পরিশোধ করতে পারেন:
- আপনার যখন ইচ্ছা
- যেকোনো পরিমাণে
- আপনার নিজের গতিতে
প্রথাগত অর্থে এখানে কোনো “মিসড পেমেন্ট” নেই, কারণ পরিশোধের কোনো নির্দিষ্ট তারিখ নেই। গুরুত্বপূর্ণ বিষয় হলো আপনার ক্রেডিট ব্যালেন্স যেন যথেষ্ট কোল্যাটেরাল দ্বারা সমর্থিত থাকে।
ব্যাংক লোন নেওয়ার বদলে নিজের অ্যাসেটের বিপরীতে ধার নেওয়ার মতো ভাবুন এটিকে — সময় নির্ধারণের নিয়ন্ত্রণ থাকে আপনার হাতে।
আপনার আয় একেবারে নিয়মিত না হলে, বা আপনি যদি দীর্ঘমেয়াদি কৌশলের অংশ হিসেবে Credit Line ব্যবহার করেন, তাহলে এটি বিশেষভাবে সহায়ক।
२. আপনি যা আসলে ধার নেন, শুধু তার উপরেই সুদ ধার্য হয়
আরেকটি সাধারণ প্রশ্ন:
“আমি যদি আমার ক্রিপ্টো দিয়ে Credit Line সুরক্ষিত করি, তাহলে কি পুরো কোল্যাটেরালের উপর সুদ দিতে হবে?”
না। আপনার যোগ করা ক্রিপ্টোর মোট মূল্যের উপর নয়, বরং শুধু যে পরিমাণ আসলে উত্তোলন করেন, তার উপরেই সুদ দেন।
Example:
- আপনি $100,000 মূল্যের 1 BTC যোগ করেন।
- আপনি $50,000 ধার নেন।
আপনি শুধু $50,000-এর উপর সুদ দেন — পুরো $100,000-এর উপর নয়।
সুদ প্রতিদিন যোগ হয়, ফলে এটি ট্র্যাক করা সহজ হয়। আপনি ব্যালেন্সের একটি অংশ পরিশোধ করলে, বকেয়া সুদও স্বাভাবিকভাবে কমে যায়।
3. আপনি একাধিক উপায়ে পরিশোধ করতে পারেন
মানুষ আরও যা জিজ্ঞাসা করে:
“আমি যে কারেন্সিতে ধার নিয়েছি, সেই একই কারেন্সিতে কি পরিশোধ করতে হবে?”
Nexo-এর মতো প্ল্যাটফর্ম আপনাকে বিকল্প দেয়:
- আপনি যে কারেন্সিতে ধার নিয়েছেন সেটিতেই পরিশোধ করুন (যেমন স্ট্যাবলকয়েন)
- আপনার হোল্ড করা অন্য ক্রিপ্টো দিয়ে পরিশোধ করুন
- আপনার ব্যাংক অ্যাকাউন্টের ফান্ডস দিয়ে পরিশোধ করুন
এই নমনীয়তাই ক্রিপ্টো লেন্ডিং-এর প্রবৃদ্ধির একটি কারণ — মানুষ তাদের ডিজিটাল অ্যাসেটসমূহ যেভাবে পরিচালনা করেন, এটি সেভাবেই মানিয়ে নেয়।
প্রচলিত এবং ক্রিপ্টো লেন্ডিং—উভয় ক্ষেত্রেই, আপনি কোনো অ্যাসেটের বিপরীতে ধার নিলে সেটি বিক্রি হয় না — আপনি যখন ফান্ডস অ্যাক্সেস করেন, তখন এটি সিকিউরিটি হিসেবে হোল্ড করা থাকে। আপনি যে সুদ দেন, তা মূলত অ্যাসেটটি হাতছাড়া না করেই সেই লিকুইডিটি ব্যবহারের খরচ।
আর ক্রিপ্টো মার্কেট যেহেতু সার্বক্ষণিক চালু থাকে, তাই আপনি আপনার কোল্যাটেরাল সমন্বয় করতে, আগেভাগে পরিশোধ করতে, বা রিয়েল টাইমে আপনার পজিশন ট্র্যাক করতে পারেন—এতে আপনি আপনার ধার নেওয়ার ক্ষেত্রে অনেকের অভ্যস্ততার চেয়ে বেশি দৃশ্যমানতা ও নমনীয়তা পান।
অনেক দীর্ঘমেয়াদি হোল্ডারের কাছে, এই ট্রেডঅফটি সার্থক। তারা ভবিষ্যৎ মূল্যবৃদ্ধির সম্ভাবনা ধরে রাখেন, বিনিয়োগ বজায় রাখেন, এবং প্রয়োজনের সময় ফান্ডসও অ্যাক্সেস করতে পারেন।
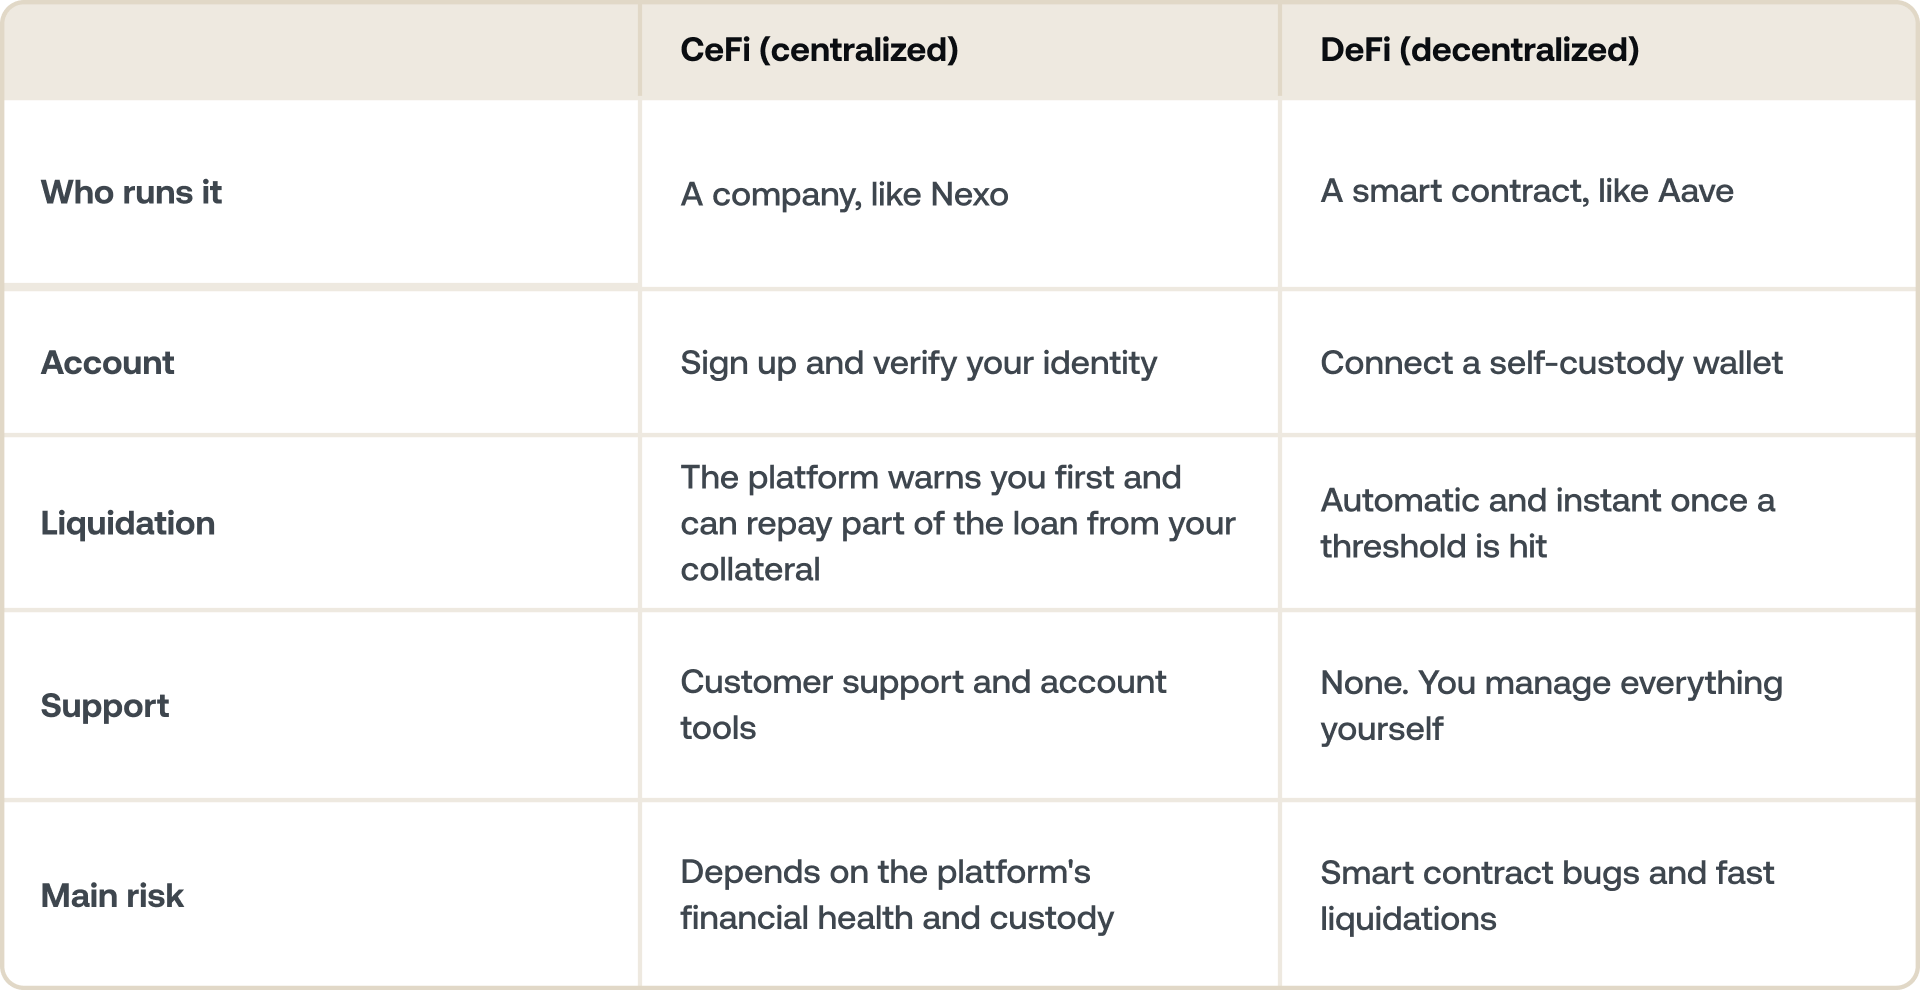
CeFi বনাম DeFi লেন্ডিং
ক্রিপ্টো লেন্ডিং দুই ধরনের প্ল্যাটফর্মে হয়ে থাকে:
বিক্রি না করে মানুষ কেন ধার নেয়?
ক্রিপ্টোর বিপরীতে ধার নেওয়া মূলত একটি সম্পদ-সংক্রান্ত সিদ্ধান্ত, কোনো অনুমানভিত্তিক সিদ্ধান্ত নয়। সবচেয়ে সাধারণ কারণগুলোর মধ্যে রয়েছে:
1. দীর্ঘমেয়াদে বিনিয়োগ ধরে রাখা
Bitcoin বিক্রি করা মানে ভবিষ্যতের সম্ভাব্য মূল্যবৃদ্ধি হাতছাড়া করা। ধার নিলে সম্ভাব্য প্রবৃদ্ধির সুযোগ বজায় থাকে।
2. লিকুইডিটির সুযোগ
বড় খরচ, ক্যাশ ফ্লো, বা নতুন বিনিয়োগের জন্য — মূল অ্যাসেট বিক্রি না করেই।
3. নমনীয় রিপেমেন্ট
Nexo-সহ অনেক প্ল্যাটফর্মে আপনি নিজের সুবিধামতো সময়ে পরিশোধ করতে পারেন। আপনি না চাইলে কোনো নির্দিষ্ট সময়সূচি থাকে না।
4. করযোগ্য ঘটনা এড়ানো
কিছু আইনব্যবস্থায় ক্রিপ্টো বিক্রি করলে তা করযোগ্য ঘটনা হিসেবে গণ্য হতে পারে। ধার নেওয়ার মাধ্যমে দীর্ঘমেয়াদি হোল্ডাররা নিজেদের অ্যাসেট তাৎক্ষণিকভাবে বিক্রি না করেই লিকুইডিটি পেতে পারেন, যা কৌশলগত পরিকল্পনার জন্য কার্যকর হতে পারে।
২০২৬ সালে ক্রিপ্টো লেন্ডিং কেন আরও পরিণত মনে হচ্ছে?
বেশ কিছু পরিবর্তন ক্রিপ্টো লেন্ডিংকে আরও সুগঠিত ও পূর্বাভাসযোগ্য করে তুলেছে:
- প্রধান আর্থিক অঞ্চলগুলোতে স্পষ্টতর কাঠামো
- আরও শক্তিশালী কাস্টডি মানদণ্ড
- ঝুঁকি সম্পর্কে আরও উন্নত স্বচ্ছতা
- ব্যবহারকারীদের LTV ট্র্যাক ও পরিচালনা করার জন্য আরও বেশি টুল
- দীর্ঘমেয়াদি হোল্ডারদের বৃহত্তর ভিত্তি
- উৎপাদনশীল কোল্যাটেরাল হিসেবে ক্রিপ্টো ব্যবহারে ক্রমবর্ধমান প্রাতিষ্ঠানিক আগ্রহ
ক্রিপ্টো লেন্ডিং আধুনিক সম্পদ ব্যবস্থাপনার অংশ হয়ে উঠছে।
একটি নতুন বিকল্প: Zero-interest Credit
স্ট্যান্ডার্ড ক্রিপ্টো-সমর্থিত ঋণে ধার নেওয়ার মুহূর্ত থেকেই সুদ ধার্য হয়। তবে একটি নতুন কাঠামো ভিন্নভাবে কাজ করে—এবং এর ট্রেড-অফ সম্পর্কে জানা গুরুত্বপূর্ণ।
Zero-interest Credit-এর মাধ্যমে আপনি 0% সুদের রেটে ধার নেন, কোনো চলমান সুদ চার্জ ছাড়াই। বিনিময়ে, আপনার ঋণের সাথে কোল্যাটেরালের ওপর দুটি পূর্বনির্ধারিত মূল্যসীমা যুক্ত থাকে: একটি সর্বনিম্ন রিপেমেন্ট মূল্য এবং একটি সর্বোচ্চ রিপেমেন্ট মূল্য।
এগুলোর বাস্তব অর্থ কী, দেখে নিন:
- সর্বনিম্ন রিপেমেন্ট মূল্য — এই সীমার নিচে আপনার পজিশন মেয়াদের মাঝামাঝি সময়ে লিকুইডেট করা যাবে না। মার্কেটের তীব্র পতনের সময় স্ট্যান্ডার্ড লোনে যে আকস্মিক মার্জিন কল আসে, তা থেকে এটি আপনাকে সুরক্ষা দেয়।
- Maximum Repayment Price — যে সর্বোচ্চ সীমায় আপনি লাভ লক-ইন করতে পারেন। আপনার কোল্যাটেরালের মূল্য এই স্তরের ওপরে উঠলে, আপনি সীমাহীন মুনাফা অর্জনের পরিবর্তে সেই মূল্যেই বেরিয়ে যান।
এই দুটির মধ্যে, আপনার ক্রেডিট রিপেমেন্ট তারিখে মার্কেট প্রাইসে সেটেল হয়। আপনি স্ট্যাবলকয়েনে পরিশোধ করে আপনার কোল্যাটেরাল রাখতে পারেন, অথবা আরেক মেয়াদের জন্য রিনিউ করতে পারেন। ক্রেডিট সক্রিয় থাকাকালীন কোনো মার্জিন কল বা লিকুইডেশন হয় না। মেয়াদ 5 দিন থেকে 12 মাস পর্যন্ত হতে পারে, যেখানে কোল্যাটেরাল হিসেবে থাকে BTC, ETH, SOL বা XRP।
তাই এই ট্রেডঅফটি সহজবোধ্য: শূন্য সুদের খরচ এবং পূর্বনির্ধারিত, লিকুইডেশন-মুক্ত শর্তের বিনিময়ে আপনি কিছুটা মূল্যবৃদ্ধির সুযোগ ছেড়ে দেন।
কখন এটি যুক্তিসঙ্গত:
- আপনি এখনই লিকুইডিটি চান, তবে প্রত্যাশা করেন যে রিপেমেন্টের আগ পর্যন্ত আপনার ক্রিপ্টো একটি নির্দিষ্ট মূল্যসীমার মধ্যে থাকবে।
- আপনি একটি বড় কেনাকাটা বা করযোগ্য ইভেন্টের সময় নির্ধারণ করছেন এবং শুরু থেকেই একটি স্পষ্ট রিপেমেন্ট কাঠামো চান।
- আপনি সর্বোচ্চ মুনাফার পেছনে ছোটার চেয়ে খরচের ক্ষেত্রে নিশ্চয়তা চান।
কখন একটি স্ট্যান্ডার্ড Credit Line আপনার জন্য বেশি উপযুক্ত হতে পারে:
- আপনি কোনো সীমা ছাড়াই মূল্যবৃদ্ধির সম্পূর্ণ সুযোগ চান।
- আপনি কোনো ফিক্সড টার্ম ছাড়া একটি নমনীয়, ওপেন-এন্ডেড ধার নেওয়ার ব্যবস্থা পছন্দ করেন।
- আপনার অগ্রাধিকার ফিক্সড-টার্ম কাঠামোর চেয়ে কম LTV-তে সর্বনিম্ন সম্ভাব্য রেট পাওয়া।
কোনো পদ্ধতিই সহজাতভাবে অন্যটির চেয়ে ভালো নয়। এগুলো ভিন্ন ভিন্ন লক্ষ্য পূরণ করে — একটি খরচের নিশ্চয়তাকে অগ্রাধিকার দেয়, অন্যটি নমনীয়তা এবং সীমাহীন মুনাফার সুযোগকে।
Nexo একটি স্ট্যান্ডার্ড crypto credit line এবং একটি স্ট্রাকচার্ড Zero-interest Credit উভয়ই অফার করে — প্রতিটি ভিন্ন ভিন্ন ঋণ গ্রহণের লক্ষ্যের জন্য উপযুক্ত। এগুলো তুলনা করে দেখুন কোনটি আপনার পরিস্থিতির জন্য উপযুক্ত।
Nexo কোথায় মানানসই।
Galaxy Research-এর Q1 2026 রিপোর্ট অনুযায়ী মোট লোন ভলিউমের ভিত্তিতে #3 নম্বর CeFi ঋণদাতা হিসেবে স্থান পাওয়া Nexo একটি ক্রিপ্টো-ব্যাকড Credit Line অফার করে, যা দিয়ে আপনি আপনার ডিজিটাল অ্যাসেটসমূহ কোল্যাটেরাল হিসেবে ব্যবহার করে ফান্ডস অ্যাক্সেস করতে পারেন। আপনার Bitcoin, Ethereum বা অন্যান্য অ্যাসেট বিক্রি করার পরিবর্তে, আপনি সেগুলো আপনার অ্যাকাউন্টে যোগ করেন, আর Nexo তাদের বর্তমান মূল্যের ভিত্তিতে আপনি কত ক্রেডিট আনলক করতে পারবেন তা তাৎক্ষণিকভাবে হিসাব করে দেয়।
প্ল্যাটফর্মটির অন্যতম শক্তি হলো আপনি আপনার সম্পূর্ণ ক্রিপ্টো পোর্টফোলিওর বিপরীতে ধার নিতে পারেন।
আপনি একটি মাত্র Credit Line-এর আওতায় BTC, ETH এবং 90টিরও বেশি সাপোর্টেড অ্যাসেট একত্রিত করতে পারেন, যার ফলে আপনি শুধু একটি অ্যাসেটের নয়, আপনার সামগ্রিক হোল্ডিংসের সম্মিলিত মূল্যের ভিত্তিতে লিকুইডিটি অ্যাক্সেস করতে পারেন। এটি ব্যবহারকারীদের সিকিউরিটি হিসেবে একটিমাত্র অ্যাসেটের ওপর নির্ভর না করে, বরং বৈচিত্র্যময় পোর্টফোলিও থেকে সর্বোচ্চ সুবিধা নিতে সাহায্য করে।
আপনার ক্রিপ্টোই সিকিউরিটি হিসেবে কাজ করে বলে অনুমোদন স্বয়ংক্রিয়ভাবে হয়ে যায়। কোনো ক্রেডিট চেক নেই, নেই কোনো নির্দিষ্ট রিপেমেন্ট সময়সূচি — আপনার সুবিধামতো যেকোনো সময় আংশিক বা সম্পূর্ণভাবে পরিশোধ করতে পারবেন, যতক্ষণ পর্যন্ত আপনার Credit Line-এর জন্য পর্যাপ্ত কোল্যাটেরাল বজায় থাকে।
ইন্টারেস্ট রেট শুরু হয় বার্ষিক 1.9% থেকে, যা আপনার লয়্যালটি টিয়ার এবং আপনি যে Loan-to-Value (LTV) অনুপাত বজায় রাখতে চান তার ওপর নির্ভর করে।
Nexo আপনাকে রিয়েল টাইমে আপনার LTV ট্র্যাক করার, অ্যালার্ট সেট করার এবং মার্কেটের ওঠানামা আপনার পজিশনকে কীভাবে প্রভাবিত করে তা দেখার জন্য টুলসও প্রদান করে।
দাম পরিবর্তন হলে, আপনি আরও কোল্যাটেরাল যোগ করতে পারেন, আপনার ব্যালেন্সের একটি অংশ পরিশোধ করতে পারেন, অথবা সিস্টেমকে আপনার যোগ করা ক্রিপ্টো ব্যবহার করে স্বয়ংক্রিয়ভাবে একটি অংশ নিষ্পত্তি করতে দিতে পারেন।
এটি বিনিয়োগ ধরে রাখার পাশাপাশি লিকুইডিটি পাওয়ার একটি নমনীয়, সুগঠিত উপায় — যারা ঐতিহ্যবাহী ফাইন্যান্স থেকে যে স্বচ্ছতা ও নিয়ন্ত্রণ প্রত্যাশা করেন, সেই একই মান নিয়ে নিজেদের ডিজিটাল অ্যাসেটসমূহ পরিচালনা করতে চান, তাদের জন্য এটি তৈরি।
সারকথা
ক্রিপ্টো লেন্ডিং নিছক একটি আকর্ষণীয় ফিচারের চেয়ে বেশি কিছু। এটি একটি মানসিকতা।
আপনি লিকুইডিটি চান, দৈনিক রিওয়ার্ড চান, নাকি কেবল আপনার দীর্ঘমেয়াদী হোল্ডিংসকে কাজে লাগাতে চান — বিষয়টি হলো আপনার মালিকানাধীন অ্যাসেটকে কৌশলগতভাবে ব্যবহার করা।
এটি ঐতিহ্যবাহী ফাইন্যান্সের যুক্তির সঙ্গে ডিজিটাল অ্যাসেটসমূহের নমনীয়তাকে মিশিয়ে দেয়: এমন একটি সিস্টেম যা সুযোগ, দায়িত্ববোধ এবং দীর্ঘমেয়াদী চিন্তাভাবনার ওপর গড়ে উঠেছে।
2025 সালে, আধুনিক ক্রিপ্টো সম্পদ ব্যবস্থাপনা দেখতে এমনই।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
1. ক্রিপ্টো লেন্ডিং কি নিরাপদ?
এতে প্রকৃত ঝুঁকি রয়েছে: দাম কমে গেলে মার্জিন কল বা স্বয়ংক্রিয় রিপেমেন্ট হতে পারে। কম LTV-তে ধার নেওয়া এবং স্পষ্ট কাস্টডি প্র্যাকটিস থাকা একটি প্রতিষ্ঠিত প্ল্যাটফর্ম বেছে নেওয়া এসব ঝুঁকি কমায়, তবে পুরোপুরি দূর করে না।
2. ক্রিপ্টো লোন পরিশোধ না করলে কী হয়?
বেশিরভাগ Crypto Credit Line-এ কোনো নির্দিষ্ট পরিশোধের তারিখ থাকে না, তাই আপনার কোনো পেমেন্ট "মিস" হয় না। তবে ইন্টারেস্ট জমা হতে থাকে, যা সময়ের সঙ্গে আপনার LTV বাড়িয়ে দেয়। আপনার LTV প্ল্যাটফর্মের নির্ধারিত সীমায় পৌঁছালে, আপনার কোল্যাটেরালের একটি অংশ লোন পরিশোধে ব্যবহার করা হয়।
3. ক্রিপ্টো লেন্ডিং এবং ক্রিপ্টো লোনের মধ্যে পার্থক্য কী?
"ক্রিপ্টো লেন্ডিং" বলতে পুরো মার্কেটকে বোঝায়, যার মধ্যে আয়ের জন্য লেন্ডিং এবং ধার নেওয়া—দুটোই অন্তর্ভুক্ত। ক্রিপ্টো লোন হলো ধার নেওয়ার দিক: আপনি ক্রিপ্টোকে কোল্যাটেরাল হিসেবে প্লেজ করেন এবং বিনিময়ে নগদ অর্থ বা স্ট্যাবলকয়েন গ্রহণ করেন।
4. ক্রিপ্টো লেন্ডিং কি আসলেই লাভজনক?
যদি আপনি দীর্ঘমেয়াদে ক্রিপ্টো হোল্ড করেন এবং বিক্রি না করেই নগদ অর্থ ব্যবহার করতে চান, অথবা আপনার হোল্ডিংস থেকে সুদ আয় করতে চান, তাহলে এটি আপনার জন্য উপযুক্ত হতে পারে। হঠাৎ দরপতনের সময় কোল্যাটেরাল যোগ করতে সমস্যা হলে বা নিশ্চিত রিটার্নের প্রয়োজন হলে, এটি আপনার জন্য উপযুক্ত নয়।
এই উপকরণগুলো বিশ্বব্যাপী অ্যাক্সেসযোগ্য, এবং এই তথ্যের প্রাপ্যতার মানে এই নয় যে বর্ণিত পরিষেবাগুলোর অ্যাক্সেস রয়েছে, কারণ এই পরিষেবাগুলো নির্দিষ্ট কিছু আইনব্যবস্থায় উপলব্ধ নাও থাকতে পারে। এই উপকরণগুলো শুধুমাত্র সাধারণ তথ্যের উদ্দেশ্যে তৈরি এবং এগুলোকে আর্থিক, আইনি, কর বা বিনিয়োগ সংক্রান্ত পরামর্শ, প্রস্তাব, অনুরোধ, সুপারিশ বা কোনো Nexo Services ব্যবহারের অনুমোদন হিসেবে বিবেচনা করা উচিত নয়, এবং এগুলো কোনোভাবেই পার্সোনালাইজড নয় বা নির্দিষ্ট বিনিয়োগ লক্ষ্য, আর্থিক পরিস্থিতি বা প্রয়োজন অনুযায়ী তৈরি করা হয়নি। ডিজিটাল অ্যাসেটসমূহ উচ্চ মাত্রার ঝুঁকির আওতাধীন, যার মধ্যে অস্থিতিশীল মার্কেট মূল্যের গতিবিধি, নিয়ন্ত্রণমূলক পরিবর্তন এবং প্রযুক্তিগত অগ্রগতি অন্তর্ভুক্ত, তবে এতেই সীমাবদ্ধ নয়। ডিজিটাল অ্যাসেটসমূহের অতীত পারফরম্যান্স ভবিষ্যৎ ফলাফলের নির্ভরযোগ্য সূচক নয়। ডিজিটাল অ্যাসেটসমূহ অর্থ বা বৈধ মুদ্রা নয়, এগুলো সরকার বা কোনো কেন্দ্রীয় ব্যাংক দ্বারা সমর্থিত নয়, এবং বেশিরভাগেরই কোনো অন্তর্নিহিত অ্যাসেট, আয়ের উৎস, বা মূল্যের অন্য কোনো উৎস নেই। ব্যক্তিগত পরিস্থিতির ভিত্তিতে স্বাধীন বিচার-বিবেচনা প্রয়োগ করা উচিত এবং যেকোনো সিদ্ধান্ত নেওয়ার আগে একজন যোগ্য পেশাদারের সাথে পরামর্শ নেওয়ার সুপারিশ করা হচ্ছে।