Крипто несиелеу экожүйесінің жұмыс принципі бір жерде түсіндірілген.
Жаңартылды: 2026 жылғы 26 қазан
Крипто несиелеу — цифрлық активтеріңізді несиелеу механизмі арқылы жұмыс істетудің бір жолы. Оның екі жағы бар: сіз криптоңызды несиеге беріп, одан пайыз таба аласыз немесе криптоңызды сатпай-ақ оны кепілге қойып, қолма-қол ақшаға не стейблкоинге қол жеткізу үшін қарыз ала аласыз.
Екеуі де дәстүрлі қаржыдағы ұқсас механизмдер — жинақ шоты мен кепілді несие — сияқты жұмыс істейді, тек активтің орнында крипто болады. Әр жақтың қалай жұмыс істейтінін, платформалардың негізгі түрлерін және бастамас бұрын түсінуге тиіс тәуекелдерді төменде қарастырайық.
Крипто несиелеудің екі жағы
Несиелеу (табыс табу): сіз платформаға крипто қосасыз, ал ол сізге уақыт өте пайыз төлейді. Платформа осы активтерді жұмысқа жұмсайды, мысалы, кепіл қоятын қарыз алушыларға оларды несиеге беру арқылы. Бағамдар активке, платформаға және мерзімге байланысты өзгеріп отырады.
Қарыз алу: сіз криптоны кепілге қоясыз, ал платформа оның құнына байланысты белгіленген лимитке дейін қолма-қол ақшаға немесе стейблкоинге қол жеткізу мүмкіндігін береді. Сіз криптоңызды сақтап қалып, тек алған қарызыңыз үшін ғана пайыз төлейсіз.
Неліктен адамдар 2026 жылы крипто несиелеуге мән береді?
Крипто несиелеу ұзақ мерзімді перспективада цифрлық активтеріне сенетін, бірақ сонымен бірге қаржылық икемділікті де қалайтын адамдарға қызықты.
Қолма-қол ақша қажет болған сайын Bitcoin сату стратегияңызды бұзады. Бұл болашақ баға өсіміне қатысу мүмкіндігіңізді жояды, тұратын жеріңізге байланысты салық салынатын жағдайларды тудыруы мүмкін және құрған ұзақ мерзімді жоспарыңызды бұзады.
Крипто несиелеу басқа жол ұсынады: иелігіңізде барды сатпай-ақ өтімділікті ашу.
Бұл бай инвесторлар әрқашан қолданып келген стратегияны қайталайды — активтерін сатудың орнына олардың құнын тиімді пайдалану.
Қарыз алу қалай жұмыс істейді?
Криптоны кепілге қойып қарыз алу нақты тәртіппен жүреді:
- Сіз Bitcoin сияқты цифрлық активтерді қауіпсіздік ретінде қосасыз.
- Платформа олардың құнын бағалайды және сізге соған қарағанда азырақ сомадағы несиеге қол жеткізу мүмкіндігін ұсынады. Мысалы: $100,000 құнындағы Bitcoin қосыңыз → $50,000 несиеге қол жеткізіңіз.
- «Несие-құн қатынасы» (LTV) сіз қосқан криптоның құнына қатысты қанша қарыз алғаныңызды көрсетеді. Бұл жағдайда сіздің LTV көрсеткішіңіз 50% болады.
Нарық тұрақты қалса немесе өссе, сіздің позицияңыз қауіпсіз бола түседі. Нарық құлдыраса, LTV деңгейіңіз көтеріледі, яғни сіз бірдей несие сомасын қамтамасыз ету үшін кепіліңіздің үлкенірек бөлігін пайдаланасыз.
Көптеген платформалар LTV деңгейіңіз шекке жақындаса, сізге алдын ала хабарлайды. Бұл кезде сіз кепілді арттыру үшін қосымша криптовалюта қоса аласыз немесе қарызыңыздың бір бөлігін өтей аласыз.
Егер әрекет етпесеңіз және нарық құлдырай берсе, платформа несиенің бір бөлігін өтеу үшін криптовалютаңыздың шағын бөлігін автоматты түрде пайдалануы мүмкін. Бұл келісімнің қаржылық тепе-теңдігін сақтап тұрады.
Bitcoin көтерілгенде немесе құлдырағанда LTV қалай өзгеретінін және маржалық ескерту аймағынан қалай аулақ болуға болатынын қадамдық мысалмен көру үшін Bitcoin кепілімен берілетін несиелердің қалай жұмыс істейтіні туралы нұсқаулықты қараңыз.
Өтеу мен сыйақы нақты қалай жұмыс істейді?
Криптовалютаңызды кепілге беріп қарыз алуды қарастырып жатсаңыз, әдетте бірден екі сұрақ туындайды:
«Мұны белгіленген кесте бойынша қайтаруым керек пе?» және «Сыйақы қалай есептеледі?”
Мұны түсінудің ең қарапайым жолы мынадай.
1. Өтеу әдетте икемді
Криптомен қамтамасыз етілген Credit Line бойынша сіз дәстүрлі ай сайынғы төлем кестесіне байланбайсыз. Nexo сияқты платформалар мынадай түрде өтеуге мүмкіндік береді:
- Қалаған уақытыңызда
- Кез келген сомада
- Өз қарқыныңызбен
Белгіленген төлем мерзімі болмағандықтан, дәстүрлі мағынадағы «өткізіп алған төлем» деген ұғым жоқ. Маңыздысы — несие балансыңыздың жеткілікті кепілмен қамтамасыз етілуін сақтау.
Мұны банктен несие алудың орнына өз активіңізді кепілге беріп қарыз алу деп елестетіңіз — уақытты сіз бақылайсыз.
Бұл әсіресе табысыңыз тұрақты болмаса немесе Credit Line-ды ұзақ мерзімді стратегияның бір бөлігі ретінде пайдаланып жүрсеңіз, өте қолайлы.
2. Сыйақы тек сіз нақты алған сомаға есептеледі
Тағы бір жиі қойылатын сұрақ:
«Credit Line-ды криптовалютаммен қамтамасыз етсем, бүкіл кепілге сыйақы төлеймін бе?”
Жоқ. Сіз тек нақты шығарып алған сомаңызға сыйақы төлейсіз, қосқан криптовалютаның жалпы құнына емес.
Example:
- Сіз құны $100,000 тұратын 1 BTC қосасыз.
- Сіз $50,000 қарыз аласыз.
Сіз тек $50,000 сомасына ғана пайыз төлейсіз — толық $100,000 сомасына емес.
Пайыз күн сайын есептеледі, сондықтан оны бақылау оңай. Баланстың бір бөлігін өтесеңіз, өтелуге тиісті пайыз мөлшері де азаяды.
3. Бірнеше жолмен өтеуге болады
Жиі қойылатын сұрақтар:
«Қарызды алған валютамда өтеуім керек пе?»
Nexo сияқты платформалар сізге таңдау мүмкіндігін береді:
- Қарызды алған валютаңызда өтеу (мысалы, стейблкоиндермен)
- Иеліктегі басқа криптовалютамен өтеу
- Банк шотыңыздағы қаражатпен өтеу
Осы икемділік крипто несиелеудің дамуының бір себебі — ол адамдардың цифрлық активтерін басқару тәсіліне бейімделеді.
Дәстүрлі несиелеуде де, крипто несиелеуде де активіңіз кепілге қойылғанда сатылмайды — ол қаражатқа қол жеткізу кезінде кепіл ретінде ұсталады. Сіз төлейтін пайыз — активтің өзінен бас тартпай, осы өтімділікті пайдаланудың құны ғана.
Крипто нарықтары тәулік бойы жұмыс істейтіндіктен, сіз кепілді реттей аласыз, мерзімінен бұрын өтей аласыз немесе позицияңызды нақты уақытта бақылай аласыз, бұл қарыз алу бойынша көптеген адамдарға әдеттегіден гөрі көбірек айқындық пен икемділік береді.
Көптеген ұзақ мерзімді ұстаушылар үшін бұл айырбас өзін ақтайды. Олар болашақ баға өсімінің әлеуетін сақтайды, инвестицияларын жалғастырады әрі қажет кезде қаражатқа қол жеткізе береді.
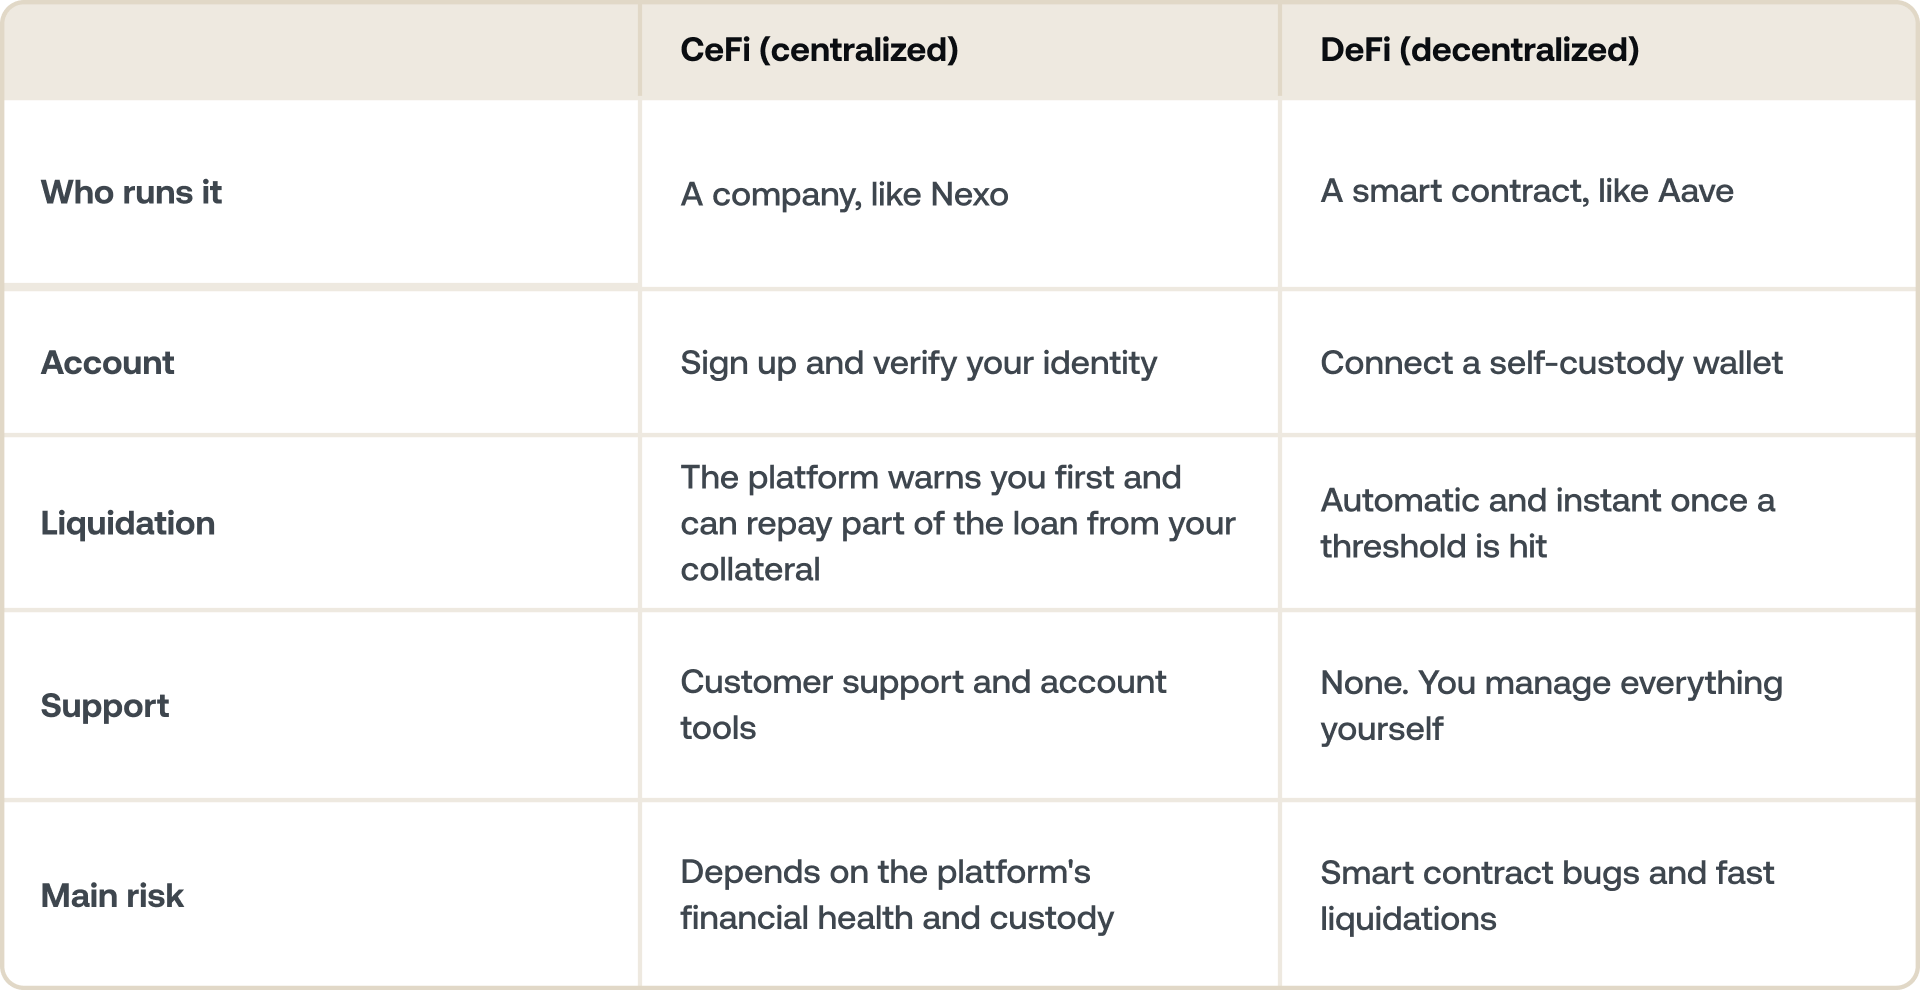
CeFi мен DeFi несиелеуін салыстыру
Крипто несиелеу екі түрлі платформада жүзеге асады:
Адамдар неге сатудың орнына қарыз алады?
Криптовалютаны кепілге қойып қарыз алу — бұл спекуляция емес, қаржылық таңдау. Ең жиі кездесетін себептерге мыналар жатады:
1. Ұзақ мерзімді инвестицияны сақтау
Bitcoin сату болашақ табыс әлеуетінен бас тартуды білдіреді. Қарыз алу сізге әлеуетті өсімге қатысу мүмкіндігін сақтайды.
2. Өтімділікке қолжетімділік
Ірі сатып алулар, ақша қаражатының қозғалысы немесе жаңа инвестициялар үшін — негізгі активтерді сатпай-ақ.
3. Икемді өтеу
Nexo-ны қоса алғанда, көптеген платформалар сізге өз қарқыныңызбен өтеуге мүмкіндік береді. Өзіңіз таңдамасаңыз, қатаң кесте болмайды.
4. Салық салынатын оқиғаны болдырмау
Кейбір юрисдикцияларда криптовалютаны сату салық салынатын оқиғаны тудыруы мүмкін. Қарыз алу ұзақ мерзімді ұстаушыларға активтерін дереу сатпай-ақ өтімділікке қол жеткізуге мүмкіндік береді, бұл стратегиялық жоспарлау үшін пайдалы болуы мүмкін.
2026 жылы крипто несиелеу неге анағұрлым жетілген көрінеді?
Бірнеше өзгеріс крипто несиелеуді анағұрлым құрылымды және болжамды етті:
- Негізгі қаржы аймақтарындағы айқынырақ нормативтік база
- Сақтау стандарттарының нығаюы
- Тәуекел бойынша жақсырақ ашықтық
- Пайдаланушыларға LTV-ні бақылау және басқару үшін көбірек құралдар
- Ұзақ мерзімді ұстаушылардың кеңірек базасы
- Институционалды инвесторлардың криптовалютаны тиімді кепіл ретінде пайдалануға деген қызығушылығының артуы
Крипто несиелеу заманауи қаржыны басқарудың бір бөлігіне айналып келеді.
Жаңа опция: Zero-interest Credit
Стандартты крипто активтермен қамтамасыз етілген несиелер қарыз алған сәттен бастап сыйақы есептейді. Бірақ жаңа құрылым басқаша жұмыс істейді — оның артықшылықтары мен кемшіліктерін түсінген жөн.
Zero-interest Credit көмегімен сіз 0% пайыздық бағаммен қарыз аласыз, ешқандай үздіксіз сыйақы есептелмейді. Есесіне, несиеңіз кепіліңізге қатысты алдын ала белгіленген екі баға шекарасымен беріледі: минималды өтеу бағасы және максималды өтеу бағасы.
Бұл іс жүсінде нені білдіреді:
- Минималды өтеу бағасы — сіздің позицияңыз мерзім ішінде таратылмайтын төменгі шек. Ол сізді нарықтың күрт құлдырауы кезінде стандартты кредиттерге тән кенет маржалық ескертулерден қорғайды.
- Maximum Repayment Price — пайданы бекітуге болатын шекті деңгей. Кепіліңіздің құны осы деңгейден асса, шексіз өсімді ұстап қалудың орнына сол баға бойынша шығасыз.
Екеуінің арасында кредитіңіз өтеу күнінде нарықтық баға бойынша есептеледі. Стейблкоинмен өтеп, кепіліңізді сақтап қалуға немесе кредитті жаңа мерзімге жаңартуға болады. Кредит белсенді болған уақытта маржалық ескертулер мен ликвидациялар болмайды. Мерзімдер 5 күннен 12 айға дейін созылады, кепіл ретінде BTC, ETH, SOL немесе XRP қолданылады.
Сонымен, таңдау қарапайым: сіз нөлдік пайыздық шығындар мен болжамды, ликвидациясыз шарттар үшін баға өсімінің бір бөлігінен бас тартасыз.
Бұл қашан тиімді:
- Сізге дәл қазір өтімділік қажет, бірақ криптоактивіңіз өтеуге дейін белгілі бір баға аралығында қалады деп күтесіз.
- Сіз ірі сатып алуды немесе салық салынатын оқиғаның мерзімін жоспарлап жүрсіз және алғашқы күннен бастап айқын өтеу құрылымын қалайсыз.
- Сіз ең жоғары пайдаға ұмтылудан гөрі шығындардың айқын болғанын қалайсыз.
Стандартты Credit Line сізге қашан көбірек сәйкес келеді:
- Сізге бағаның шексіз өсуінен толық пайда алу маңызды.
- Сіз бекітілген мерзімі жоқ, икемді, мерзімсіз қарыз алу шартын қалайсыз.
- Сіздің басты басымдығыңыз — бекітілген мерзімді құрылымнан гөрі төмен LTV кезіндегі ең төмен бағам.
Екі тәсілдің де бір-бірінен артықшылығы жоқ. Олар әртүрлі мақсаттарға қызмет етеді — бірі шығындардың айқындығын, екіншісі икемділік пен шектеусіз өсуді басымдыққа қояды.
Nexo стандартты crypto credit line және құрылымдалған Zero-interest Credit ұсынады — әрқайсысы әртүрлі қарыз алу мақсаттарына сәйкес келеді. Оларды салыстырып, өз жағдайыңызға қайсысы сәйкес келетінін көріңіз.
Nexo-ның алатын орны.
Galaxy Research компаниясының 2026 жылғы 1-тоқсан есебінде жалпы несие көлемі бойынша CeFi несие берушілер арасында #3 орынға ие болған Nexo цифрлық активтеріңізді кепілге қойып, қаражатқа қол жеткізуге мүмкіндік беретін криптомен қамтамасыз етілген Credit Line ұсынады. Bitcoin, Ethereum немесе басқа активтеріңізді сатудың орнына, оларды шотыңызға қосасыз, ал Nexo олардың қазіргі құнына қарай қанша кредит ашуға болатынын бірден есептейді.
Платформаның күшті жақтарының бірі — сіз бүкіл крипто портфеліңізді кепілге қойып қарыз ала аласыз.
BTC, ETH және 90-нан астам қолдау көрсетілетін активті бір Credit Line аясында біріктіруге болады, бұл тек бір активке емес, ұсталымдарыңыздың жиынтық құнына негізделген өтімділікке қол жеткізуге мүмкіндік береді. Бұл пайдаланушыларға жалғыз активті қауіпсіздік ретінде пайдаланудың орнына әртараптандырылған портфельдерді барынша тиімді пайдалануға көмектеседі.
Мақұлдау автоматты түрде жүзеге асады, себебі сіздің криптоактивіңіз қауіпсіздік ретінде қызмет етеді. Несиелік тарих тексерілмейді және бекітілген өтеу кестесі жоқ — Credit Line жеткілікті кепілмен қамтамасыз етілсе болғаны, өзіңізге ыңғайлы кезде толық немесе ішінара өтей аласыз.
Пайыздық мөлшерлемелер жылдық 1.9%-дан басталады, бұл сіздің адалдық деңгейіңізге және сақтауды таңдаған қарыз/кепіл құны коэффициентіне (LTV) байланысты.
Сонымен қатар Nexo LTV деңгейіңізді нақты уақытта бақылауға, хабарландырулар орнатуға және нарықтағы өзгерістердің позицияңызға қалай әсер ететінін көруге мүмкіндік беретін құралдар ұсынады.
Бағалар өзгерген жағдайда сіз қосымша кепіл қоса аласыз, балансыңыздың бір бөлігін өтей аласыз немесе сіз қосқан криптоактивті пайдаланып, жүйенің оның бір бөлігін автоматты түрде өтеуіне мүмкіндік бере аласыз.
Бұл — инвестицияны сақтай отырып, өтімділікке қол жеткізудің икемді әрі құрылымдалған тәсілі. Ол дәстүрлі қаржыдан күтетіндей айқындық пен бақылауды сақтап, цифрлық активтерін басқарғысы келетін адамдарға арналған.
Негізгі қорытынды
Крипто несиелендіру тек әдемі функция емес. Бұл — ойлау қалпы.
Бұл — өтімділік алу, күнделікті марапаттар табу немесе ұзақ мерзімді ұсталымдарыңызды өзіңіз үшін жұмыс істету болсын, иелігіңіздегі активті стратегиялық тұрғыда пайдалану туралы.
Ол дәстүрлі қаржының логикасын цифрлық активтердің икемділігімен үйлестіреді: мүмкіндікке, жауапкершілікке және ұзақ мерзімді ойлауға құрылған жүйе.
2025 жылы заманауи крипто қаржы менеджменті дәл осылай көрінеді.
Жиі қойылатын сұрақтар
1. Крипто несиелендіру қауіпсіз бе?
Онда нақты тәуекелдер бар: бағаның төмендеуі маржалық ескертуге немесе автоматты өтеуге әкелуі мүмкін. Төмен LTV деңгейімен қарыз алу және сақтау тәжірибесі айқын, тұрақты платформаны таңдау бұл тәуекелдерді азайтады, бірақ оларды толық жоймайды.
2. Крипто несиені өтемесеңіз, не болады?
Крипто Credit Line-дардың көпшілігінде қатаң төлем мерзімі жоқ, сондықтан сіз төлемді «өткізіп алмайсыз». Дегенмен, пайыз есептеле береді, бұл уақыт өте келе LTV деңгейіңізді арттырады. LTV деңгейіңіз платформаның шегіне жеткен жағдайда, кепіліңіздің бір бөлігі несиені өтеу үшін пайдаланылады.
3. Крипто несиелендіру мен крипто несиенің айырмашылығы неде?
«Крипто несиелендіру» — бұл табыс табу үшін несие беруді де, қарыз алуды да қамтитын тұтас нарық. Крипто несие — бұл қарыз алу жағы: сіз криптоактивті кепілге қоясыз да, қолма-қол ақша немесе стейблкоин аласыз.
4. Крипто несиелендіруге тұра ма?
Егер сіз криптоны ұзақ мерзімге ұстап, сатпай-ақ қолма-қол ақшаға қол жеткізгіңіз келсе немесе ұсталымдарыңыздың табыс табуын қаласаңыз, бұл сізге жарамды нұсқа бола алады. Егер сіз құнның күрт төмендеуі кезінде кепіл қосуда қиындыққа тап болсаңыз немесе кепілдендірілген табыс қажет болса, бұл сізге жарамды нұсқа емес.
Бұл материалдар жаһандық деңгейде қолжетімді, алайда осы ақпараттың қолжетімділігі сипатталған қызметтерге қолжетімділікті білдірмейді, өйткені бұл қызметтер кейбір юрисдикцияларда қолжетімді болмауы мүмкін. Бұл материалдар тек жалпы ақпараттық мақсатта берілген және қаржылық, құқықтық, салықтық немесе инвестициялық кеңес, ұсыныс, өтініш, нұсқама немесе Nexo қызметтерін пайдалануға шақыру ретінде қарастырылмайды, сондай-ақ белгілі бір инвестициялық мақсаттарды, қаржылық жағдайды немесе қажеттіліктерді ескере отырып жекелендірілмеген немесе бейімделмеген. Цифрлық активтер жоғары тәуекел дәрежесіне ие, оның ішінде, бірақ онымен шектелмей, нарықтық бағаның тұрақсыз өзгеруі, реттеушілік өзгерістер және технологиялық дамулар бар. Цифрлық активтердің бұрынғы көрсеткіштері болашақ нәтижелердің сенімді көрсеткіші бола алмайды. Цифрлық активтер ақша немесе заңды төлем құралы болып табылмайды, оларды үкімет немесе орталық банк қамтамасыз етпейді және олардың көпшілігінде базалық активтер, кіріс ағыны немесе басқа құндылық көзі жоқ. Кез келген шешім қабылдамас бұрын жеке жағдайларға сүйене отырып, тәуелсіз пайымдау жасаған және білікті маманмен кеңескен жөн.