Apakah itu pemberian pinjaman kripto, dan bagaimana ia berfungsi?
Dikemas kini: 26 Oktober 2026
Pinjaman kripto ialah cara untuk memanfaatkan aset digital anda melalui pengaturan pinjaman. Ia mempunyai dua sisi: anda boleh meminjamkan kripto anda dan menjana faedah daripadanya, atau anda boleh meminjam menggunakan kripto anda sebagai cagaran untuk mengakses tunai atau stablecoin tanpa menjualnya.
Kedua-duanya berfungsi seperti produk kewangan tradisional yang setara, iaitu akaun simpanan dan pinjaman bercagar, tetapi menggunakan kripto sebagai aset. Berikut ialah cara setiap sisi berfungsi, jenis-jenis platform utama, dan risiko yang perlu difahami sebelum anda bermula.
Dua sisi pinjaman kripto
Pinjaman (menjana): Anda menambah kripto ke dalam platform, dan ia membayar faedah kepada anda dari semasa ke semasa. Platform memanfaatkan aset tersebut, misalnya dengan meminjamkannya kepada peminjam yang mencagarkan aset sebagai cagaran. Kadar berbeza mengikut aset, platform dan tempoh.
Peminjaman: Anda mencagarkan kripto sebagai cagaran, dan platform memberi anda akses kepada tunai atau stablecoin sehingga had tertentu berdasarkan nilainya. Anda kekal memiliki kripto anda dan hanya membayar faedah ke atas jumlah yang anda pinjam.
Mengapa orang ramai mengambil berat tentang pinjaman kripto pada 2026?
Pinjaman kripto menarik minat mereka yang percaya kepada aset digital mereka dalam jangka panjang tetapi turut mahukan fleksibiliti kewangan.
Menjual Bitcoin setiap kali anda memerlukan tunai mengganggu strategi anda. Ia menamatkan pendedahan anda kepada pertumbuhan harga masa hadapan, mungkin mencetuskan peristiwa boleh cukai bergantung pada tempat anda tinggal, dan mengganggu rancangan jangka panjang yang telah anda bina.
Pinjaman kripto menawarkan pendekatan berbeza: nyahkunci kecairan tanpa menjual apa yang anda miliki.
Ia mencerminkan strategi yang sentiasa digunakan oleh pelabur kaya — memanfaatkan nilai aset mereka berbanding menjualnya.
Bagaimana peminjaman berfungsi?
Peminjaman menggunakan kripto mengikuti aliran yang jelas:
- Anda menambah aset digital seperti Bitcoin sebagai jaminan.
- Platform menilai nilainya dan menawarkan anda akses kepada jumlah kredit yang lebih kecil. Contohnya: tambah $100,000 dalam Bitcoin → akses $50,000 dalam kredit.
- Nisbah “pinjaman kepada nilai” (LTV) anda menunjukkan berapa banyak yang telah anda pinjam berbanding dengan nilai kripto yang anda tambah. Dalam kes itu, LTV anda ialah 50%.
Jika pasaran kekal stabil atau meningkat, kedudukan anda menjadi lebih selamat. Jika pasaran jatuh, LTV anda akan meningkat, bermakna anda menggunakan sebahagian besar daripada keselamatan anda untuk menyokong jumlah kredit yang sama.
Kebanyakan platform memaklumkan anda lebih awal jika LTV anda hampir mencapai had. Pada ketika itu, anda boleh menambah lebih banyak kripto untuk meningkatkan cagaran anda atau membayar balik sebahagian daripada baki tertunggak anda.
Jika anda tidak bertindak dan pasaran terus jatuh, platform mungkin menggunakan sebahagian kecil kripto anda secara automatik untuk membayar balik sebahagian daripada kredit tersebut. Ini mengekalkan susunan tersebut dalam keadaan seimbang dari segi kewangan.
Untuk contoh langkah demi langkah tentang cara LTV berubah apabila Bitcoin naik atau jatuh, dan cara mengelakkan panggilan margin, lihat panduan kami tentang cara pinjaman bersandarkan Bitcoin berfungsi.
Bagaimana sebenarnya bayaran balik dan faedah berfungsi?
Jika anda sedang mempertimbangkan untuk meminjam menggunakan kripto anda sebagai cagaran, dua soalan biasanya timbul serta-merta:
“Perlukah saya membayar balik ini mengikut jadual tetap?" dan "Bagaimana faedah dikenakan?”
Inilah cara paling mudah untuk memahaminya.
1. Bayaran balik biasanya fleksibel
Dengan Credit Line bersandarkan kripto, anda tidak terikat dengan jadual bayaran bulanan yang tradisional. Platform seperti Nexo membolehkan anda membayar balik:
- Bila-bila masa anda mahu
- Dalam sebarang jumlah
- Mengikut rentak anda sendiri
Tiada “bayaran terlepas” dalam erti kata tradisional kerana tiada tarikh akhir yang ditetapkan. Yang penting ialah baki kredit anda kekal disokong oleh cagaran yang mencukupi.
Fikirkannya seperti meminjam menggunakan aset anda sendiri sebagai cagaran berbanding mengambil pinjaman bank — anda yang mengawal masanya.
Ini amat membantu jika pendapatan anda tidak begitu tetap atau jika anda menggunakan Credit Line sebagai sebahagian daripada strategi jangka panjang.
2. Faedah terakru hanya pada apa yang anda benar-benar pinjam
Satu lagi soalan lazim:
“Jika saya menyandarkan Credit Line dengan kripto saya, adakah saya membayar faedah ke atas keseluruhan cagaran?”
Tidak. Anda hanya membayar faedah ke atas jumlah yang anda benar-benar keluarkan, bukan nilai keseluruhan kripto yang anda tambah.
Example:
- Anda menambah 1 BTC bernilai $100,000.
- Anda meminjam $50,000.
Anda hanya membayar faedah ke atas $50,000 — bukan ke atas keseluruhan $100,000.
Faedah terkumpul setiap hari, menjadikannya mudah dijejaki. Jika anda membayar balik sebahagian baki, faedah yang perlu dibayar akan berkurangan secara semula jadi.
3. Anda boleh membayar balik dengan pelbagai cara
Orang ramai juga bertanya:
“Perlukah saya membayar balik dalam mata wang yang saya pinjam?”
Platform seperti Nexo menawarkan beberapa pilihan:
- Bayar balik dalam mata wang yang anda pinjam (seperti stablecoin)
- Bayar balik menggunakan kripto lain yang anda pegang
- Bayar balik menggunakan dana daripada akaun bank anda
Fleksibiliti itulah salah satu sebab pinjaman kripto berkembang pesat — ia menyesuaikan diri dengan cara orang ramai menguruskan aset digital mereka.
Dalam pinjaman tradisional mahupun kripto, aset anda tidak dijual apabila anda meminjam menggunakannya — ia dipegang sebagai cagaran semasa anda mengakses dana. Faedah yang anda bayar hanyalah kos untuk menggunakan kecairan itu tanpa perlu melepaskan aset itu sendiri.
Dan kerana pasaran kripto beroperasi sepanjang masa, anda boleh melaraskan cagaran, membayar balik lebih awal, atau menjejaki kedudukan anda secara masa nyata, memberikan anda lebih ketelusan dan fleksibiliti terhadap pinjaman anda berbanding kebiasaan ramai orang.
Bagi ramai pemegang jangka panjang, pertukaran itu berbaloi. Mereka terus mengekalkan potensi pertumbuhan harga pada masa depan, kekal melabur, dan masih boleh mengakses dana apabila diperlukan.
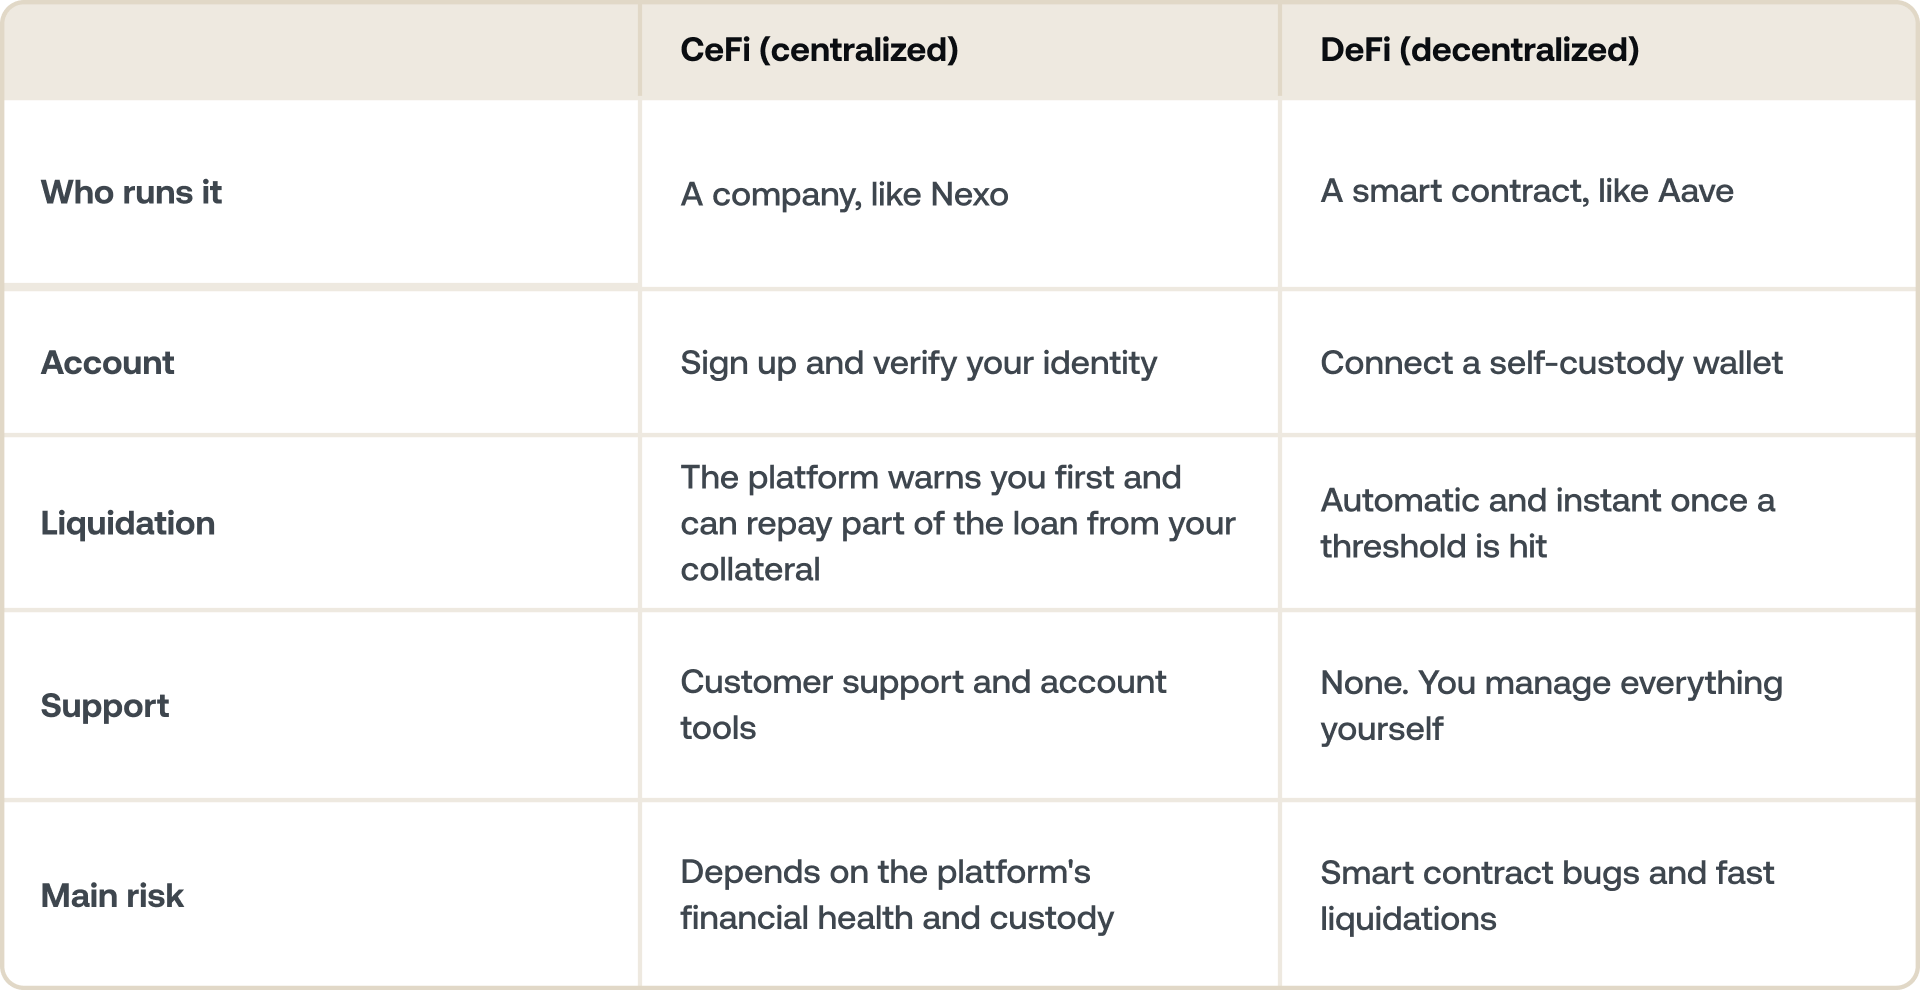
Pinjaman CeFi berbanding DeFi
Pinjaman kripto berlaku pada dua jenis platform:
Mengapa orang ramai memilih untuk meminjam berbanding menjual?
Meminjam menggunakan kripto sebagai cagaran pada asasnya ialah pilihan kekayaan, bukan pilihan spekulatif. Sebab paling biasa termasuk:
1. Kekal melabur jangka panjang
Menjual Bitcoin bermakna melepaskan potensi keuntungan pada masa depan. Pinjaman membolehkan anda terus mendapat manfaat daripada potensi pertumbuhan.
2. Akses kepada kecairan
Untuk pembelian besar, aliran tunai atau pelaburan baharu — tanpa menjual aset utama anda.
3. Bayaran balik yang fleksibel
Banyak platform, termasuk Nexo, membolehkan anda membayar balik mengikut rentak anda sendiri. Tiada jadual tetap melainkan anda memilih satu.
4. Mengelakkan peristiwa boleh cukai
Menjual kripto boleh mencipta peristiwa boleh cukai di sesetengah bidang kuasa. Pinjaman membolehkan pemegang jangka panjang mengakses kecairan tanpa perlu segera menjual aset mereka, yang berguna untuk perancangan strategik.
Mengapa pinjaman kripto terasa lebih matang pada 2026?
Beberapa perubahan telah menjadikan pinjaman kripto lebih tersusun dan boleh diramal:
- Rangka kerja yang lebih jelas di rantau kewangan utama
- Piawaian penjagaan aset yang lebih kukuh
- Ketelusan yang lebih baik berkaitan risiko
- Lebih banyak alat untuk pengguna menjejak dan menguruskan LTV
- Asas pemegang jangka panjang yang lebih besar
- Peningkatan minat institusi untuk menggunakan kripto sebagai cagaran produktif
Pinjaman kripto kini menjadi sebahagian daripada pengurusan kekayaan moden.
Pilihan baharu: Zero-interest Credit
Pinjaman bersandarkan kripto standard mengenakan faedah sebaik sahaja anda meminjam. Namun, struktur baharu berfungsi secara berbeza—dan ia berbaloi untuk memahami trade-off.
Dengan Zero-interest Credit, anda meminjam pada kadar faedah 0% tanpa sebarang caj faedah berterusan. Sebagai gantinya, pinjaman anda disertakan dua sempadan harga yang telah ditetapkan ke atas cagaran anda: harga bayaran balik minimum dan harga bayaran balik maksimum.
Berikut maksudnya dalam praktik:
- Harga Bayaran Balik Minimum — paras bawah di mana kedudukan anda tidak boleh dilikuidasi pada pertengahan tempoh. Ia melindungi anda daripada panggilan margin secara tiba-tiba yang terdapat pada pinjaman standard semasa pasaran jatuh mendadak.
- Harga Bayaran Balik Maksimum — had tertinggi untuk anda mengunci keuntungan. Jika cagaran anda meningkat melebihi paras ini, anda keluar pada harga tersebut dan bukannya memperoleh keuntungan tanpa had.
Antara kedua-duanya, kredit anda diselesaikan pada harga pasaran pada Tarikh Bayaran Balik. Anda boleh membayar balik dalam stablecoin dan mengekalkan cagaran anda, atau memperbaharui untuk satu lagi tempoh. Tiada panggilan margin atau pelupusan semasa kredit aktif. Tempoh bermula dari 5 hari hingga 12 bulan, dengan BTC, ETH, SOL, atau XRP sebagai cagaran.
Jadi, kompromi ini jelas: anda melepaskan sebahagian potensi keuntungan harga sebagai ganti kos faedah sifar dan terma yang boleh diramal serta bebas pelupusan.
Apabila ia sesuai:
- Anda mahukan kecairan sekarang, tetapi menjangkakan kripto anda akan kekal dalam julat harga yang ditetapkan sehingga bayaran balik.
- Anda sedang menguruskan masa untuk pembelian besar atau peristiwa boleh cukai dan mahukan struktur bayaran balik yang jelas sejak hari pertama.
- Anda lebih mengutamakan kepastian kos berbanding mengejar potensi keuntungan maksimum.
Apabila Credit Line standard mungkin lebih sesuai untuk anda:
- Anda mahukan pendedahan penuh kepada pertumbuhan harga tanpa had.
- Anda lebih suka susunan pinjaman yang fleksibel dan terbuka tanpa tempoh tetap.
- Keutamaan anda ialah kadar serendah mungkin pada LTV rendah berbanding struktur tempoh tetap.
Tiada satu pun pendekatan yang semestinya lebih baik. Kedua-duanya memenuhi matlamat yang berbeza — satu mengutamakan kepastian kos, manakala satu lagi mengutamakan fleksibiliti dan potensi keuntungan tanpa had.
Nexo menawarkan kedua-dua crypto credit line standard dan Zero-interest Credit berstruktur — setiap satu sesuai untuk matlamat pinjaman yang berbeza. Bandingkan kedua-duanya dan lihat yang mana sesuai dengan keadaan anda.
Di mana kedudukan Nexo.
Nexo, yang disenaraikan sebagai pemberi pinjaman CeFi ke-3 mengikut jumlah volum pinjaman dalam laporan Suku Pertama 2026 Galaxy Research, menawarkan Credit Line bersandarkan kripto yang membolehkan anda menggunakan aset digital anda sebagai cagaran untuk mendapatkan dana. Daripada menjual Bitcoin, Ethereum, atau aset lain anda, anda menambahkannya ke dalam akaun anda, dan Nexo serta-merta mengira jumlah kredit yang boleh anda nyahkunci berdasarkan nilai semasanya.
Salah satu kekuatan platform ini ialah anda boleh meminjam berdasarkan keseluruhan portfolio kripto anda.
Anda boleh menggabungkan BTC, ETH, dan lebih 90 aset yang disokong di bawah satu Credit Line, membolehkan anda mengakses kecairan berdasarkan nilai keseluruhan pegangan anda — bukan hanya satu aset sahaja. Ini membantu pengguna memanfaatkan sepenuhnya portfolio yang pelbagai, berbanding bergantung pada satu aset sahaja sebagai keselamatan.
Kelulusan berlaku secara automatik kerana kripto anda bertindak sebagai keselamatan. Tiada semakan kredit, dan tiada jadual bayaran balik tetap — anda membayar balik pada bila-bila masa yang sesuai untuk anda, sama ada sebahagian atau sepenuhnya, selagi Credit Line anda terus disokong oleh cagaran yang mencukupi.
Kadar faedah bermula daripada 1.9% setahun, bergantung pada Tahap Kesetiaan anda dan nisbah pinjaman-kepada-nilai (LTV) yang anda pilih untuk dikekalkan.
Nexo turut menyediakan alat untuk menjejaki LTV anda secara masa nyata, menetapkan makluman, dan melihat bagaimana pergerakan pasaran memberi kesan kepada kedudukan anda.
Jika harga berubah, anda boleh menambah cagaran, membayar balik sebahagian baki anda, atau membiarkan sistem menyelesaikan sebahagian secara automatik menggunakan kripto yang telah anda tambah.
Ia merupakan cara yang fleksibel dan tersusun untuk mendapatkan kecairan sambil terus melabur — direka untuk mereka yang mahu menguruskan aset digital dengan kejelasan dan kawalan yang sama seperti yang mereka harapkan daripada kewangan konvensional.
Intipati utama
Pinjaman kripto lebih daripada sekadar ciri menarik. Ia merupakan satu pemikiran.
Ia tentang menggunakan apa yang anda miliki secara strategik, sama ada anda mahukan kecairan, ganjaran harian, atau sekadar cara untuk memanfaatkan pegangan jangka panjang anda.
Ia menggabungkan logik kewangan konvensional dengan fleksibiliti aset digital: satu sistem yang dibina atas peluang, tanggungjawab, dan pemikiran jangka panjang.
Pada 2025, itulah rupa pengurusan kekayaan kripto moden.
Soalan lazim
1. Adakah pinjaman kripto selamat?
Ia membawa risiko sebenar: penurunan harga boleh mencetuskan panggilan margin atau bayaran balik automatik. Meminjam pada LTV yang rendah dan memilih platform yang mantap dengan amalan jagaan yang jelas dapat mengurangkan risiko tersebut, tetapi tidak menghapuskannya.
2. Apakah yang berlaku jika anda tidak membayar balik pinjaman kripto?
Bagi kebanyakan Crypto Credit Line, tiada tarikh akhir yang tetap, jadi anda tidak akan "terlewat" pembayaran. Walau bagaimanapun, faedah terus terkumpul, yang menyebabkan LTV anda meningkat dari semasa ke semasa. Jika LTV anda mencapai had platform, sebahagian daripada cagaran anda akan digunakan untuk membayar balik pinjaman.
3. Apakah perbezaan antara pemberian pinjaman kripto dengan pinjaman kripto?
"Pemberian pinjaman kripto" merujuk kepada keseluruhan pasaran, meliputi pemberian pinjaman untuk menjana pendapatan dan juga peminjaman. Pinjaman kripto ialah sisi peminjaman: anda mencagar kripto sebagai cagaran dan menerima tunai atau stablecoin.
4. Adakah pinjaman kripto berbaloi?
Ini boleh menjadi pilihan yang sesuai jika anda memegang kripto untuk jangka masa panjang dan ingin mengakses wang tunai tanpa menjual, atau ingin pegangan anda menjana faedah. Ini kurang sesuai jika anda menghadapi kesukaran untuk menambah cagaran semasa penurunan mendadak atau memerlukan pulangan yang dijamin.
Bahan-bahan ini boleh diakses secara global, dan ketersediaan maklumat ini tidak bermakna anda mempunyai akses kepada perkhidmatan yang diterangkan, yang mungkin tidak tersedia di sesetengah bidang kuasa. Bahan ini disediakan untuk tujuan maklumat am sahaja dan tidak bertujuan sebagai nasihat kewangan, perundangan, cukai, atau pelaburan, tawaran, pujukan, saranan, atau sokongan untuk menggunakan mana-mana Perkhidmatan Nexo, dan tidak bersifat peribadi atau disesuaikan dengan cara apa pun untuk mencerminkan objektif pelaburan, keadaan kewangan, atau keperluan tertentu. Aset digital tertakluk kepada risiko yang tinggi, termasuk tetapi tidak terhad kepada dinamik harga pasaran yang tidak menentu, perubahan peraturan, dan kemajuan teknologi. Prestasi lepas aset digital bukanlah penunjuk yang boleh dipercayai bagi hasil masa depan. Aset digital bukan wang atau tender sah, tidak disokong oleh kerajaan atau bank pusat, dan kebanyakannya tidak mempunyai sebarang aset asas, aliran hasil atau sumber nilai lain. Pertimbangan bebas berdasarkan keadaan peribadi perlu dilaksanakan, dan rundingan dengan profesional yang berkelayakan adalah disyorkan sebelum membuat sebarang keputusan.