Apa itu peminjaman kripto, dan bagaimana cara kerjanya?
Diperbarui: 26 Oktober 2026
Peminjaman kripto adalah cara untuk memanfaatkan aset digital Anda melalui mekanisme pinjam-meminjam. Ada dua sisi: Anda bisa meminjamkan kripto untuk mendapatkan bunga, atau meminjam dengan kripto sebagai agunan untuk mengakses uang tunai atau stablecoin tanpa menjualnya.
Keduanya bekerja seperti padanannya di dunia keuangan tradisional, yaitu rekening tabungan dan pinjaman dengan jaminan, hanya saja asetnya berupa kripto. Berikut cara kerja masing-masing sisi, jenis-jenis utama platform, dan risiko yang perlu dipahami sebelum Anda memulai.
Dua sisi peminjaman kripto
Meminjamkan (menghasilkan): Anda menambahkan kripto ke platform, dan platform tersebut membayar Anda bunga seiring waktu. Platform memanfaatkan aset tersebut, misalnya dengan meminjamkannya kepada peminjam yang menyerahkan agunan. Suku bunga bervariasi tergantung aset, platform, dan jangka waktu.
Meminjam: Anda mengagunkan kripto sebagai agunan, dan platform memberi Anda akses ke uang tunai atau stablecoin hingga batas tertentu berdasarkan nilainya. Anda tetap memiliki kripto Anda dan hanya membayar bunga atas jumlah yang Anda pinjam.
Mengapa orang tertarik dengan peminjaman kripto di tahun 2026?
Peminjaman kripto menarik bagi orang yang percaya pada aset digital mereka untuk jangka panjang, tetapi juga menginginkan fleksibilitas finansial.
Menjual Bitcoin setiap kali Anda membutuhkan uang tunai mengacaukan strategi Anda. Hal ini mengakhiri peluang Anda terhadap potensi kenaikan harga di masa depan, dapat memicu kewajiban pajak tergantung di mana Anda tinggal, dan mengganggu rencana jangka panjang yang telah Anda bangun.
Peminjaman kripto menawarkan pendekatan berbeda: buka kunci likuiditas tanpa menjual aset yang Anda miliki.
Ini mencerminkan strategi yang selalu digunakan oleh investor kaya — memanfaatkan nilai aset mereka alih-alih mencairkannya.
Bagaimana cara kerja meminjam?
Meminjam dengan jaminan kripto mengikuti alur yang jelas:
- Anda menambahkan aset digital seperti Bitcoin sebagai jaminan.
- Platform mengevaluasi nilainya dan menawarkan Anda akses ke sejumlah kredit yang lebih kecil. Contoh: tambahkan Bitcoin senilai $100,000 → akses kredit sebesar $50,000.
- Rasio "loan-to-value" (LTV) Anda menunjukkan berapa banyak yang telah Anda pinjam dibandingkan dengan nilai kripto yang Anda tambahkan. Dalam kasus ini, LTV Anda adalah 50%.
Jika pasar tetap stabil atau naik, posisi Anda menjadi lebih aman. Jika pasar turun, LTV Anda naik, artinya Anda menggunakan porsi keamanan yang lebih besar untuk mendukung jumlah kredit yang sama.
Sebagian besar platform memberi tahu Anda terlebih dahulu jika LTV Anda mendekati batas. Pada saat itu, Anda bisa menambah kripto untuk meningkatkan agunan atau melunasi sebagian saldo terutang Anda.
Jika Anda tidak bertindak dan pasar terus turun, platform dapat secara otomatis menggunakan sebagian kecil kripto Anda untuk melunasi sebagian kredit. Ini menjaga keseimbangan finansial dari pengaturan tersebut.
Untuk contoh langkah demi langkah tentang bagaimana LTV berubah saat Bitcoin naik atau turun, dan cara menghindari wilayah margin call, lihat panduan kami tentang cara kerja pinjaman beragunan Bitcoin.
Bagaimana sebenarnya cara kerja pelunasan dan bunga?
Jika Anda sedang mempertimbangkan untuk meminjam dengan jaminan kripto, biasanya dua pertanyaan ini langsung muncul:
“Apakah saya harus melunasinya sesuai jadwal tetap?" dan "Bagaimana bunga dibebankan?”
Berikut cara paling sederhana untuk memahaminya.
1. Pelunasan biasanya fleksibel
Dengan Credit Line beragunan kripto, Anda tidak terikat pada jadwal pembayaran bulanan tradisional. Platform seperti Nexo memungkinkan Anda melunasi:
- Kapan pun Anda mau
- Dengan jumlah berapa pun
- Sesuai kecepatan Anda sendiri
Tidak ada “pembayaran terlewat” dalam arti tradisional karena tidak ada tanggal jatuh tempo yang ditetapkan. Yang penting adalah saldo kredit Anda tetap didukung oleh agunan yang cukup.
Anggap saja ini seperti meminjam dengan jaminan aset Anda sendiri, bukan mengambil pinjaman bank — Anda yang mengendalikan waktunya.
Ini sangat membantu jika penghasilan Anda tidak selalu teratur atau jika Anda menggunakan Credit Line sebagai bagian dari strategi jangka panjang.
2. Bunga hanya berlaku pada jumlah yang benar-benar Anda pinjam
Pertanyaan umum lainnya:
“Jika saya menjamin Credit Line dengan kripto saya, apakah saya membayar bunga atas seluruh agunan?”
Tidak. Anda hanya membayar bunga atas jumlah yang benar-benar Anda tarik, bukan total nilai kripto yang Anda tambahkan.
Example:
- Anda menambahkan 1 BTC senilai $100.000.
- Anda meminjam $50.000.
Anda hanya membayar bunga atas $50.000 — bukan atas keseluruhan $100.000.
Bunga bertambah setiap hari, sehingga mudah dipantau. Jika Anda melunasi sebagian saldo, bunga yang harus dibayar otomatis berkurang.
3. Anda dapat melunasi dengan berbagai cara
Orang juga bertanya:
“Apakah saya harus melunasi dengan mata uang yang sama dengan yang saya pinjam?”
Platform seperti Nexo memberi Anda beberapa pilihan:
- Lunasi dengan mata uang yang Anda pinjam (seperti stablecoin)
- Lunasi menggunakan kripto lain yang Anda hold
- Lunasi menggunakan dana dari rekening bank Anda
Fleksibilitas inilah yang membuat peminjaman kripto terus berkembang — menyesuaikan dengan cara orang mengelola aset digital mereka.
Baik dalam pinjaman tradisional maupun kripto, aset Anda tidak dijual saat Anda meminjam dengan jaminannya — aset tersebut hanya ditahan sebagai jaminan selagi Anda mengakses dana. Bunga yang Anda bayar adalah biaya untuk menggunakan likuiditas tersebut tanpa harus melepas aset itu sendiri.
Dan karena pasar kripto beroperasi tanpa henti, Anda dapat menyesuaikan agunan, melunasi lebih awal, atau memantau posisi Anda secara real time, memberi Anda visibilitas dan fleksibilitas lebih besar atas pinjaman Anda dibanding yang biasa dialami banyak orang.
Bagi banyak holder jangka panjang, kompromi ini sepadan. Mereka tetap mendapat eksposur terhadap kenaikan harga di masa depan, tetap berinvestasi, dan tetap bisa mengakses dana saat dibutuhkan.
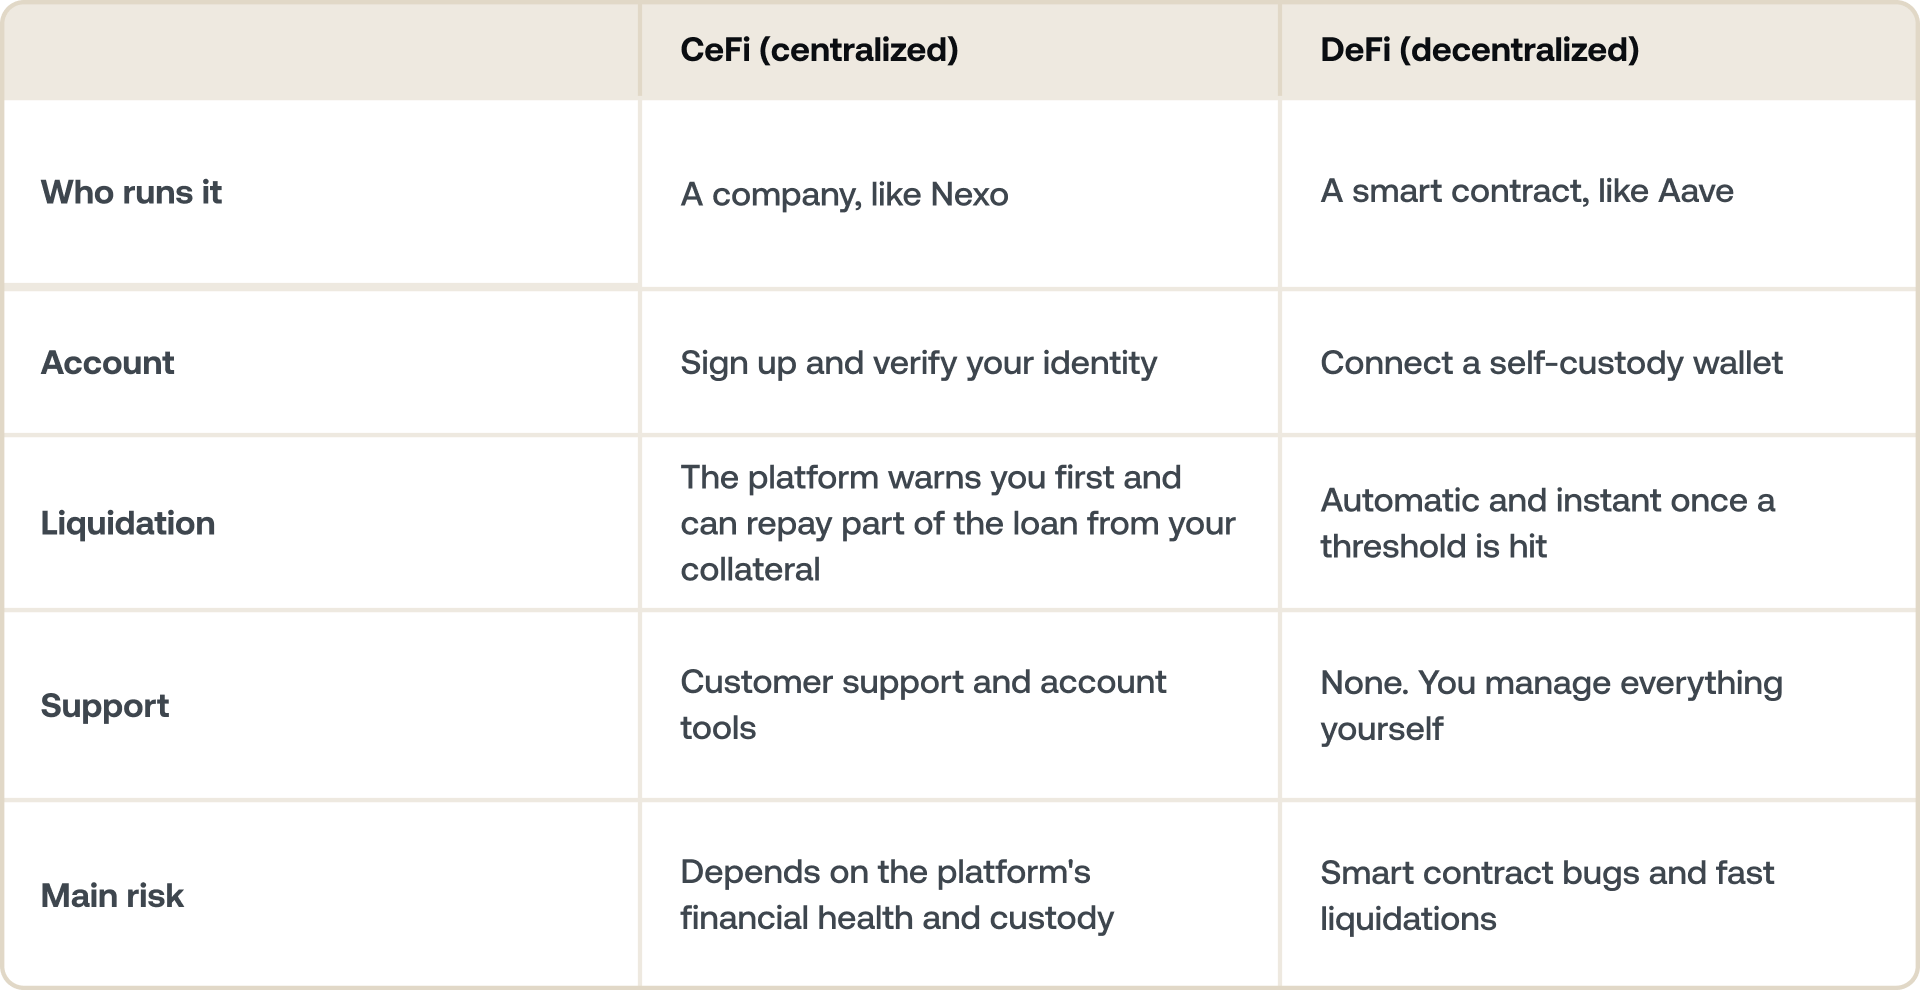
Peminjaman CeFi vs DeFi
Peminjaman kripto berlangsung di dua jenis platform:
Mengapa orang memilih meminjam daripada menjual?
Meminjam dengan jaminan kripto pada dasarnya adalah pilihan kekayaan, bukan pilihan spekulatif. Alasan yang paling umum antara lain:
1. Tetap berinvestasi jangka panjang
Menjual Bitcoin berarti melepaskan potensi keuntungan di masa depan. Meminjam membuat Anda tetap terekspos pada potensi pertumbuhan.
2. Akses ke likuiditas
Untuk pembelian besar, arus kas, atau investasi baru — tanpa menjual aset inti.
3. Pelunasan fleksibel
Banyak platform, termasuk Nexo, memungkinkan Anda melunasi sesuai kecepatan Anda sendiri. Tidak ada jadwal tetap kecuali Anda memilihnya.
4. Menghindari peristiwa kena pajak
Menjual kripto dapat memicu peristiwa kena pajak di beberapa yurisdiksi. Meminjam memungkinkan holder jangka panjang mengakses likuiditas tanpa langsung menjual aset mereka, yang bisa berguna untuk perencanaan strategis.
Mengapa peminjaman kripto terasa lebih matang pada tahun 2026?
Beberapa perubahan membuat peminjaman kripto lebih terstruktur dan dapat diprediksi:
- Kerangka kerja yang lebih jelas di wilayah finansial utama
- Standar kustodi yang lebih kuat
- Transparansi yang lebih baik seputar risiko
- Lebih banyak alat bagi pengguna untuk melacak dan mengelola LTV
- Basis holder jangka panjang yang lebih besar
- Meningkatnya minat institusional dalam menggunakan kripto sebagai agunan produktif
Peminjaman kripto menjadi bagian dari manajemen kekayaan modern.
Opsi yang lebih baru: Zero-interest Credit
Pinjaman beragunan kripto standar mengenakan bunga sejak Anda mulai meminjam. Namun struktur yang lebih baru bekerja secara berbeda—dan trade-off ini's layak dipahami.
Dengan Zero-interest Credit, Anda meminjam dengan suku bunga 0% tanpa biaya bunga berkelanjutan. Sebagai gantinya, pinjaman Anda memiliki dua batas harga yang telah ditentukan pada agunan Anda: harga pelunasan minimum dan harga pelunasan maksimum.
Berikut's arti dari kedua hal tersebut dalam praktiknya:
- Harga Pelunasan Minimum — batas bawah di mana posisi Anda tidak dapat dilikuidasi di tengah jangka waktu pinjaman. Ini melindungi Anda dari margin call mendadak yang biasa terjadi pada pinjaman standar saat pasar anjlok tajam.
- Maximum Repayment Price — batas atas bagi Anda untuk mengunci keuntungan. Jika nilai agunan Anda naik melebihi level ini, Anda keluar pada harga tersebut, bukan memperoleh keuntungan tanpa batas.
Di antara keduanya, kredit Anda diselesaikan berdasarkan harga pasar pada Tanggal Pelunasan. Anda dapat melunasi dengan stablecoin dan mempertahankan agunan Anda, atau memperpanjang untuk jangka waktu berikutnya. Tidak ada margin call atau likuidasi selama kredit aktif. Jangka waktu berlangsung dari 5 hari hingga 12 bulan, dengan BTC, ETH, SOL, atau XRP sebagai agunan.
Jadi, kompromi ini sederhana: Anda melepaskan sebagian potensi kenaikan harga dengan imbalan bebas biaya bunga serta jangka waktu yang pasti dan bebas likuidasi.
Kapan ini cocok untuk Anda:
- Anda ingin likuiditas sekarang, tetapi memperkirakan nilai kripto Anda akan tetap berada dalam rentang harga tertentu hingga saat pelunasan.
- Anda sedang mengatur waktu untuk pembelian besar atau peristiwa kena pajak dan menginginkan struktur pelunasan yang jelas sejak awal.
- Anda lebih memilih kepastian biaya daripada mengejar keuntungan maksimal.
Kapan Credit Line standar mungkin lebih cocok untuk Anda:
- Anda ingin memperoleh potensi kenaikan harga secara penuh tanpa batas atas.
- Anda lebih menyukai pengaturan pinjaman yang fleksibel dan terbuka tanpa jangka waktu tetap.
- Prioritas Anda adalah suku bunga serendah mungkin pada LTV rendah, bukan struktur jangka waktu tetap.
Tidak ada pendekatan yang pada dasarnya lebih baik. Keduanya memenuhi tujuan yang berbeda — satu mengutamakan kepastian biaya, yang lain mengutamakan fleksibilitas dan potensi keuntungan tanpa batas.
Nexo menawarkan crypto credit line standar maupun Zero-interest Credit yang terstruktur — masing-masing sesuai dengan tujuan pinjaman yang berbeda. Bandingkan keduanya dan lihat mana yang sesuai dengan situasi Anda.
Peran Nexo di sini.
Nexo, yang menduduki peringkat #3 pemberi pinjaman CeFi berdasarkan total volume pinjaman dalam laporan Q1 2026 Galaxy Research, menawarkan credit line beragunan kripto yang memungkinkan Anda menggunakan aset digital sebagai agunan untuk mengakses dana. Alih-alih menjual Bitcoin, Ethereum, atau aset lainnya, Anda menambahkannya ke akun Anda, dan Nexo langsung menghitung berapa banyak kredit yang dapat Anda buka berdasarkan nilainya saat ini.
Salah satu keunggulan platform ini adalah Anda dapat meminjam dengan agunan seluruh portofolio kripto Anda.
Anda dapat menggabungkan BTC, ETH, dan lebih dari 90 aset yang didukung dalam satu Credit Line, sehingga Anda dapat mengakses likuiditas berdasarkan nilai gabungan dari seluruh holding Anda — bukan hanya satu aset. Ini membantu pengguna memaksimalkan portofolio yang terdiversifikasi, alih-alih mengandalkan satu aset sebagai keamanan.
Persetujuan berlangsung otomatis karena kripto Anda berfungsi sebagai keamanan. Tidak ada pemeriksaan kredit, dan tidak ada jadwal pelunasan tetap — Anda dapat melunasi kapan pun sesuai keinginan, baik sebagian maupun penuh, selama Credit Line Anda tetap didukung oleh agunan yang cukup.
Suku bunga mulai dari 1.9% per tahun, tergantung pada Jenjang Loyalitas dan rasio Pinjaman terhadap Nilai (LTV) yang Anda pilih untuk dipertahankan.
Nexo juga menyediakan alat untuk memantau LTV Anda secara real time, mengatur peringatan, dan melihat bagaimana pergerakan pasar memengaruhi posisi Anda.
Jika harga berubah, Anda dapat menambah agunan, melunasi sebagian saldo, atau membiarkan sistem secara otomatis menyelesaikan sebagian menggunakan kripto yang telah Anda tambahkan.
Ini adalah cara fleksibel dan terstruktur untuk mengakses likuiditas sambil tetap berinvestasi — dirancang bagi mereka yang ingin mengelola aset digital dengan kejelasan dan kendali yang sama seperti yang mereka harapkan dari keuangan tradisional.
Intinya
Peminjaman kripto bukan sekadar fitur canggih. Ini adalah pola pikir.
Ini tentang menggunakan aset yang Anda miliki secara strategis, baik untuk mendapatkan likuiditas, reward harian, atau sekadar cara membuat holding jangka panjang Anda bekerja untuk Anda.
Ini memadukan logika keuangan tradisional dengan fleksibilitas aset digital: sebuah sistem yang dibangun di atas peluang, tanggung jawab, dan pemikiran jangka panjang.
Pada 2025, seperti itulah wajah pengelolaan kekayaan kripto modern.
Tanya jawab umum
1. Apakah peminjaman kripto aman?
Ada risiko nyata: penurunan harga dapat memicu margin call atau pelunasan otomatis. Meminjam dengan LTV rendah dan memilih platform terpercaya dengan praktik kustodi yang jelas dapat mengurangi risiko tersebut, tetapi tidak menghilangkannya sepenuhnya.
2. Apa yang terjadi jika Anda tidak melunasi pinjaman kripto?
Pada sebagian besar Crypto Credit Line, tidak ada tanggal jatuh tempo tetap, jadi Anda tidak akan "melewatkan" pembayaran. Namun, bunga terus bertambah, yang seiring waktu meningkatkan LTV Anda. Jika LTV Anda mencapai batas platform, sebagian agunan Anda akan digunakan untuk melunasi pinjaman.
3. Apa perbedaan antara peminjaman kripto dan pinjaman kripto?
"Peminjaman kripto" mencakup seluruh pasar, baik meminjamkan untuk menghasilkan maupun meminjam. Pinjaman kripto adalah sisi meminjam: Anda mengagunkan kripto sebagai agunan dan menerima uang tunai atau stablecoin.
4. Apakah peminjaman kripto sepadan?
Ini cocok untuk Anda jika Anda hold kripto jangka panjang dan ingin mengakses uang tunai tanpa menjual, atau ingin holding Anda menghasilkan bunga. Ini kurang cocok jika Anda akan kesulitan menambah agunan saat terjadi penurunan tajam atau membutuhkan imbal hasil yang terjamin.
Materi ini dapat diakses secara global, dan ketersediaan informasi ini tidak serta-merta berarti akses terhadap layanan yang dijelaskan, karena layanan tersebut mungkin tidak tersedia di yurisdiksi tertentu. Materi ini hanya untuk tujuan informasi umum dan tidak dimaksudkan sebagai saran finansial, hukum, pajak, atau investasi, penawaran, solisitasi, rekomendasi, atau dukungan untuk menggunakan Layanan Nexo, dan tidak terpersonalisasikan atau disesuaikan dengan tujuan investasi, situasi finansial, atau kebutuhan tertentu. Aset digital memiliki tingkat risiko yang tinggi, termasuk namun tidak terbatas pada dinamika harga pasar yang fluktuatif, perubahan regulasi, dan perkembangan teknologi. Kinerja aset digital di masa lalu bukan indikator yang andal untuk hasil di masa depan. Aset digital bukan merupakan uang atau alat pembayaran yang sah, tidak didukung oleh pemerintah atau bank sentral, dan sebagian besar tidak memiliki aset dasar, arus pendapatan, atau sumber nilai lainnya. Pertimbangan independen berdasarkan situasi pribadi perlu dilakukan, dan konsultasi dengan profesional yang kompeten disarankan sebelum mengambil keputusan apa pun.