Что такое криптокредитование и как оно работает?
Обновлено: 26 октября 2026 года
Криптокредитование — это способ заставить ваши цифровые активы работать с помощью кредитного соглашения. У него две стороны: вы можете одалживать свою криптовалюту и зарабатывать на этом проценты, либо брать кредит под залог криптовалюты, получая доступ к наличным средствам или стейблкойнам без её продажи.
Обе модели работают как их традиционные финансовые аналоги — сберегательный счёт и обеспеченный кредит, — но в качестве актива здесь выступает криптовалюта. Разберём, как работает каждая сторона, какие бывают основные типы платформ и какие риски стоит учитывать, прежде чем начать.
Две стороны криптокредитования
Кредитование (заработок): вы добавляете криптовалюту на платформу, и она выплачивает вам проценты с течением времени. Платформа заставляет эти активы работать, например, предоставляя их в кредит заёмщикам, которые закладывают обеспечение. Ставки различаются в зависимости от актива, платформы и срока.
Получение кредита: вы закладываете криптовалюту в качестве обеспечения, и платформа предоставляет вам доступ к наличным средствам или стейблкойнам в пределах лимита, основанного на её стоимости. Вы сохраняете свою криптовалюту и платите проценты только с суммы, которую взяли в кредит.
Почему криптокредитование так интересует людей в 2026 году?
Криптокредитование привлекает тех, кто верит в свои цифровые активы в долгосрочной перспективе, но при этом хочет сохранить финансовую гибкость.
Продавать Bitcoin каждый раз, когда нужны наличные, — значит нарушать свою стратегию. Это лишает вас перспективы будущего роста цены, может повлечь налоговые последствия в зависимости от вашей страны проживания и нарушает выстроенный вами долгосрочный план.
Криптокредитование предлагает иной подход: получить ликвидность, не продавая то, чем вы владеете.
Это отражает стратегию, которую всегда использовали состоятельные инвесторы, — использовать стоимость своих активов, а не ликвидировать их.
Как работает получение кредита?
Получение кредита под залог криптовалюты происходит по чёткой схеме:
- Вы добавляете цифровые активы, например Bitcoin, в качестве обеспечения.
- Платформа оценивает их стоимость и предоставляет вам доступ к меньшей сумме кредита. Например: добавьте Bitcoin на сумму 100 000 $ → получите доступ к кредиту на 50 000 $.
- Соотношение кредита к стоимости залога (LTV) показывает, какую сумму вы взяли в кредит относительно стоимости добавленной криптовалюты. В этом случае ваш LTV составляет 50%.
Если рынок остаётся стабильным или растёт, ваша позиция становится безопаснее. Если рынок падает, ваш LTV растёт — это значит, что для поддержания того же объёма кредита используется большая часть обеспечения.
Большинство платформ заранее уведомляют вас о приближении LTV к лимиту. В этом случае вы можете либо добавить больше криптовалюты, чтобы увеличить обеспечение, либо погасить часть оставшегося баланса.
Если вы не предпримете действий, а рынок продолжит падать, платформа может автоматически использовать небольшую часть вашей криптовалюты для погашения части кредита. Это позволяет сохранять финансовый баланс соглашения.
Пошаговый пример того, как меняется LTV при росте или падении Bitcoin и как избежать маржин-колла, смотрите в нашем руководстве о том, как работают кредиты под залог Bitcoin.
Как на самом деле работают погашение и начисление процентов?
Если вы задумываетесь о том, чтобы взять кредит под залог криптовалюты, обычно сразу возникают два вопроса:
«Нужно ли погашать кредит по фиксированному графику?» и «Как начисляются проценты?”
Вот самый простой способ в этом разобраться.
1. Погашение обычно гибкое
С кредитными линиями под залог криптовалюты вы не привязаны к традиционному графику ежемесячных платежей. Такие платформы, как Nexo, позволяют погашать кредит:
- В любой момент
- В любом количестве
- В своём темпе
«Пропущенного платежа» в традиционном понимании здесь не существует, поскольку нет установленной даты платежа. Важно лишь то, чтобы ваш кредитный баланс поддерживался достаточным обеспечением.
Это похоже на заём под залог собственного актива, а не на банковский кредит — сроки определяете вы сами.
Это особенно удобно, если ваш доход нерегулярен или вы используете кредитную линию как часть долгосрочной стратегии.
2. Проценты начисляются только на фактически взятую сумму
Ещё один частый вопрос:
«Если я обеспечиваю кредитную линию своей криптовалютой, плачу ли я проценты со всего объёма обеспечения?”
Нет. Вы платите проценты только с фактически выведенной суммы, а не с полной стоимости добавленной криптовалюты.
Example:
- Вы добавляете 1 BTC стоимостью $100,000.
- Вы берете кредит на $50,000.
Вы платите проценты только с $50,000 — а не со всей суммы в $100,000.
Проценты начисляются ежедневно, поэтому отслеживать их легко. Если вы погашаете часть баланса, сумма процентов соответственно уменьшается.
3. Погасить кредит можно разными способами
Также часто спрашивают:
«Нужно ли погашать кредит в той же валюте, в которой он был взят?»
Такие платформы, как Nexo, предлагают несколько вариантов:
- Погасить кредит в валюте, в которой он был взят (например, в стейблкойнах)
- Погасить кредит с помощью других криптоактивов, которые вы держите
- Погасить кредит средствами с банковского счета
Эта гибкость во многом объясняет рост популярности криптокредитования — оно подстраивается под то, как люди уже управляют своими цифровыми активами.
И в традиционном, и в криптокредитовании актив не продается при оформлении кредита под него — он служит обеспечением, пока вы пользуетесь средствами. Уплачиваемые проценты — это просто плата за использование ликвидности без отказа от самого актива.
А поскольку криптовалютные рынки работают круглосуточно, вы можете корректировать обеспечение, погашать кредит досрочно и отслеживать свою позицию в реальном времени — это дает больше прозрачности и гибкости в управлении кредитом, чем многие привыкли получать.
Для многих долгосрочных держателей активов этот компромисс того стоит. Они сохраняют потенциал роста стоимости в будущем, остаются в рынке и при этом получают доступ к средствам, когда это необходимо.
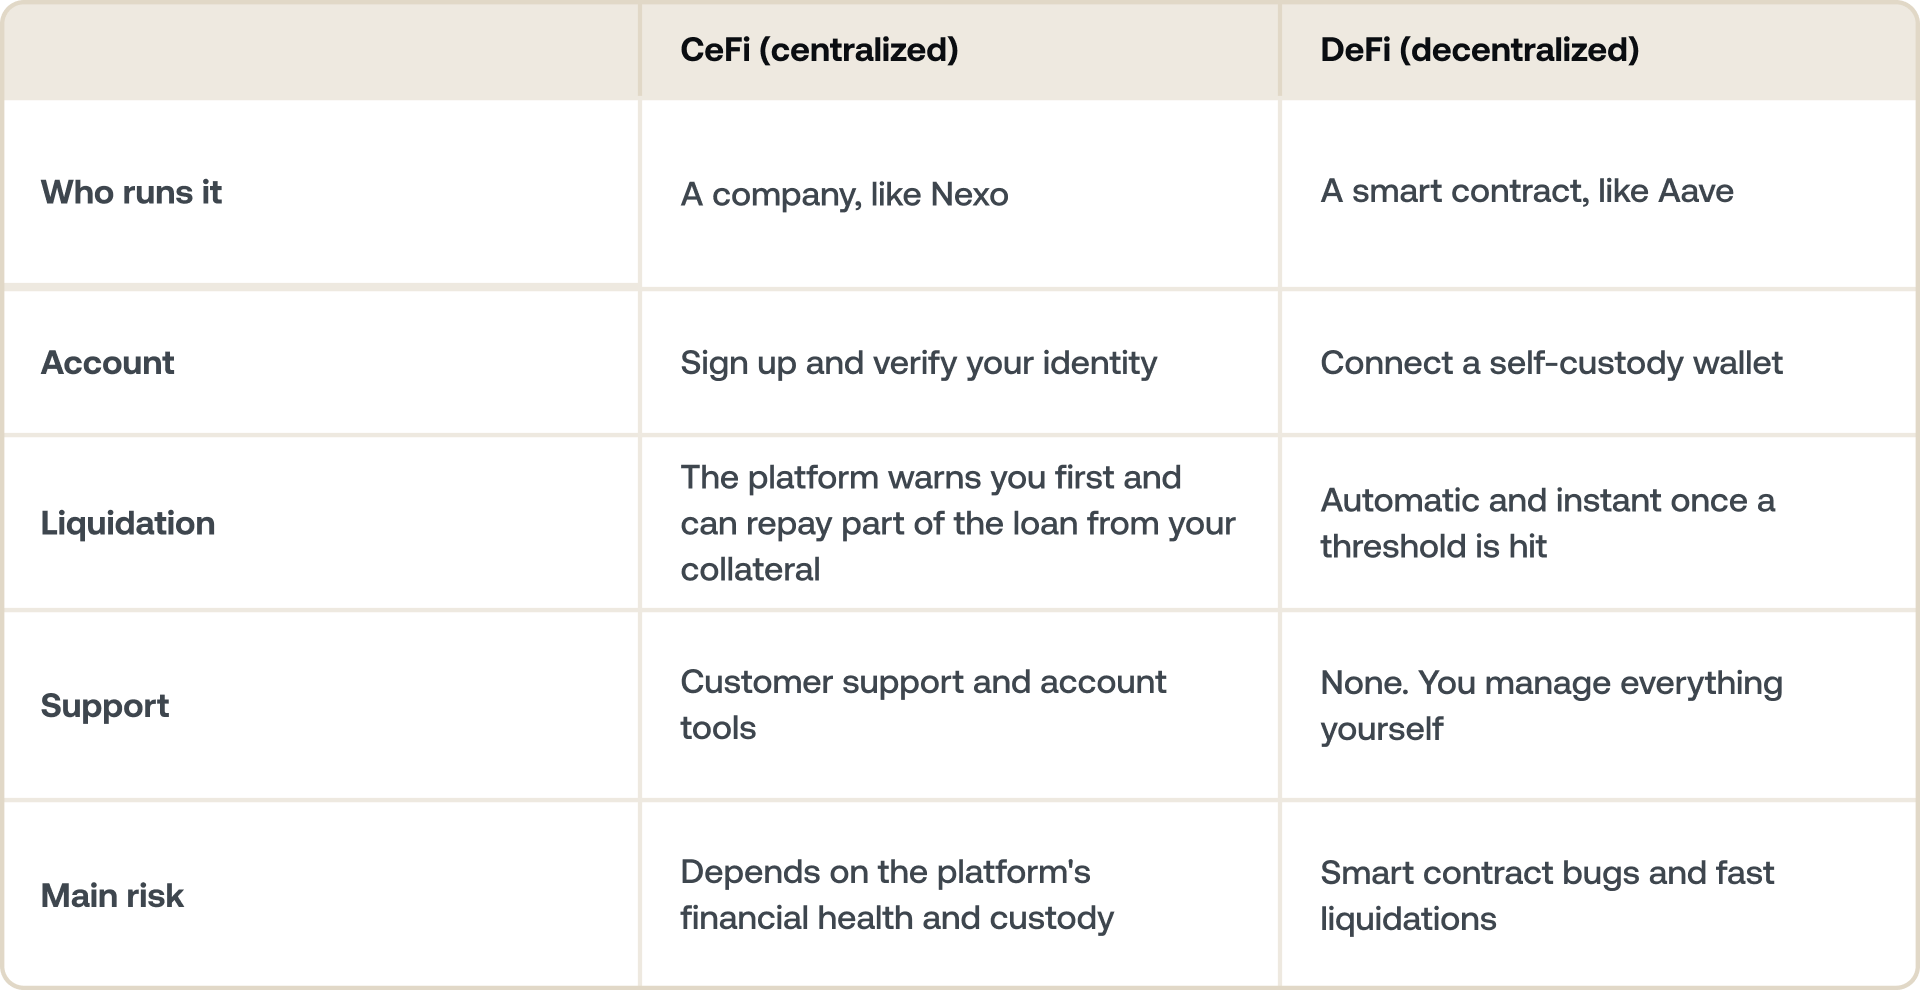
Кредитование: CeFi против DeFi
Криптокредитование происходит на платформах двух типов:
Почему люди берут кредит вместо продажи активов?
Кредитование под залог криптовалюты — это прежде всего решение в пользу накоплений, а не спекулятивный шаг. Вот наиболее распространенные причины:
1. Сохранение долгосрочных инвестиций
Продажа Bitcoin означает отказ от потенциального роста его стоимости в будущем. Взяв кредит, вы сохраняете потенциал для роста активов.
2. Доступ к ликвидности
Для крупных покупок, пополнения оборотного капитала или новых инвестиций — без продажи основных активов.
3. Гибкое погашение
Многие платформы, включая Nexo, позволяют погашать кредит в удобном для вас темпе. Без фиксированного графика, если только вы сами его не выберете.
4. Избежание налогооблагаемого события
Продажа криптовалюты в некоторых юрисдикциях может являться налогооблагаемым событием. Заем позволяет долгосрочным держателям получать доступ к ликвидности, не продавая активы немедленно, что может быть полезно для стратегического планирования.
Почему криптокредитование выглядит более зрелым в 2026 году?
Несколько изменений сделали криптокредитование более структурированным и предсказуемым:
- Более четкие нормативные рамки в крупнейших финансовых регионах
- Более высокие стандарты хранения активов
- Более высокая прозрачность в отношении рисков
- Больше инструментов, позволяющих пользователям отслеживать LTV и управлять им
- Более широкая база долгосрочных держателей
- Растущий интерес институциональных инвесторов к использованию криптовалюты в качестве продуктивного обеспечения
Криптокредитование становится частью современного управления капиталом.
Новая опция: Zero-interest Credit
По стандартным кредитам, обеспеченным криптовалютой, проценты начисляются с момента получения кредита. Но новая структура работает иначе — и стоит разобраться в этом компромиссе.
С Zero-interest Credit вы получаете кредит по ставке 0% без текущих начислений процентов. Взамен ваш кредит предусматривает две заранее определенные ценовые границы для вашего обеспечения: минимальную и максимальную цену погашения.
Вот что это означает на практике:
- Минимальная цена погашения — нижняя граница, ниже которой ваша позиция не может быть ликвидирована в течение срока кредита. Это защищает вас от внезапных маржин-коллов, которые сопровождают стандартные кредиты при резких падениях рынка.
- Максимальная цена погашения — потолок, на котором вы можете зафиксировать прибыль. Если стоимость вашего обеспечения поднимется выше этого уровня, вы выходите по этой цене, не получая неограниченную прибыль.
Между ними ваш кредит погашается по рыночной цене в дату погашения. Вы можете погасить кредит в стейблкойнах и сохранить обеспечение или продлить кредит на новый срок. Пока кредит активен, маржин-коллы и ликвидации не применяются. Сроки — от 5 дней до 12 месяцев, в качестве обеспечения принимаются BTC, ETH, SOL или XRP.
Таким образом, компромисс прост: вы отказываетесь от части потенциального роста цены в обмен на нулевые проценты и предсказуемые условия без риска ликвидации.
Когда это имеет смысл:
- Вам нужна ликвидность прямо сейчас, но вы ожидаете, что цена вашей криптовалюты останется в заданном диапазоне к моменту погашения.
- Вы планируете сроки крупной покупки или налогооблагаемого события и хотите иметь четкую структуру погашения с самого начала.
- Вы предпочитаете определенность в расходах, а не погоню за максимальной прибылью.
Когда вам может больше подойти стандартная кредитная линия:
- Вы хотите получить полный доступ к росту цены без ограничений.
- Вы предпочитаете гибкую, бессрочную схему кредитования без фиксированного срока.
- Для вас важнее всего минимально возможная ставка при низком LTV, а не структура с фиксированным сроком.
Ни один из подходов не является заведомо лучшим. Они служат разным целям — один обеспечивает определенность затрат, другой — гибкость и неограниченный потенциал роста.
Nexo предлагает как стандартную crypto credit line, так и структурированный Zero-interest Credit — каждый вариант подходит для разных целей кредитования. Сравните их и узнайте, какой вариант подходит именно вам.
Где Nexo вписывается в эту картину.
Nexo, занявшая 3-е место среди CeFi-кредиторов по общему объему выданных кредитов согласно отчету Galaxy Research за первый квартал 2026 года, предлагает обеспеченную криптовалютой Credit Line, которая позволяет использовать ваши цифровые активы в качестве обеспечения для доступа к средствам. Вместо того чтобы продавать Bitcoin, Ethereum или другие активы, вы добавляете их на свой счет, и Nexo мгновенно рассчитывает, какую сумму кредита вы можете разблокировать исходя из их текущей стоимости.
Одно из преимуществ платформы в том, что вы можете взять кредит под залог всего вашего криптопортфеля.
Вы можете объединить BTC, ETH и более 90 поддерживаемых активов в рамках одной Credit Line, получая доступ к ликвидности на основе совокупной стоимости ваших активов, а не только одного из них. Это помогает пользователям извлекать максимум из диверсифицированных портфелей, а не полагаться на один актив в качестве обеспечения.
Одобрение происходит автоматически, поскольку обеспечением выступает ваша криптовалюта. Проверка кредитной истории не требуется, а фиксированного графика погашения нет — вы погашаете кредит, когда вам удобно, частично или полностью, при условии, что ваш Credit Line остаётся обеспечен в достаточном объёме.
Процентные ставки начинаются от 1.9% годовых и зависят от вашего уровня в программе лояльности и выбранного показателя LTV (соотношение собственных активов и кредитных средств).
Nexo также предоставляет инструменты для отслеживания LTV в режиме реального времени, настройки оповещений и анализа того, как движения рынка влияют на вашу позицию.
При изменении цен вы можете добавить обеспечение, погасить часть баланса или позволить системе автоматически погасить часть долга за счёт добавленной криптовалюты.
Это гибкий и структурированный способ получить доступ к ликвидности, сохраняя инвестиции, — для тех, кто хочет управлять цифровыми активами с той же ясностью и контролем, которых ожидают от традиционных финансов.
Главный вывод
Криптокредитование — это больше, чем просто удобная функция. Это образ мышления.
Речь идёт о стратегическом использовании того, чем вы владеете, — будь то потребность в ликвидности, ежедневные вознаграждения или желание заставить долгосрочные активы работать на вас.
Это сочетание логики традиционных финансов с гибкостью цифровых активов: система, построенная на возможностях, ответственности и долгосрочном мышлении.
В 2025 году именно так выглядит современное управление криптовалютными накоплениями.
Часто задаваемые вопросы
1. Безопасно ли криптокредитование?
Оно связано с реальными рисками: падение цен может привести к маржин-коллу или автоматическому погашению. Заём с низким LTV и выбор надёжной платформы с прозрачными практиками хранения активов снижают эти риски, но не устраняют их полностью.
2. Что произойдёт, если вы не погасите криптовалютный кредит?
У большинства криптовалютных кредитных линий нет фиксированной даты платежа, поэтому «пропустить» платёж невозможно. Однако проценты продолжают начисляться, что со временем повышает ваш LTV. Если ваш LTV достигает лимита платформы, часть вашего обеспечения используется для погашения кредита.
3. В чём разница между криптокредитованием и криптовалютным кредитом?
«Криптокредитование» — это весь рынок в целом, включающий как получение дохода от предоставления средств, так и заём. Криптовалютный кредит — это сторона заёмщика: вы закладываете криптовалюту в качестве обеспечения и получаете наличные средства или стейблкойны.
4. Стоит ли использовать криптокредитование?
Это может быть выгодно, если вы держите криптовалюту в долгосрочной перспективе и хотите получить доступ к наличным средствам без продажи активов или хотите, чтобы ваши активы приносили процентный доход. Такой вариант не подойдёт, если вам будет сложно довнести обеспечение при резком падении рынка или нужна гарантированная доходность.
Данные материалы доступны по всему миру. Наличие этой информации не означает доступ к описанным услугам, которые могут быть недоступны в отдельных юрисдикциях. Эти материалы носят исключительно общий информационный характер и не являются финансовой, юридической, налоговой или инвестиционной консультацией, предложением, призывом, рекомендацией или одобрением использовать какие‑либо услуги Nexo, не являются персональными и никоим образом не учитывают конкретные инвестиционные цели, финансовое положение или потребности. Цифровые активы сопряжены с высоким уровнем риска, в том числе связанным с волатильностью рыночных цен, изменениями в регулировании и техническим прогрессом. Прошлые результаты цифровых активов не являются надежным индикатором будущих результатов. Цифровые активы не являются деньгами или законным платежным средством, не обеспечены государством или центральным банком, и у большинства из них нет базовых активов, источника дохода или иных источников стоимости. Следует руководствоваться собственным суждением с учетом личных обстоятельств. Перед принятием любых решений рекомендуется проконсультироваться с квалифицированным специалистом.