Как работают кредиты под залог Bitcoin: LTV, расходы и риски

Обновлено: 26 октября 2026 года
Краткий ответ
Кредит под залог Bitcoin позволяет взять в кредит фиатные деньги или стейблкойны, используя BTC в качестве обеспечения, не продавая его. Ваш Bitcoin остаётся на вашем счёте и блокируется на время действия кредита, а после погашения снова становится доступен. Главный показатель, за которым стоит следить, — это показатель LTV (соотношение собственных активов и кредитных средств): он определяет, сколько вы можете взять в кредит, какие проценты вы платите и какой запас у вас есть до того, как обеспечение окажется под угрозой.
Это современная версия того, что состоятельные инвесторы делают уже десятилетиями: берут кредиты под залог активов, таких как акции или недвижимость, рассчитывая на их дальнейший рост.
Почему некоторые инвесторы берут кредит, а не продают активы?
Продажа Bitcoin порой воспринимается как отказ от будущего. Как только актив продан, прибыль фиксируется — и, возможно, возникает налог — но при этом теряется возможность получить выгоду от дальнейшего роста цены.
Кредит под залог актива, напротив, позволяет:
- Получить доступ к деньгам без продажи и налоговых последствий.
- Сохранить свой BTC и продолжать участвовать в потенциальном долгосрочном росте.
- Управлять ликвидностью в периоды нестабильности на рынках.
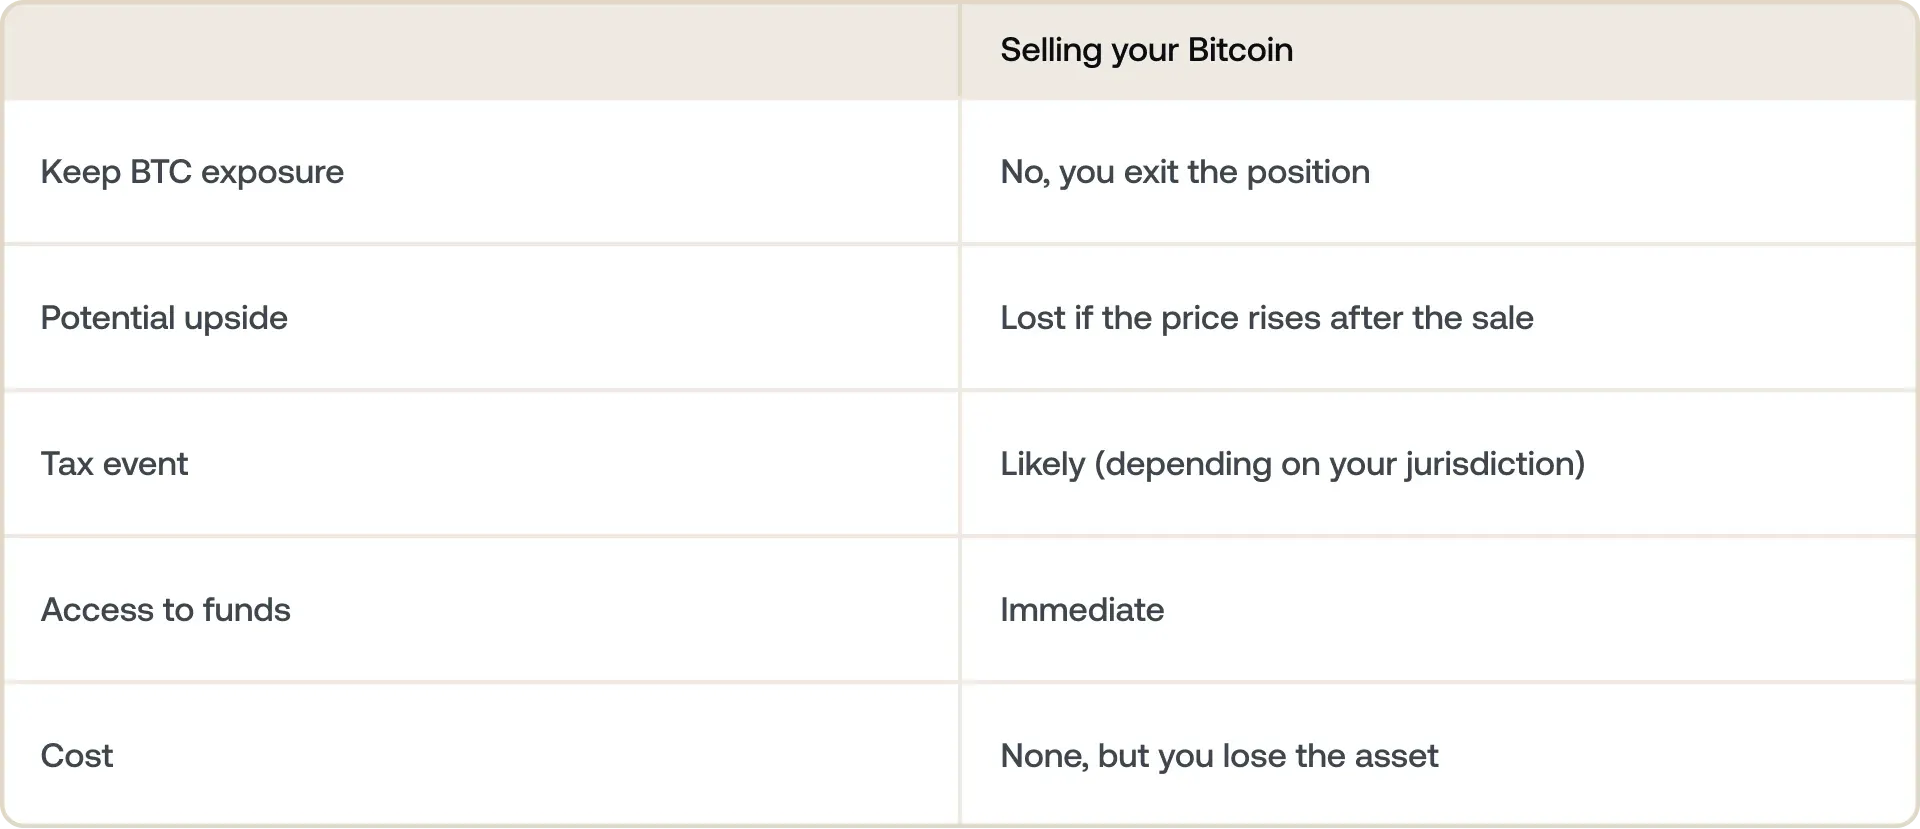
Компромисс прост: кредит стоит денег (проценты), а продажа лишает вас будущего роста стоимости Bitcoin. Что важнее для вас, зависит от ваших ожиданий относительно динамики BTC и от того, насколько срочно вам нужны средства.
Именно эта логика движет всё большим числом инвесторов в 2026 году — теми, кто рассматривает свой Bitcoin не как средство для трат, а как инструмент для использования кредитного плеча.
Некоторые долгосрочные держатели идут ещё дальше, применяя стратегию «купи, возьми кредит, оставь в наследство»: они держат активы всю жизнь и берут под них кредиты вместо продажи.
Как на самом деле работает кредит под залог Bitcoin?
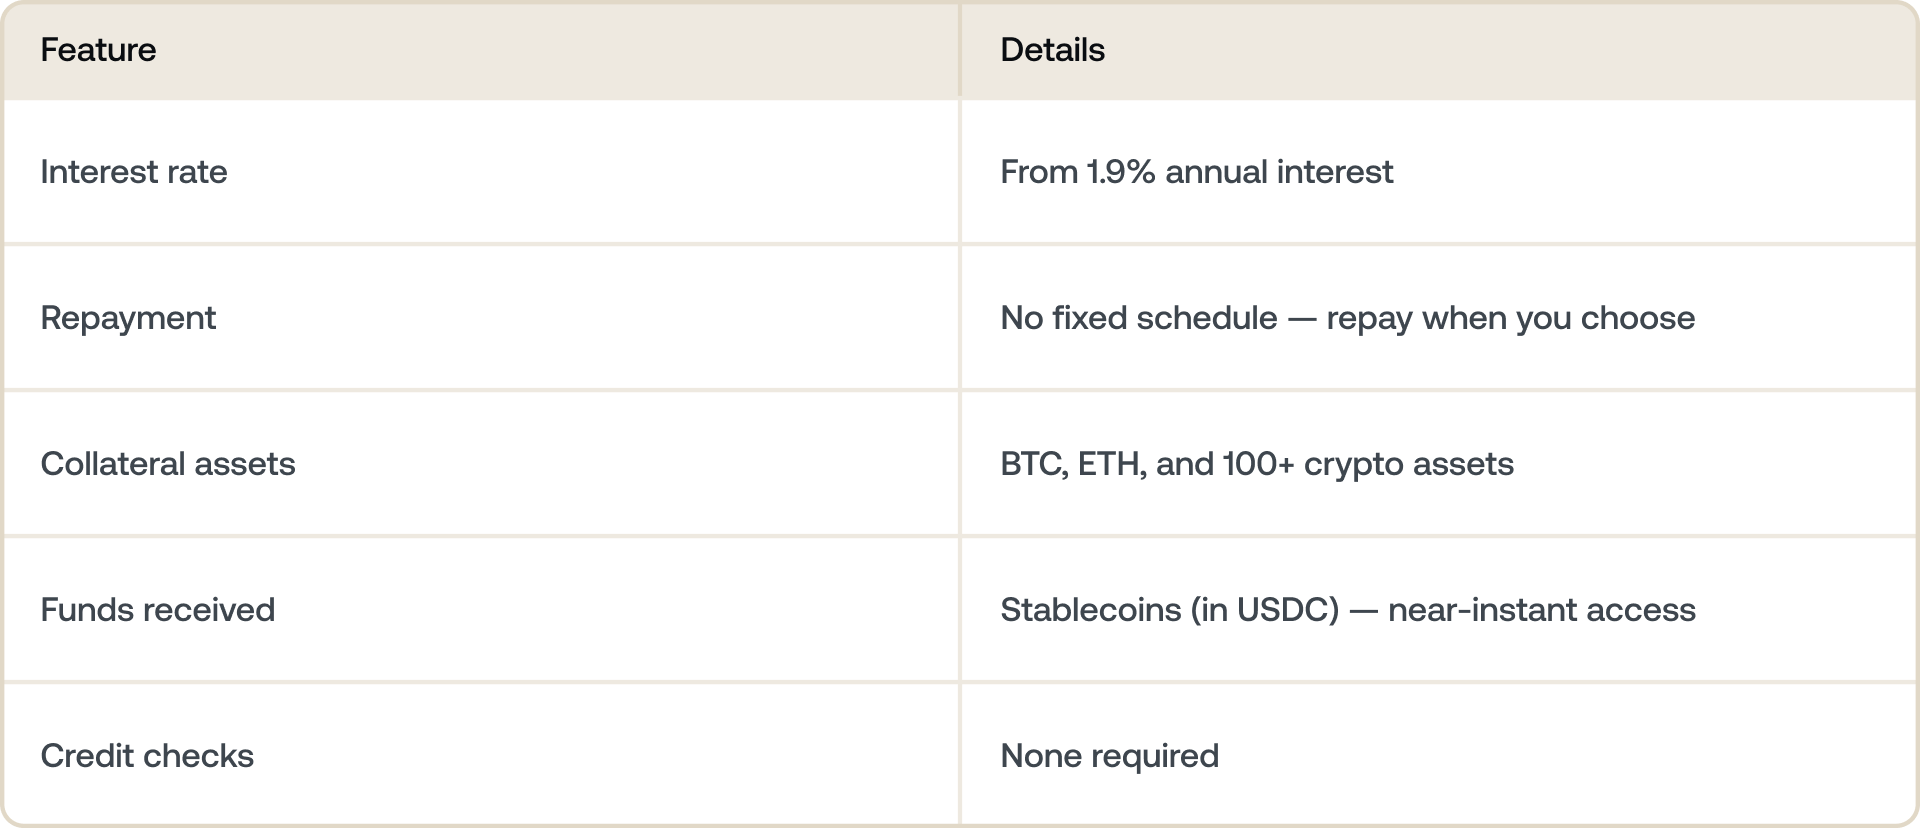
Вы закладываете Bitcoin в качестве обеспечения. Ваш BTC блокируется (но не продаётся) и используется для обеспечения кредита.
Вы получаете средства. В зависимости от платформы это может быть фиатная валюта или стейблкойны, часто уже через несколько минут.
Вы сохраняете потенциал роста. Пока Bitcoin заблокирован, вы по-прежнему получаете выгоду от роста его цены.
Вы гибко погашаете кредит. После погашения кредита и процентов ваш BTC снова становится доступен.
Такие платформы, как Nexo, занявшая 3-е место среди CeFi-кредиторов по общему объему выданных займов в отчете Galaxy Research's за Q1 2026, определяют это по ключевым параметрам:
- Loan-to-Value (LTV): соотношение суммы кредита к стоимости вашего BTC. Чем ниже LTV, тем ниже риск.
- Процентные ставки от 1.9% в зависимости от вашего уровня Уровень в программе лояльности и LTV.
- Отсутствие фиксированного графика погашения означает, что вы погашаете кредит в удобном для вас темпе, в криптовалюте или стейблкойнах.
- Гибкость мультиактивного обеспечения позволяет сочетать Bitcoin с другими поддерживаемыми активами, например Ethereum или стейблкойнами, для обеспечения кредита.
Многие платформы, включая Nexo, дают выбор: вы можете получить кредит под залог Bitcoin либо в фиатных деньгах, либо в стейблкойнах — это цифровые активы, привязанные 1:1 к основным фиатным валютам, таким как USD, EUR или GBP.
Если вы выбираете фиатную валюту, процесс проходит быстро и без сложностей. Вы можете вывести средства прямо на банковский счет — автоматическая конвертация в реальном времени происходит прямо на платформе.
Если вы выбираете стейблкойны, у вас есть два четких пути в зависимости от ваших потребностей:
1. Вы хотите использовать средства в реальном мире
Если ваша цель — оплатить что-то материальное: первоначальный взнос за недвижимость, ремонт или финансирование бизнеса, — вы можете:
- Обменять стейблкойны на фиатную валюту прямо на платформе или через биржу.
- Затем вывести средства на привязанный банковский счет.
Поскольку стейблкойны, такие как USDC, привязаны к доллару, конвертация происходит просто: один USDC по замыслу равен примерно одному доллару США. Это цифровой мост между вашими активами в Bitcoin и вашим банковским счетом.
2. Вы хотите оставить средства в криптоэкосистеме
Если вы не планируете тратить средства сразу, вы можете использовать стейблкойны прямо на платформе, чтобы приумножить или диверсифицировать свой портфель:
- Обменять их на другие криптовалюты, в которые вы верите (например, конвертировать USDC в ETH, BTC или SOL).
- Реинвестировать стратегически: многие пользователи используют заемные стейблкойны, чтобы открыть новые позиции или усреднять стоимость вложений в другие активы.
Именно это делает кредиты в стейблкойнах такими гибкими: они без труда перемещаются между цифровыми и традиционными финансами.
Уже держите стейблкойны вместо BTC? Вы можете поступить и наоборот — ознакомьтесь с нашим руководством о том, как работают кредиты в USDC.
Виды кредитов под залог Bitcoin
Не все кредиты под залог Bitcoin работают одинаково. Основные модели в 2026 году:
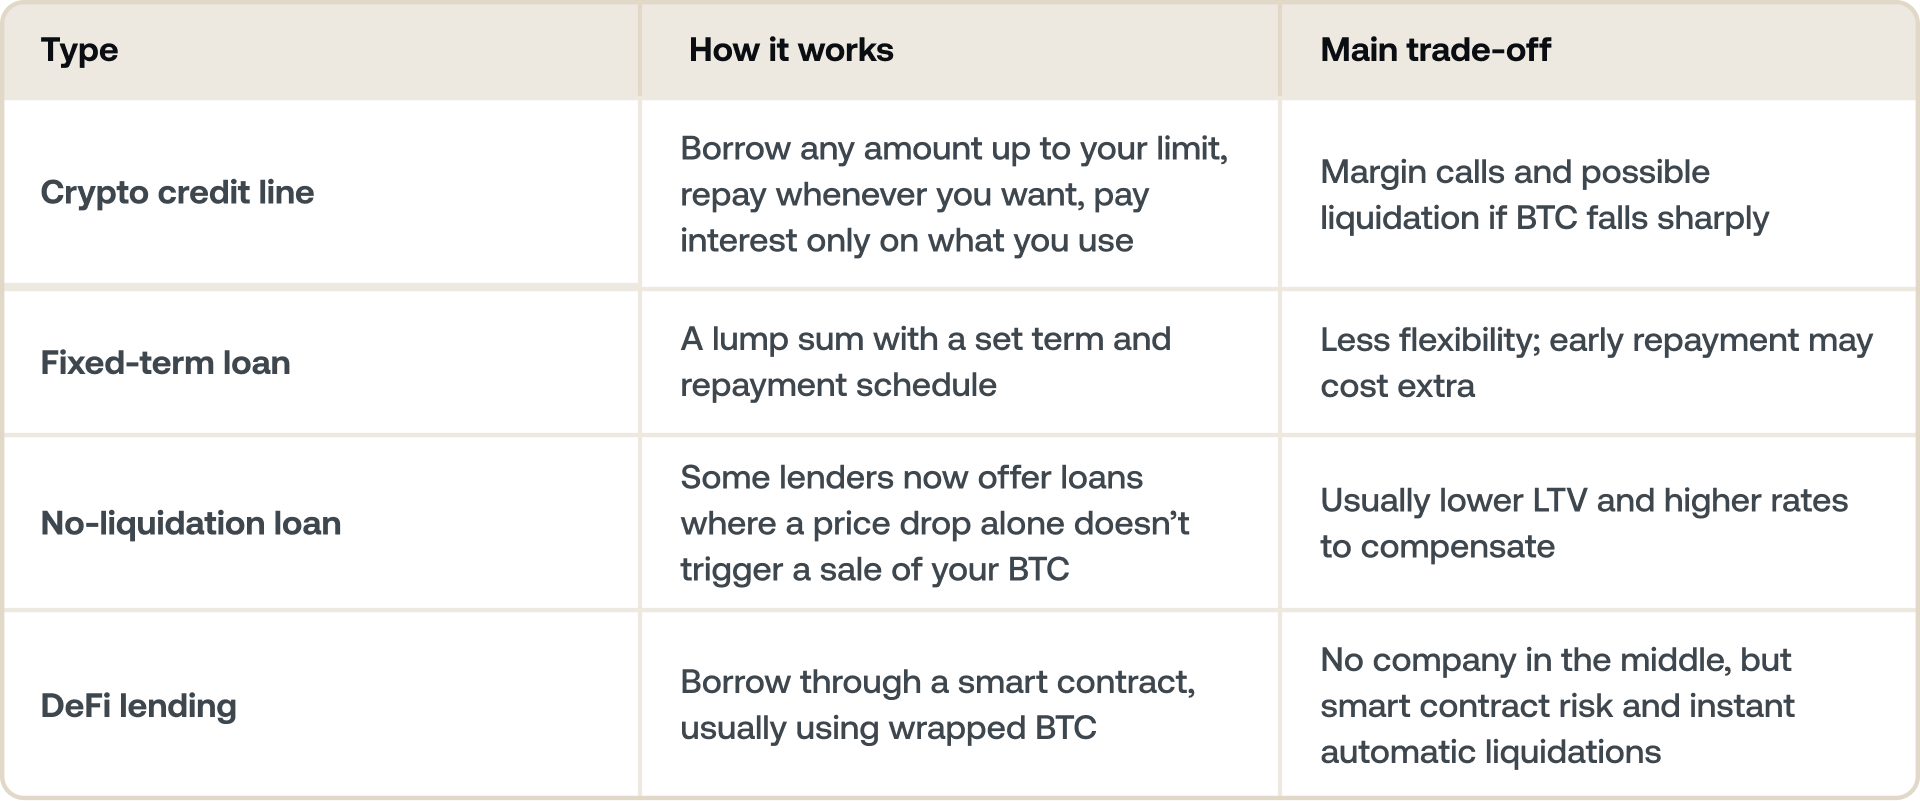
Чтобы шире взглянуть на принцип работы кредитных платформ, узнайте, что такое криптокредитование, в нашем руководстве. Если вы сравниваете платформы, наше сравнение Nexo и Ledn подробно показывает ставки, LTV и условия.
Практический пример: покупка жилья с помощью Bitcoin.
Представьте: у вас есть 5 BTC стоимостью $100,000 каждый.
Вместо того чтобы продавать их для внесения первоначального взноса за недвижимость, вы используете их как обеспечение для кредита под залог Bitcoin. Недвижимость становится вашей, а ваш Bitcoin остаётся в игре и готов принести выгоду при росте цен.
Это не теория. В 2026 году всё больше людей поступают именно так. Некоторые даже финансируют покупку жилья целиком, используя Bitcoin в качестве обеспечения — идея, которая раньше казалась немыслимой, а теперь становится всё более распространённой.
Это мнение разделяют многие долгосрочные держатели.
Какую сумму вы можете взять в кредит?
Когда вы берёте кредит под залог Bitcoin, доступная сумма зависит от показателя, который называется соотношением кредита к стоимости залога, или LTV.
LTV показывает размер вашего кредита по отношению к стоимости вашего обеспечения в Bitcoin. Он указывается в процентах.
Например, если вы используете BTC на сумму $200,000, чтобы занять $100,000, ваш LTV — 50%. Это значит, что ваш кредит составляет половину стоимости ваших активов в Bitcoin.
Для Bitcoin большинство платформ, включая Nexo, устанавливают максимальный LTV на уровне около 50%. Этот запас существует потому, что цена Bitcoin может быстро меняться. Выдавая кредит только на сумму до половины стоимости вашего актива, платформа помогает защитить обе стороны:
- У вас меньше шансов столкнуться с маржин-коллом при падении BTC.
- Кредитор может управлять риском, не продавая ваше обеспечение слишком рано.
Снижение LTV (например, до 20–30%) даёт вам ещё больше защиты от волатильности и часто позволяет получить более выгодные процентные ставки.
Что произойдёт, если ваш LTV вырастет?
Если цена Bitcoin падает, ваш LTV автоматически растёт, поскольку стоимость вашего обеспечения снижается.
Пример: вы закладываете 1 BTC стоимостью $100,000 и берёте в кредит $50,000 — LTV составляет 50%. Если Bitcoin падает до $70,000, ваш LTV подскакивает до 71,4% ($50,000 / $70,000). Если порог ликвидации составляет 75%, вы уже близки к тому, что ваше обеспечение будет автоматически продано. Всегда занимайте консервативно и следите за показателем LTV в периоды волатильности рынка.
Если он превышает определённый порог (обычно около 70–83% в зависимости от платформы), вы получите маржин-колл — напоминание о необходимости:
- Добавить обеспечение (больше BTC или других активов), либо
- Погасить часть кредита, чтобы восстановить баланс.
Если не предпринять никаких действий, часть вашего Bitcoin может быть автоматически продана, чтобы вернуть LTV в безопасную зону.
Как обезопасить себя
- Начинайте с низкого LTV — значение ниже 30% создаёт существенный запас прочности на случай колебаний цены.
- Держите запас BTC наготове, чтобы добавить его в качестве обеспечения при значительном падении цены.
- Настройте оповещения о цене Bitcoin, чтобы не упустить важные изменения.
- Занимайте только ту сумму, которую сможете комфортно погасить независимо от колебаний цены.
Когда это работает, а когда нет.
Кредиты под Bitcoin лучше всего подходят, когда:
- У вас есть твёрдая уверенность в перспективах BTC на долгий срок.
- Вы занимаете только ту сумму, которую сможете комфортно погасить.
- Вы следите за показателем LTV в периоды волатильности.
Ситуация может обернуться проблемой, если:
- Цена Bitcoin резко падает, и ваше обеспечение автоматически используется для погашения кредита.
- Вы не реагируете на уведомления о маржин-колле.
- Вы относитесь к криптокредиту как к «бесплатным деньгам».
Всё ещё взвешиваете решение? Узнайте наше мнение о том, стоит ли брать кредит под залог Bitcoin.
Почему люди выбирают криптокредиты?
Люди берут кредиты под залог Bitcoin по разным причинам:
- Покупка недвижимости — чтобы высвободить средства на депозит или рефинансировать традиционную ипотеку.
- Развитие бизнеса — чтобы финансировать проекты, не продавая долгосрочные активы.
- Управление налогами, чтобы получить доступ к ликвидности без налоговых последствий.
- Диверсификация для использования стоимости BTC без выхода из инвестиций.
По сути, речь идет о превращении цифровых накоплений в доступную ликвидность.
Чем это отличается от традиционного кредита?
Кредит под залог Bitcoin — это не то же самое, что банковский кредит. Вы берете кредит под залог цифровых активов, а не на основе кредитной истории или дохода.
Традиционные кредиты:
- Зависят от дохода и кредитного рейтинга
- Оформление занимает дни или недели
- Ежемесячный график погашения
Кредит под залог Bitcoin
- Зависит от стоимости ваших BTC
- Одобрение в тот же день
- Без проверки кредитной истории
- Гибкое погашение в удобном для вас темпе
- Bitcoin в качестве обеспечения
Важно: если цена BTC упадет слишком сильно, кредитор может продать часть вашего Bitcoin для восстановления баланса, но ваша недвижимость или другие активы останутся нетронутыми.
Часто задаваемые вопросы
1. Можно ли взять кредит под залог Bitcoin?
Да. Вы закладываете свой Bitcoin в качестве обеспечения на кредитной платформе и получаете взамен наличные или стейблкойны. Ваш BTC не продается — он остается вашим и разблокируется после погашения кредита.
2. Вы действительно берете кредит в Bitcoin или в чем-то другом?
Вы не берёте сам Bitcoin в кредит. Ваш BTC служит обеспечением, а взамен вы получаете наличные или стейблкойны. Ваш Bitcoin остается заблокированным на счете до погашения кредита, после чего снова становится полностью доступным.
3. Сколько можно взять в кредит под залог Bitcoin?
Это зависит от платформы и выбранного вами LTV. Большинство платформ позволяют взять кредит на сумму до 50% от текущей стоимости вашего Bitcoin. Взяв кредит на меньшую сумму — при более низком LTV, — вы получаете больший запас прочности на случай падения цены Bitcoin и, как правило, более низкую процентную ставку по кредиту, обеспеченному криптовалютой.
4. Что такое LTV в кредите под залог Bitcoin?
LTV расшифровывается как Loan-to-Value. Это отношение суммы вашего кредита к стоимости обеспечения. Если вы берете кредит на $4 000 под залог Bitcoin стоимостью $10 000, ваш LTV составляет 40%. Ваш LTV меняется вместе с ценой Bitcoin — если цена падает, LTV растет, даже если вы не вносили изменений в кредит.
5. Что произойдет, если цена Bitcoin упадет, пока у меня открыт кредит?
Ваш LTV автоматически увеличивается по мере снижения стоимости обеспечения. Если он превышает порог ликвидации платформы, платформа может продать часть вашего Bitcoin, чтобы вернуть LTV в допустимые пределы. Решение — брать кредит консервативно: начав с низкого LTV, вы получаете запас, позволяющий выдержать падение цены, не доводя до ликвидации.
6. Нужно ли платить налог при получении кредита под залог Bitcoin?
В большинстве юрисдикций получение кредита под залог Bitcoin не считается налогооблагаемым событием, поскольку вы не продаете и не отчуждаете свой BTC. Сам кредит не является доходом. Тем не менее налоговый режим различается в зависимости от страны и индивидуальных обстоятельств — обратитесь за консультацией к квалифицированному налоговому специалисту с учетом вашей ситуации.
7. Безопасно ли брать кредит под залог Bitcoin?
Может быть безопасно, если вы берете кредит консервативно и используете платформу с хранением активов институционального уровня. Если цена Bitcoin упадет достаточно сильно и быстро, ваше обеспечение может быть автоматически продано без предупреждения. Поддержание низкого LTV и отслеживание своей позиции в периоды высокой волатильности значительно снижают этот риск.
8. В чем разница между кредитом под залог Bitcoin и криптокредитной линией?
Термин «кредитная линия» обычно подразумевает постоянно действующий инструмент, в рамках которого вы получаете средства по мере необходимости и гибко их погашаете, а не берете единую сумму целиком. Большинство криптонативных платформ предлагают модель кредитной линии, а не кредит с фиксированным сроком.
9. Хорошая ли идея — кредиты, обеспеченные криптовалютой?
Они могут быть хорошей идеей, если вы планируете держать Bitcoin в долгосрочной перспективе, берете кредит значительно ниже максимального LTV и имеете четкий план погашения. Они плохо подходят, если вам будет сложно добавить обеспечение во время резкого падения цены. Подробно рассматриваем все плюсы и минусы в нашем блоге.
10. Как быстро можно получить кредит под залог Bitcoin?
На криптоплатформах это происходит гораздо быстрее, чем при получении банковского кредита, поскольку проверка кредитной истории не требуется. На Nexo одобрение происходит автоматически, а средства обычно поступают в тот же рабочий день.
Данные материалы доступны по всему миру. Наличие этой информации не означает доступ к описанным услугам, которые могут быть недоступны в отдельных юрисдикциях. Ставки могут меняться и различаться в зависимости от региона, уровня в программе лояльности и других критериев. Актуальные для вас ставки всегда можно узнать в приложении Nexo. Эти материалы носят исключительно общий информационный характер и не являются финансовой, юридической, налоговой или инвестиционной консультацией, предложением, призывом, рекомендацией или одобрением использовать какие‑либо услуги Nexo, не являются персональными и никоим образом не учитывают конкретные инвестиционные цели, финансовое положение или потребности. Цифровые активы сопряжены с высоким уровнем риска, в том числе связанным с волатильностью рыночных цен, изменениями в регулировании и техническим прогрессом. Прошлые результаты цифровых активов не являются надежным индикатором будущих результатов. Цифровые активы не являются деньгами или законным платежным средством, не обеспечены государством или центральным банком, и у большинства из них нет базовых активов, источника дохода или иных источников стоимости. Следует руководствоваться собственным суждением с учетом личных обстоятельств. Перед принятием любых решений рекомендуется проконсультироваться с квалифицированным специалистом.