Bitcoin-समर्थित ऋण कैसे काम करते हैं: LTV, लागत और जोखिम

अपडेट किया गया: 26 अक्टूबर, 2026
संक्षिप्त उत्तर
Bitcoin-समर्थित लोन से आप अपने BTC को कोलेटरल के रूप में इस्तेमाल करके, उसे बेचे बिना नकद या स्टेबलकॉइन उधार ले सकते हैं। आपका Bitcoin आपके अकाउंट में ही रहता है, उधार लेने की अवधि के दौरान लॉक रहता है, और चुकाने के बाद आपको वापस मिल जाता है। ध्यान देने वाली सबसे अहम संख्या है आपका लोन-टू-वैल्यू (LTV) अनुपात: यह तय करता है कि आप कितना उधार ले सकते हैं, आप कितना ब्याज चुकाते हैं, और आपके कोलेटरल के जोखिम में आने से पहले आपके पास कितनी गुंजाइश है।
यह उस तरीके का आधुनिक रूप है जो अमीर निवेशक दशकों से अपनाते आए हैं: स्टॉक या रियल एस्टेट जैसे एसेट के बदले उधार लेना, जिनकी वैल्यू बढ़ते रहने की उन्हें उम्मीद होती है।
कुछ निवेशक बेचने के बजाय उधार लेना क्यों चुनते हैं?
Bitcoin बेचना अपने भविष्य को बेचने जैसा महसूस हो सकता है। एक बार यह बिक जाए, तो आप मुनाफे और संभावित टैक्स बिल को तो तय कर लेते हैं, लेकिन आगे होने वाली वैल्यू ग्रोथ से हाथ धो बैठते हैं।
वहीं, इसके बदले उधार लेने पर आप यह कर सकते हैं:
- नकद पाएँ बिना किसी बिक्री या टैक्सेबल इवेंट को ट्रिगर किए।
- अपने BTC को संभावित दीर्घकालिक ग्रोथ की दिशा में काम करते रहने दें।
- अस्थिर मार्केट के दौरान लिक्विडिटी मैनेज करें।
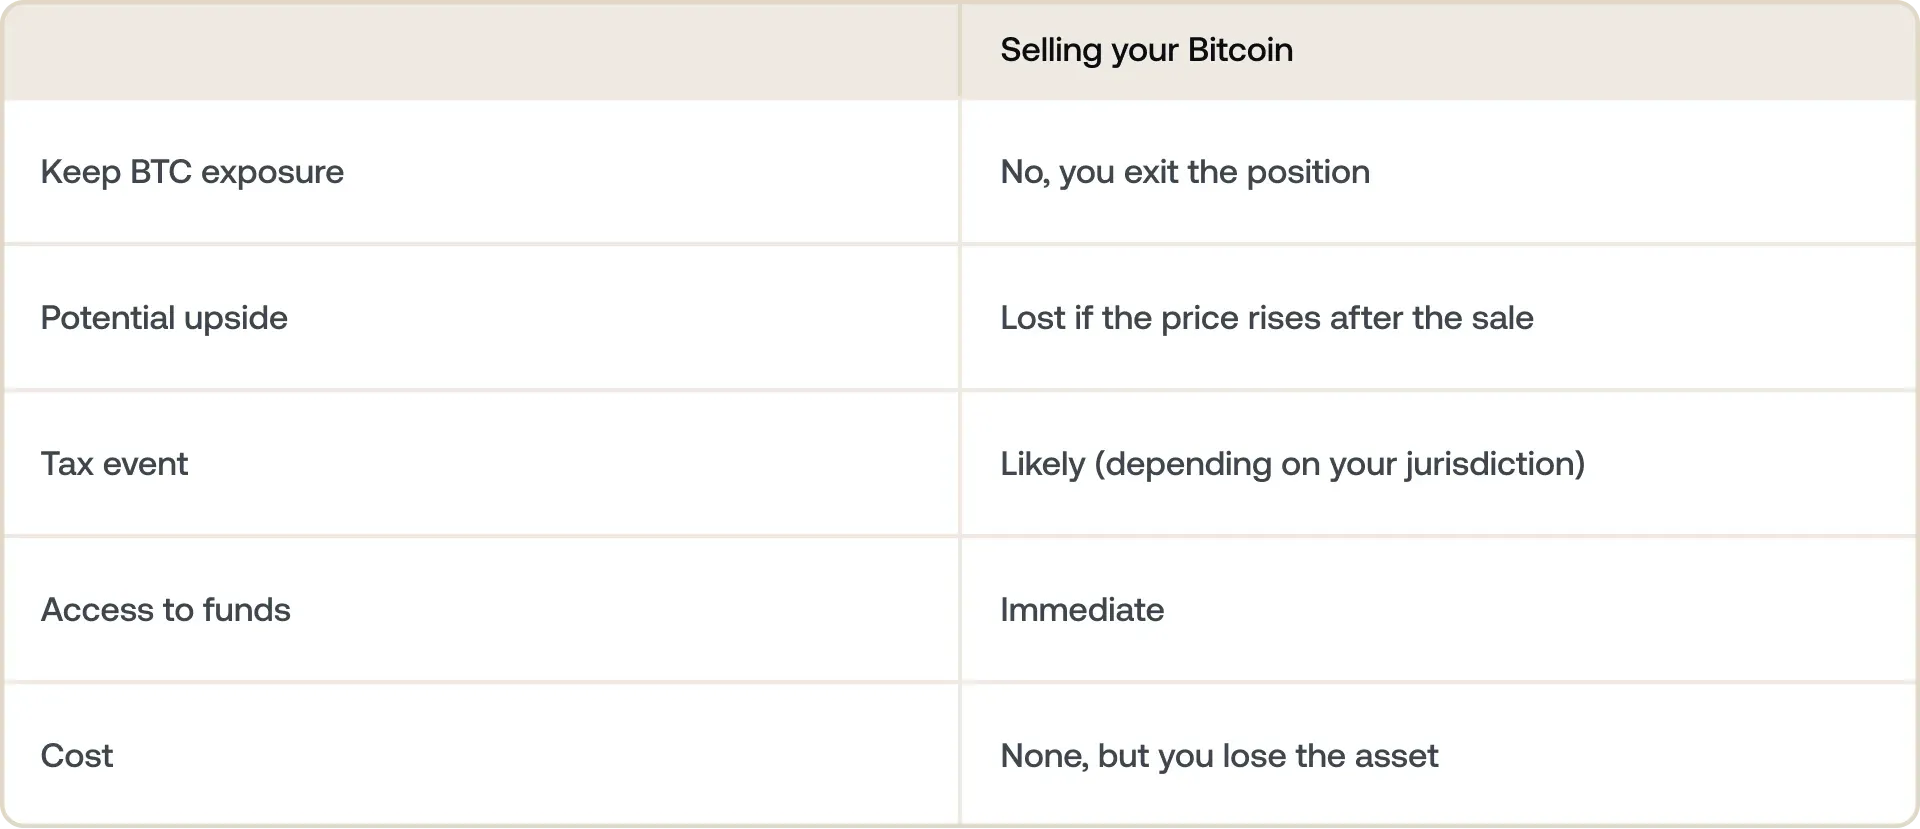
ट्रेड-ऑफ साफ है: उधार लेने पर पैसा (ब्याज) खर्च होता है, जबकि बेचने पर आपके Bitcoin की भविष्य की ग्रोथ का नुकसान होता है। इनमें से कौन ज़्यादा मायने रखता है, यह इस पर निर्भर करता है कि आपकी नज़र में BTC किस दिशा में जा रहा है और आपको फ़ंड की कितनी तत्काल ज़रूरत है।
2026 में निवेशकों के एक बढ़ते समूह को यही सोच आगे बढ़ा रही है — ऐसे लोग जो अपने Bitcoin को खर्च करने की चीज़ नहीं, बल्कि लीवरेज करने की चीज़ मानते हैं।
कुछ दीर्घकालिक होल्डर इसे एक कदम आगे ले जाकर 'बाय, बॉरो, डाई' रणनीति अपनाते हैं: एसेट को जीवन भर होल्ड रखना और उन्हें बेचने के बजाय उनके बदले उधार लेना।
Bitcoin-समर्थित लोन वास्तव में कैसे काम करता है?
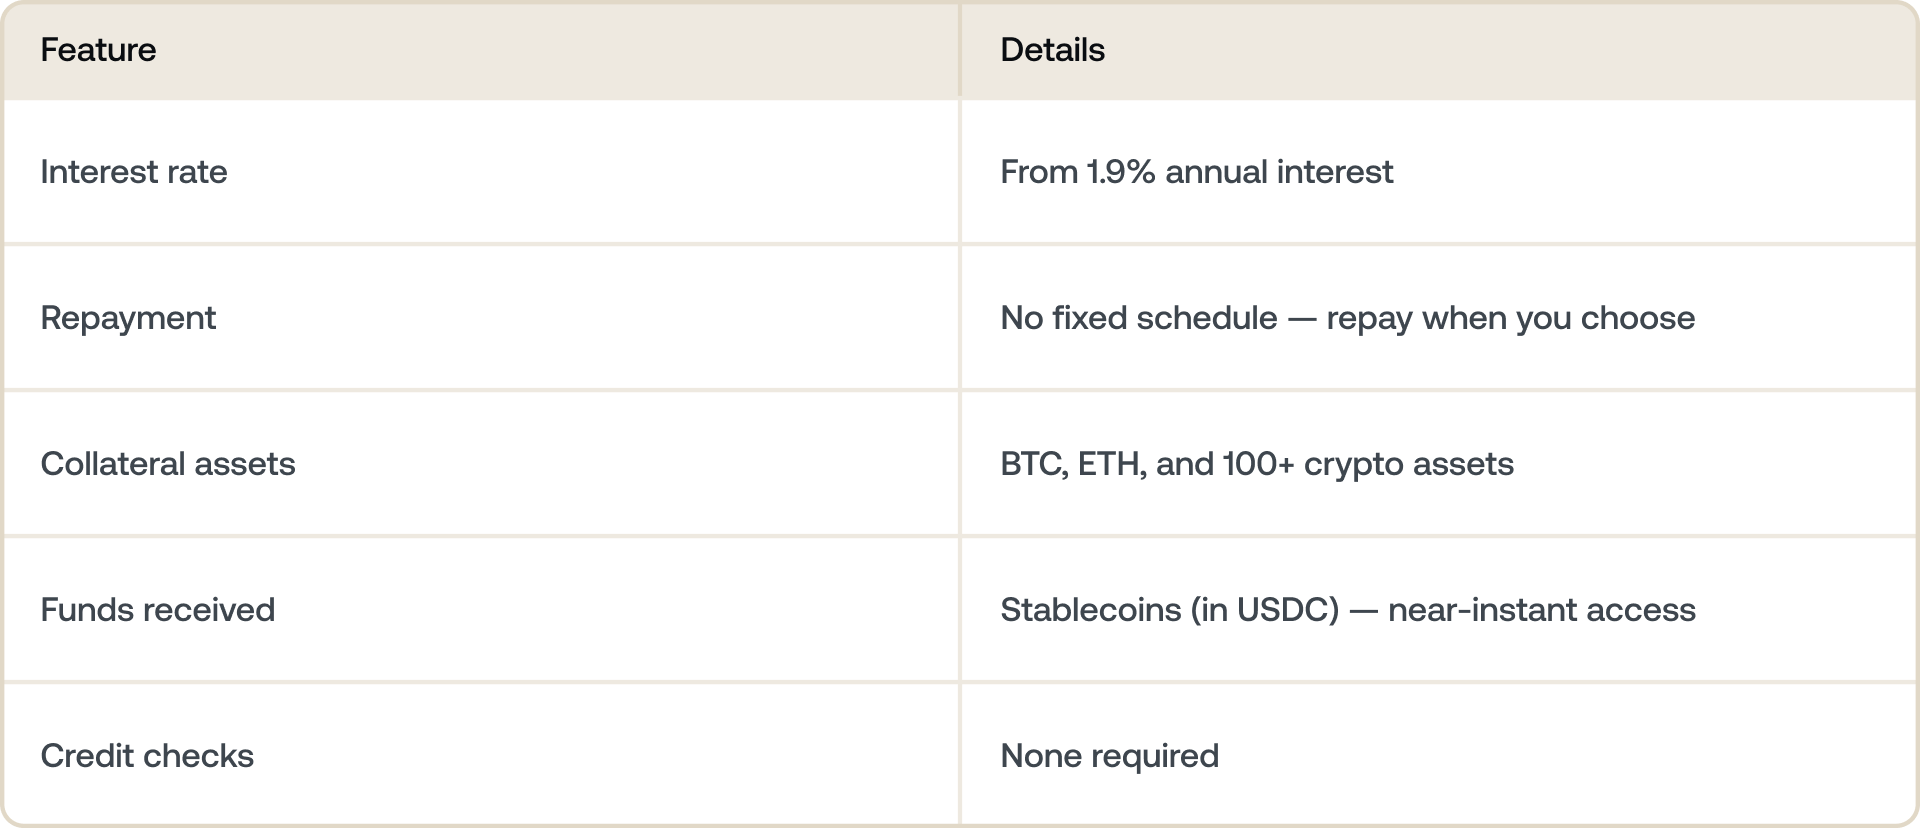
आप Bitcoin को कोलेटरल के रूप में प्लेज करते हैं। आपका BTC लॉक किया जाता है (बेचा नहीं जाता) और लोन को सपोर्ट करने के लिए इस्तेमाल किया जाता है।
आपको फ़ंड मिलते हैं। प्लेटफ़ॉर्म के आधार पर, यह फ़िएट या स्टेबलकॉइन में हो सकता है, अक्सर मिनटों के भीतर।
आपको पूरा फ़ायदा मिलता रहता है। लॉक रहने के दौरान, Bitcoin की कीमत बढ़ने पर भी आपको इसका लाभ मिलता रहता है।
आप अपनी सुविधानुसार चुका सकते हैं। लोन और ब्याज चुका देने के बाद, आपका BTC फिर से उपलब्ध हो जाता है।
Galaxy Research की Q1 2026 रिपोर्ट में कुल लोन वॉल्यूम के आधार पर #3 CeFi लेंडर के रूप में रैंक किए गए Nexo जैसे प्लेटफ़ॉर्म, इसे इन मुख्य पैरामीटर के आधार पर पोज़िशन करते हैं:
- Loan-to-Value (LTV): आप जितना उधार लेते हैं, उसका आपके BTC के मूल्य से अनुपात। कम LTV का मतलब है कम जोखिम।
- 1.9% जितनी कम ब्याज दरें, जो आपके लॉयल्टी टियर और LTV पर निर्भर करती हैं।
- रिपेमेंट का कोई तय शेड्यूल नहीं, यानी आप अपनी गति से, क्रिप्टो या स्टेबलकॉइन में चुका सकते हैं।
- मल्टी-एसेट कोलेटरल की सुविधा, जिससे आप अपने लोन को सुरक्षित करने के लिए Bitcoin को Ethereum या स्टेबलकॉइन जैसे अन्य सपोर्टेड एसेट के साथ जोड़ सकते हैं।
Nexo सहित कई प्लेटफ़ॉर्म आपको एक विकल्प देते हैं: आप अपना Bitcoin-बैक्ड लोन फ़िएट या स्टेबलकॉइन में निकाल सकते हैं — ये ऐसे डिजिटल एसेट हैं जो USD, EUR या GBP जैसी प्रमुख फ़िएट करेंसी से 1:1 के अनुपात में जुड़े होते हैं।
अगर आप फ़िएट चुनते हैं, तो यह प्रक्रिया सहज और तेज़ होती है। आप सीधे अपने बैंक खाते में फ़ंड निकाल सकते हैं, जहां ऑटोमैटिक, रियल-टाइम कन्वर्ज़न सीधे प्लेटफ़ॉर्म पर ही हो जाता है।
अगर आप स्टेबलकॉइन चुनते हैं, तो आपकी ज़रूरत के हिसाब से आपके पास दो स्पष्ट विकल्प होते हैं:
1. आप फ़ंड का उपयोग वास्तविक दुनिया में करना चाहते हैं
अगर आपका लक्ष्य किसी ठोस चीज़ के लिए भुगतान करना है — जैसे प्रॉपर्टी डिपॉज़िट, रेनोवेशन, या बिज़नेस फ़ंडिंग — तो आप यह कर सकते हैं:
- स्टेबलकॉइन को सीधे प्लेटफ़ॉर्म पर या किसी एक्सचेंज के ज़रिए फ़िएट में स्वैप करें।
- फिर अपने लिंक किए गए बैंक खाते में निकासी करें।
चूंकि USDC जैसे स्टेबलकॉइन डॉलर से जुड़े होते हैं, इसलिए कन्वर्ज़न सीधा है — एक USDC लगभग एक अमेरिकी डॉलर के बराबर होने के लिए डिज़ाइन किया गया है। यह आपकी Bitcoin होल्डिंग्स और आपके बैंक खाते के बीच एक डिजिटल पुल है।
2. आप फ़ंड को क्रिप्टो इकोसिस्टम में ही रखना चाहते हैं
अगर आपकी योजना तुरंत खर्च करने की नहीं है, तो आप अपने पोर्टफ़ोलियो को बढ़ाने या उसमें विविधता लाने के लिए प्लेटफ़ॉर्म के भीतर अपने स्टेबलकॉइन का उपयोग कर सकते हैं:
- जिन अन्य क्रिप्टोकरेंसी पर आपका भरोसा है, उनमें स्वैप करें (उदाहरण के लिए, USDC को ETH, BTC या SOL में कन्वर्ट करना)।
- रणनीतिक रूप से फिर से निवेश करें, क्योंकि कई यूज़र अपने उधार लिए गए स्टेबलकॉइन का उपयोग नई पोज़िशन लेने या अन्य एसेट में डॉलर-कॉस्ट एवरेजिंग करने के लिए करते हैं।
यही बात स्टेबलकॉइन में उधार लेने को लचीला बनाती है: ये डिजिटल और पारंपरिक वित्त के बीच सहजता से आ-जा सकते हैं।
क्या आपके पास BTC की बजाय पहले से ही स्टेबलकॉइन हैं? आप इसे उल्टे क्रम में भी कर सकते हैं — USDC लोन कैसे काम करते हैं पर हमारी गाइड देखें।
Bitcoin-समर्थित लोन के प्रकार
हर Bitcoin लोन एक जैसा काम नहीं करता। 2026 के मुख्य मॉडल:
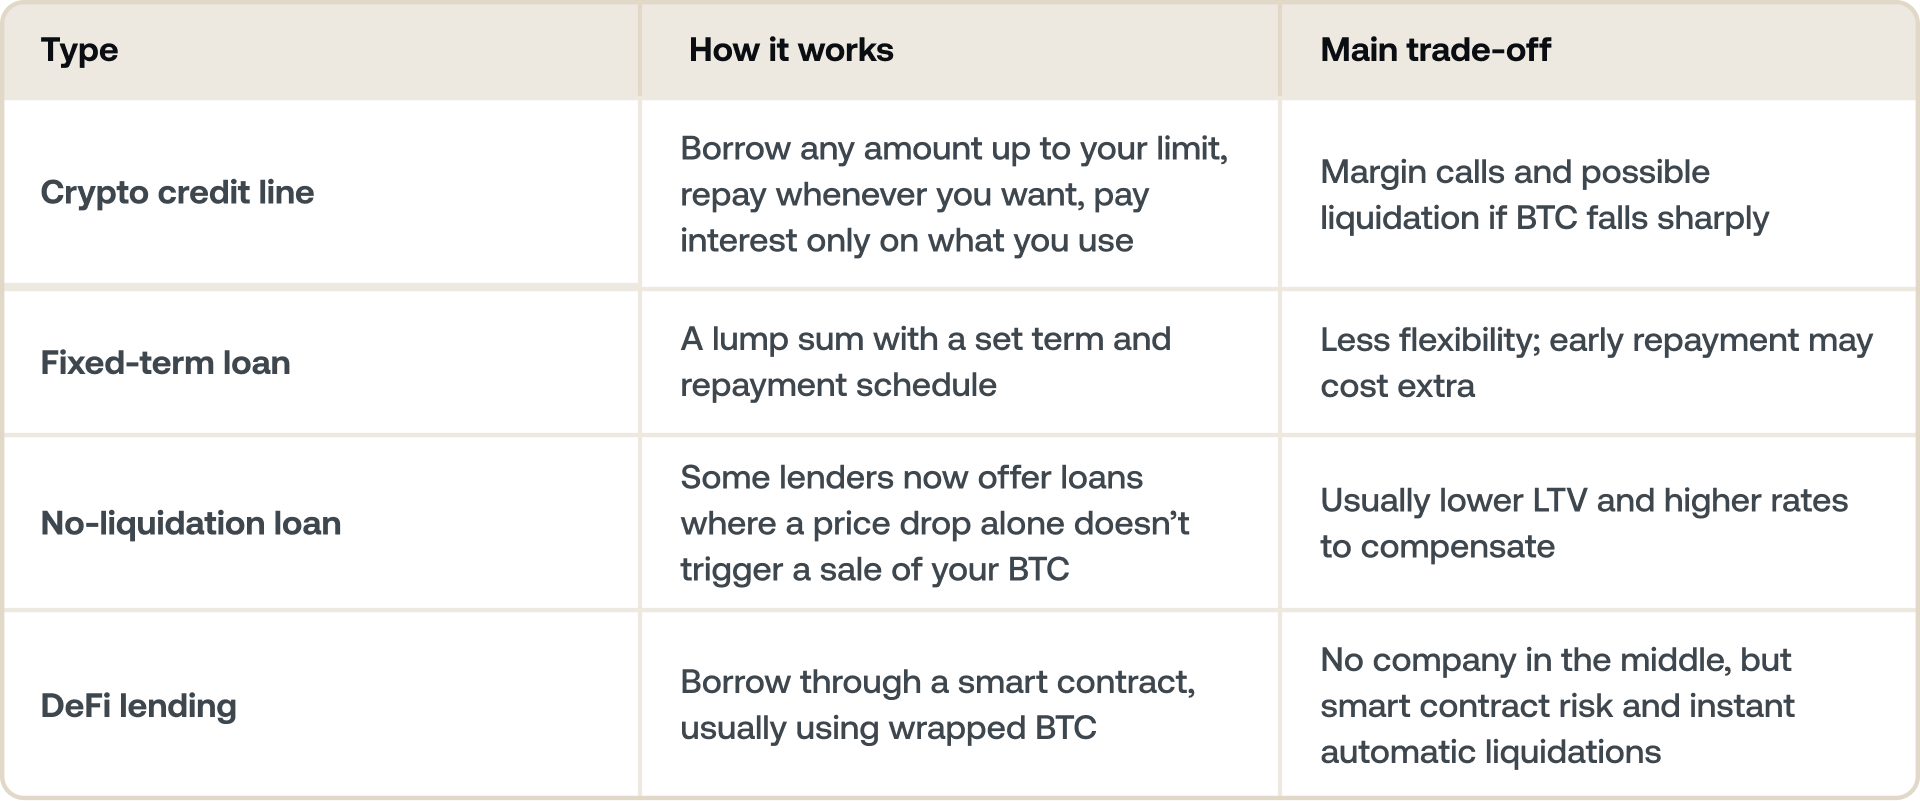
लेंडिंग प्लेटफ़ॉर्म कैसे काम करते हैं, इस बारे में व्यापक जानकारी के लिए, हमारी गाइड में देखें कि क्रिप्टो लेंडिंग क्या है। अगर आप प्रोवाइडर्स की तुलना कर रहे हैं, तो हमारी Nexo vs Ledn तुलना दरों, LTV और शर्तों का साथ-साथ ब्योरा देती है।
एक वास्तविक उपयोग का मामला: Bitcoin से घर खरीदना।
कल्पना कीजिए: आपके पास 5 BTC हैं, जिनमें से हर एक की कीमत $100,000 है।
प्रॉपर्टी डिपॉज़िट को फ़ंड करने के लिए उन्हें बेचने के बजाय, आप उन्हें Bitcoin-समर्थित लोन के लिए कोलेटरल के रूप में इस्तेमाल करते हैं। प्रॉपर्टी आपकी हो जाती है, जबकि आपका Bitcoin बना रहता है और कीमतें बढ़ने पर इसका लाभ उठाने के लिए तैयार रहता है।
यह महज़ एक सिद्धांत नहीं है। 2026 में, लोगों की बढ़ती संख्या बिल्कुल यही कर रही है। कुछ लोग तो Bitcoin कोलेटरल का इस्तेमाल करके पूरे घर की खरीद को फ़ंड भी कर रहे हैं — एक ऐसा विचार जिसे कभी असामान्य माना जाता था, अब वह तेज़ी से आम होता जा रहा है।
यह एक ऐसी भावना है जिसे कई दीर्घकालिक होल्डर साझा करते हैं।
आप वास्तव में कितना उधार ले सकते हैं?
जब आप Bitcoin के बदले उधार लेते हैं, तो आप जो लोन राशि अनलॉक कर सकते हैं वह आपके Loan-to-Value रेश्यो, या LTV नामक चीज़ पर निर्भर करती है।
LTV आपके Bitcoin कोलेटरल के मूल्य की तुलना में आपके लोन के आकार को मापता है। इसे एक प्रतिशत के रूप में दर्शाया जाता है।
उदाहरण के लिए, अगर आप $200,000 मूल्य के BTC का उपयोग करके $100,000 उधार लेते हैं, तो आपका LTV 50% होता है। इसका मतलब है कि आपका लोन आपकी Bitcoin होल्डिंग्स के मूल्य का आधा है।
Bitcoin के लिए, Nexo सहित अधिकांश प्लेटफ़ॉर्म, उच्चतम LTV लगभग 50% पर तय करते हैं। यह बफ़र इसलिए है क्योंकि Bitcoin की कीमत तेज़ी से बदल सकती है। आपको आपके एसेट के मूल्य के केवल आधे तक उधार देकर, प्लेटफ़ॉर्म दोनों पक्षों की सुरक्षा में मदद करता है:
- BTC में गिरावट आने पर आपके मार्जिन कॉल का सामना करने की संभावना कम होती है।
- लेंडर आपके कोलेटरल को बहुत जल्दी बेचे बिना जोखिम प्रबंधित कर सकता है।
अपना LTV कम करने (जैसे, 20–30% तक) से आपको अस्थिरता के खिलाफ़ और भी ज़्यादा सुरक्षा मिलती है और अक्सर आप बेहतर ब्याज दरों के लिए भी योग्य बन जाते हैं।
अगर आपका LTV बढ़ जाए तो क्या होगा?
अगर Bitcoin की कीमत गिरती है, तो आपका LTV अपने आप बढ़ जाता है क्योंकि आपके कोलेटरल की वैल्यू कम हो जाती है।
उदाहरण: आप $100,000 मूल्य का 1 BTC प्लेज करते हैं और $50,000 उधार लेते हैं — यानी 50% LTV। अगर Bitcoin $70,000 तक गिर जाए, तो आपका LTV बढ़कर 71.4% ($50,000 / $70,000) हो जाता है। अगर लिक्विडेशन थ्रेशोल्ड 75% है, तो अब आपका कोलेटरल अपने आप बिकने के करीब है। हमेशा सोच-समझकर उधार लें और मार्केट में उतार-चढ़ाव होने पर अपने LTV पर नज़र रखें।
अगर यह किसी निश्चित थ्रेशोल्ड को पार कर जाए (प्लेटफ़ॉर्म के आधार पर आमतौर पर 70–83%), तो आपको मार्जिन कॉल मिलता है, जो आपको यह याद दिलाता है कि आप:
- ज़्यादा कोलेटरल जोड़ें (अधिक BTC या अन्य एसेट), या
- बैलेंस को फिर से ठीक करने के लिए लोन का कुछ हिस्सा चुकाएँ।
अगर कोई कार्रवाई नहीं की जाती, तो आपके LTV को सुरक्षित स्तर पर लाने के लिए आपके Bitcoin का कुछ हिस्सा अपने आप बेचा जा सकता है।
सुरक्षित कैसे रहें
- कम LTV से शुरुआत करें — 30% से कम रखने पर कीमत में उतार-चढ़ाव के खिलाफ आपको एक बड़ा बफर मिलता है।
- कीमत में काफी गिरावट आने पर कोलेटरल के तौर पर जोड़ने के लिए अतिरिक्त BTC तैयार रखें।
- अपने Bitcoin के लिए प्राइस अलर्ट सेट करें ताकि आप किसी भी स्थिति के लिए पहले से तैयार रहें।
- कीमतों में बदलाव से परे, केवल उतना ही उधार लें जितना आप आराम से चुका सकें।
यह कब काम करता है और कब नहीं।
Bitcoin लोन तब सबसे बेहतर काम करते हैं जब:
- आपको BTC पर लंबी अवधि का मज़बूत भरोसा हो।
- आप केवल उतना ही उधार लेते हैं जितना आप आराम से चुका सकते हैं।
- आप उतार-चढ़ाव के दौरान अपने LTV पर नज़र रखते हैं।
यह तब गलत साबित हो सकता है जब:
- Bitcoin की कीमत में तेज़ गिरावट आती है, और आपका कोलेटरल अपने आप लोन चुकाने के लिए इस्तेमाल कर लिया जाता है।
- आप मार्जिन कॉल सूचनाओं पर कोई कार्रवाई नहीं करते।
- आप क्रिप्टो लोन को “मुफ़्त पैसे” की तरह मानते हैं।
क्या आप अभी भी फैसले पर विचार कर रहे हैं? क्या Bitcoin के बदले उधार लेना सही फैसला है, इस पर हमारी राय पढ़ें।
लोग क्रिप्टो लोन की ओर क्यों रुख कर रहे हैं?
लोग Bitcoin-बैक्ड लोन का इस्तेमाल अलग-अलग कारणों से करते हैं:
- डिपॉज़िट अनलॉक करने या पारंपरिक मॉर्गेज को रीफाइनेंस करने के लिए रियल एस्टेट खरीद।
- लॉन्ग-टर्म होल्डिंग्स बेचे बिना वेंचर्स को फ़ंड करने के लिए बिज़नेस ग्रोथ।
- टैक्सेबल इवेंट्स ट्रिगर किए बिना लिक्विडिटी तक पहुँचने के लिए टैक्स मैनेजमेंट।
- निवेशित बने रहते हुए BTC की वैल्यू का उपयोग करने के लिए डाइवर्सिफिकेशन।
सार रूप में, यह डिजिटल वेल्थ को उपयोग करने योग्य लिक्विडिटी में बदलने के बारे में है।
यह पारंपरिक लोन से किस तरह अलग है?
Bitcoin-बैक्ड लोन बैंक लोन जैसा नहीं होता। आप अपने डिजिटल एसेट्स के बदले उधार लेते हैं, न कि अपनी क्रेडिट हिस्ट्री या इनकम के बदले।
पारंपरिक लोन:
- इनकम और क्रेडिट स्कोर पर आधारित
- प्रोसेस होने में दिन या हफ्ते लगते हैं
- मासिक रिपेमेंट शेड्यूल
Bitcoin-बैक्ड लोन
- आपके BTC की वैल्यू पर आधारित
- उसी दिन अप्रूवल
- कोई क्रेडिट चेक नहीं
- अपनी सुविधा अनुसार फ्लेक्सिबल रिपेमेंट
- कोलेटरल के रूप में Bitcoin
महत्वपूर्ण: अगर BTC की कीमत बहुत ज़्यादा गिर जाती है, तो लेंडर बैलेंस बहाल करने के लिए आपके Bitcoin का कुछ हिस्सा बेच सकता है, लेकिन आपकी प्रॉपर्टी या अन्य एसेट अछूते रहते हैं।
अक्सर पूछे जाने वाले प्रश्न
1. क्या आप Bitcoin के बदले उधार ले सकते हैं?
हाँ. आप अपने Bitcoin को लेंडिंग प्लेटफ़ॉर्म के साथ कोलेटरल के रूप में प्लेज करते हैं और बदले में कैश या स्टेबलकॉइन प्राप्त करते हैं। आपका BTC बेचा नहीं जाता — यह आपका ही रहता है और आप लोन चुकाएँ तो यह अनलॉक कर दिया जाता है।
2. क्या आप वाकई Bitcoin उधार लेते हैं, या कुछ और?
आप स्वयं Bitcoin को उधार नहीं लेते। आपका BTC कोलेटरल के रूप में काम करता है, और आपको जो मिलता है वह कैश या स्टेबलकॉइन है। आपका Bitcoin लोन चुकाए जाने तक आपके अकाउंट में लॉक रहता है, और फिर से पूरी तरह उपलब्ध हो जाता है।
3. आप Bitcoin के बदले कितना उधार ले सकते हैं?
यह प्लेटफ़ॉर्म और आपके चुने हुए LTV पर निर्भर करता है। अधिकांश प्लेटफ़ॉर्म आपको अपने Bitcoin के मौजूदा मूल्य के 50% तक उधार लेने की सुविधा देते हैं। कम उधार लेना — यानी कम LTV पर — Bitcoin की कीमत गिरने पर आपको एक बड़ा सुरक्षा बफर देता है, और आमतौर पर क्रिप्टो-समर्थित ऋण पर आपको कम ब्याज दर देता है।
4. Bitcoin लोन में LTV क्या है?
LTV का मतलब है Loan-to-Value। यह आपकी लोन राशि और आपके कोलेटरल के मूल्य का अनुपात है। अगर आप $10,000 के Bitcoin के बदले $4,000 उधार लेते हैं, तो आपका LTV 40% है। आपका LTV Bitcoin की कीमत के साथ बदलता है — अगर कीमत गिरती है, तो आपका LTV बढ़ जाता है, भले ही आपने लोन में कोई बदलाव न किया हो।
5. अगर मेरे पास लोन है और Bitcoin की कीमत गिर जाए तो क्या होता है?
आपके कोलेटरल की वैल्यू घटने पर आपका LTV अपने आप बढ़ जाता है। अगर यह प्लेटफ़ॉर्म की लिक्विडेशन सीमा को पार कर जाता है, तो प्लेटफ़ॉर्म LTV को स्वीकार्य सीमा में वापस लाने के लिए आपका कुछ Bitcoin बेच सकता है। समाधान है सोच-समझकर उधार लेना — कम LTV से शुरुआत करने पर आपको कीमत में गिरावट झेलने के लिए जगह मिलती है, बिना लिक्विडेशन ट्रिगर हुए।
6. क्या Bitcoin के बदले उधार लेने पर टैक्स देना पड़ता है?
अधिकांश अधिकार क्षेत्रों में, Bitcoin के बदले उधार लेना एक टैक्स योग्य घटना नहीं है क्योंकि आप अपना BTC न तो बेच रहे हैं और न ही इसे किसी अन्य तरीके से निपटा रहे हैं। यह लोन स्वयं आय नहीं है। फिर भी, टैक्स व्यवहार देश और व्यक्तिगत परिस्थितियों के अनुसार अलग-अलग होता है — अपनी स्थिति के अनुरूप सलाह के लिए किसी योग्य टैक्स विशेषज्ञ से सलाह लें।
7. क्या Bitcoin के बदले उधार लेना सुरक्षित है?
यह सुरक्षित हो सकता है, अगर आप सोच-समझकर उधार लें और इंस्टीट्यूशनल-ग्रेड कस्टडी वाले प्लेटफ़ॉर्म का उपयोग करें। अगर Bitcoin की कीमत काफी ज्यादा और तेजी से गिरती है, तो आपका कोलेटरल बिना किसी चेतावनी के स्वचालित रूप से बेचा जा सकता है। कम LTV बनाए रखना और अस्थिर अवधियों के दौरान अपनी पोज़िशन पर नज़र रखना इस जोखिम को काफी हद तक कम कर देता है।
8. Bitcoin लोन और Crypto Credit Line में क्या अंतर है?
"Credit Line" शब्द आमतौर पर एक सतत सुविधा को दर्शाता है, जिसमें आप एक बार में पूरी राशि लेने के बजाय ज़रूरत के अनुसार फ़ंड निकालते हैं और लचीले ढंग से चुकाते हैं। ज़्यादातर क्रिप्टो-नेटिव प्लेटफ़ॉर्म फिक्स्ड-टर्म लोन के बजाय Credit Line मॉडल ऑफ़र करते हैं।
9. क्या क्रिप्टो-समर्थित ऋण लेना एक अच्छा विचार है?
अगर आप अपने Bitcoin को लंबी अवधि के लिए होल्ड करने की योजना बना रहे हैं, अधिकतम LTV से काफी कम उधार ले रहे हैं, और चुकाने की स्पष्ट योजना रखते हैं, तो यह फ़ायदेमंद हो सकता है। अगर कीमत में तेज़ गिरावट के दौरान कोलेटरल जोड़ना आपके लिए मुश्किल हो सकता है, तो यह आपके लिए सही विकल्प नहीं है। हम इसके फ़ायदों और नुकसानों के बारे में विस्तार से अपने ब्लॉग में बताते हैं।
10. Bitcoin-समर्थित लोन कितनी जल्दी मिल सकता है?
क्रिप्टो प्लेटफ़ॉर्म पर, यह बैंक लोन से कहीं ज़्यादा तेज़ है, क्योंकि इसमें कोई क्रेडिट चेक नहीं होता। Nexo पर, अप्रूवल अपने आप हो जाता है, और फ़ंड आमतौर पर उसी व्यावसायिक दिन पहुँच जाते हैं।
ये सामग्रियां दुनिया भर में उपलब्ध हैं, और इस जानकारी की उपलब्धता का मतलब यह नहीं है कि वर्णित सेवाओं तक पहुंच प्राप्त है, क्योंकि ये सेवाएं कुछ अधिकार क्षेत्रों में उपलब्ध नहीं हो सकती हैं। दरें परिवर्तन के अधीन हैं और क्षेत्र, लॉयल्टी टियर और अन्य लागू कारकों के अनुसार भिन्न हो सकती हैं। अपनी लागू दरों के लिए हमेशा Nexo ऐप देखें। ये सामग्रियाँ केवल सामान्य जानकारी के उद्देश्य से हैं और इन्हें वित्तीय, कानूनी, कर, या निवेश सलाह, ऑफ़र, आग्रह, सिफ़ारिश, या किसी भी Nexo सेवा के उपयोग के समर्थन के रूप में नहीं माना जाना चाहिए, और ये पर्सनलाइज़्ड नहीं हैं, न ही किसी विशेष निवेश उद्देश्य, वित्तीय स्थिति, या ज़रूरत को दर्शाने के लिए किसी भी तरह से तैयार की गई हैं। डिजिटल एसेट्स में उच्च स्तर का जोखिम होता है, जिसमें अस्थिर मार्केट प्राइस डायनेमिक्स, नियामक बदलाव और तकनीकी प्रगति शामिल हैं, लेकिन यह इन्हीं तक सीमित नहीं है। डिजिटल एसेट्स का पिछला प्रदर्शन भविष्य के नतीजों का विश्वसनीय संकेतक नहीं है। डिजिटल एसेट्स पैसा या लीगल टेंडर नहीं हैं, इन्हें सरकार या किसी केंद्रीय बैंक का समर्थन प्राप्त नहीं है, और इनमें से अधिकांश का कोई अंतर्निहित एसेट, राजस्व स्रोत, या मूल्य का अन्य स्रोत नहीं है। व्यक्तिगत परिस्थितियों के आधार पर स्वतंत्र निर्णय का इस्तेमाल करना चाहिए, और कोई भी फैसला लेने से पहले किसी योग्य पेशेवर से सलाह लेने की सिफ़ारिश की जाती है।