Paano gumagana ang mga loan na suportado ng Bitcoin: LTV, gastos, at mga panganib

Na-update: Oktubre 26, 2026
Mabilisang sagot
Ang loan na suportado ng Bitcoin ay nagbibigay-daan sa iyong humiram ng cash o stablecoin gamit ang iyong BTC bilang panggaratiya, nang hindi ito ibinebenta. Nananatili ang iyong Bitcoin sa iyong account, naka-lock habang humihiram ka, at makukuha mo ito pabalik kapag nagbayad ka na. Ang pangunahing numerong dapat mong bantayan ay ang iyong Loan-to-Value (LTV) Ratio: ito ang nagtatakda kung magkano ang puwede mong hiramin, magkanong interes ang babayaran mo, at kung gaano karaming puwang ang meron ka bago malagay sa panganib ang iyong panggaratiya.
Ito ang modernong bersyon ng ginagawa na ng mayayamang investor sa loob ng mga dekada: ang humiram gamit ang mga asset tulad ng stocks o real estate bilang panggaratiya, dahil naniniwala silang patuloy na tataas ang halaga ng mga ito.
Bakit mas pinipili ng ibang investor na humiram kaysa magbenta?
Ang pagbebenta ng Bitcoin ay parang pagbebenta ng iyong kinabukasan. Kapag naibenta na ito, naka-lock in na ang mga kita mo at posibleng may babayarang buwis, habang nawawalan ka pa ng pagkakataong kumita mula sa karagdagang pagtaas ng halaga nito.
Sa kabilang banda, kapag humiram ka gamit ito bilang panggaratiya, puwede mong:
- I-access ang cash nang hindi nagbebenta o nagkakaroon ng taxable event.
- Panatilihin ang iyong BTC na gumagana tungo sa potensyal na pangmatagalang paglago.
- Pamahalaan ang liquidity sa panahon ng pabagu-bagong mga market.
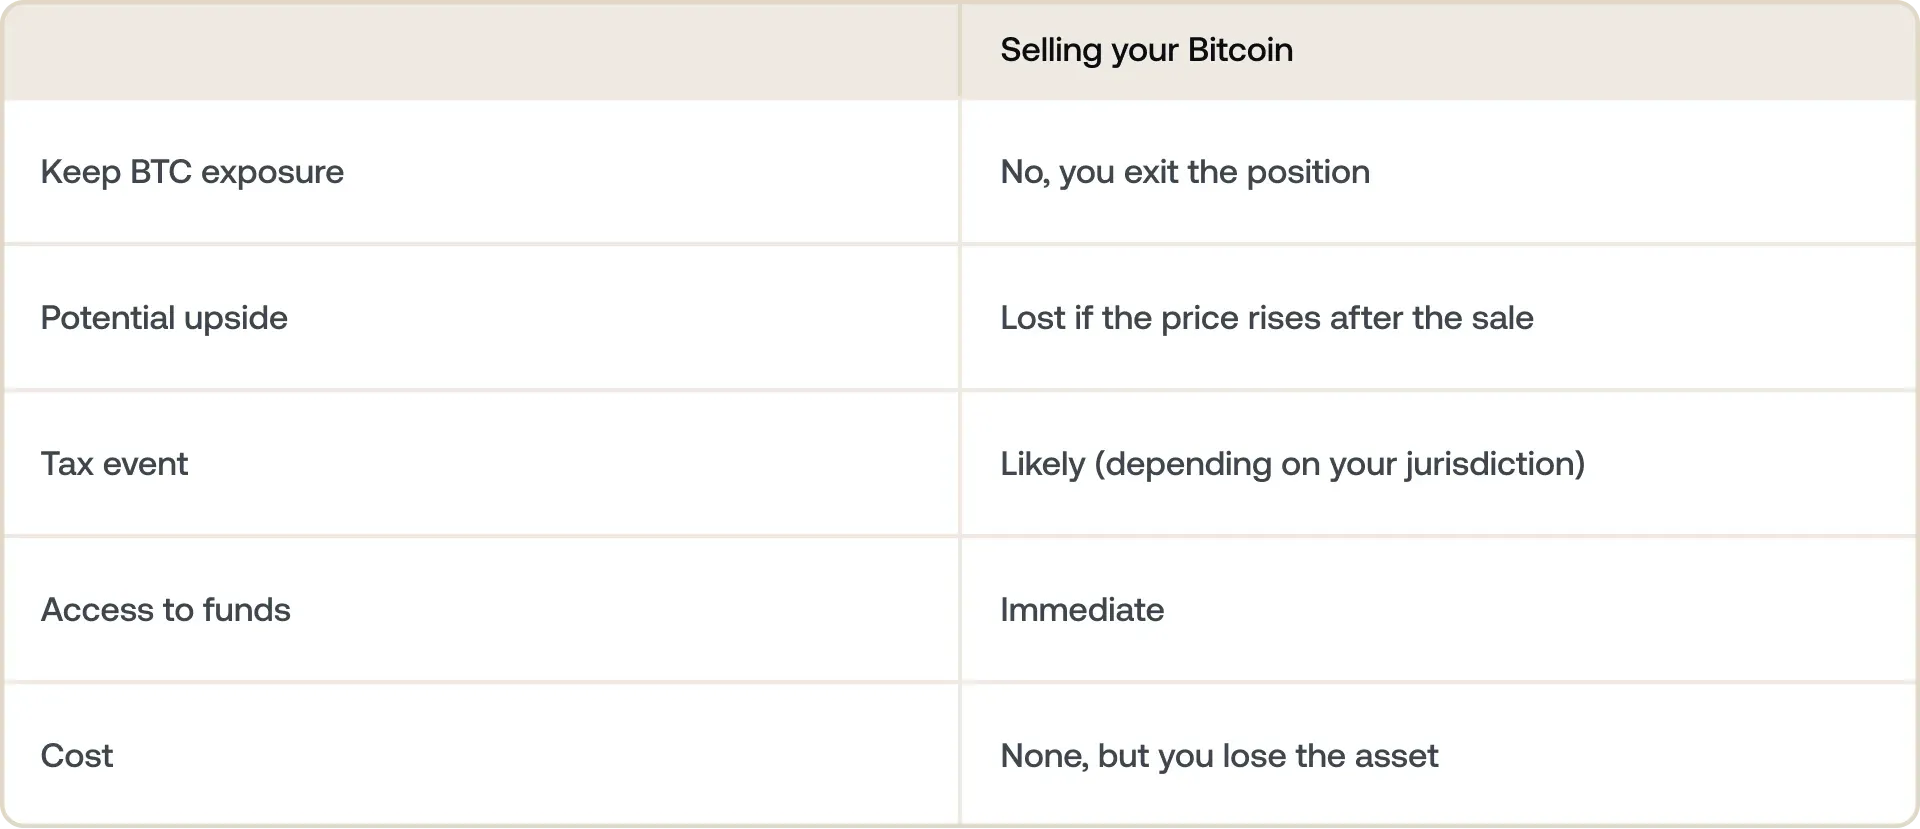
Simple ang trade-off: may gastos ang paghiram (interes), pero ang pagbebenta naman ay nagpapawalang-saysay sa iyong potensyal na kita mula sa paglago ng Bitcoin. Kung alin ang mas mahalaga ay nakadepende sa iyong pananaw kung saan patutungo ang BTC at kung gaano kaagad mo kailangan ang pondo.
Ito ang lohikang nagtutulak sa patuloy na lumalaking grupo ng mga investor sa 2026 — mga taong tumitingin sa kanilang Bitcoin hindi bilang isang bagay na gagastusin, kundi bilang isang bagay na magagamit bilang leverage.
May mga pangmatagalang may-hawak na mas pinapalalim pa ito gamit ang buy, borrow, die strategy: hinahawakan ang mga asset habang buhay at humihiram gamit ang mga ito bilang panggaratiya sa halip na ibenta.
Paano talaga gumagana ang loan na suportado ng Bitcoin?
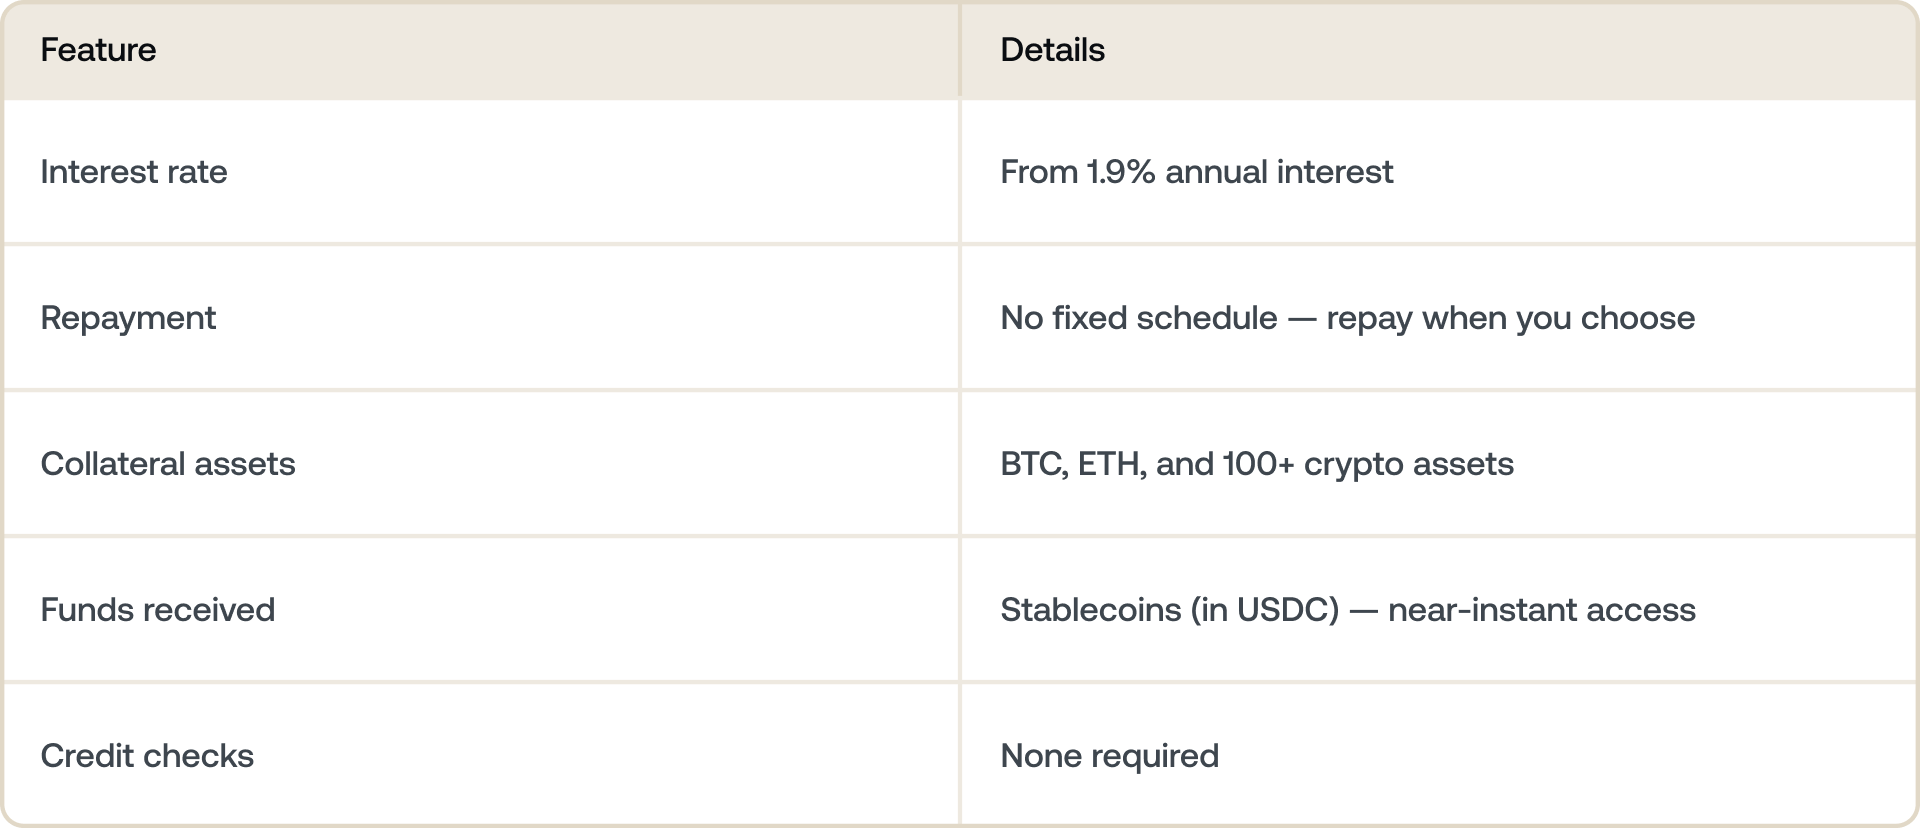
Isinasangla mo ang Bitcoin bilang panggaratiya. Naka-lock (hindi ibinebenta) ang iyong BTC at ginagamit ito para suportahan ang loan.
Tatanggap ka ng pondo. Depende sa plataporma, maaari itong nasa fiat o stablecoin, kadalasan sa loob lang ng ilang minuto.
Mananatili sa iyo ang upside. Habang naka-lock, patuloy kang makikinabang kung tataas ang presyo ng Bitcoin.
Nagbabayad ka nang flexible. Kapag nabayaran mo na ang loan at interest, available muli ang BTC mo.
Ang mga plataporma gaya ng Nexo, na ranggo #3 na CeFi lender batay sa total loan volume sa Q1 2026 report ng Galaxy Research, ay ipinoposisyon ito ayon sa mga pangunahing parameter na ito:
- Loan-to-Value (LTV): Ang ratio ng hinihiram mo kumpara sa halaga ng BTC mo. Ang mas mababang LTV ay nangangahulugan ng mas mababang risk.
- Interest rate na kasingbaba ng 1.9%, depende sa iyong Loyalty Tier at LTV.
- Walang nakatakdang repayment schedule, ibig sabihin, makakapagbayad ka sa sarili mong bilis, gamit ang crypto o stablecoins.
- Multi-asset collateral flexibility, na nagbibigay-daan sa iyo na pagsamahin ang Bitcoin sa iba pang supported assets tulad ng Ethereum o stablecoins bilang panggaratiya ng loan mo.
Maraming plataporma, kasama na ang Nexo, ang nagbibigay sa iyo ng pagpipilian: maaari mong i-withdraw ang iyong Bitcoin-backed loan bilang fiat o stablecoins — mga digital na asset na naka-peg 1:1 sa mga pangunahing fiat currency gaya ng USD, EUR, o GBP.
Kapag pinili mo ang fiat, mabilis at maayos ang proseso. Maaari mong i-withdraw ang pondo diretso sa iyong bank account, na may automatic at real-time na conversion na direktang ginagawa sa plataporma.
Kung pipiliin mo ang stablecoins, may dalawang malinaw na opsyon ka depende sa iyong pangangailangan:
1. Gusto mong gamitin ang pondo sa totoong mundo
Kung ang layunin mo ay magbayad para sa isang bagay na nakikita, tulad ng deposito sa property, renovation, o pondo para sa negosyo, maaari kang:
- Mag-swap ng stablecoins para sa fiat direkta sa plataporma o sa pamamagitan ng isang exchange.
- Pagkatapos, mag-withdraw papunta sa naka-link mong bank account.
Dahil naka-peg sa dollar ang mga stablecoin gaya ng USDC, direkta ang conversion — ang isang USDC ay dinisenyo upang maging katumbas ng humigit-kumulang isang U.S. dollar. Isa itong digital na tulay sa pagitan ng iyong Bitcoin holdings at ng iyong bank account.
2. Gusto mong panatilihin ang pondo sa loob ng crypto ecosystem
Kung hindi mo planong gumastos kaagad, maaari mong gamitin ang iyong stablecoins sa loob ng plataporma para palaguin o pag-iba-ibahin ang iyong portfolio:
- Mag-swap sa ibang cryptocurrency na pinaniniwalaan mo (halimbawa, i-convert ang USDC sa ETH, BTC, o SOL).
- Mag-reinvest nang may estratehiya, dahil maraming user ang gumagamit ng kanilang hiniram na stablecoins para kumuha ng mga bagong posisyon o para gumawa ng dollar-cost average sa iba pang mga asset.
Ito ang dahilan kung bakit flexible ang paghiram gamit ang stablecoins: tuluy-tuloy silang gumagalaw sa pagitan ng digital at tradisyunal na pinansya.
May hawak ka na bang stablecoins sa halip na BTC? Maaari mo ring gawin ito sa kabaligtaran — tingnan ang aming gabay sa kung paano gumagana ang mga USDC loan.
Mga uri ng Bitcoin-backed loan
Hindi pare-pareho ang bawat Bitcoin loan. Ang mga pangunahing modelo sa 2026:
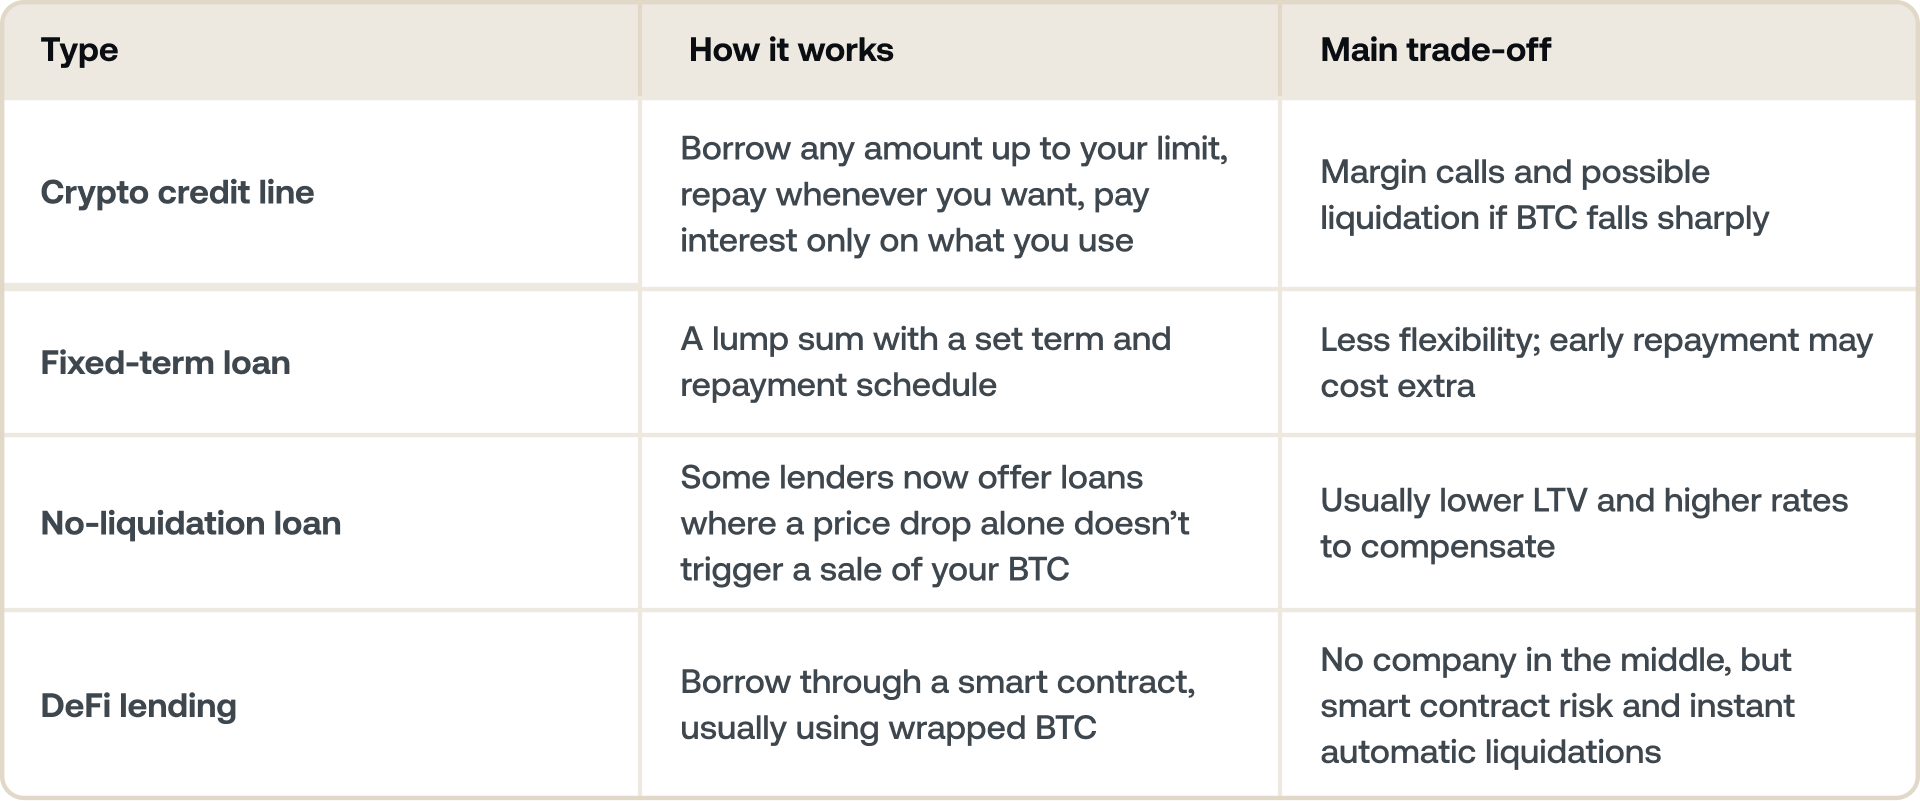
Para sa mas malawak na pagtingin kung paano gumagana ang mga plataporma ng lending, tingnan kung ano ang crypto lending sa aming gabay. Kung naghahambing ka ng mga provider, ang aming paghahambing ng Nexo vs Ledn ay sumusuri sa mga rate, LTV, at terms nang magkatabi.
Ang totoong halimbawa ng paggamit: pagbili ng bahay gamit ang Bitcoin.
Isipin mo ito: May taglay kang 5 BTC, bawat isa ay nagkakahalaga ng $100,000.
Sa halip na ibenta ang mga ito para pondohan ang deposito sa isang property, gagamitin mo ang mga ito bilang panggaratiya para sa isang Bitcoin-backed loan. Magiging iyo ang property, habang nananatiling aktibo ang iyong Bitcoin, handang magtamo ng benepisyo kung tumaas ang presyo.
Hindi ito teoretikal lamang. Sa 2026, dumarami ang mga taong gumagawa mismo nito. May ilan pa nga na pinopondohan ang buong pagbili ng bahay gamit ang Bitcoin bilang panggaratiya — isang konseptong dati'y itinuring na kakaiba, ngunit unti-unting nagiging pangkaraniwan na ngayon.
Ito ay saloobing ibinabahagi ng maraming matagal nang may-hawak.
Magkano ba talaga ang maaari mong hiramin?
Kapag humiram ka gamit ang Bitcoin, ang halaga ng loan na maaari mong i-unlock ay nakadepende sa tinatawag na Loan-to-Value ratio, o LTV.
Sinusukat ng LTV ang laki ng iyong loan kumpara sa halaga ng iyong panggaratiyang Bitcoin. Ipinapakita ito bilang porsyento.
Halimbawa, kung gagamitin mo ang $200,000 na halaga ng BTC para humiram ng $100,000, ang iyong LTV ay 50%. Nangangahulugan ito na ang iyong loan ay katumbas ng kalahati ng halaga ng iyong tinubong Bitcoin.
Para sa Bitcoin, karamihan sa mga plataporma, kabilang ang Nexo, ay itinatakda ang pinakamataas na LTV sa humigit-kumulang 50%. Umiiral ang buffer na ito dahil mabilis magbago ang presyo ng Bitcoin. Sa pagpapahiram lamang sa iyo ng hanggang kalahati ng halaga ng iyong asset, tinutulungan ng plataporma na protektahan ang parehong panig:
- Mas maliit ang posibilidad na maharap ka sa margin call kung bumaba ang presyo ng BTC.
- Nabibigyang-daan ang lender na pamahalaan ang panganib nang hindi agad ibinebenta ang iyong panggaratiya.
Ang pagbaba ng iyong LTV (halimbawa, sa 20–30%) ay nagbibigay sa iyo ng mas malaking proteksyon laban sa volatility at kadalasan ay kwalipikado ka para sa mas magandang interest rate.
Ano ang mangyayari kapag tumaas ang iyong LTV?
Kung bumaba ang presyo ng Bitcoin, awtomatikong tumataas ang iyong LTV dahil bumababa ang halaga ng iyong panggaratiya.
Halimbawa: Isinangla mo ang 1 BTC na nagkakahalaga ng $100,000 at humiram ka ng $50,000 — isang 50% LTV. Kung bumaba ang Bitcoin sa $70,000, aabot ang iyong LTV sa 71.4% ($50,000 / $70,000). Kung ang liquidation threshold ay 75%, malapit nang awtomatikong maibenta ang iyong panggaratiya. Palaging humiram nang maingat at bantayan ang iyong LTV kapag pabagu-bago ang merkado.
Kapag lumampas ito sa isang tiyak na threshold (kadalasa'y nasa 70–83% depende sa plataporma), makakatanggap ka ng margin call, na paalala na dapat mong:
- Magdagdag pa ng panggaratiya (karagdagang BTC o ibang asset), o
- Magbayad ng bahagi ng loan para maibalik ang balanse.
Kung walang aksyong gagawin, maaaring awtomatikong maibenta ang bahagi ng iyong Bitcoin para maibalik ang iyong LTV sa mas ligtas na antas.
Paano manatiling ligtas
- Magsimula sa mababang LTV — ang mas mababa sa 30% ay nagbibigay sa iyo ng malaking buffer laban sa pagbabago ng presyo.
- Maghanda ng karagdagang BTC na puwede mong idagdag bilang panggaratiya kung bumaba nang malaki ang presyo.
- Mag-set ng mga price alert para sa iyong Bitcoin para hindi ka mabigla.
- Humiram lang ng halagang kaya mong bayaran nang komportable, anuman ang mangyari sa presyo.
Kailan ito epektibo at kailan hindi.
Pinakaepektibo ang Bitcoin loan kapag:
- Matatag ang iyong paniniwala sa BTC sa mahabang panahon.
- Humihiram ka lang ng halagang kaya mong bayaran nang komportable.
- Binabantayan mo ang iyong LTV sa panahon ng volatility.
Maaari itong magkaproblema kapag:
- Biglang bumaba ang presyo ng Bitcoin, at awtomatikong ginagamit ang iyong panggaratiya para bayaran ang loan.
- Hindi mo inaaksyunan ang mga notification ng margin call.
- Itinuturing mong “libreng pera” ang isang crypto loan.
Tinitimbang mo pa rin ba ang desisyon? Basahin ang aming opinyon kung magandang ideya ba ang humiram laban sa Bitcoin.
Bakit bumabaling ang mga tao sa crypto loans?
Gumagamit ang mga tao ng Bitcoin-backed loans para sa iba't ibang dahilan:
- Pagbili ng real estate para i-unlock ang mga deposito o i-refinance ang tradisyunal na mortgage.
- Paglago ng negosyo para pondohan ang mga venture nang hindi ibinebenta ang pangmatagalang tinubo.
- Pamamahala ng buwis para makakuha ng liquidity nang hindi nagdudulot ng mga taxable event.
- Diversification para magamit ang halaga ng BTC habang nananatiling naka-invest.
Sa madaling salita, ito ay tungkol sa pagpapalit ng digital na yaman sa magagamit na liquidity.
Ano ang pinagkaiba nito sa tradisyunal na loan?
Ang Bitcoin-backed loan ay hindi katulad ng bank loan. Humihiram ka laban sa iyong mga digital asset, hindi sa iyong credit history o kita.
Mga tradisyunal na loan:
- Base sa kita at credit score
- Tumatagal ng ilang araw o linggo bago maproseso
- Buwanang iskedyul ng pagbabayad
Bitcoin-backed loan
- Base sa halaga ng iyong BTC
- Pag-apruba sa mismong araw
- Walang credit check
- Flexible na pagbabayad ayon sa iyong bilis
- Bitcoin bilang panggaratiya
Mahalaga: Kung sobrang bumaba ang presyo ng BTC, maaaring ibenta ng lender ang bahagi ng iyong Bitcoin para maibalik ang balanse, pero hindi magagalaw ang iyong ari-arian o iba pang asset.
Mga madalas itanong
1. Maaari ka bang humiram laban sa Bitcoin?
Oo. Isinasangla mo ang iyong Bitcoin bilang panggaratiya sa isang lending platform at tumatanggap ng cash o stablecoin bilang kapalit. Hindi ibinebenta ang iyong BTC — nananatili itong sa iyo at mai-unlock kapag nabayaran mo na ang loan.
2. Talaga bang humihiram ka ng Bitcoin, o ibang bagay?
Hindi mo hinihiram ang Bitcoin mismo. Nagsisilbing panggaratiya ang iyong BTC, at ang matatanggap mo ay cash o mga stablecoin. Nananatiling naka-lock ang iyong Bitcoin sa iyong account hanggang mabayaran ang loan, pagkatapos ay magiging available na ito ulit nang buo.
3. Magkano ang maaari mong hiramin gamit ang Bitcoin?
Depende ito sa plataporma at sa LTV na pinili mo. Karamihan sa mga plataporma ay nagpapahintulot sa iyong humiram ng hanggang 50% ng kasalukuyang halaga ng iyong Bitcoin. Ang paghiram ng mas kaunti — sa mas mababang LTV — ay nagbibigay sa iyo ng mas malaking safety buffer kung bumaba ang presyo ng Bitcoin, at karaniwang nagbibigay sa iyo ng mas mababang interest rate sa pautang na may kolateral na crypto.
4. Ano ang LTV sa isang Bitcoin loan?
Ang LTV ay nangangahulugang Loan-to-Value. Ito ang ratio ng halaga ng iyong loan sa halaga ng iyong panggaratiya. Kung humiram ka ng $4,000 laban sa $10,000 na Bitcoin, ang iyong LTV ay 40%. Gumagalaw ang iyong LTV kasabay ng presyo ng Bitcoin — kung bumaba ang presyo, tumataas ang iyong LTV, kahit hindi mo pa binago ang loan.
5. Ano ang mangyayari kung bumaba ang Bitcoin habang may loan ka?
Awtomatikong tumataas ang iyong LTV habang nawawalan ng halaga ang iyong panggaratiya. Kung lumampas ito sa liquidation threshold ng plataporma, maaaring ibenta ng plataporma ang bahagi ng iyong Bitcoin para maibalik ang LTV sa katanggap-tanggap na limitasyon. Ang solusyon ay humiram nang maingat — ang pagsisimula sa mababang LTV ay nagbibigay sa iyo ng puwang para maharap ang pagbaba ng presyo nang hindi nag-trigger ng liquidation.
6. May babayarang buwis ba kapag humiram gamit ang Bitcoin?
Sa karamihan ng mga hurisdiksyon, hindi taxable event ang paghiram gamit ang Bitcoin dahil hindi mo ibinebenta o ina-dispose ang iyong BTC. Ang loan mismo ay hindi kita. Gayunpaman, nag-iiba ang pagtrato sa buwis depende sa bansa at indibidwal na sitwasyon — kumonsulta sa isang kwalipikadong propesyonal sa buwis para sa payong akma sa iyong sitwasyon.
7. Ligtas ba ang humiram gamit ang Bitcoin?
Maaari, kung humiram ka nang maingat at gumamit ng plataporma na may institutional-grade na custody. Kung bumaba nang sapat at mabilis ang presyo ng Bitcoin, maaaring mabenta ang iyong panggaratiya nang awtomatiko at walang babala. Ang pagpapanatili ng mababang LTV at pagmomonitor ng iyong posisyon sa panahon ng pagbabago-bago ng presyo ay malaki ang naitutulong sa pagbawas ng panganib na iyon.
8. Ano ang pagkakaiba ng isang Bitcoin loan at isang crypto credit line?
Ang terminong "credit line" ay karaniwang tumutukoy sa isang patuloy na paraan ng paghiram kung saan kukuha ka ng pondo kung kailan mo kailangan at magbabayad nang flexible, sa halip na isang beses na malaking halaga. Karamihan sa mga crypto-native na plataporma ay nag-aalok ng modelong credit line sa halip na isang loan na may fixed na termino.
9. Magandang ideya ba ang mga pautang na may kolateral na crypto?
Maaari, kung plano mong i-hold ang iyong Bitcoin nang matagal, humiram nang mas mababa sa maximum na LTV, at may malinaw kang plano para magbayad. Hindi ito akma kung mahihirapan kang magdagdag ng panggaratiya sa panahon ng matinding pagbaba ng presyo. Tinatalakay namin nang detalyado ang mga bentahe at disbentahe sa aming blog.
10. Gaano kabilis kang makakakuha ng Bitcoin-backed loan?
Sa mga plataporma ng crypto, mas mabilis ito kumpara sa bank loan, dahil walang credit check. Sa Nexo, awtomatiko ang pag-apruba, at karaniwang dumarating ang pondo sa parehong araw ng negosyo.
Ang mga materyal na ito ay naa-access sa buong mundo, at ang availability ng impormasyong ito ay hindi nangangahulugang may access ka sa mga serbisyong inilalarawan, na maaaring hindi available sa ilang hurisdiksyon. Ang mga rate ay maaaring magbago at maaaring mag-iba ayon sa rehiyon, Loyalty Tier, at iba pang naaangkop na mga kadahilanan. Laging sumangguni sa Nexo app para sa iyong naaangkop na mga rate. Ang mga materyales na ito ay para lamang sa pangkalahatang impormasyon at hindi nilalayong maging payo sa pananalapi, legal, buwis, o investment, alok, panghihikayat, rekomendasyon, o pag-endorso sa paggamit ng alinman sa mga Serbisyo ng Nexo, at hindi ito naka-personalize, o sa anumang paraan iniangkop upang ipakita ang partikular na layunin sa investment, sitwasyon sa pananalapi, o pangangailangan. Ang mga digital na asset ay napapailalim sa mataas na antas ng panganib, kabilang na ngunit hindi limitado sa pabagu-bagong dynamics ng presyo sa merkado, mga pagbabago sa regulasyon, at mga pag-unlad sa teknolohiya. Ang nakaraang performance ng mga digital na asset ay hindi mapagkakatiwalaang palatandaan ng mga resulta sa hinaharap. Ang mga digital na asset ay hindi pera o legal tender, hindi suportado ng gobyerno o ng sentral na bangko, at karamihan ay walang kaakibat na asset, pinagmumulan ng kita, o iba pang batayan ng halaga. Dapat gamitin ang sariling pagpapasya batay sa personal na sitwasyon, at inirerekomenda ang pakikipagkonsulta sa kwalipikadong propesyonal bago gumawa ng anumang desisyon.