Jak działają pożyczki zabezpieczone Bitcoinem: LTV, koszty i ryzyko

Aktualizacja: 26 października 2026 r
Krótka odpowiedź
Pożyczka zabezpieczona Bitcoinem pozwala pożyczyć gotówkę lub stablecoiny, wykorzystując BTC jako zabezpieczenie, bez konieczności jego sprzedaży. Twój Bitcoin pozostaje na koncie, zablokowany na czas pożyczki, a po jej spłacie odzyskujesz do niego dostęp. Kluczowa liczba, na którą warto zwracać uwagę, to współczynnik pożyczki do wartości (LTV): decyduje on o tym, ile możesz pożyczyć, jakie odsetki zapłacisz i jak duży masz margines, zanim Twoje zabezpieczenie znajdzie się w strefie ryzyka.
To nowoczesna wersja strategii, którą zamożni inwestorzy stosują od dekad: pożyczanie pod zastaw aktywów, takich jak akcje czy nieruchomości, których wartość ich zdaniem będzie dalej rosnąć.
Dlaczego niektórzy inwestorzy decydują się pożyczać zamiast sprzedawać?
Sprzedaż Bitcoina może przypominać sprzedawanie własnej przyszłości. Gdy już sprzedasz, „zamykasz” zyski i potencjalnie generujesz obowiązek podatkowy, tracąc szansę na dalszy wzrost wartości.
Pożyczanie pod jego zastaw z kolei pozwala Ci:
- Uzyskać dostęp do gotówki bez konieczności sprzedaży ani wywoływania zdarzenia podlegającego opodatkowaniu.
- Zachować BTC, które nadal może pracować na potencjalny długoterminowy wzrost.
- Zarządzać płynnością w czasie zmienności rynków.
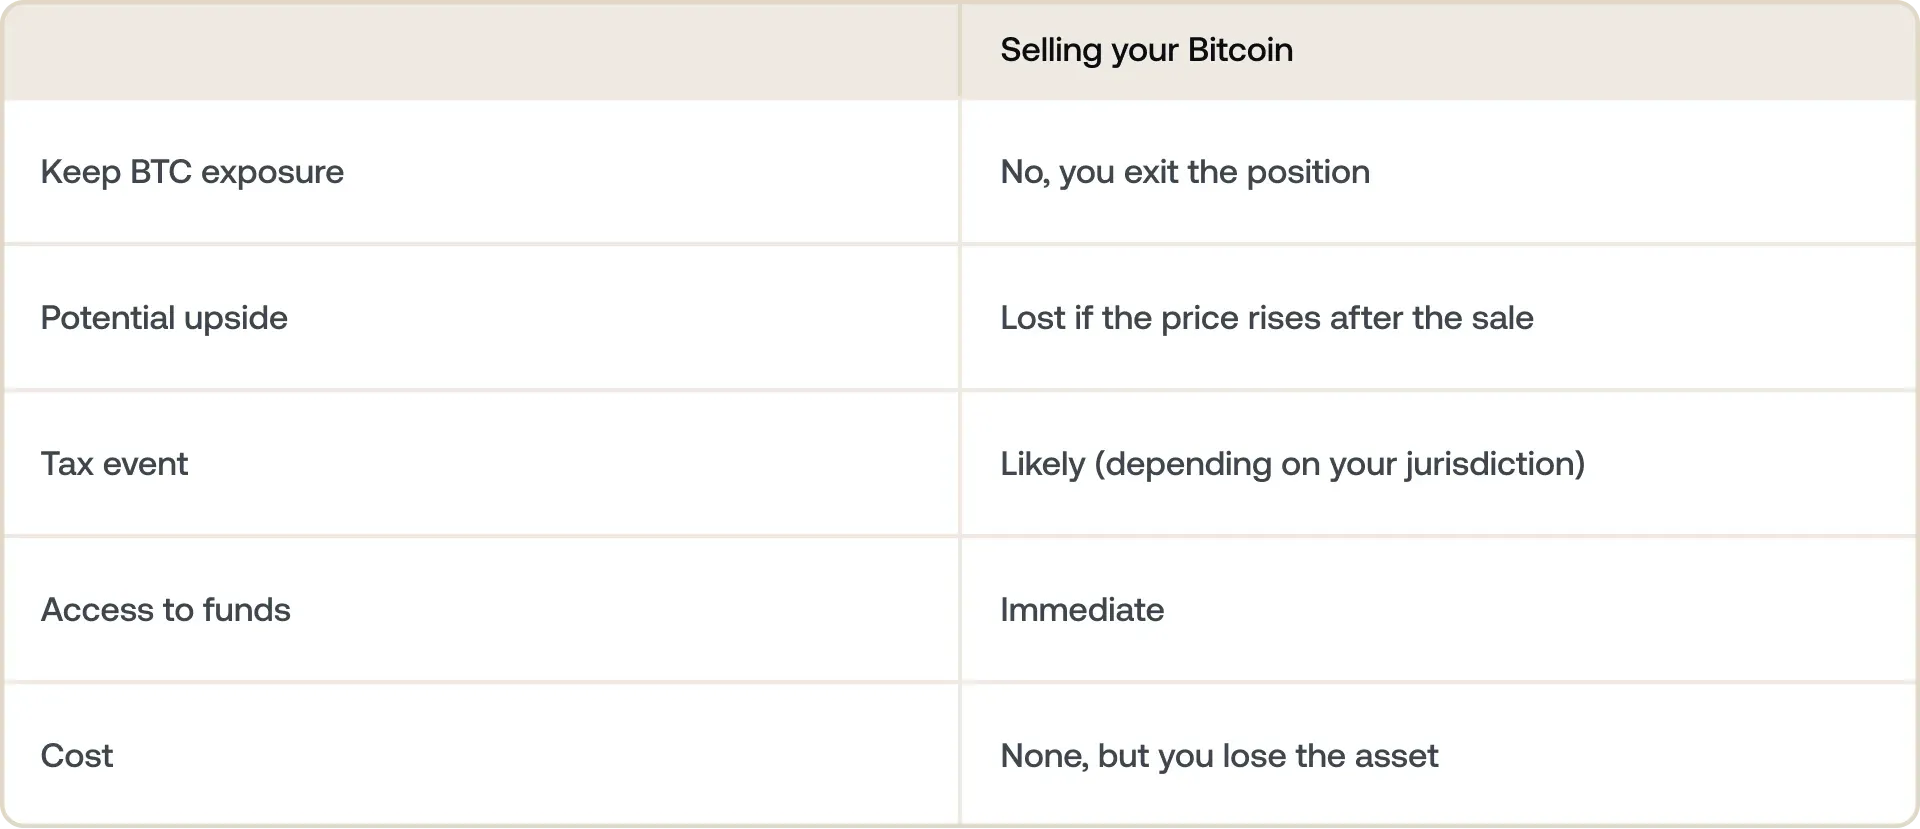
Kompromis jest prosty: pożyczanie kosztuje pieniądze (odsetki), a sprzedaż kosztuje Cię przyszły wzrost wartości Twojego Bitcoina. To, co ma dla Ciebie większe znaczenie, zależy od Twojej opinii na temat przyszłości BTC oraz od tego, jak pilnie potrzebujesz środków.
Taka logika napędza rosnącą grupę inwestorów w 2026 roku — osób, które postrzegają swojego Bitcoina nie jako coś do wydania, ale jako narzędzie dźwigni.
Niektórzy długoterminowi posiadacze idą o krok dalej, stosując strategię kup, pożycz, umrzyj: trzymają aktywa przez całe życie i pożyczają pod ich zastaw, zamiast je sprzedawać.
Jak w praktyce działa pożyczka zabezpieczona Bitcoinem?
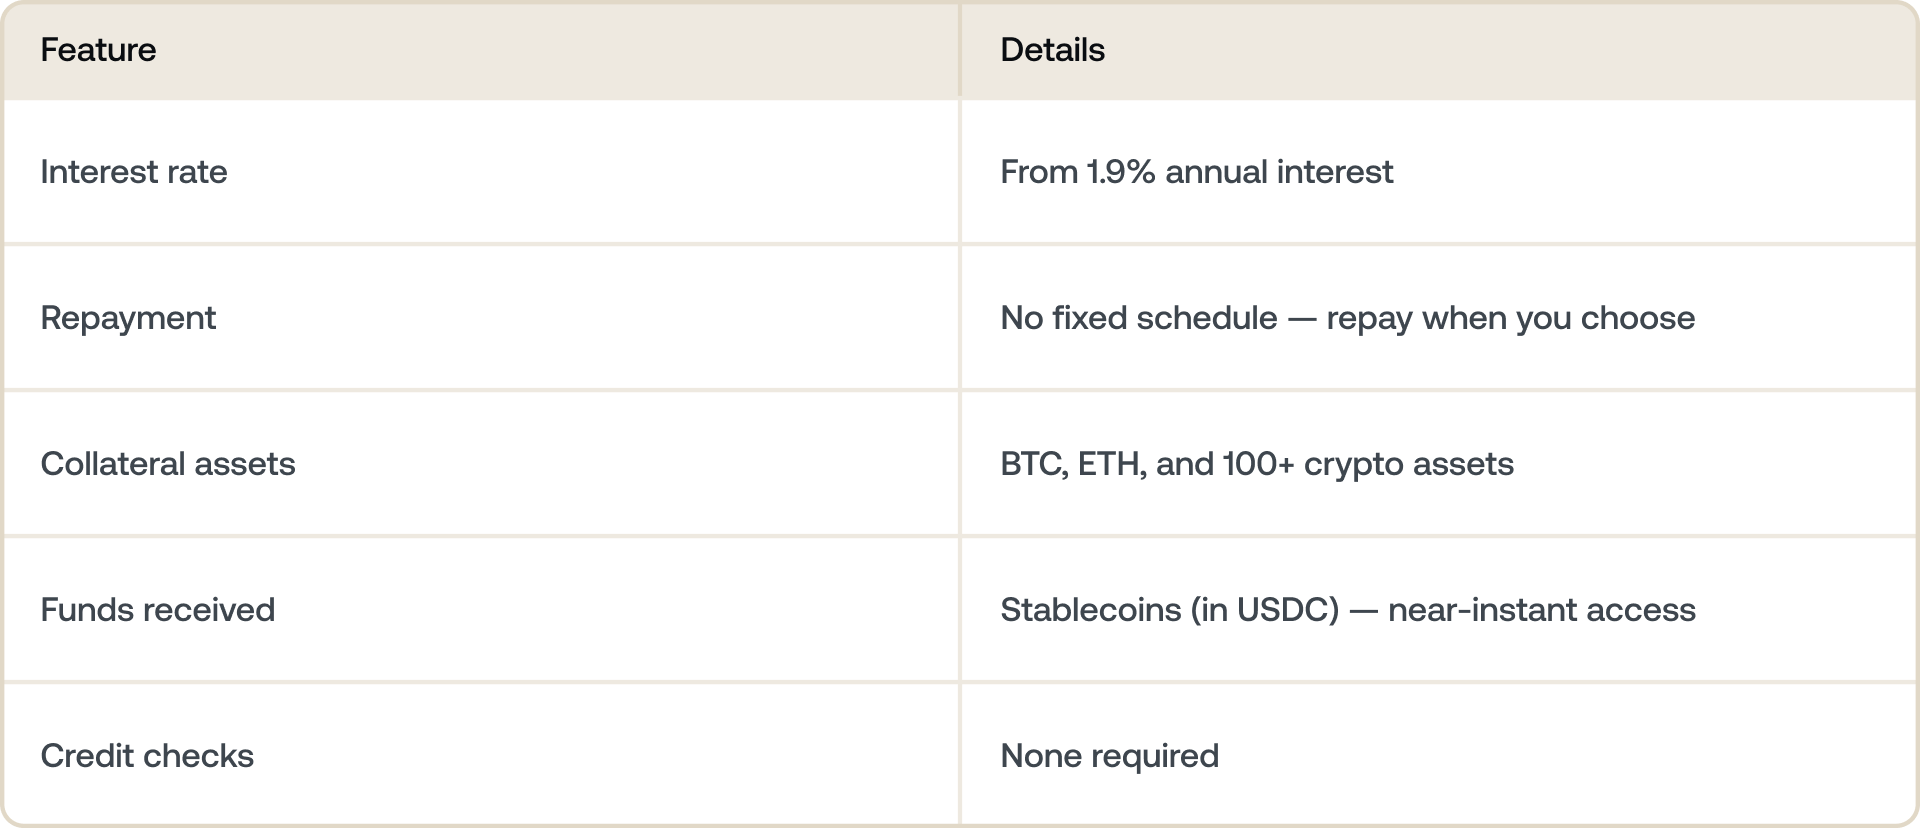
Zastawiasz Bitcoina jako zabezpieczenie. Twój BTC zostaje zablokowany (niesprzedany) i służy jako zabezpieczenie pożyczki.
Otrzymujesz środki. W zależności od platformy mogą to być środki w walucie fiducjarnej lub w stablecoinach, często w ciągu kilku minut.
Zachowujesz potencjał wzrostu. Gdy BTC jest zablokowane, wciąż zyskujesz, jeśli cena Bitcoina rośnie.
Spłacasz elastycznie. Gdy spłacisz pożyczkę wraz z odsetkami, Twój BTC znów staje się dostępny.
Platformy takie jak Nexo, klasyfikowane na 3. miejscu wśród pożyczkodawców CeFi pod względem całkowitego wolumenu pożyczek w raporcie Galaxy Research za Q1 2026, opierają się na następujących kluczowych parametrach:
- Współczynnik pożyczki do wartości (LTV): stosunek kwoty, którą pożyczasz, do wartości Twojego BTC. Niższy LTV oznacza niższe ryzyko.
- Stopy procentowe już od 1.9%, w zależności od Twojego poziomu Poziom w programie lojalnościowym i wskaźnika LTV.
- Brak stałego harmonogramu spłat — spłacasz w swoim tempie, w kryptowalutach lub stablecoinach.
- Elastyczność zabezpieczenia w wielu aktywach — możesz połączyć Bitcoin z innymi obsługiwanymi aktywami, takimi jak Ethereum czy stablecoiny, aby zabezpieczyć pożyczkę.
Wiele platform, w tym Nexo, daje wybór: możesz wypłacić pożyczkę zabezpieczoną Bitcoinem w walucie fiat lub w stablecoinach — aktywach cyfrowych powiązanych w stosunku 1:1 z głównymi walutami fiat, takimi jak USD, EUR czy GBP.
Jeśli wybierzesz walutę fiducjarną, cały proces przebiega sprawnie i szybko. Środki możesz wypłacić bezpośrednio na swoje konto bankowe dzięki automatycznym konwersjom w czasie rzeczywistym, realizowanym bezpośrednio na platformie.
Jeśli wybierzesz stablecoiny, masz dwie jasne ścieżki w zależności od tego, czego potrzebujesz:
1. Chcesz wykorzystać środki w realnym świecie
Jeśli Twoim celem jest zapłata za coś konkretnego — wkład własny na nieruchomość, remont czy finansowanie firmy — możesz:
- Zamień stablecoiny na walutę fiducjarną bezpośrednio na platformie lub przez giełdę.
- Następnie wypłać środki na powiązane konto bankowe.
Ponieważ stablecoiny takie jak USDC są powiązane z dolarem, konwersja jest prosta — jeden USDC ma odpowiadać w przybliżeniu jednemu dolarowi amerykańskiemu. To cyfrowy most między Twoimi zasobami Bitcoina a kontem bankowym.
2. Chcesz zatrzymać środki w ekosystemie krypto
Jeśli nie planujesz od razu wydawać środków, możesz wykorzystać swoje stablecoiny w ramach platformy, aby powiększyć lub zdywersyfikować portfolio:
- Zamień na inne kryptowaluty, w które wierzysz (na przykład konwertując USDC na ETH, BTC lub SOL).
- Zainwestuj ponownie w przemyślany sposób — wielu użytkowników wykorzystuje pożyczone stablecoiny, aby otworzyć nowe pozycje lub stosować strategię uśredniania kosztu zakupu w innych aktywach.
To właśnie sprawia, że pożyczanie w stablecoinach jest tak elastyczne: płynnie przemieszczają się między finansami cyfrowymi a tradycyjnymi.
Posiadasz już stablecoiny zamiast BTC? Możesz też zrobić to w odwrotną stronę — zobacz nasz przewodnik o tym, jak działają pożyczki w USDC.
Rodzaje pożyczek zabezpieczonych Bitcoinem
Nie każda pożyczka pod zastaw Bitcoina działa tak samo. Główne modele w 2026 roku:
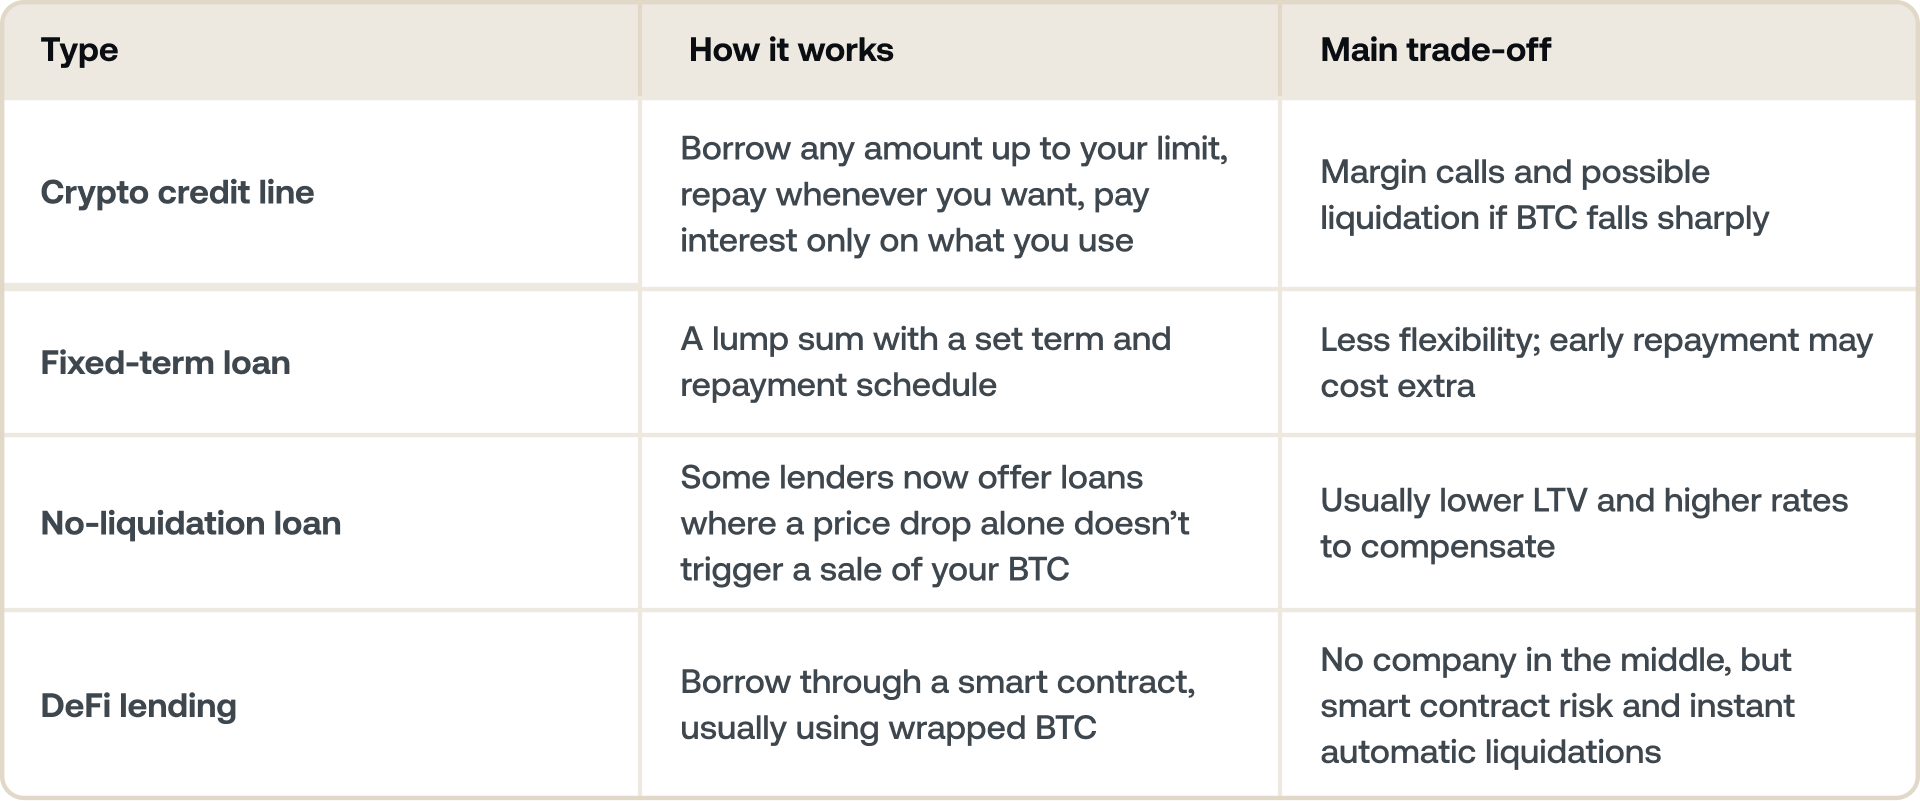
Aby dowiedzieć się więcej o tym, jak działają platformy pożyczkowe, zobacz w naszym przewodniku, czym jest pożyczanie kryptowalut. Jeśli porównujesz dostawców, nasze porównanie Nexo i Ledn przedstawia obok siebie stopy procentowe, wskaźniki LTV i warunki.
Praktyczny przykład: zakup domu z wykorzystaniem Bitcoina.
Wyobraź sobie: posiadasz 5 BTC, każdy wart 100 000 $.
Zamiast je sprzedawać, aby sfinansować wkład własny, używasz ich jako zabezpieczenia dla zabezpieczonej Bitcoinem pożyczki. Nieruchomość staje się Twoja, a Twój Bitcoin pozostaje w grze, gotowy zyskać na wzroście cen.
To nie teoria. W 2026 roku coraz więcej osób robi dokładnie to. Niektórzy finansują nawet całe zakupy domów, korzystając z Bitcoina jako zabezpieczenia — koncept, który kiedyś wydawał się ekstrawagancki, dziś staje się coraz bardziej powszechny.
To przekonanie podziela wielu długoterminowych posiadaczy.
Ile tak naprawdę możesz pożyczyć?
Gdy pożyczasz pod zastaw Bitcoina, kwota, którą możesz odblokować, zależy od tzw. Loan-to-Value, czyli LTV.
LTV mierzy wielkość pożyczki w porównaniu z wartością zabezpieczenia w Bitcoinie. Wyraża się go w procentach.
Na przykład, jeśli wykorzystasz BTC o wartości 200 000 $, aby pożyczyć 100 000 $, Twój LTV wynosi 50%. Oznacza to, że Twoja pożyczka stanowi połowę wartości Twoich aktywów w Bitcoinie.
W przypadku Bitcoina większość platform, w tym Nexo, ustala maksymalny LTV na poziomie około 50%. Ten bufor istnieje, ponieważ cena Bitcoina może szybko się zmieniać. Udzielając pożyczki w wysokości do połowy wartości Twojego aktywa, platforma pomaga chronić obie strony:
- Jest mniej prawdopodobne, że otrzymasz wezwanie do dopłaty w razie spadku BTC.
- Pożyczkodawca może zarządzać ryzykiem bez zbyt szybkiej sprzedaży Twojego zabezpieczenia.
Obniżenie LTV (na przykład do 20–30%) daje Ci jeszcze większą ochronę przed zmiennością i często kwalifikuje Cię do korzystniejszych stóp procentowych.
Co się dzieje, gdy Twój LTV rośnie?
Jeśli cena Bitcoina spada, Twój LTV automatycznie rośnie, ponieważ Twoje zabezpieczenie jest warte mniej.
Przykład: Zastawiasz 1 BTC o wartości 100 000 $ i pożyczasz 50 000 $ — LTV na poziomie 50%. Jeśli Bitcoin spadnie do 70 000 $, Twój LTV skoczy do 71,4% (50 000 $ / 70 000 $). Jeśli próg likwidacji wynosi 75%, jesteś teraz o krok od automatycznej sprzedaży Twojego zabezpieczenia. Zawsze pożyczaj ostrożnie i monitoruj swój LTV, gdy rynek jest zmienny.
Jeśli przekroczy on określony próg (często na poziomie 70–83%, w zależności od platformy), otrzymasz wezwanie do dopłaty, które jest przypomnieniem, aby:
- Dodać więcej zabezpieczenia (więcej BTC lub innych aktywów), lub
- Spłacić część pożyczki, aby przywrócić równowagę.
Jeśli nie podejmiesz żadnego działania, część Twojego Bitcoina może zostać automatycznie sprzedana, aby przywrócić Twój LTV do bezpieczniejszego poziomu.
Jak zachować bezpieczeństwo
- Zacznij od niskiego LTV — poniżej 30% daje Ci duży bufor na wypadek wahań cen.
- Miej pod ręką dodatkowe BTC, które możesz dodać jako zabezpieczenie, jeśli cena znacznie spadnie.
- Ustaw alerty cenowe dla Bitcoina, aby nic Cię nie zaskoczyło.
- Pożyczaj tylko tyle, ile możesz bez trudu spłacić, niezależnie od zmian cen.
Kiedy to działa, a kiedy nie.
Pożyczki zabezpieczone Bitcoinem sprawdzają się najlepiej, gdy:
- Masz silne, długoterminowe przekonanie co do BTC.
- Pożyczasz tylko tyle, ile możesz bez trudu spłacić.
- Monitorujesz swój LTV w okresach zmienności.
Coś może pójść nie tak, jeśli:
- Cena Bitcoina gwałtownie spada, a Twoje zabezpieczenie jest automatycznie używane do spłaty pożyczki.
- Nie reagujesz na powiadomienia o wezwaniu do dopłaty.
- Traktujesz pożyczkę kryptowalutową jak „darmowe pieniądze”.
Wciąż się zastanawiasz? Przeczytaj naszą opinię na temat tego, czy pożyczanie pod zastaw Bitcoina to dobry pomysł.
Dlaczego ludzie sięgają po pożyczki kryptowalutowe?
Ludzie korzystają z pożyczek zabezpieczonych Bitcoinem z różnych powodów:
- Zakup nieruchomości, aby odblokować wkład własny lub zrefinansować tradycyjny kredyt hipoteczny.
- Rozwój firmy, aby finansować przedsięwzięcia bez sprzedaży długoterminowo posiadanych aktywów.
- Zarządzanie podatkami, aby uzyskać dostęp do płynności bez wywoływania zdarzeń podatkowych.
- Dywersyfikacja, aby wykorzystać wartość BTC, pozostając zainwestowanym.
W istocie chodzi o zamianę cyfrowego bogactwa w dostępną płynność.
Czym różni się od tradycyjnej pożyczki?
Pożyczka zabezpieczona Bitcoinem to nie to samo co pożyczka bankowa. Pożyczasz pod zastaw swoich aktywów cyfrowych, a nie historii kredytowej czy dochodów.
Tradycyjne pożyczki:
- Oparte na dochodach i zdolności kredytowej
- Przetwarzanie trwa dni lub tygodnie
- Miesięczny harmonogram spłat
Pożyczka zabezpieczona Bitcoinem
- Na podstawie wartości Twojego BTC
- Decyzja tego samego dnia
- Brak kontroli zdolności kredytowej
- Elastyczna spłata w Twoim tempie
- Bitcoin jako zabezpieczenie
Ważne: Jeśli cena BTC spadnie zbyt mocno, pożyczkodawca może sprzedać część Twojego Bitcoina, aby przywrócić równowagę, ale Twoja nieruchomość ani inne aktywa pozostaną nienaruszone.
Najczęściej zadawane pytania
1. Czy można pożyczać pod zastaw Bitcoina?
Tak. Zastawiasz swojego Bitcoina jako zabezpieczenie na platformie pożyczkowej i w zamian otrzymujesz gotówkę lub stablecoiny. Twój BTC nie jest sprzedawany — pozostaje Twój i zostaje odblokowany, gdy spłacisz pożyczkę.
2. Czy naprawdę pożyczasz Bitcoina, czy coś innego?
Nie pożyczasz samego Bitcoina. Twój BTC pełni rolę zabezpieczenia, a to, co otrzymujesz, to gotówka lub stablecoiny. Twój Bitcoin pozostaje zablokowany na Twoim koncie, dopóki pożyczka nie zostanie spłacona, a następnie staje się ponownie w pełni dostępny.
3. Ile można pożyczyć pod zastaw Bitcoina?
Zależy to od platformy i wybranego przez Ciebie LTV. Większość platform pozwala pożyczyć do 50% aktualnej wartości Twojego Bitcoina. Pożyczanie mniejszej kwoty — przy niższym LTV — daje Ci większy bufor bezpieczeństwa na wypadek spadku ceny Bitcoina i zazwyczaj zapewnia niższe oprocentowanie pożyczki zabezpieczonej kryptowalutą.
4. Czym jest LTV w pożyczce pod zastaw Bitcoina?
LTV oznacza Loan-to-Value. To stosunek sumy pożyczki do wartości Twojego zabezpieczenia. Jeśli pożyczasz 4 000 $ pod zastaw Bitcoina o wartości 10 000 $, Twój LTV wynosi 40%. Twój LTV zmienia się wraz z ceną Bitcoina — jeśli cena spada, Twój LTV rośnie, nawet jeśli nie zmieniłeś warunków pożyczki.
5. Co się dzieje, gdy cena Bitcoina spada, a Ty masz pożyczkę?
Twój LTV rośnie automatycznie wraz ze spadkiem wartości zabezpieczenia. Jeśli przekroczy próg likwidacji ustalony przez platformę, platforma może sprzedać część Twojego Bitcoina, aby przywrócić LTV do akceptowalnych granic. Rozwiązaniem jest ostrożne pożyczanie — zaczynając od niskiego LTV, zyskujesz margines na spadki cen bez ryzyka likwidacji.
6. Czy płacisz podatek, pożyczając pod zastaw Bitcoina?
W większości jurysdykcji pożyczanie pod zastaw Bitcoina nie podlega opodatkowaniu, ponieważ nie sprzedajesz ani nie zbywasz swojego BTC. Sama pożyczka nie jest dochodem. Niemniej jednak zasady opodatkowania różnią się w zależności od kraju i indywidualnej sytuacji — skonsultuj się z wykwalifikowanym doradcą podatkowym, aby uzyskać poradę dostosowaną do Twojej sytuacji.
7. Czy pożyczanie pod zastaw Bitcoina jest bezpieczne?
Może być, jeśli pożyczasz ostrożnie i korzystasz z platformy oferującej przechowywanie na poziomie instytucjonalnym. Jeśli cena Bitcoina spadnie wystarczająco mocno i szybko, Twoje zabezpieczenie może zostać automatycznie sprzedane bez ostrzeżenia. Utrzymywanie niskiego LTV i monitorowanie swojej pozycji w okresach wysokiej zmienności znacznie zmniejsza to ryzyko.
8. Jaka jest różnica między pożyczką pod zastaw Bitcoina a Crypto Credit Line?
Termin "Credit Line" zazwyczaj oznacza stały dostęp do finansowania, w którym czerpiesz fundusze w razie potrzeby i spłacasz je elastycznie, a nie biorąc jedną kwotę ryczałtową. Większość platform kryptowalutowych oferuje model Credit Line zamiast pożyczki na czas określony.
9. Czy pożyczki zabezpieczone kryptowalutami to dobry pomysł?
Mogą być, jeśli planujesz trzymać swojego Bitcoina długoterminowo, pożyczasz znacznie poniżej maksymalnego LTV i masz jasny plan spłaty. Nie sprawdzą się, jeśli trudno byłoby Ci dodać zabezpieczenie w przypadku gwałtownego spadku ceny. Szczegółowo omawiamy zalety i wady na naszym blogu.
10. Jak szybko możesz otrzymać pożyczkę zabezpieczoną Bitcoinem?
Na platformach kryptowalutowych znacznie szybciej niż w przypadku kredytu bankowego, ponieważ nie ma kontroli zdolności kredytowej. Na Nexo zatwierdzenie odbywa się automatycznie, a środki zwykle docierają tego samego dnia roboczego.
Te materiały są dostępne globalnie, a dostępność informacji nie oznacza dostępu do opisanych usług, które mogą być niedostępne w niektórych jurysdykcjach. Stopy procentowe mogą ulec zmianie i różnić się w zależności od regionu, poziomu lojalności oraz innych obowiązujących czynników. Sprawdzaj zawsze w aplikacji Nexo obowiązujące stopy procentowe. Niniejsze materiały mają wyłącznie charakter ogólnych informacji i nie stanowią porady finansowej, prawnej, podatkowej ani inwestycyjnej, oferty, zachęty, rekomendacji czy aprobaty do korzystania z jakichkolwiek usług Nexo; nie są też spersonalizowane ani w żaden sposób dostosowane do konkretnych celów inwestycyjnych, sytuacji finansowej czy potrzeb. Aktywa cyfrowe wiążą się z wysokim poziomem ryzyka, w tym m.in. ze zmiennością cen rynkowych, zmianami regulacyjnymi oraz postępem technologicznym. Dotychczasowe wyniki aktywów cyfrowych nie stanowią wiarygodnego wskaźnika przyszłych rezultatów. Aktywa cyfrowe nie są pieniędzmi ani prawnym środkiem płatniczym, nie są gwarantowane przez rząd ani bank centralny, a większość z nich nie posiada aktywów bazowych, strumienia przychodów ani innego źródła wartości. Należy kierować się niezależnym osądem uwzględniającym własną sytuację, a przed podjęciem jakiejkolwiek decyzji zalecana jest konsultacja z wykwalifikowanym specjalistą.