Bitcoin-ব্যাকড লোন কীভাবে কাজ করে: LTV, খরচ এবং ঝুঁকি

আপডেট করা হয়েছে: 26 অক্টোবর, 2026
দ্রুত উত্তর
একটি Bitcoin-ব্যাকড লোনের মাধ্যমে আপনি আপনার BTC কোল্যাটেরাল হিসেবে ব্যবহার করে, তা বিক্রি না করেই নগদ অর্থ বা স্ট্যাবলকয়েন ধার নিতে পারেন। ধার নেওয়ার সময় আপনার Bitcoin আপনার অ্যাকাউন্টেই থাকে, কেবল লক করা থাকে, এবং পরিশোধ করলে তা আপনি ফেরত পান। লক্ষ্য রাখার মূল বিষয় হলো আপনার Loan-to-Value (LTV) অনুপাত: এটিই নির্ধারণ করে আপনি কত ধার নিতে পারবেন, কী পরিমাণ সুদ দিতে হবে, এবং আপনার কোল্যাটেরাল ঝুঁকিতে পড়ার আগে আপনার হাতে কতটা অবকাশ আছে।
এটি মূলত সেই পুরনো কৌশলেরই আধুনিক রূপ, যা ধনী বিনিয়োগকারীরা বহু দশক ধরে করে আসছেন: শেয়ার বা রিয়েল এস্টেটের মতো অ্যাসেট, যার মূল্য বাড়তে থাকবে বলে তারা বিশ্বাস করেন, তার বিপরীতে ধার নেওয়া।
কেন কিছু বিনিয়োগকারী বিক্রি না করে ধার নেওয়া বেছে নেন?
Bitcoin বিক্রি করা অনেকটা নিজের ভবিষ্যৎ বিক্রি করে দেওয়ার মতো মনে হতে পারে। একবার বিক্রি হয়ে গেলে, আপনি লাভ এবং সম্ভবত একটি করের দায় নিশ্চিত করে ফেলেন, আর ভবিষ্যতের যেকোনো মূল্যবৃদ্ধি থেকে বঞ্চিত হন।
অন্যদিকে, এর বিপরীতে ধার নিলে আপনি পারবেন:
- বিক্রি বা করযোগ্য ঘটনা ছাড়াই নগদ অর্থ পেতে।
- সম্ভাব্য দীর্ঘমেয়াদি প্রবৃদ্ধির জন্য আপনার BTC-কে কাজে লাগিয়ে রাখতে।
- অস্থির মার্কেটের সময় লিকুইডিটি পরিচালনা করতে।
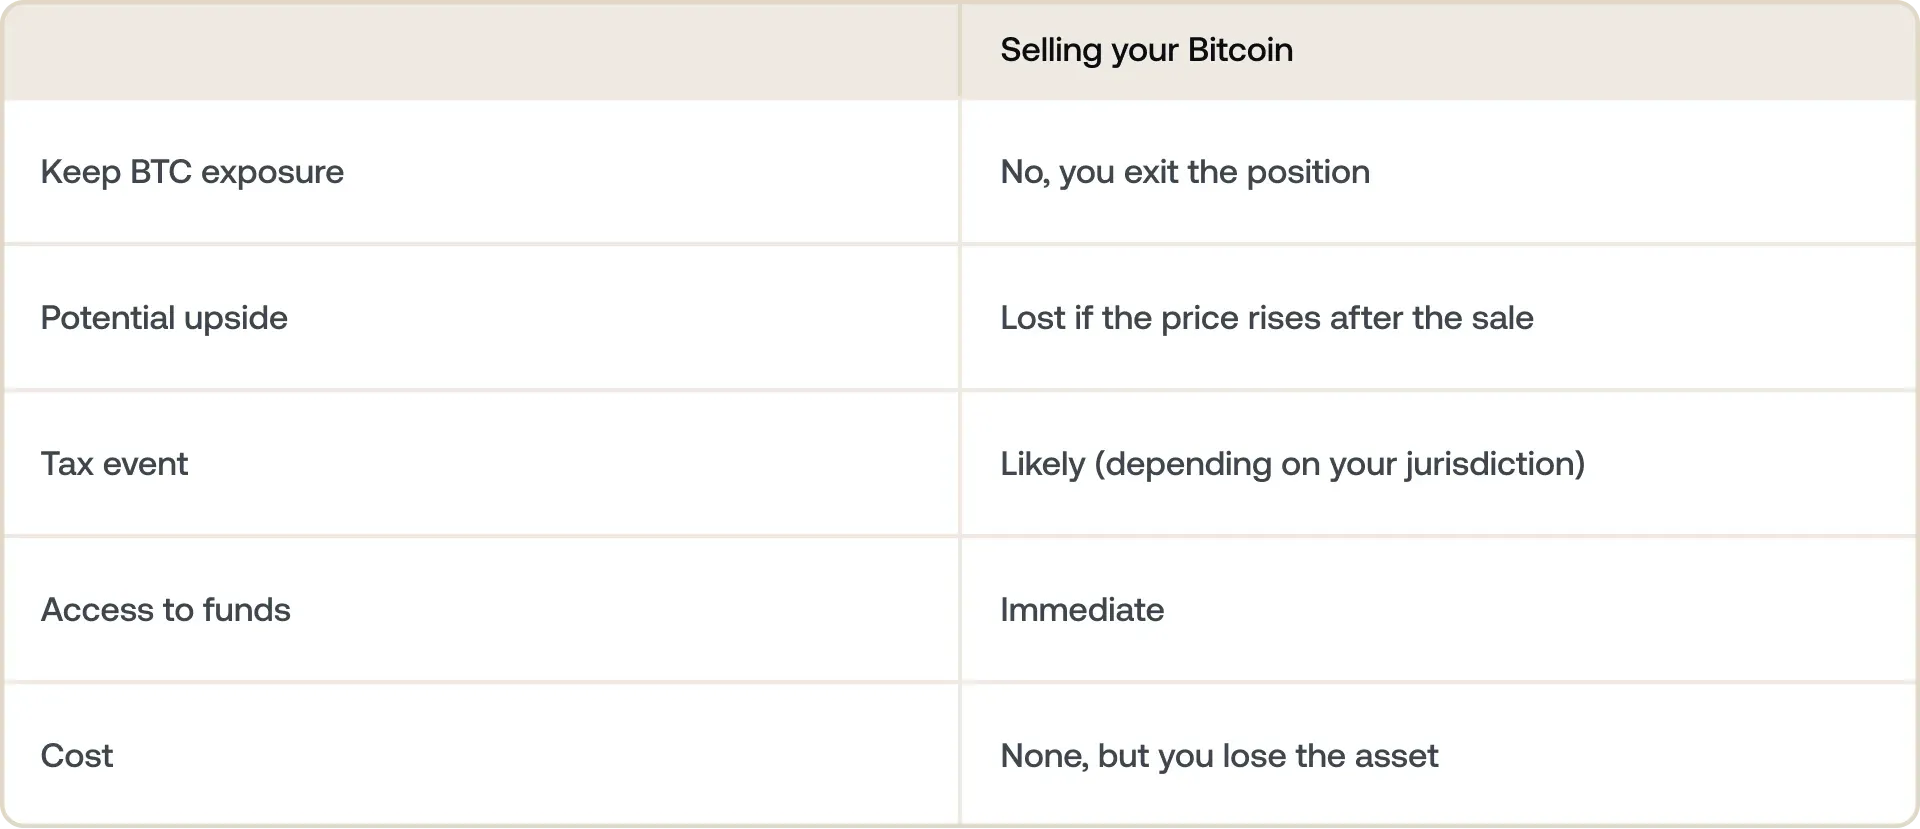
বিষয়টি সহজ: ধার নিলে খরচ হয় (সুদ), কিন্তু বিক্রি করলে আপনার Bitcoin-এর ভবিষ্যৎ প্রবৃদ্ধিই খোয়াতে হয়। কোনটি বেশি গুরুত্বপূর্ণ তা নির্ভর করে BTC-এর ভবিষ্যৎ সম্পর্কে আপনার দৃষ্টিভঙ্গি এবং আপনার কত জরুরিভাবে ফান্ডসের প্রয়োজন তার উপর।
2026 সালে ক্রমবর্ধমান সংখ্যক বিনিয়োগকারীর পেছনে এটাই মূল যুক্তি — যারা তাদের Bitcoin-কে খরচ করার জিনিস নয়, বরং লিভারেজ করার জিনিস হিসেবে দেখেন।
কিছু দীর্ঘমেয়াদি হোল্ডার এটিকে আরও এগিয়ে নিয়ে বাই, বরো, ডাই কৌশল অনুসরণ করেন: জীবনভর অ্যাসেট হোল্ড করে বিক্রি না করে তার বিপরীতে ধার নেওয়া।
একটি Bitcoin-ব্যাকড লোন আসলে কীভাবে কাজ করে?
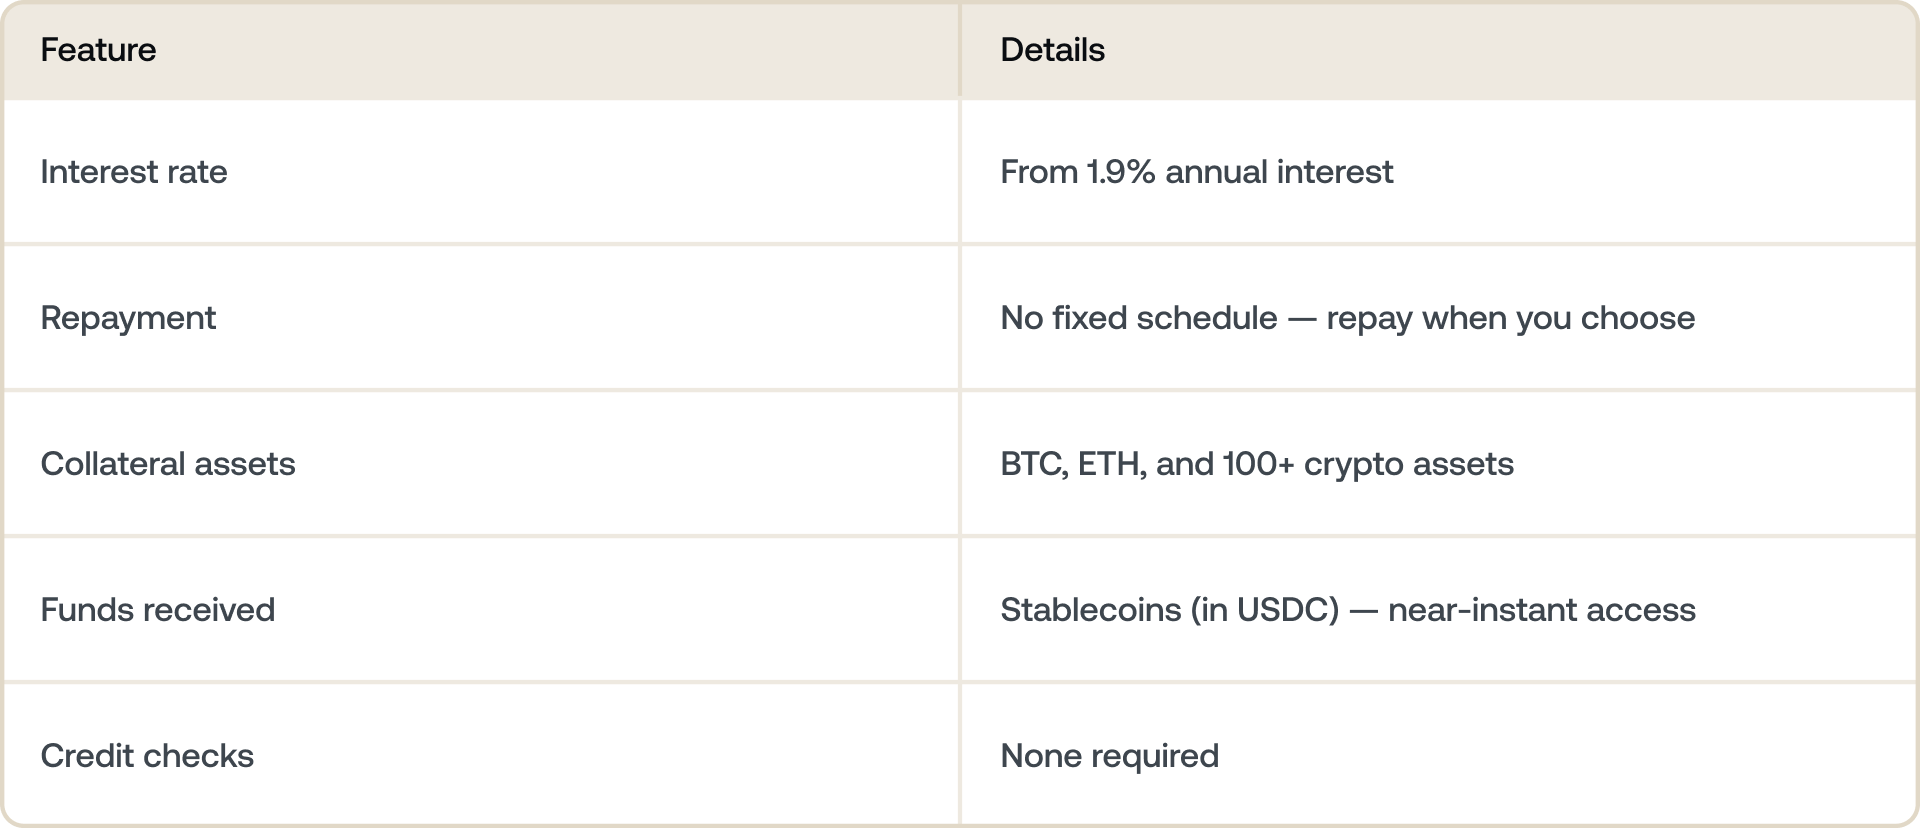
আপনি Bitcoin কোল্যাটেরাল হিসেবে প্লেজ করেন। আপনার BTC লক করা হয় (বিক্রি করা হয় না) এবং লোনের বিপরীতে ব্যবহার করা হয়।
আপনি ফান্ডস পান। প্ল্যাটফর্মের উপর নির্ভর করে, তা ফিয়াট বা স্ট্যাবলকয়েনে হতে পারে, প্রায়ই কয়েক মিনিটের মধ্যেই।
মূল্যবৃদ্ধির সুবিধাও আপনার থাকে। লক থাকা অবস্থাতেও, Bitcoin-এর দাম বাড়লে আপনি লাভবান হন।
আপনি নমনীয়ভাবে পরিশোধ করেন। ঋণ এবং সুদ পরিশোধ করার পর, আপনার BTC আবার উপলব্ধ হয়ে যায়।
Galaxy Research-এর Q1 2026 রিপোর্টে মোট লোন ভলিউমের দিক থেকে #3 CeFi লেন্ডার হিসেবে স্থান পাওয়া Nexo-এর মতো প্ল্যাটফর্মগুলো মূল প্যারামিটারগুলোর ভিত্তিতে এটিকে পজিশন করে:
- লোন-টু-ভ্যালু (LTV): আপনি যা ধার নেন তার তুলনায় আপনার BTC-এর মূল্যের অনুপাত। কম LTV মানে কম ঝুঁকি।
- সুদের হার শুরু হয় মাত্র 1.9% থেকে, যা নির্ভর করে আপনার লয়্যালটি টিয়ার এবং LTV-এর ওপর।
- কোনো নির্দিষ্ট রিপেমেন্ট সময়সূচি নেই, অর্থাৎ আপনি নিজের সুবিধামতো গতিতে, ক্রিপ্টো বা স্ট্যাবলকয়েনে পরিশোধ করতে পারেন।
- মাল্টি-অ্যাসেট কোল্যাটেরাল ফ্লেক্সিবিলিটি, যার মাধ্যমে আপনি আপনার লোনের বিপরীতে Bitcoin-এর সাথে Ethereum বা স্ট্যাবলকয়েনের মতো অন্যান্য সমর্থিত অ্যাসেট একত্রিত করতে পারেন।
Nexo সহ অনেক প্ল্যাটফর্ম আপনাকে একটি বিকল্প দেয়: আপনি আপনার Bitcoin-ব্যাকড লোন ফিয়াট অথবা স্ট্যাবলকয়েন — USD, EUR বা GBP-এর মতো প্রধান ফিয়াট মুদ্রার সাথে 1:1 অনুপাতে পেগড ডিজিটাল অ্যাসেটসমূহ — হিসেবে উত্তোলন করতে পারেন।
আপনি যদি ফিয়াট বেছে নেন, তাহলে প্রক্রিয়াটি সহজ এবং দ্রুত। প্ল্যাটফর্মেই সরাসরি পরিচালিত স্বয়ংক্রিয়, রিয়েল-টাইম রূপান্তরের মাধ্যমে আপনি সরাসরি আপনার ব্যাংক অ্যাকাউন্টে ফান্ডস উত্তোলন করতে পারেন।
আপনি যদি স্ট্যাবলকয়েন বেছে নেন, তাহলে আপনার প্রয়োজন অনুযায়ী আপনার সামনে দুটি স্পষ্ট পথ থাকে:
1. আপনি বাস্তব জগতে ফান্ডস ব্যবহার করতে চান
আপনার লক্ষ্য যদি কোনো বাস্তব জিনিসের জন্য অর্থ প্রদান করা হয় — যেমন প্রপার্টি ডিপোজিট, রেনোভেশন, বা বিজনেস ফান্ডিং — তাহলে আপনি:
- সরাসরি প্ল্যাটফর্মে অথবা কোনো এক্সচেঞ্জের মাধ্যমে স্ট্যাবলকয়েন ফিয়াটে সোয়াপ করুন।
- এরপর আপনার লিংক করা ব্যাংক অ্যাকাউন্টে উত্তোলন করুন।
USDC-এর মতো স্ট্যাবলকয়েন ডলারের সাথে পেগড থাকায়, রূপান্তর প্রক্রিয়াটি সহজ — একটি USDC মোটামুটি এক মার্কিন ডলারের সমান হওয়ার জন্য ডিজাইন করা হয়েছে। এটি আপনার Bitcoin হোল্ডিংস এবং ব্যাংক অ্যাকাউন্টের মধ্যে একটি ডিজিটাল সেতু।
2. আপনি ক্রিপ্টো ইকোসিস্টেমের মধ্যেই ফান্ডস রাখতে চান
আপনার পরিকল্পনা যদি তাৎক্ষণিক খরচ করার না হয়, তাহলে আপনি আপনার পোর্টফোলিও বাড়াতে বা বৈচিত্র্যময় করতে প্ল্যাটফর্মের মধ্যেই আপনার স্ট্যাবলকয়েন ব্যবহার করতে পারেন:
- আপনার বিশ্বাসযোগ্য অন্যান্য ক্রিপ্টোকারেন্সিতে সোয়াপ করুন (উদাহরণস্বরূপ, USDC-কে ETH, BTC, বা SOL-এ রূপান্তর করে)।
- কৌশলগতভাবে পুনর্বিনিয়োগ করুন, কারণ অনেক ব্যবহারকারী তাদের ধার নেওয়া স্ট্যাবলকয়েন ব্যবহার করে নতুন পজিশন নেন বা অন্যান্য অ্যাসেটে ডলার-কস্ট অ্যাভারেজিং করেন।
এটিই স্ট্যাবলকয়েনে ধার নেওয়াকে ফ্লেক্সিবল করে তোলে: এগুলো ডিজিটাল এবং প্রচলিত ফিনান্সের মধ্যে নির্বিঘ্নে চলাচল করে।
BTC-এর পরিবর্তে ইতিমধ্যে স্ট্যাবলকয়েন হোল্ড করছেন? আপনি এটি উল্টোভাবেও চালাতে পারেন — USDC লোন কীভাবে কাজ করে সম্পর্কে আমাদের গাইড দেখুন।
Bitcoin-ব্যাকড লোনের ধরন
প্রতিটি Bitcoin লোন একইভাবে কাজ করে না। 2026 সালের প্রধান মডেলগুলো:
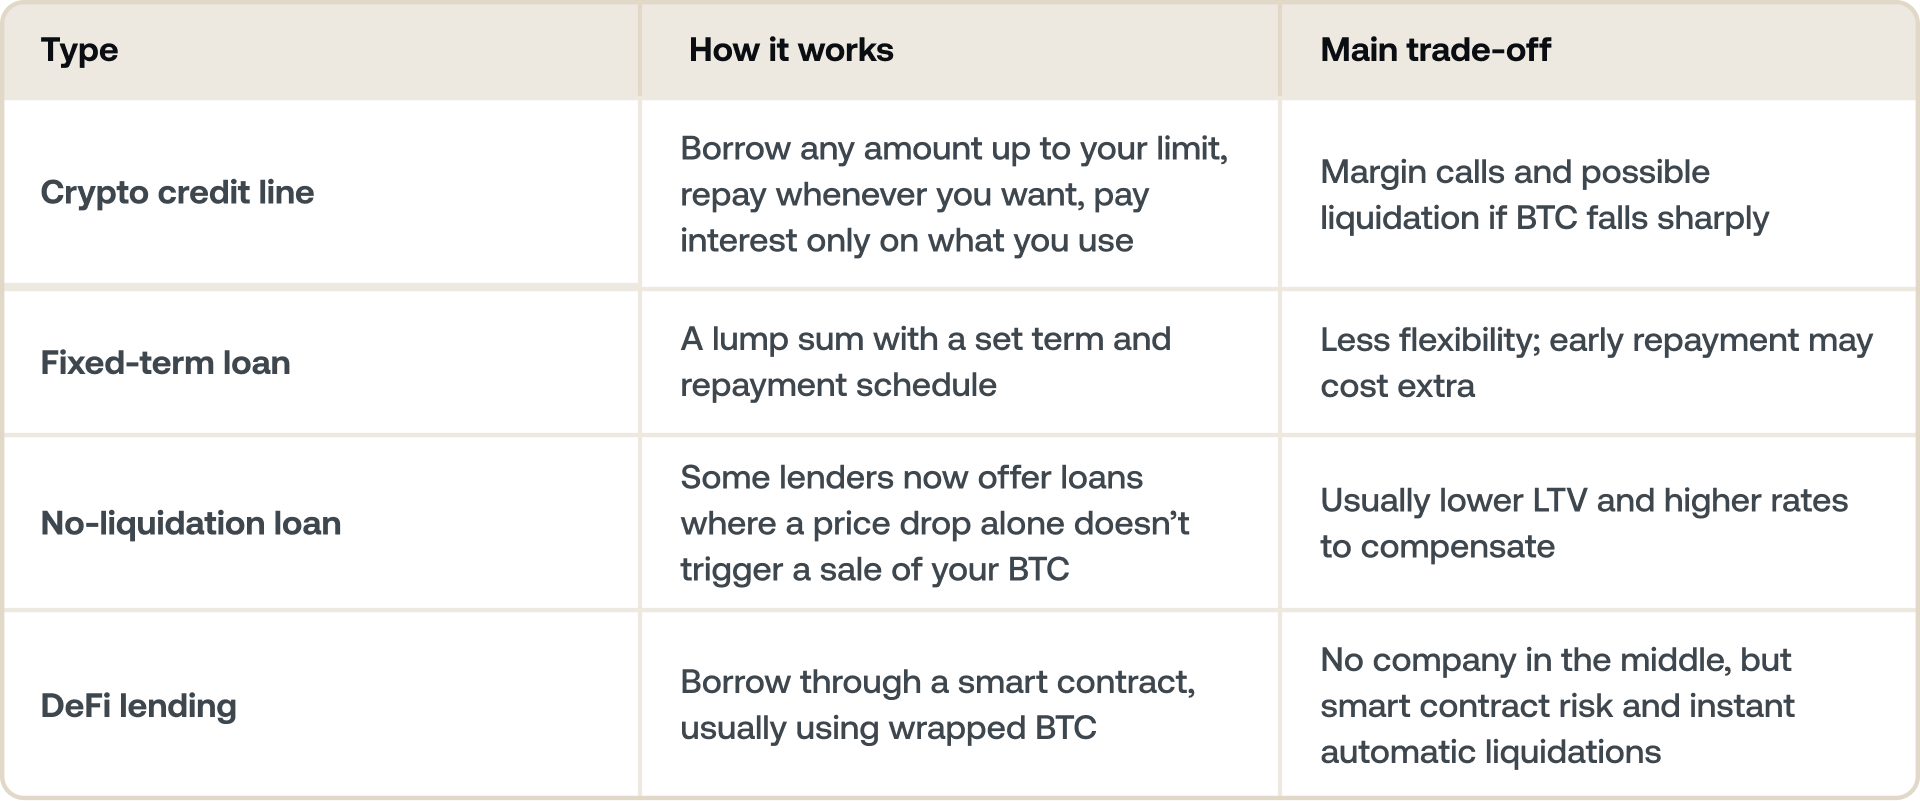
লেন্ডিং প্ল্যাটফর্ম কীভাবে কাজ করে তার বিস্তারিত জানতে, আমাদের গাইডে ক্রিপ্টো লেন্ডিং কী তা দেখুন। আপনি যদি বিভিন্ন প্রোভাইডার তুলনা করেন, তাহলে আমাদের Nexo vs Ledn তুলনা রেট, LTV এবং শর্তাবলী পাশাপাশি বিশ্লেষণ করে।
বাস্তব জীবনের একটি উদাহরণ: Bitcoin দিয়ে বাড়ি কেনা।
কল্পনা করুন: আপনার কাছে 5 BTC আছে, যার প্রতিটির মূল্য $100,000।
সম্পত্তির ডিপোজিট ফান্ড করতে সেগুলো বিক্রি করার পরিবর্তে, আপনি সেগুলোকে Bitcoin-ব্যাকড লোনের জন্য কোল্যাটেরাল হিসেবে ব্যবহার করেন। সম্পত্তিটি আপনার হয়ে যায়, আর আপনার Bitcoin সক্রিয় থাকে, দাম বাড়লে লাভবান হওয়ার জন্য প্রস্তুত।
এটা শুধু তত্ত্বকথা নয়। 2026 সালে, ক্রমবর্ধমান সংখ্যক মানুষ ঠিক এটাই করছেন। কেউ কেউ তো Bitcoin কোল্যাটেরাল ব্যবহার করে পুরো বাড়ি কেনার অর্থায়ন করছেন — একসময় যা অদ্ভুত মনে হতো, তা এখন ক্রমশই সাধারণ হয়ে উঠছে।
এটি এমন একটি অনুভূতি, যা অনেক দীর্ঘমেয়াদী হোল্ডার শেয়ার করেন।
আপনি আসলে কতটা ধার নিতে পারেন?
আপনি যখন Bitcoin-এর বিপরীতে ধার নেন, তখন আপনি যে পরিমাণ লোন আনলক করতে পারেন তা আপনার Loan-to-Value রেশিও, বা LTV নামে পরিচিত বিষয়ের উপর নির্ভর করে।
LTV আপনার Bitcoin কোল্যাটেরালের মূল্যের তুলনায় আপনার লোনের আকার পরিমাপ করে। এটি শতাংশ হিসেবে দেখানো হয়।
উদাহরণস্বরূপ, আপনি যদি $200,000 মূল্যের BTC ব্যবহার করে $100,000 ধার নেন, তাহলে আপনার LTV হবে 50%। এর মানে হলো, আপনার লোনের মূল্য আপনার Bitcoin হোল্ডিংসের মূল্যের অর্ধেক।
Bitcoin-এর ক্ষেত্রে, Nexo-সহ বেশিরভাগ প্ল্যাটফর্ম সর্বোচ্চ LTV প্রায় 50% নির্ধারণ করে। এই বাফার থাকার কারণ হলো Bitcoin-এর দাম দ্রুত পরিবর্তিত হতে পারে। আপনার অ্যাসেটের মূল্যের সর্বোচ্চ অর্ধেক পর্যন্ত ধার দিয়ে, প্ল্যাটফর্ম উভয় পক্ষকে সুরক্ষা দিতে সাহায্য করে:
- BTC-র দাম কমলে আপনার মার্জিন কলের মুখে পড়ার সম্ভাবনা কম থাকে।
- লেন্ডার আপনার কোল্যাটেরাল খুব তাড়াতাড়ি বিক্রি না করেই ঝুঁকি পরিচালনা করতে পারেন।
আপনার LTV কমালে (ধরুন, 20–30%-এ) এটি আপনাকে অস্থিরতার বিরুদ্ধে আরও বেশি সুরক্ষা দেয় এবং প্রায়শই আপনাকে আরও ভালো সুদের রেটের জন্য যোগ্য করে তোলে।
আপনার LTV বাড়লে কী হয়?
Bitcoin-এর দাম কমলে, আপনার কোল্যাটেরালের মূল্য কমে যাওয়ায় আপনার LTV স্বয়ংক্রিয়ভাবে বেড়ে যায়।
উদাহরণ: আপনি $100,000 মূল্যের 1 BTC প্লেজ করে $50,000 ধার নেন — অর্থাৎ 50% LTV। Bitcoin-এর দাম $70,000-এ নেমে গেলে, আপনার LTV বেড়ে 71.4% হয়ে যায় ($50,000 / $70,000)। লিকুইডেশন থ্রেশহোল্ড 75% হলে, আপনি এখন আপনার কোল্যাটেরাল স্বয়ংক্রিয়ভাবে বিক্রি হয়ে যাওয়ার খুব কাছাকাছি রয়েছেন। সবসময় সতর্কতার সাথে ধার নিন এবং মার্কেট অস্থির থাকাকালীন আপনার LTV নজরে রাখুন।
এটি একটি নির্দিষ্ট থ্রেশহোল্ড অতিক্রম করলে (প্ল্যাটফর্মের উপর নির্ভর করে সাধারণত 70–83%-এর মধ্যে), আপনি একটি মার্জিন কল পাবেন, যা আপনাকে মনে করিয়ে দেয়:
- আরও কোল্যাটেরাল যোগ করুন (আরও BTC বা অন্যান্য অ্যাসেট), অথবা
- ব্যালেন্স পুনরুদ্ধার করতে লোনের একটি অংশ পরিশোধ করুন।
কোনো পদক্ষেপ না নিলে, আপনার LTV-কে আবার নিরাপদ পর্যায়ে ফিরিয়ে আনতে আপনার Bitcoin-এর একটি অংশ স্বয়ংক্রিয়ভাবে বিক্রি করা হতে পারে।
নিরাপদ থাকার উপায়
- কম LTV দিয়ে শুরু করুন — 30%-এর নিচে রাখলে দামের ওঠানামার বিরুদ্ধে আপনি বড় ধরনের সুরক্ষা পাবেন।
- দাম উল্লেখযোগ্যভাবে কমে গেলে কোল্যাটেরাল হিসেবে যোগ করার জন্য বাড়তি BTC প্রস্তুত রাখুন।
- আপনার Bitcoin-এর জন্য প্রাইস অ্যালার্ট সেট করুন, যাতে আপনি অপ্রস্তুত অবস্থায় না পড়েন।
- দামের ওঠানামা নির্বিশেষে, আপনি আরামে যতটা পরিশোধ করতে পারবেন ততটাই ধার নিন।
কখন এটি কাজ করে আর কখন করে না।
Bitcoin লোন সবচেয়ে ভালো কাজ করে যখন:
- আপনার BTC-এর প্রতি দীর্ঘমেয়াদী দৃঢ় বিশ্বাস থাকে।
- আপনি কেবল ততটাই ধার নেন যতটা আরামে পরিশোধ করতে পারবেন।
- অস্থিরতার সময় আপনি আপনার LTV নজরে রাখেন।
নিচের ক্ষেত্রে এটি সমস্যায় পড়তে পারে:
- Bitcoin-এর দাম হঠাৎ অনেকটা কমে যায়, এবং আপনার কোল্যাটেরাল স্বয়ংক্রিয়ভাবে লোন পরিশোধে ব্যবহৃত হয়।
- আপনি মার্জিন কল নোটিফিকেশনের ভিত্তিতে পদক্ষেপ নেন না।
- আপনি একটি ক্রিপ্টো লোনকে “ফ্রি মানি” হিসেবে বিবেচনা করেন।
এখনও সিদ্ধান্ত নিয়ে ভাবছেন? Bitcoin-এর বিপরীতে ধার নেওয়া ভালো আইডিয়া কিনা, এ বিষয়ে আমাদের মতামত পড়ুন।
মানুষ কেন ক্রিপ্টো লোনের দিকে ঝুঁকছেন?
মানুষ বিভিন্ন কারণে Bitcoin-ব্যাকড লোন ব্যবহার করেন:
- রিয়েল এস্টেট কেনাকাটার জন্য ডিপোজিট আনলক করতে বা প্রথাগত মর্টগেজ রিফাইন্যান্স করতে।
- বিজনেস গ্রোথের জন্য, দীর্ঘমেয়াদি হোল্ডিংস বিক্রি না করেই Ventures ফান্ড করতে।
- ট্যাক্স ম্যানেজমেন্টের জন্য, করযোগ্য ইভেন্ট তৈরি না করেই তারল্য অ্যাক্সেস করতে।
- বৈচিত্র্যকরণের জন্য, বিনিয়োগ বজায় রেখেই BTC-এর মূল্য ব্যবহার করতে।
সংক্ষেপে বলতে গেলে, এটি ডিজিটাল সম্পদকে ব্যবহারযোগ্য তারল্যে রূপান্তরিত করার বিষয়।
প্রথাগত লোনের থেকে এটি কীভাবে আলাদা?
একটি Bitcoin-ব্যাকড লোন ব্যাংক লোনের মতো নয়। আপনি আপনার ক্রেডিট হিস্ট্রি বা ইনকামের বিপরীতে নয়, বরং আপনার ডিজিটাল অ্যাসেটসমূহের বিপরীতে ধার নিচ্ছেন।
প্রথাগত লোন:
- ইনকাম এবং ক্রেডিট স্কোরের উপর ভিত্তি করে
- প্রসেস করতে কয়েক দিন বা সপ্তাহ সময় লাগে
- মাসিক রিপেমেন্ট শিডিউল
Bitcoin-ব্যাকড লোন
- আপনার BTC-এর মূল্যের উপর ভিত্তি করে
- একই দিনে অনুমোদন
- কোনো ক্রেডিট চেক নেই
- আপনার নিজের গতিতে নমনীয় রিপেমেন্ট
- কোল্যাটেরাল হিসেবে Bitcoin
গুরুত্বপূর্ণ: BTC-এর দাম অত্যধিক কমে গেলে, ব্যালেন্স পুনরুদ্ধার করতে লেন্ডার আপনার Bitcoin-এর একটি অংশ বিক্রি করতে পারে, তবে আপনার সম্পত্তি বা অন্যান্য অ্যাসেটসমূহ অক্ষত থাকে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
1. আপনি কি Bitcoin-এর বিপরীতে ধার নিতে পারেন?
হ্যাঁ। আপনি একটি লেন্ডিং প্ল্যাটফর্মে কোল্যাটেরাল হিসেবে আপনার Bitcoin প্লেজ করেন এবং বিনিময়ে ক্যাশ বা স্ট্যাবলকয়েন গ্রহণ করেন। আপনার BTC বিক্রি করা হয় না — এটি আপনারই থাকে এবং লোন পরিশোধের পর আনলক হয়।
2. আপনি কি আসলেই Bitcoin ধার নেন, নাকি অন্য কিছু?
আপনি সরাসরি Bitcoin ধার নেন না। আপনার BTC কোল্যাটেরাল হিসেবে কাজ করে, আর আপনি যা পান তা হলো নগদ অর্থ বা স্ট্যাবলকয়েন। ঋণ পরিশোধ না হওয়া পর্যন্ত আপনার Bitcoin আপনার অ্যাকাউন্টে লক থাকে, পরিশোধের পর তা আবার সম্পূর্ণরূপে ব্যবহারযোগ্য হয়ে যায়।
3. Bitcoin-এর বিপরীতে আপনি কত পরিমাণ ধার নিতে পারেন?
এটি প্ল্যাটফর্ম এবং আপনার বেছে নেওয়া LTV-এর উপর নির্ভর করে। বেশিরভাগ প্ল্যাটফর্মে আপনি আপনার Bitcoin-এর বর্তমান মূল্যের সর্বোচ্চ 50% ধার নিতে পারেন। কম পরিমাণে ধার নিলে — অর্থাৎ কম LTV-তে — Bitcoin-এর দাম কমে গেলেও আপনার একটি বড় নিরাপত্তা মার্জিন থাকে, এবং সাধারণত ক্রিপ্টো-ব্যাকড ঋণে সুদের রেটও কম হয়।
4. Bitcoin ঋণে LTV কী?
LTV মানে Loan-to-Value। এটি আপনার ঋণের পরিমাণ এবং আপনার কোল্যাটেরালের মূল্যের অনুপাত। আপনি যদি $10,000 মূল্যের Bitcoin-এর বিপরীতে $4,000 ধার নেন, তাহলে আপনার LTV হবে 40%। আপনার LTV, Bitcoin-এর দামের সাথে সাথে পরিবর্তিত হয় — দাম কমে গেলে, আপনার LTV বাড়ে, এমনকি আপনি ঋণে কোনো পরিবর্তন না করলেও।
5. ঋণ চলাকালীন Bitcoin-এর দাম কমে গেলে কী হয়?
আপনার কোল্যাটেরালের মূল্য কমলে আপনার LTV স্বয়ংক্রিয়ভাবে বেড়ে যায়। এটি প্ল্যাটফর্মের লিকুইডেশন থ্রেশহোল্ড অতিক্রম করলে, প্ল্যাটফর্ম LTV-কে গ্রহণযোগ্য সীমার মধ্যে ফিরিয়ে আনতে আপনার কিছু Bitcoin বিক্রি করে দিতে পারে। এর সমাধান হলো সতর্কভাবে ধার নেওয়া — কম LTV থেকে শুরু করলে, লিকুইডেশন এড়িয়ে দামের পতন সামলানোর মতো জায়গা থাকে।
6. Bitcoin-এর বিপরীতে ধার নিলে কি কর দিতে হয়?
বেশিরভাগ আইনব্যবস্থায়, Bitcoin-এর বিপরীতে ধার নেওয়া করযোগ্য ঘটনা নয়, কারণ আপনি আপনার BTC বিক্রি বা হস্তান্তর করছেন না। ঋণটি নিজেই আয় হিসেবে গণ্য হয় না। তবে, কর সংক্রান্ত নিয়ম দেশ এবং ব্যক্তিগত পরিস্থিতি অনুসারে ভিন্ন হয় — আপনার নির্দিষ্ট পরিস্থিতির জন্য একজন যোগ্য কর বিশেষজ্ঞের পরামর্শ নিন।
7. Bitcoin-এর বিপরীতে ধার নেওয়া কি নিরাপদ?
আপনি যদি সতর্কভাবে ধার নেন এবং ইনস্টিটিউশনাল-গ্রেড কাস্টডি সুবিধাসম্পন্ন একটি প্ল্যাটফর্ম ব্যবহার করেন, তাহলে এটি নিরাপদ হতে পারে। Bitcoin-এর দাম যথেষ্ট পরিমাণে এবং দ্রুত কমে গেলে, আপনার কোল্যাটেরাল কোনো পূর্ব সতর্কতা ছাড়াই স্বয়ংক্রিয়ভাবে বিক্রি হয়ে যেতে পারে। কম LTV বজায় রাখা এবং অস্থির সময়ে আপনার পজিশন পর্যবেক্ষণ করলে এই ঝুঁকি উল্লেখযোগ্যভাবে কমে যায়।
8. Bitcoin লোন এবং Crypto Credit Line-এর মধ্যে পার্থক্য কী?
"Credit Line" শব্দটি সাধারণত একটি চলমান সুবিধা বোঝায়, যেখানে আপনি প্রয়োজন অনুযায়ী ফান্ডস তুলতে পারেন এবং নমনীয়ভাবে পরিশোধ করতে পারেন, একবারে পুরো অর্থ নেওয়ার পরিবর্তে। বেশিরভাগ ক্রিপ্টো-নেটিভ প্ল্যাটফর্ম একটি নির্দিষ্ট মেয়াদের লোনের পরিবর্তে একটি Credit Line মডেল অফার করে।
9. ক্রিপ্টো-সমর্থিত ঋণ কি একটি ভালো ধারণা?
যদি আপনি আপনার Bitcoin দীর্ঘমেয়াদে হোল্ড করার পরিকল্পনা করেন, সর্বোচ্চ LTV-এর অনেক নিচে ধার নেন এবং পরিশোধের একটি স্পষ্ট পরিকল্পনা রাখেন, তাহলে এটি একটি ভালো বিকল্প হতে পারে। যদি দ্রুত মূল্য হ্রাসের সময় কোল্যাটেরাল যোগ করা আপনার জন্য কঠিন হয়, তাহলে এটি আপনার জন্য উপযুক্ত নয়। আমরা আমাদের ব্লগে সুবিধা ও অসুবিধাগুলো বিস্তারিতভাবে তুলে ধরেছি।
10. Bitcoin-সমর্থিত লোন কত দ্রুত পাওয়া যায়?
ক্রিপ্টো প্ল্যাটফর্মে, ব্যাংক লোনের চেয়ে অনেক দ্রুত, কারণ এখানে কোনো ক্রেডিট চেক নেই। Nexo-তে, অনুমোদন স্বয়ংক্রিয় হয় এবং সাধারণত একই কর্মদিবসে ফান্ডস পৌঁছে যায়।
এই উপকরণগুলো বিশ্বব্যাপী অ্যাক্সেসযোগ্য, এবং এই তথ্যের প্রাপ্যতার মানে এই নয় যে বর্ণিত পরিষেবাগুলোর অ্যাক্সেস রয়েছে, কারণ এই পরিষেবাগুলো নির্দিষ্ট কিছু আইনব্যবস্থায় উপলব্ধ নাও থাকতে পারে। রেট পরিবর্তন সাপেক্ষে এবং অঞ্চল, লয়্যালটি টিয়ার এবং অন্যান্য প্রযোজ্য কারণের উপর ভিত্তি করে ভিন্ন হতে পারে। আপনার প্রযোজ্য রেটগুলোর জন্য সর্বদা Nexo অ্যাপটি দেখুন। এই উপকরণগুলো শুধুমাত্র সাধারণ তথ্যের উদ্দেশ্যে তৈরি এবং এগুলোকে আর্থিক, আইনি, কর বা বিনিয়োগ সংক্রান্ত পরামর্শ, প্রস্তাব, অনুরোধ, সুপারিশ বা কোনো Nexo Services ব্যবহারের অনুমোদন হিসেবে বিবেচনা করা উচিত নয়, এবং এগুলো কোনোভাবেই পার্সোনালাইজড নয় বা নির্দিষ্ট বিনিয়োগ লক্ষ্য, আর্থিক পরিস্থিতি বা প্রয়োজন অনুযায়ী তৈরি করা হয়নি। ডিজিটাল অ্যাসেটসমূহ উচ্চ মাত্রার ঝুঁকির আওতাধীন, যার মধ্যে অস্থিতিশীল মার্কেট মূল্যের গতিবিধি, নিয়ন্ত্রণমূলক পরিবর্তন এবং প্রযুক্তিগত অগ্রগতি অন্তর্ভুক্ত, তবে এতেই সীমাবদ্ধ নয়। ডিজিটাল অ্যাসেটসমূহের অতীত পারফরম্যান্স ভবিষ্যৎ ফলাফলের নির্ভরযোগ্য সূচক নয়। ডিজিটাল অ্যাসেটসমূহ অর্থ বা বৈধ মুদ্রা নয়, এগুলো সরকার বা কোনো কেন্দ্রীয় ব্যাংক দ্বারা সমর্থিত নয়, এবং বেশিরভাগেরই কোনো অন্তর্নিহিত অ্যাসেট, আয়ের উৎস, বা মূল্যের অন্য কোনো উৎস নেই। ব্যক্তিগত পরিস্থিতির ভিত্তিতে স্বাধীন বিচার-বিবেচনা প্রয়োগ করা উচিত এবং যেকোনো সিদ্ধান্ত নেওয়ার আগে একজন যোগ্য পেশাদারের সাথে পরামর্শ নেওয়ার সুপারিশ করা হচ্ছে।