Bitcoin bilan ta'minlangan kreditlar qanday ishlaydi: LTV, xarajatlar va xavflar

Yangilangan: 2026-yil 26-oktabr
Qisqa javob
Bitcoin bilan ta'minlangan kredit BTC'ingizni sotmasdan, uni garov sifatida ishlatib, naqd pul yoki steyblkoin qarz olish imkonini beradi. Bitcoin’ingiz hisobingizda qoladi, qarz olgan davringizda bloklanadi va qarzni so‘ndirgach, uni qaytarib olasiz. Kuzatish kerak bo‘lgan asosiy ko‘rsatkich — bu Loan-to-Value (LTV) nisbati: u qancha qarz ola olishingizni, qanday foiz to‘lashingizni va garovingiz xavf ostida qolguncha qanday zaxirangiz borligini belgilaydi.
Bu badavlat investorlar o‘nlab yillar davomida qilib kelgan ishning zamonaviy ko‘rinishi: qadrlanishda davom etadi deb ishongan aktivlar, masalan, aksiyalar yoki ko‘chmas mulk evaziga qarz olish.
Nega ba’zi investorlar sotish o‘rniga qarz olishni afzal ko‘radi?
Bitcoin'ni sotish kelajagingizni sotayotgandek tuyulishi mumkin. U qo'ldan chiqqach, siz foydani va ehtimol soliq to'lovini qayd etasiz, lekin keyingi qiymat o'sishidan mahrum bo'lasiz.
Uning evaziga qarz olish esa quyidagilarga imkon beradi:
- Naqd mablag‘ga ega bo‘ling sotish yoki soliqqa tortiladigan hodisani yuzaga keltirmasdan.
- BTC’ingizni saqlab qoling — u potensial uzoq muddatli o‘sish sari ishlashda davom etadi.
- Likvidlikni boshqaring beqaror bozorlar davrida.
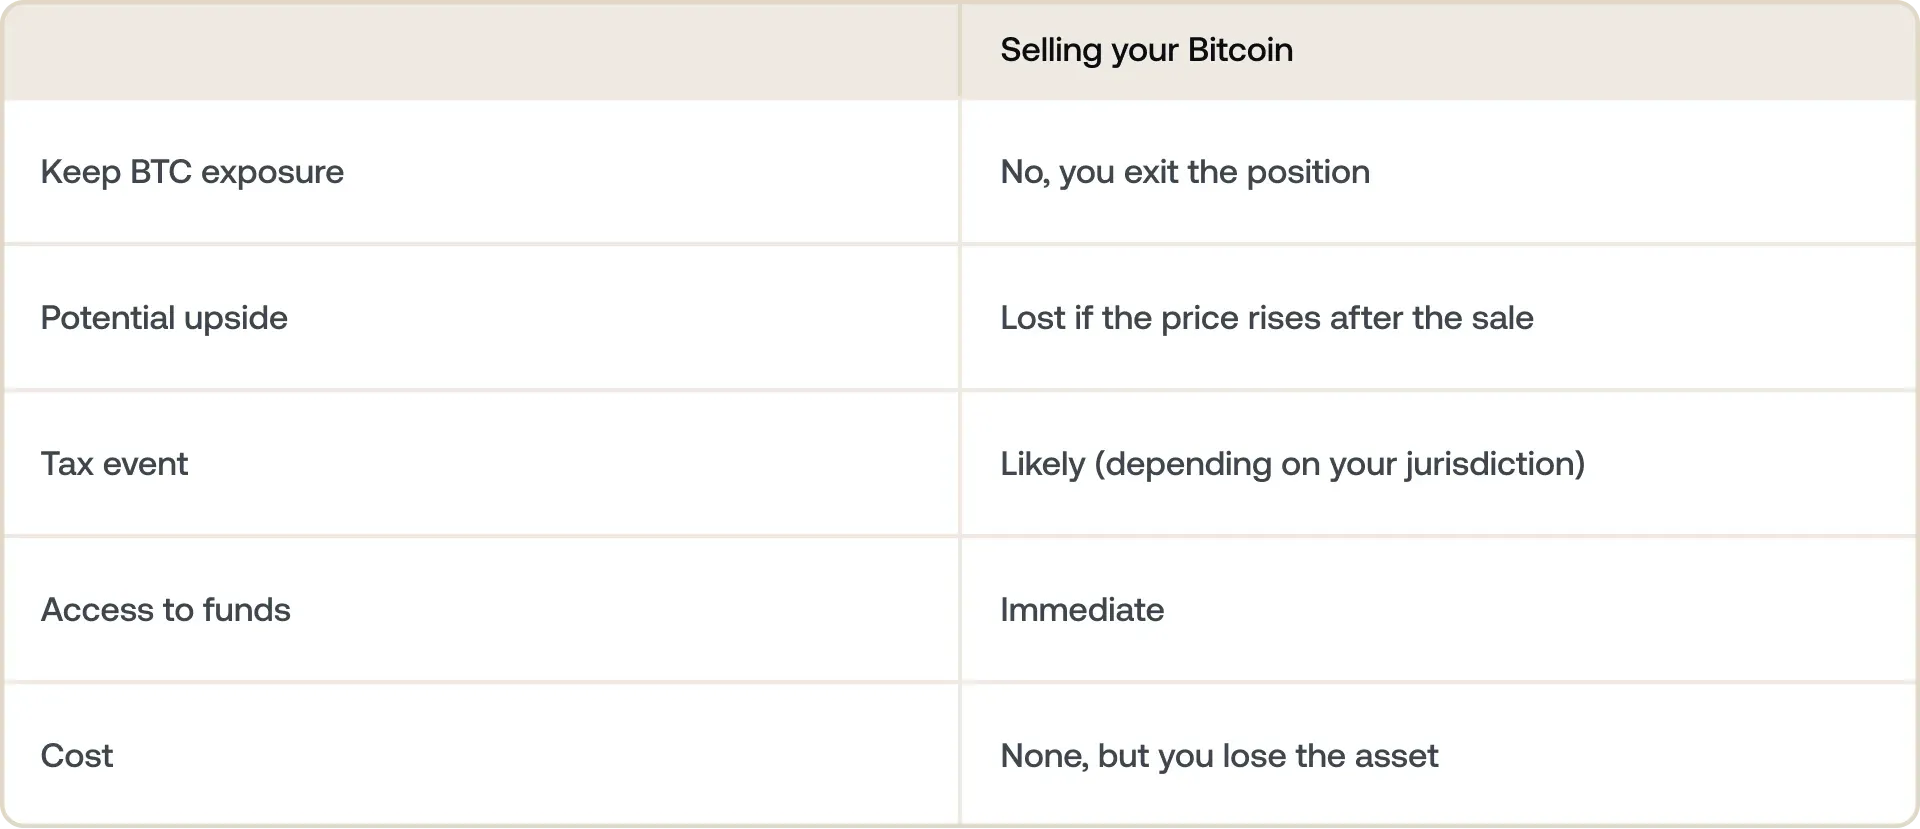
Tanlov juda oddiy: qarz olish xarajat talab qiladi (foiz), ammo sotish sizni Bitcoin’ingizning kelajakdagi o‘sishidan mahrum qiladi. Qaysi biri muhimroq ekani BTC qayerga qarab borayotgani haqidagi fikringizga va mablag‘larga qanchalik shoshilinch ehtiyoj borligiga bog‘liq.
2026-yilda ko'payib borayotgan investorlar guruhini harakatga keltirayotgan mantiq ham shu — ular Bitcoin'ga shunchaki sarflanadigan narsa emas, balki kredit yelka sifatida foydalaniladigan vosita deb qarashadi.
Ba’zi uzoq muddatli egalar buni yanada oldinga olib borib, sotib ol, qarz ol, vafot et strategiyasini qo‘llaydi: aktivlarni umrbod ushlab turish va ularni sotish o‘rniga ular evaziga qarz olish.
Bitcoin bilan ta'minlangan kredit aslida qanday ishlaydi?
Siz Bitcoin'ni garovga qo‘yasiz. BTC'ingiz bloklanadi (sotilmaydi) va kreditni ta’minlash uchun ishlatiladi.
Siz mablag‘larni qabul qilasiz. Platformaga qarab, bu fiat yoki steyblkoin shaklida, ko‘pincha bir necha daqiqa ichida amalga oshiriladi.
Siz o‘sish imkoniyatini saqlab qolasiz. Bloklangan vaqtda ham, Bitcoin narxi oshsa, siz bundan foyda ko‘rasiz.
Siz moslashuvchan tarzda so‘ndirasiz. Kredit va foizlarni to'laganingizdan so'ng, BTC'ingiz yana sizga qaytadi.
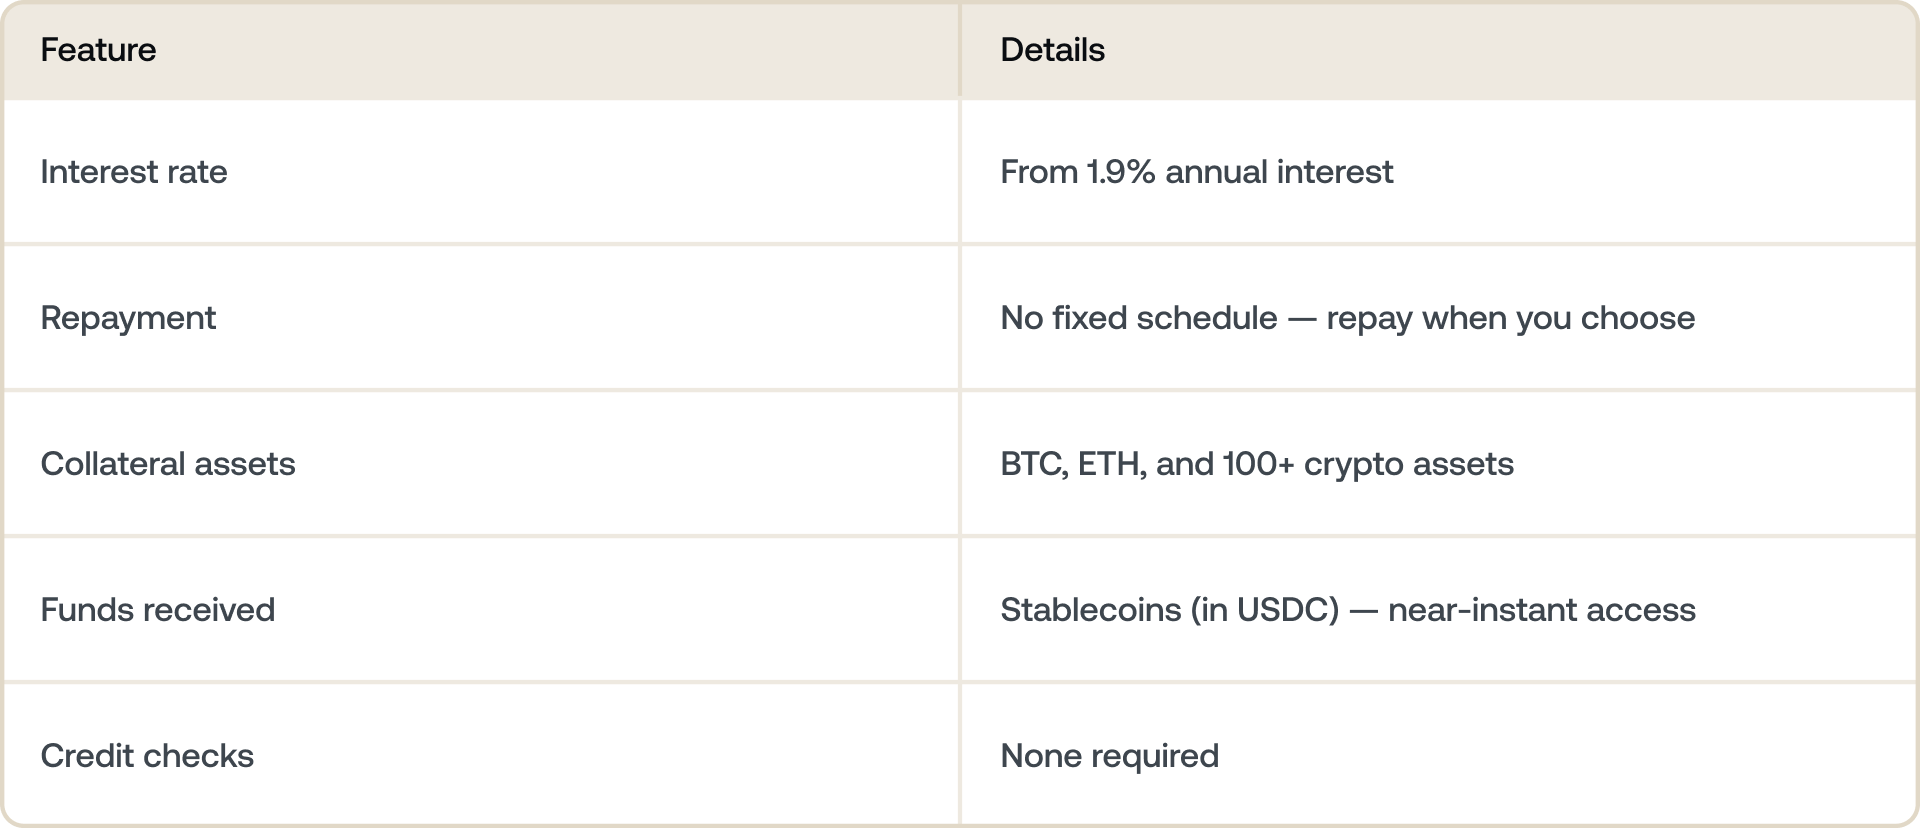
Galaxy Research'ning 2026-yil 1-chorak hisobotida umumiy kredit hajmi bo'yicha CeFi kreditorlari orasida 3-o'rinni egallagan Nexo kabi platformalar buni asosiy parametrlar bo'yicha quyidagicha pozitsiyalashtiradi:
- Kredit-qiymat nisbati (LTV): Qarzga olgan summangiz bilan BTC'ingiz qiymati o'rtasidagi nisbat. LTV qanchalik past bo'lsa, xavf shunchalik kam bo'ladi.
- Foiz stavkalari 1.9%dan boshlanadi, bu sizning Sodiqlik darajasi darajangiz va LTV'ga bog'liq.
- Qat'iy to'lov jadvali yo'q — ya'ni, kripto yoki steyblkoinlarda o'zingizga qulay tezlikda to'lashingiz mumkin.
- Ko'p aktivli garov moslashuvchanligi — Bitcoinni Ethereum yoki steyblkoinlar kabi boshqa qo'llab-quvvatlanadigan aktivlar bilan birlashtirib, kreditingizni ta'minlash imkonini beradi.
Ko'plab platformalar, jumladan Nexo, sizga tanlov imkonini beradi: Bitcoin bilan ta'minlangan kreditingizni fiat yoki steyblkoinlar — USD, EUR yoki GBP kabi asosiy fiat valyutalariga 1:1 nisbatda bog'langan raqamli aktivlar — ko'rinishida yechib olishingiz mumkin.
Agar fiatni tanlasangiz, jarayon sodda va tez kechadi. Mablag'larni to'g'ridan-to'g'ri bank hisobingizga yechib olishingiz mumkin, avtomatik va real vaqt rejimidagi konvertatsiyalar platformada to'g'ridan-to'g'ri amalga oshiriladi.
Agar steyblkoinlarni tanlasangiz, ehtiyojingizga qarab ikkita aniq yo'l mavjud:
1. Mablag'laringizni real dunyoda ishlatmoqchisiz
Maqsadingiz moddiy narsa uchun to'lov qilish bo'lsa — mulk uchun depozit, ta'mirlash yoki biznesni moliyalashtirish — siz quyidagilarni amalga oshirishingiz mumkin:
- Steyblkoinlarni fiatga to'g'ridan-to'g'ri platformada yoki birja orqali almashtiring.
- Keyin bog'langan bank hisobingizga yechib oling.
USDC kabi steyblkoinlar dollarga bog'langani uchun konvertatsiya sodda — bitta USDC taxminan bitta AQSH dollariga teng bo'lishi ko'zda tutilgan. Bu Bitcoin aktivlaringiz va bank hisobingiz o'rtasidagi raqamli ko'prikdir.
2. Mablag'laringizni kripto ekotizimida saqlab qolmoqchisiz
Agar darhol sarflash niyatingiz bo'lmasa, portfelingizni o'stirish yoki diversifikatsiya qilish uchun steyblkoinlaringizdan platforma ichida foydalanishingiz mumkin:
- Ishonadigan boshqa kriptovalyutalarga almashtiring (masalan, USDC'ni ETH, BTC yoki SOL'ga konvertatsiya qilish).
- Strategik tarzda qayta sarmoyalashtiring — ko'plab foydalanuvchilar qarzga olingan steyblkoinlaridan yangi pozitsiyalar ochish yoki boshqa aktivlarga dollar-cost averaging usulida kirish uchun foydalanadi.
Steyblkoinlarda qarz olishni moslashuvchan qiladigan narsa aynan shu: ular raqamli va an'anaviy moliya o'rtasida erkin harakat qiladi.
BTC o'rniga allaqachon steyblkoinlarni ushlab turibsizmi? Buni teskari tartibda ham amalga oshirishingiz mumkin — USDC kreditlari qanday ishlashi haqidagi qo'llanmamizga qarang.
Bitcoin bilan ta'minlangan kredit turlari
Har bir Bitcoin krediti bir xil tarzda ishlamaydi. 2026-yildagi asosiy modellar:
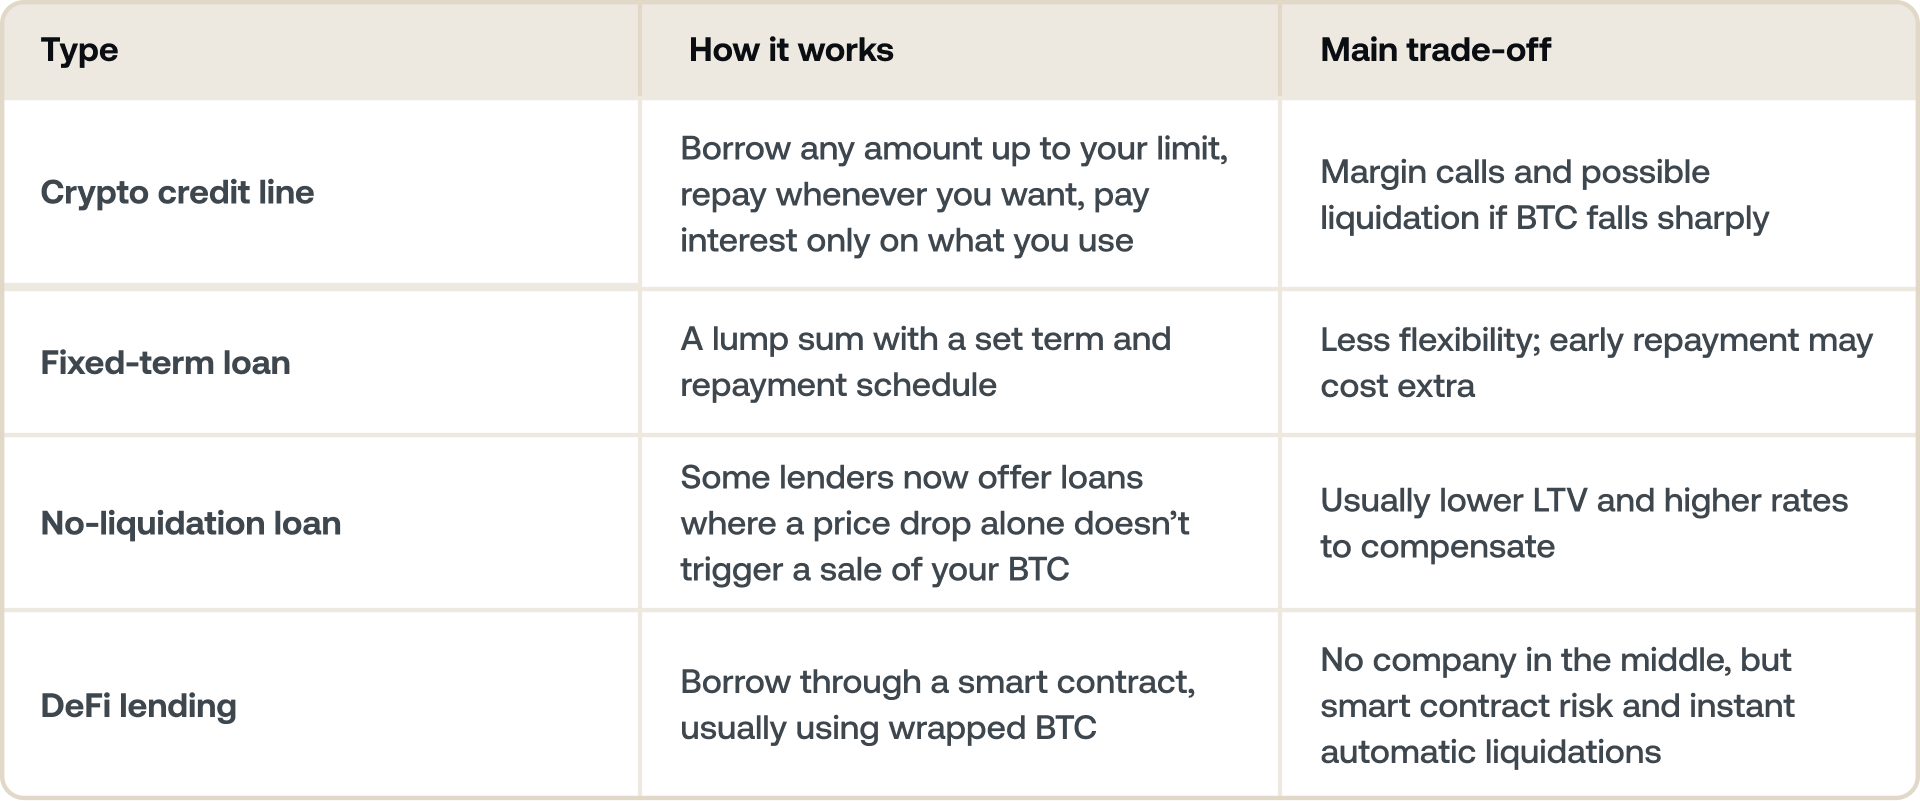
Kreditlash platformalari qanday ishlashi haqida kengroq ma'lumot olish uchun qo'llanmamizdagi kripto kreditlash nima ekanligini ko'rib chiqing. Agar provayderlarni solishtirayotgan bo'lsangiz, Nexo va Ledn solishtiruvi stavkalar, LTV va shartlarni yonma-yon tahlil qiladi.
Haqiqiy hayotdagi foydalanish holati: Bitcoin yordamida uy sotib olish.
Tasavvur qiling: sizda har biri $100,000 turadigan 5 BTC bor.
Mulk uchun depozit to'lash maqsadida ularni sotish o'rniga, siz ulardan Bitcoin bilan ta'minlangan kredit uchun garov sifatida foydalanasiz. Mulk sizniki bo'ladi, Bitcoiningiz esa muomalada qolib, narx oshsa, foyda ko'rish imkoniyatiga ega bo'ladi.
Bu shunchaki nazariya emas. 2026-yilda tobora ko'proq odamlar aynan shunday qilmoqda. Ba'zilar hatto Bitcoin garovidan foydalanib, uy xaridini butunlay moliyalashtirmoqda — bir paytlar g'ayrioddiy hisoblangan bu g'oya endi tobora keng tarqalmoqda.
Ko'plab uzoq muddatli egalar ham aynan shunday fikrda.
Siz haqiqatda qancha qarz olishingiz mumkin?
Bitcoinni garovga qo'yib qarz olganingizda, qulfdan chiqarishingiz mumkin bo'lgan kredit miqdori Loan-to-Value nisbati, ya'ni LTV deb ataladigan ko'rsatkichga bog'liq.
LTV kredit hajmini Bitcoin garovingiz qiymati bilan solishtirib o'lchaydi. U foiz ko'rinishida ifodalanadi.
Masalan, agar siz $200,000 turadigan BTCdan foydalanib $100,000 qarz olsangiz, LTV ko'rsatkichingiz 50% bo'ladi. Bu kreditingiz egalikdagi Bitcoin aktivlaringiz qiymatining yarmiga teng ekanligini anglatadi.
Bitcoin uchun ko'pchilik platformalar, jumladan, Nexo ham, eng yuqori LTV darajasini taxminan 50% qilib belgilaydi. Bu zaxira Bitcoin narxi tez o'zgarishi mumkinligi sababli mavjud. Sizga aktivingiz qiymatining faqat yarmigacha qarz berish orqali platforma ikkala tomonni ham himoya qilishga yordam beradi:
- BTC narxi pasaysa, marja chaqiruviga duch kelish ehtimolingiz kamayadi.
- Kredit beruvchi garovingizni erta sotmasdan risklarni boshqarishi mumkin.
LTV darajangizni pasaytirish (masalan, 20–30% gacha) volatillikdan yanada ko'proq himoya beradi va ko'pincha yaxshiroq foiz stavkalariga ega bo'lish imkonini yaratadi.
LTV ko‘tarilsa nima bo‘ladi?
Bitcoin narxi tushsa, garovingiz qiymati kamayganligi sababli LTV avtomatik ravishda ko'tariladi.
Misol: Siz $100,000 qiymatidagi 1 BTC garovga qo‘yib, $50,000 qarz olasiz — bu 50% LTV demakdir. Agar Bitcoin narxi $70,000 gacha tushsa, LTV darajangiz 71,4% ga ko'tariladi ($50,000 / $70,000). Agar likvidatsiya chegarasi 75% bo'lsa, siz garovingizning avtomatik sotilishiga yaqinlashib qolasiz. Bozor beqaror bo‘lganda har doim ehtiyotkorlik bilan qarz oling va LTV darajangizni kuzatib boring.
Agar u ma’lum bir chegaradan (platformaga qarab odatda 70–83% atrofida) oshsa, sizga marja chaqiruvi keladi — bu quyidagilarni eslatadi:
- Qo‘shimcha garov qo‘shing (ko‘proq BTC yoki boshqa aktivlar), yoki
- Balansni tiklash uchun qarzning bir qismini so‘ndiring.
Hech qanday chora ko‘rilmasa, LTV darajangizni xavfsizroq holatga qaytarish uchun Bitcoiningizning bir qismi avtomatik sotilishi mumkin.
Xavfsiz qolish usullari
- Past LTV bilan boshlang — 30% dan past ko‘rsatkich narx tebranishlariga nisbatan katta zaxira beradi.
- Narx sezilarli darajada tushib ketsa, garov sifatida qo‘shish uchun qo‘shimcha BTC tayyor turishini ta’minlang.
- Bitcoiningiz uchun narx ogohlantirishlarini o'rnating, shunda siz tayyorgarliksiz qolmaysiz.
- Narx harakatlaridan qat’i nazar, faqat bemalol so‘ndira oladigan miqdorda qarz oling.
Qachon ishlaydi va qachon ishlamaydi.
Bitcoin kreditlari quyidagi hollarda eng yaxshi ishlaydi:
- Siz BTC ga nisbatan kuchli uzoq muddatli ishonchga egasiz.
- Siz faqat bemalol so‘ndira oladigan miqdorda qarz olasiz.
- Siz beqarorlik davrida LTV darajangizni kuzatib borasiz.
Quyidagi hollarda muammo yuzaga kelishi mumkin:
- Bitcoin narxi keskin tushadi va garovingiz kreditni so‘ndirish uchun avtomatik ishlatiladi.
- Siz marja chaqiruvi bildirishnomalariga chora ko‘rmaysiz.
- Siz kripto kreditga “tekin pul” sifatida qaraysiz.
Hali ham bir qarorga kelmadingizmi? Bitcoin evaziga qarz olish yaxshi fikrmi — bu haqdagi fikrimizni o‘qing.
Nega odamlar kripto kreditlarga murojaat qilishmoqda?
Odamlar Bitcoin bilan ta’minlangan kreditlardan turli sabablarga ko‘ra foydalanishadi:
- Ko‘chmas mulk sotib olish — depozitlarni qulfdan chiqarish yoki an’anaviy ipotekalarni qayta moliyalashtirish uchun.
- Biznesni rivojlantirish — uzoq muddatli egalikdagi aktivlarni sotmasdan loyihalarni moliyalashtirish uchun.
- Soliqni boshqarish — soliqqa tortiladigan holatlarni yuzaga keltirmasdan likvidlikka ega bo'lish uchun.
- Diversifikatsiya — investitsiyani saqlab qolgan holda BTC qiymatidan foydalanish uchun.
Aslida, bu raqamli boylikni foydalanish mumkin bo‘lgan likvidlikka aylantirish haqida.
Uning an’anaviy kreditdan farqi nimada?
Bitcoin bilan ta’minlangan kredit bank krediti bilan bir xil emas. Siz kredit tarixingiz yoki daromadingiz emas, raqamli aktivlaringiz evaziga qarz olasiz.
An’anaviy kreditlar:
- Daromad va kredit reytingiga asoslanadi
- Ko‘rib chiqish uchun kunlar yoki haftalar talab qilinadi
- Oylik to‘lov jadvali
Bitcoin bilan ta’minlangan kredit
- BTC-ingiz qiymatiga asoslanadi
- O‘sha kunning o‘zida tasdiqlanadi
- Kredit tekshiruvlari talab qilinmaydi
- Qulay sur’atda, moslashuvchan to‘lov
- Garov sifatida Bitcoin
Muhim: Agar BTC narxi juda pasayib ketsa, kredit beruvchi balansni tiklash uchun Bitcoiningizning bir qismini sotishi mumkin, ammo mulkingiz yoki boshqa aktivlaringizga tegilmaydi.
Ko‘p beriladigan savollar
1. Bitcoin evaziga qarz olish mumkinmi?
Ha. Siz Bitcoiningizni kreditlash platformasiga garovga qo‘yasiz va evaziga naqd pul yoki steyblkoinlar olasiz. BTC-ingiz sotilmaydi — u sizniki bo'lib qoladi va kreditni to'liq so'ndirgach, qulfdan chiqariladi.
2. Siz haqiqatan ham Bitcoin qarzga olasizmi yoki boshqa narsami?
Siz Bitcoinning o'zini qarzga olmaysiz. BTCingiz garov sifatida xizmat qiladi, siz esa naqd pul yoki steyblkoin qabul qilasiz. Bitcoiningiz kredit so‘ndirilgunga qadar hisobingizda qulflangan holda qoladi, so‘ngra yana to‘liq mavjud bo‘ladi.
3. Bitcoin evaziga qancha qarz olish mumkin?
Bu platformaga va siz tanlagan LTV ko‘rsatkichiga bog‘liq. Ko'pchilik platformalar sizga Bitcoiningiz joriy qiymatining 50%gacha qarz olish imkonini beradi. Kamroq miqdorda — pastroq LTV bilan — qarz olish Bitcoin narxi tushib ketganda sizga kattaroq xavfsizlik zaxirasini beradi va odatda kripto bilan ta'minlangan kredit bo'yicha stavkangizni pasaytiradi.
4. Bitcoin kreditida LTV nima?
LTV — Loan-to-Value degan ma'noni anglatadi. Bu sizning kredit miqdoringizning garovingiz qiymatiga nisbati. Agar siz $10,000 qiymatidagi Bitcoin evaziga $4,000 qarz olsangiz, LTV ko'rsatkichingiz 40% bo'ladi. LTV ko'rsatkichingiz Bitcoin narxiga qarab o'zgaradi — narx tushsa, kreditda hech qanday o'zgarish bo'lmasa ham, LTV ko'rsatkichingiz oshadi.
5. Kreditim bor paytda Bitcoin narxi tushsa, nima bo‘ladi?
Garovingiz qiymatini yo‘qotishi bilan LTV ko‘rsatkichingiz avtomatik ravishda oshadi. Agar u platformaning likvidatsiya chegarasidan oshib ketsa, platforma LTV ko'rsatkichini qabul qilinadigan chegaraga qaytarish uchun Bitcoiningizning bir qismini sotishi mumkin. Yechim — ehtiyotkorlik bilan qarz olish: past LTV bilan boshlash sizga likvidatsiyani yuzaga keltirmasdan narx tushishlarini qoplash imkonini beradi.
6. Bitcoin evaziga qarz olganda soliq to‘lanadimi?
Ko'pchilik yurisdiksiyalarda Bitcoin evaziga qarz olish soliqqa tortiladigan hodisa hisoblanmaydi, chunki siz BTCingizni sotmaysiz yoki undan voz kechmaysiz. Kreditning o'zi daromad hisoblanmaydi. Shunga qaramay, soliqqa tortish tartibi mamlakat va shaxsiy holatlarga qarab farq qiladi — o‘z vaziyatingizga mos maslahat olish uchun malakali soliq mutaxassisiga murojaat qiling.
7. Bitcoin evaziga qarz olish xavfsizmi?
Agar siz ehtiyotkorlik bilan qarz olsangiz va institutsional darajadagi kastodiyaga ega platformadan foydalansangiz, bu xavfsiz bo‘lishi mumkin. Agar Bitcoin narxi yetarlicha tez va chuqur tushib ketsa, garovingiz hech qanday ogohlantirishsiz avtomatik ravishda sotilishi mumkin. Past LTV ko‘rsatkichini saqlash va beqaror davrlarda pozitsiyangizni kuzatib borish bu xavfni sezilarli darajada kamaytiradi.
8. Bitcoin krediti va Crypto Credit Line o'rtasidagi farq nimada?
Odatda "credit line" atamasi bir martalik yaxlit summani olish o‘rniga, kerak bo‘lganda mablag‘lardan foydalanish va ularni moslashuvchan tarzda so‘ndirish imkonini beruvchi doimiy xizmatni anglatadi. Kriptoga ixtisoslashgan platformalarning aksariyati belgilangan muddatli kredit o‘rniga Credit Line modelini taklif qiladi.
9. Kripto bilan ta’minlangan kreditlar yaxshi tanlovmi?
Agar Bitcoiningizni uzoq muddat ushlab turishni rejalashtirsangiz, maksimal LTVdan ancha past miqdorda qarz olsangiz va uni so‘ndirish bo‘yicha aniq rejangiz bo‘lsa, bu yaxshi tanlov bo‘lishi mumkin. Narx keskin tushib ketganda garovni oshirishda qiynalib qolsangiz, bu sizga mos kelmaydi. Barcha afzalliklar va kamchiliklarni blogimizda batafsil yoritganmiz.
10. Bitcoin bilan ta’minlangan kreditni qanchalik tez olish mumkin?
Kripto platformalarida bank kreditiga qaraganda ancha tezroq, chunki kredit tarixi tekshirilmaydi. Nexoda tasdiqlash avtomatik tarzda amalga oshiriladi va mablag‘lar odatda o‘sha ish kuni hisobingizga tushadi.
Ushbu materiallar butun dunyo bo'ylab ochiq, ammo bu ma'lumotning mavjudligi tavsiflangan xizmatlarga kirish huquqini anglatmaydi, chunki bu xizmatlar ba'zi yurisdiksiyalarda mavjud bo'lmasligi mumkin. Stavkalar oʻzgarishi mumkin va ular hudud, sodiqlik darajasi va boshqa amaldagi omillarga qarab farqlanishi mumkin. Amaldagi stavkalaringizni bilish uchun har doim Nexo ilovasiga murojaat qiling. Ushbu materiallar faqat umumiy ma’lumot berish maqsadida taqdim etilgan bo‘lib, moliyaviy, yuridik, soliq yoki investitsiya bo‘yicha maslahat, taklif, so‘rov, tavsiya yoki Nexo xizmatlaridan foydalanishga undash sifatida qaralmasligi kerak, shuningdek, ular muayyan investitsiya maqsadlari, moliyaviy holat yoki ehtiyojlarni aks ettirish uchun shaxsiylashtirilmagan yoki moslashtirilmagan. Raqamli aktivlar yuqori darajadagi xavf bilan bog'liq bo'lib, bunga bozor narxining beqaror dinamikasi, tartibga solishdagi o'zgarishlar va texnologik taraqqiyot kabi omillar kiradi, lekin ular bilan cheklanmaydi. Raqamli aktivlarning oldingi natijalari kelajakdagi natijalarning ishonchli ko'rsatkichi emas. Raqamli aktivlar pul yoki qonuniy to‘lov vositasi hisoblanmaydi, hukumat yoki markaziy bank tomonidan ta’minlanmaydi va ularning aksariyati hech qanday asosiy aktivga, daromad oqimiga yoki boshqa qiymat manbaiga ega emas. Shaxsiy vaziyatga asoslangan mustaqil xulosa chiqarish lozim va har qanday qaror qabul qilishdan oldin malakali mutaxassis bilan maslahatlashish tavsiya etiladi.