สินเชื่อที่ค้ำด้วย Bitcoin ทำงานอย่างไร: LTV ต้นทุน และความเสี่ยง

อัปเดต: 26 ตุลาคม 2026
คำตอบโดยย่อ
สินเชื่อที่ค้ำด้วย Bitcoin ช่วยให้คุณกู้เงินสดหรือ Stablecoin โดยใช้ BTC เป็นหลักประกัน โดยไม่ต้องขายออกไป Bitcoin ของคุณจะยังอยู่ในบัญชี ถูกล็อกไว้ระหว่างที่คุณกู้ และคุณจะได้คืนเมื่อชำระคืนเรียบร้อยแล้ว ตัวเลขสำคัญที่ต้องจับตาคืออัตราส่วนเงินกู้ต่อมูลค่า (LTV) ของคุณ เพราะเป็นตัวกำหนดว่าคุณกู้ได้เท่าไหร่ ต้องจ่ายดอกเบี้ยเท่าไหร่ และมีช่องว่างมากแค่ไหนก่อนที่หลักประกันของคุณจะมีความเสี่ยง
นี่คือเวอร์ชันร่วมสมัยของสิ่งที่นักลงทุนผู้มั่งคั่งทำกันมาหลายสิบปี นั่นคือการกู้โดยใช้สินทรัพย์อย่างหุ้นหรืออสังหาริมทรัพย์เป็นหลักประกัน ซึ่งเป็นสินทรัพย์ที่พวกเขาเชื่อว่าจะมีมูลค่าเพิ่มขึ้นต่อไป
เหตุใดนักลงทุนบางรายจึงเลือกกู้แทนที่จะขาย
การขาย Bitcoin อาจให้ความรู้สึกเหมือนการขายอนาคตของคุณเอง เมื่อขายไปแล้ว คุณได้ล็อกกำไรไว้และอาจต้องเสียภาษี ขณะเดียวกันก็พลาดโอกาสรับมูลค่าที่เพิ่มขึ้นในอนาคต
ในทางกลับกัน การกู้โดยใช้ Bitcoin เป็นหลักประกันช่วยให้คุณทำสิ่งต่อไปนี้ได้:
- เข้าถึงเงินสด โดยไม่ต้องขายหรือก่อให้เกิดเหตุการณ์ที่ต้องเสียภาษี
- รักษา BTC ของคุณไว้ เพื่อโอกาสเติบโตในระยะยาว
- บริหารสภาพคล่อง ในช่วงที่ตลาดผันผวน
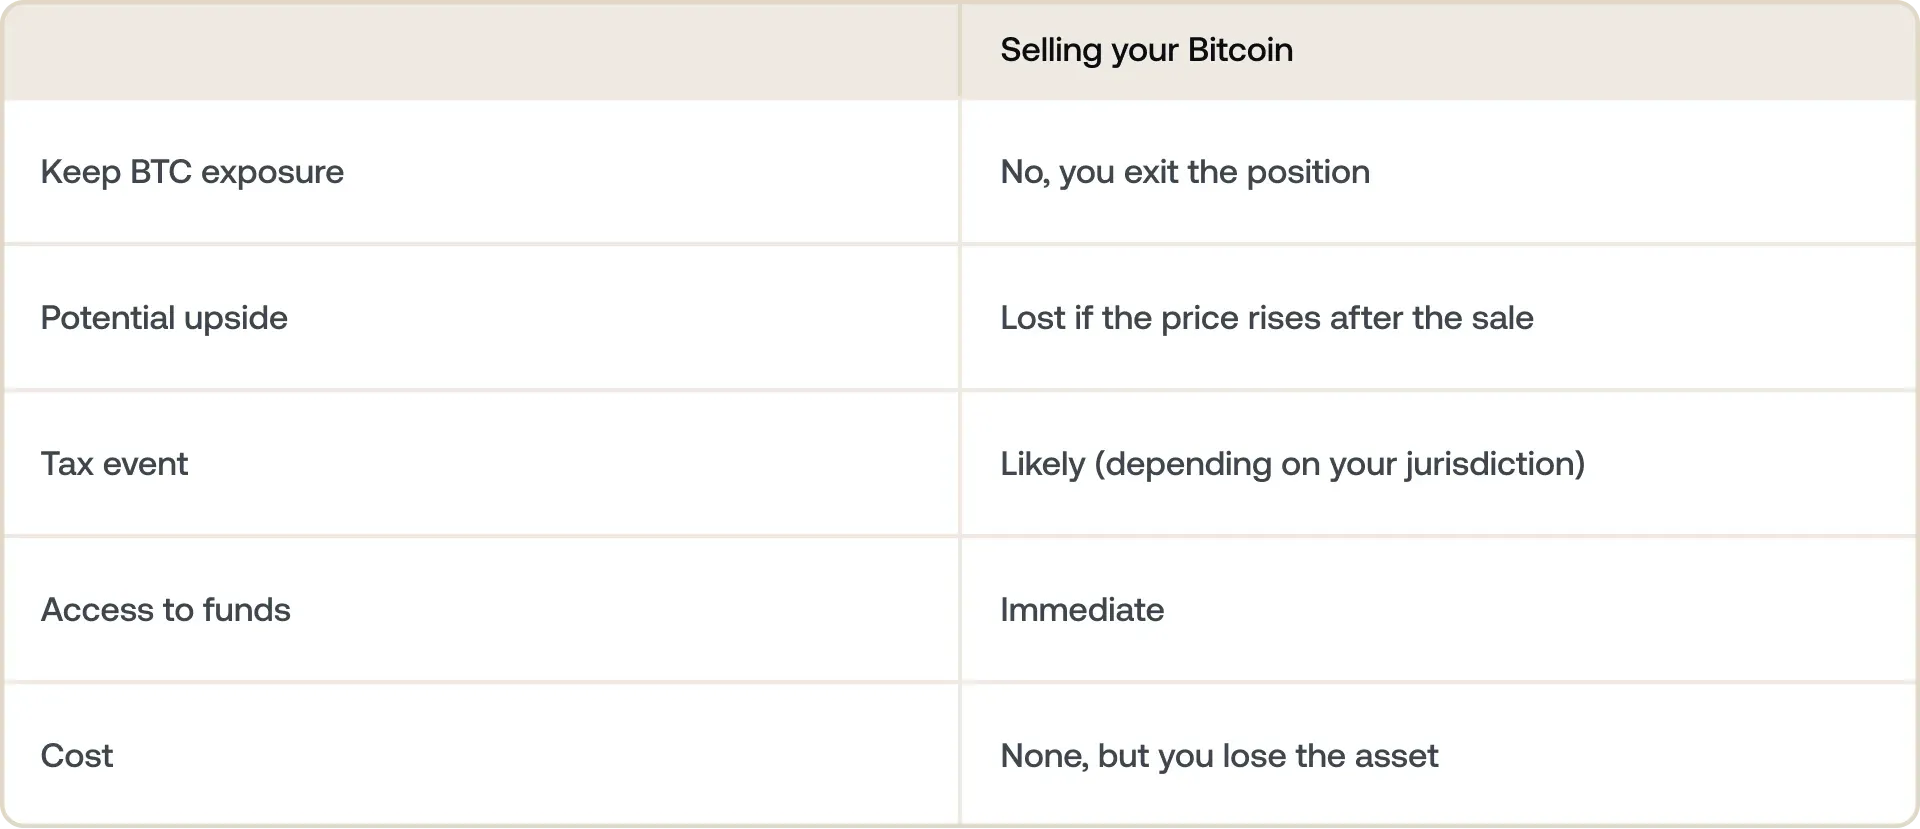
ข้อแลกเปลี่ยนนั้นชัดเจน: การกู้มีต้นทุนเป็นเงิน (ดอกเบี้ย) แต่การขายทำให้คุณเสียโอกาสในการเติบโตของ Bitcoin ในอนาคต สิ่งใดสำคัญกว่ากันขึ้นอยู่กับมุมมองของคุณต่อทิศทางของ BTC และความเร่งด่วนในการใช้เงินทุน
นี่คือแนวคิดที่ขับเคลื่อนกลุ่มนักลงทุนที่เติบโตขึ้นในปี 2026 ผู้ที่มอง Bitcoin ของตนไม่ใช่สิ่งที่จะนำไปใช้จ่าย แต่เป็นสิ่งที่จะนำมาใช้สร้างเลเวอเรจ
ผู้ถือระยะยาวบางรายไปไกลกว่านั้นด้วยกลยุทธ์ซื้อ กู้ และถือจนตาย: ถือสินทรัพย์ไปตลอดชีวิตและกู้โดยใช้สินทรัพย์นั้นเป็นหลักประกันแทนการขาย
สินเชื่อที่ค้ำด้วย Bitcoin ทำงานอย่างไรกันแน่
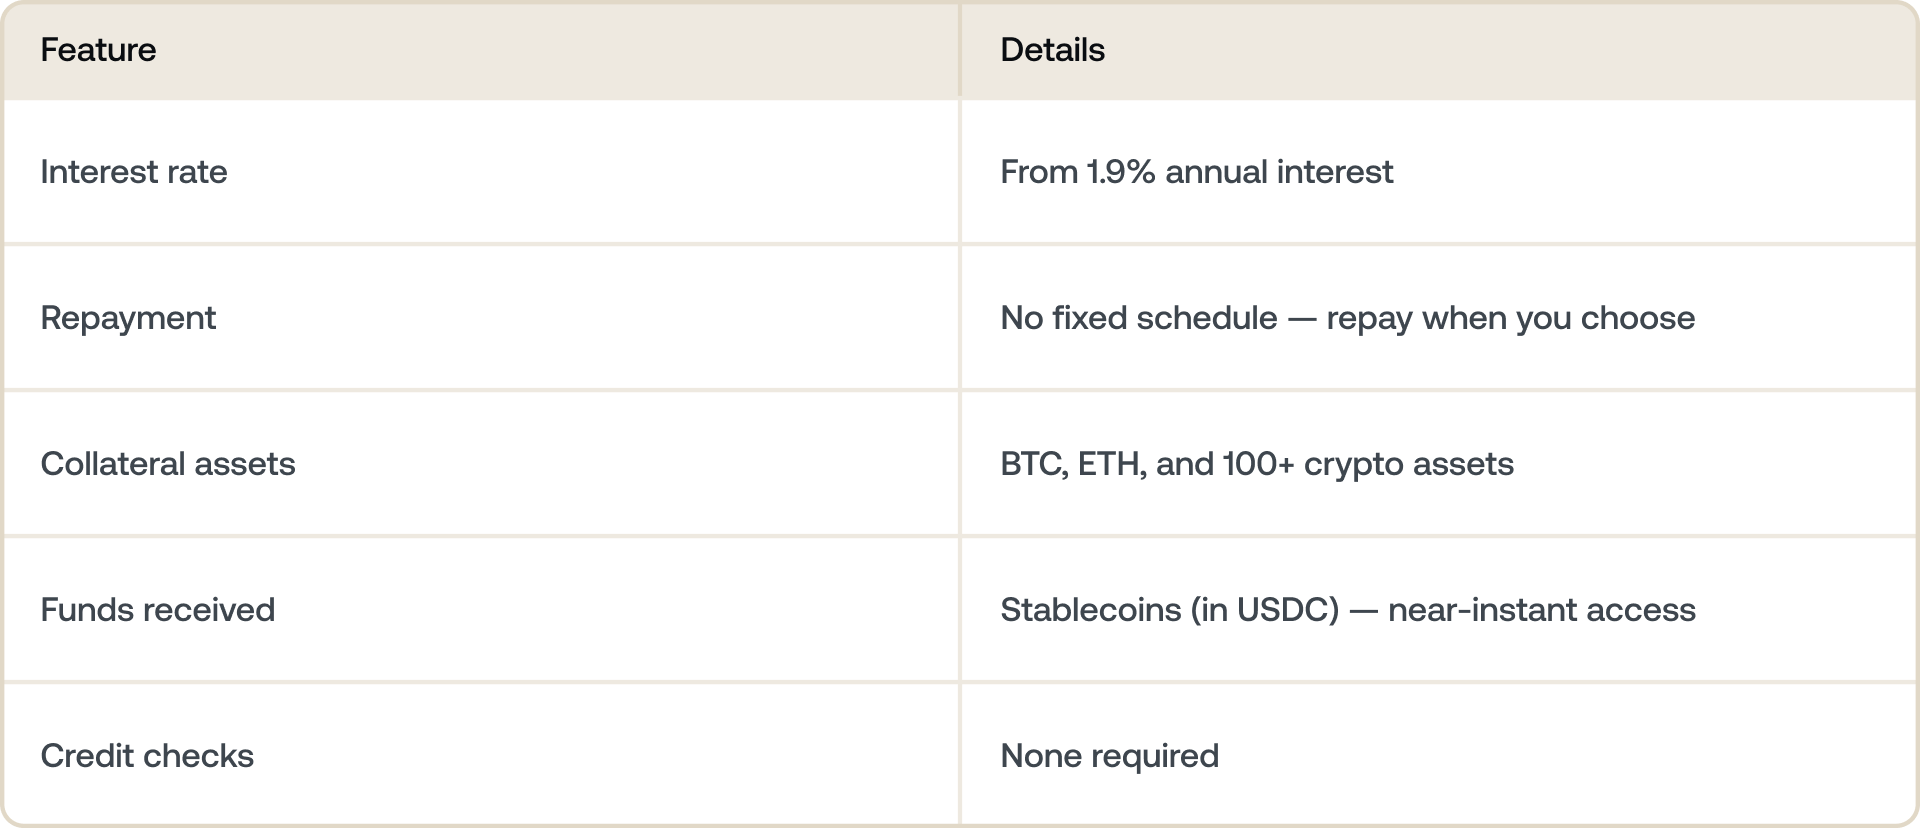
คุณวางหลักประกันด้วย Bitcoin BTC ของคุณจะถูกล็อกไว้ (ไม่ถูกขาย) และนำไปใช้ค้ำประกันเงินกู้
คุณได้รับเงินทุน ขึ้นอยู่กับแพลตฟอร์ม อาจเป็นเงินเฟียตหรือ Stablecoin ซึ่งมักได้รับภายในไม่กี่นาที
คุณยังคงได้รับประโยชน์จากขาขึ้น แม้ถูกล็อกไว้ คุณก็ยังได้รับประโยชน์หากราคา Bitcoin ปรับตัวสูงขึ้น
คุณชำระคืนได้อย่างยืดหยุ่น เมื่อคุณชำระคืนเงินกู้และดอกเบี้ยครบแล้ว BTC ของคุณก็จะพร้อมใช้งานอีกครั้ง
แพลตฟอร์มอย่าง Nexo ซึ่งได้รับการจัดอันดับให้เป็นผู้ให้กู้ CeFi อันดับ 3 ตามปริมาณเงินกู้รวมในรายงาน Q1 2026 ของ Galaxy Research ได้วางตำแหน่งสิ่งนี้โดยอิงจากปัจจัยสำคัญดังนี้:
- Loan-to-Value (LTV): อัตราส่วนระหว่างจำนวนเงินที่คุณกู้กับมูลค่า BTC ของคุณ LTV ยิ่งต่ำ ความเสี่ยงยิ่งน้อย
- อัตราดอกเบี้ยต่ำสุดเพียง 1.9% ขึ้นอยู่กับ ระดับ Loyalty และ LTV ของคุณ
- ไม่มีตารางการชำระคืนตายตัว หมายความว่าคุณสามารถชำระคืนได้ตามจังหวะของคุณเอง ไม่ว่าจะเป็นคริปโตหรือ Stablecoin
- ความยืดหยุ่นในการใช้หลักประกันแบบหลายสินทรัพย์ ช่วยให้คุณรวม Bitcoin เข้ากับสินทรัพย์อื่นที่รองรับ เช่น Ethereum หรือ Stablecoin เพื่อใช้ค้ำประกันเงินกู้ของคุณ
หลายแพลตฟอร์ม รวมถึง Nexo ให้คุณเลือกได้ว่าจะถอนเงินกู้ที่ค้ำประกันด้วย Bitcoin เป็นเงินเฟียตหรือStablecoin ซึ่งเป็นสินทรัพย์ดิจิทัลที่ผูกมูลค่า 1:1 กับสกุลเงินเฟียตหลัก เช่น USD, EUR หรือ GBP
หากคุณเลือกเงินเฟียต กระบวนการจะราบรื่นและรวดเร็ว คุณสามารถถอนเงินทุนเข้าบัญชีธนาคารของคุณได้โดยตรง พร้อมระบบแปลงสกุลเงินแบบเรียลไทม์ที่ดำเนินการอัตโนมัติบนแพลตฟอร์ม
หากคุณเลือกStablecoin คุณมีสองแนวทางที่ชัดเจนขึ้นอยู่กับความต้องการของคุณ:
1. คุณต้องการใช้เงินทุนในโลกความเป็นจริง
หากเป้าหมายของคุณคือการจ่ายเงินสำหรับสิ่งที่จับต้องได้ เช่น เงินมัดจำซื้อบ้าน การปรับปรุงบ้าน หรือเงินทุนธุรกิจ คุณสามารถ:
- สวอป Stablecoin เป็นเงินเฟียตได้โดยตรงบนแพลตฟอร์มหรือผ่าน exchange
- จากนั้นถอนเข้าบัญชีธนาคารที่เชื่อมโยงไว้
เนื่องจาก Stablecoin อย่าง USDC ผูกมูลค่ากับดอลลาร์ การแปลงจึงทำได้ง่าย โดย หนึ่ง USDC ถูกออกแบบมาให้มีมูลค่าใกล้เคียงกับ หนึ่ง ดอลลาร์สหรัฐ นี่คือสะพานดิจิทัลที่เชื่อมระหว่างสินทรัพย์ที่ถืออยู่ในรูป Bitcoin ของคุณกับบัญชีธนาคารของคุณ
2. คุณต้องการเก็บเงินทุนไว้ในระบบนิเวศคริปโต
หากแผนของคุณไม่ใช่การใช้จ่ายทันที คุณสามารถใช้ Stablecoin ของคุณภายในแพลตฟอร์มเพื่อสร้างการเติบโตหรือกระจายพอร์ตโฟลิโอของคุณได้:
- สวอปเป็นคริปโตเคอร์เรนซีอื่นที่คุณเชื่อมั่น (เช่น แปลง USDC เป็น ETH, BTC หรือ SOL)
- ลงทุนซ้ำอย่างมีกลยุทธ์ เนื่องจากผู้ใช้จำนวนมากนำ Stablecoin ที่กู้มาไปเปิดโพสิชันใหม่ หรือใช้วิธี dollar-cost average เข้าสู่สินทรัพย์อื่น
นี่คือสิ่งที่ทำให้การกู้ยืมด้วย Stablecoin มีความยืดหยุ่น เพราะมันเคลื่อนย้ายได้อย่างราบรื่นระหว่างโลกการเงินดิจิทัลและการเงินแบบดั้งเดิม
ถือ Stablecoin อยู่แล้วแทนที่จะเป็น BTC ใช่ไหม? คุณสามารถทำในทางกลับกันได้เช่นกัน ดูคู่มือของเราเกี่ยวกับวิธีการทำงานของเงินกู้ USDC
ประเภทของเงินกู้ที่มี Bitcoin ค้ำประกัน
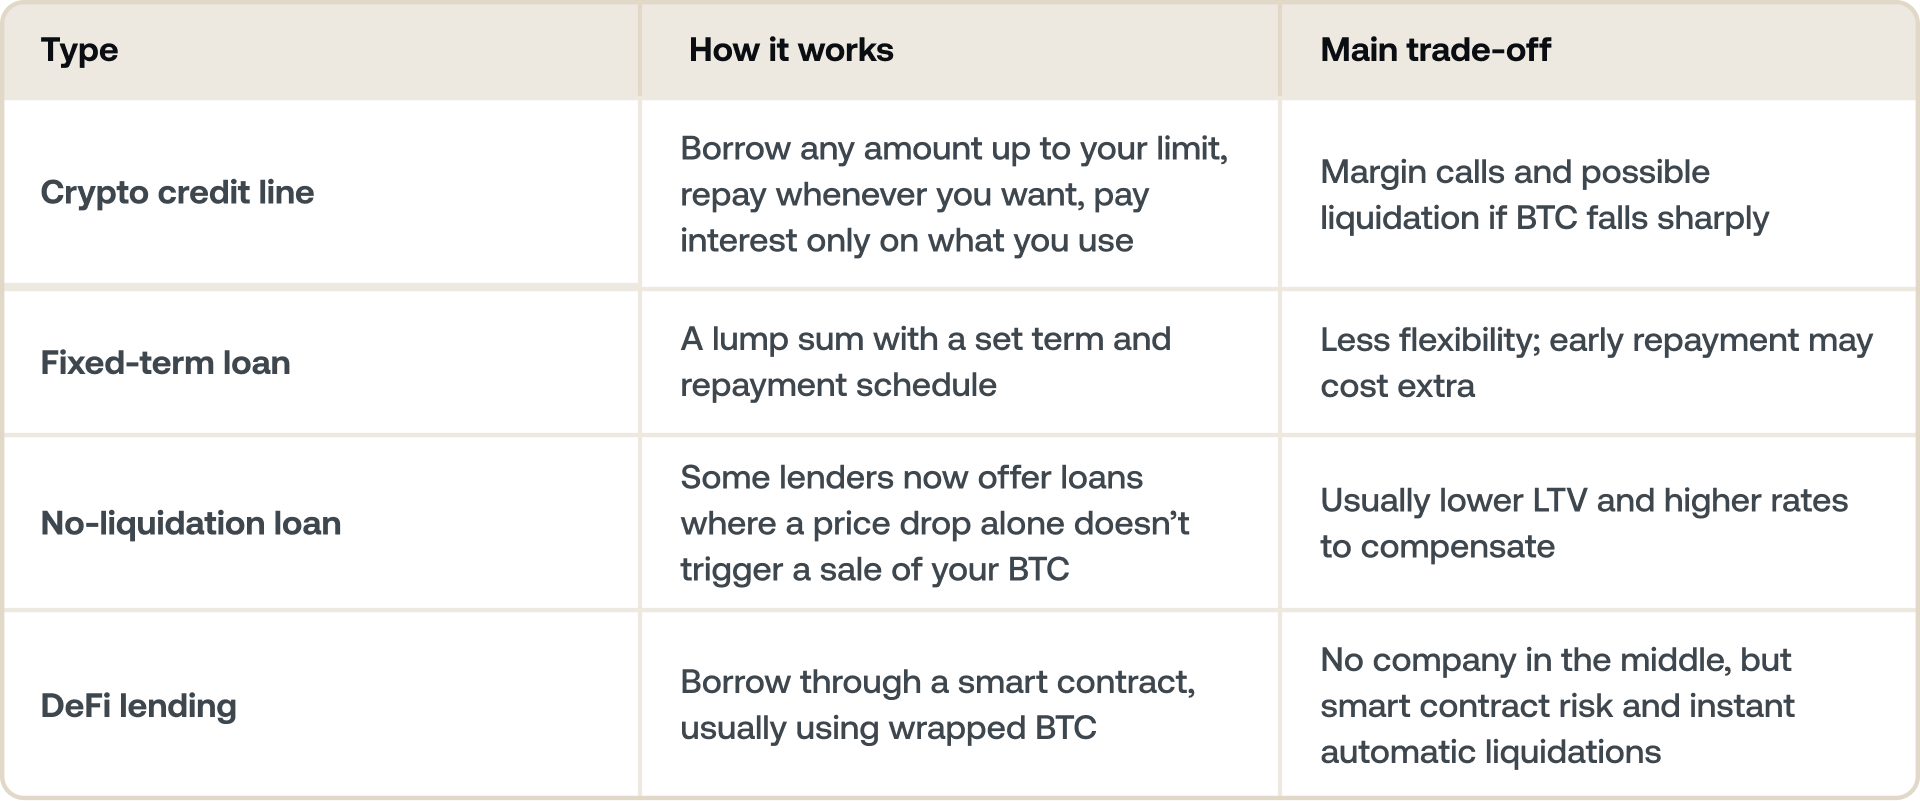
เงินกู้ Bitcoin ไม่ได้มีรูปแบบเดียวกันทั้งหมด รูปแบบหลักในปี 2026:
หากต้องการทำความเข้าใจการทำงานของแพลตฟอร์มปล่อยกู้ในภาพกว้างขึ้น ดูว่าการกู้ยืมคริปโตคืออะไรในคู่มือของเรา หากคุณกำลังเปรียบเทียบผู้ให้บริการ บทความเปรียบเทียบ Nexo กับ Ledn ของเราจะแจกแจงอัตรา LTV และเงื่อนไขต่าง ๆ ให้เห็นแบบเทียบเคียงกัน
กรณีการใช้งานจริง: การซื้อบ้านด้วย Bitcoin
ลองนึกภาพ: คุณถือBTC 5 เหรียญ แต่ละเหรียญมีมูลค่า $100,000
แทนที่จะขายเพื่อนำเงินไปเป็นเงินดาวน์ซื้อบ้าน คุณสามารถนำ BTC เหล่านี้ไปใช้เป็นหลักประกันสำหรับเงินกู้ที่มี Bitcoin ค้ำประกัน ได้ บ้านก็เป็นของคุณ ในขณะที่ Bitcoin ของคุณยังคงอยู่ในตลาด พร้อมรับประโยชน์หากราคาปรับตัวสูงขึ้น
นี่ไม่ใช่เรื่องสมมติ ในปี 2026 ผู้คนจำนวนมากขึ้นเรื่อย ๆ กำลังทำสิ่งนี้อยู่จริง บางคนถึงกับใช้ Bitcoin เป็นหลักประกันเพื่อซื้อบ้านทั้งหลัง ซึ่งเป็นแนวคิดที่เคยดูแปลกแต่กลับกลายเป็นเรื่องปกติมากขึ้นในปัจจุบัน
นี่คือความรู้สึกที่ผู้ถือเหรียญระยะยาวหลายคนมีร่วมกัน
คุณกู้ได้จริงเท่าไร?
เมื่อคุณกู้เงินโดยใช้ Bitcoin เป็นหลักประกัน จำนวนเงินกู้ที่คุณจะปลดล็อกได้นั้นขึ้นอยู่กับสิ่งที่เรียกว่าอัตราส่วนLoan-to-Value หรือ LTV
LTV วัดขนาดของเงินกู้เทียบกับมูลค่าของหลักประกัน Bitcoin ของคุณ แสดงผลเป็นเปอร์เซ็นต์
ตัวอย่างเช่น หากคุณใช้BTC มูลค่า $200,000 เพื่อกู้เงิน $100,000 LTV ของคุณจะอยู่ที่ 50% นั่นหมายความว่าเงินกู้ของคุณมีมูลค่าครึ่งหนึ่งของสินทรัพย์ Bitcoin ที่คุณถืออยู่
สำหรับ Bitcoin แพลตฟอร์มส่วนใหญ่ รวมถึง Nexo กำหนด LTV สูงสุดไว้ที่ประมาณ 50% เหตุผลที่มีช่วงกันชนนี้เป็นเพราะราคาของ Bitcoin สามารถเปลี่ยนแปลงได้อย่างรวดเร็ว ด้วยการให้กู้สูงสุดเพียงครึ่งหนึ่งของมูลค่าสินทรัพย์ แพลตฟอร์มช่วยปกป้องทั้งสองฝ่าย:
- คุณมีโอกาสเจอมาร์จิ้นคอลน้อยลงหาก BTC ราคาตก
- ผู้ให้กู้สามารถบริหารความเสี่ยงได้โดยไม่ต้องรีบขายหลักประกันของคุณเร็วเกินไป
การลด LTV ของคุณลง (เช่น เหลือ 20–30%) ช่วยให้คุณได้รับการป้องกันความผันผวนมากยิ่งขึ้น และมักทำให้คุณมีสิทธิ์ได้รับอัตราดอกเบี้ยที่ดีกว่าด้วย
จะเกิดอะไรขึ้นหาก LTV ของคุณเพิ่มขึ้น?
หากราคา Bitcoin ลดลง LTV ของคุณจะเพิ่มขึ้นโดยอัตโนมัติ เนื่องจากมูลค่าหลักประกันของคุณลดลง
ตัวอย่าง: คุณวางหลักประกัน 1 BTC มูลค่า $100,000 และกู้ $50,000 — คิดเป็น LTV 50% หาก Bitcoin ลดลงเหลือ $70,000 LTV ของคุณจะพุ่งขึ้นเป็น 71.4% ($50,000 / $70,000) หากเกณฑ์การบังคับขายอยู่ที่ 75% คุณกำลังใกล้ถึงจุดที่หลักประกันของคุณจะถูกขายโดยอัตโนมัติ กู้อย่างระมัดระวังเสมอและคอยติดตาม LTV ของคุณเมื่อตลาดมีความผันผวน
หากมันเกินเกณฑ์ที่กำหนด (มักอยู่ที่ประมาณ 70–83% ขึ้นอยู่กับแพลตฟอร์ม) คุณจะได้รับมาร์จิ้นคอล ซึ่งเป็นการแจ้งเตือนให้คุณ:
- เพิ่มหลักประกัน (BTC หรือสินทรัพย์อื่นเพิ่มเติม) หรือ
- ชำระคืนเงินกู้บางส่วนเพื่อปรับสมดุล
หากไม่มีการดำเนินการ Bitcoin บางส่วนของคุณอาจถูกขายโดยอัตโนมัติเพื่อนำ LTV ของคุณกลับสู่โซนที่ปลอดภัยยิ่งขึ้น
วิธีรักษาความปลอดภัย
- เริ่มต้นด้วย LTV ต่ำ — ต่ำกว่า 30% จะช่วยให้คุณมีบัฟเฟอร์ที่มากพอรองรับความผันผวนของราคา
- เตรียม BTC สำรองไว้เพิ่มเป็นหลักประกันในกรณีที่ราคาลดลงอย่างมาก
- ตั้งค่าการแจ้งเตือนราคาสำหรับ Bitcoin ของคุณ เพื่อไม่ให้คุณพลาดสถานการณ์ที่ไม่คาดคิด
- กู้เฉพาะจำนวนที่คุณสามารถชำระคืนได้อย่างสบายใจ โดยไม่ขึ้นอยู่กับความเคลื่อนไหวของราคา
เมื่อไหร่ที่ใช้ได้ผลและเมื่อไหร่ที่ไม่ได้ผล
เงินกู้ Bitcoin ให้ผลดีที่สุดเมื่อ:
- คุณมีความเชื่อมั่นระยะยาวที่แข็งแกร่งใน BTC
- คุณกู้เฉพาะจำนวนที่คุณสามารถชำระคืนได้อย่างสบายใจ
- คุณคอยติดตาม LTV ของคุณในช่วงที่ตลาดผันผวน
อาจเกิดปัญหาได้หาก:
- ราคา Bitcoin ลดลงอย่างรวดเร็ว และหลักประกันของคุณถูกนำไปใช้ชำระคืนเงินกู้โดยอัตโนมัติ
- คุณไม่ดำเนินการตามการแจ้งเตือนมาร์จิ้นคอล
- คุณมองเงินกู้คริปโตเป็นเหมือน “เงินฟรี”
ยังคงชั่งใจอยู่ใช่ไหม? อ่านมุมมองของเราเกี่ยวกับว่าการกู้โดยใช้ Bitcoin เป็นหลักประกันเป็นความคิดที่ดีหรือไม่
ทำไมผู้คนจึงหันมาใช้สินเชื่อคริปโต?
ผู้คนใช้สินเชื่อที่มี Bitcoin ค้ำประกันด้วยเหตุผลที่แตกต่างกัน:
- การซื้ออสังหาริมทรัพย์ เพื่อปลดล็อกเงินฝากหรือรีไฟแนนซ์สินเชื่อบ้านแบบดั้งเดิม
- การเติบโตของธุรกิจ เพื่อเติมเงินทุนให้กับกิจการโดยไม่ต้องขายสินทรัพย์ที่ถือระยะยาว
- การบริหารจัดการภาษี เพื่อเข้าถึงสภาพคล่องโดยไม่ก่อให้เกิดเหตุการณ์ที่ต้องเสียภาษี
- การกระจายความเสี่ยง เพื่อใช้มูลค่า BTC ในขณะที่ยังคงถือครองสินทรัพย์ไว้
กล่าวโดยสรุป คือการเปลี่ยนความมั่งคั่งดิจิทัลให้กลายเป็นสภาพคล่องที่ใช้งานได้จริง
อะไรที่ทำให้สินเชื่อนี้แตกต่างจากสินเชื่อแบบดั้งเดิม?
สินเชื่อที่มี Bitcoin ค้ำประกันไม่เหมือนกับสินเชื่อจากธนาคาร คุณกู้โดยใช้สินทรัพย์ดิจิทัลของคุณเป็นหลักประกัน ไม่ใช่ประวัติเครดิตหรือรายได้ของคุณ
สินเชื่อแบบดั้งเดิม:
- พิจารณาจากรายได้และคะแนนเครดิต
- ใช้เวลาดำเนินการหลายวันหรือหลายสัปดาห์
- ตารางการชำระคืนรายเดือน
สินเชื่อที่มี Bitcoin ค้ำประกัน
- พิจารณาจากมูลค่า BTC ของคุณ
- อนุมัติภายในวันเดียวกัน
- ไม่ต้องตรวจสอบเครดิต
- ชำระคืนได้อย่างยืดหยุ่นตามจังหวะของคุณ
- ใช้ Bitcoin เป็นหลักประกัน
สำคัญ: หากราคา BTC ลดลงมากเกินไป ผู้ให้กู้อาจขาย Bitcoin บางส่วนของคุณเพื่อรักษาสมดุล แต่อสังหาริมทรัพย์หรือสินทรัพย์อื่นของคุณจะไม่ถูกแตะต้อง
คำถามที่พบบ่อย
1. คุณสามารถกู้โดยใช้ Bitcoin เป็นหลักประกันได้หรือไม่?
ได้ คุณวางหลักประกันเป็น Bitcoin กับแพลตฟอร์มให้กู้ยืม และรับเงินสดหรือ stablecoin เป็นการตอบแทน BTC ของคุณไม่ได้ถูกขาย — ยังคงเป็นของคุณและจะถูกปลดล็อกเมื่อคุณชำระคืนสินเชื่อแล้ว
2. คุณกู้ Bitcoin จริง ๆ หรือกู้สิ่งอื่น?
คุณไม่ได้กู้ Bitcoin ตัวจริง BTC ของคุณทำหน้าที่เป็นหลักประกัน และสิ่งที่คุณได้รับคือเงินสดหรือ Stablecoin Bitcoin ของคุณจะถูกล็อกไว้ในบัญชีจนกว่าจะชำระคืนเงินกู้ จากนั้นจะกลับมาใช้งานได้เต็มรูปแบบอีกครั้ง
3. คุณกู้โดยใช้ Bitcoin เป็นหลักประกันได้มากแค่ไหน?
ขึ้นอยู่กับแพลตฟอร์มและ LTV ที่คุณเลือก แพลตฟอร์มส่วนใหญ่อนุญาตให้คุณกู้เงินได้สูงสุด 50% ของมูลค่า Bitcoin ในปัจจุบันของคุณ การกู้ในจำนวนที่น้อยลง — ด้วย LTV ที่ต่ำลง — จะให้คุณมีพื้นที่ความปลอดภัยที่กว้างกว่า หากราคา Bitcoin ปรับตัวลดลง และโดยทั่วไปจะช่วยให้คุณได้อัตราดอกเบี้ยที่ต่ำลงสำหรับสินเชื่อที่ค้ำด้วยคริปโต
4. LTV ในสินเชื่อ Bitcoin คืออะไร?
LTV ย่อมาจาก Loan-to-Value คือ อัตราส่วนระหว่างจำนวนเงินกู้ของคุณกับมูลค่าของหลักประกันของคุณ หากคุณกู้ $4,000 โดยใช้ Bitcoin มูลค่า $10,000 เป็นหลักประกัน LTV ของคุณจะอยู่ที่ 40% LTV ของคุณเปลี่ยนแปลงตามราคา Bitcoin — หากราคาลดลง LTV ของคุณจะเพิ่มขึ้น แม้ว่าคุณไม่ได้เปลี่ยนแปลงเงินกู้เลยก็ตาม
5. จะเกิดอะไรขึ้นหากราคา Bitcoin ลดลงในขณะที่มีเงินกู้อยู่?
LTV ของคุณจะเพิ่มขึ้นโดยอัตโนมัติเมื่อมูลค่าของหลักประกันลดลง หากเกินเกณฑ์การบังคับขายของแพลตฟอร์ม แพลตฟอร์มอาจขาย Bitcoin บางส่วนของคุณเพื่อนำ LTV กลับมาอยู่ในระดับที่ยอมรับได้ ทางออกคือการกู้อย่างระมัดระวัง — การเริ่มต้นด้วย LTV ที่ต่ำจะช่วยให้คุณมีพื้นที่รองรับการลดลงของราคาโดยไม่ทำให้เกิดการบังคับขาย
6. การกู้โดยใช้ Bitcoin เป็นหลักประกันต้องเสียภาษีหรือไม่?
ในเขตอำนาจศาลส่วนใหญ่ การกู้โดยใช้ Bitcoin เป็นหลักประกันไม่ถือเป็นเหตุการณ์ที่ต้องเสียภาษี เนื่องจากคุณไม่ได้ขายหรือจำหน่าย BTC ของคุณ เงินกู้เองไม่ถือเป็นรายได้ อย่างไรก็ตาม การปฏิบัติทางภาษีแตกต่างกันไปตามประเทศและสถานการณ์ของแต่ละบุคคล — ควรปรึกษาผู้เชี่ยวชาญด้านภาษีที่มีคุณสมบัติเหมาะสมเพื่อขอคำแนะนำที่ตรงกับสถานการณ์ของคุณ
7. การกู้โดยใช้ Bitcoin เป็นหลักประกันปลอดภัยหรือไม่?
ปลอดภัยได้ หากคุณกู้อย่างระมัดระวังและใช้แพลตฟอร์มที่มีระบบดูแลสินทรัพย์ระดับสถาบัน หากราคา Bitcoin ลดลงมากพอและรวดเร็วเพียงพอ หลักประกันของคุณอาจถูกขายโดยอัตโนมัติโดยไม่มีการแจ้งเตือนล่วงหน้า การรักษา LTV ให้อยู่ในระดับต่ำและติดตามโพสิชันของคุณอย่างใกล้ชิดในช่วงที่ตลาดผันผวนจะช่วยลดความเสี่ยงดังกล่าวได้อย่างมาก
8. สินเชื่อ Bitcoin กับ Crypto Credit Line ต่างกันอย่างไร?
คำว่า "Credit Line" โดยทั่วไปหมายถึงวงเงินที่ใช้งานได้อย่างต่อเนื่อง ซึ่งคุณสามารถเบิกเงินทุนได้ตามต้องการและชำระคืนได้อย่างยืดหยุ่น แทนที่จะรับเป็นเงินก้อนเดียว แพลตฟอร์มคริปโตส่วนใหญ่เสนอรูปแบบ Credit Line แทนที่จะเป็นสินเชื่อแบบมีกำหนดระยะเวลา
9. สินเชื่อที่ค้ำด้วยคริปโตเป็นทางเลือกที่ดีหรือไม่?
อาจเป็นทางเลือกที่ดี หากคุณวางแผนจะถือ Bitcoin ในระยะยาว กู้ในอัตราที่ต่ำกว่า LTV สูงสุดมาก และมีแผนชำระคืนที่ชัดเจน แต่อาจไม่เหมาะกับคุณ หากคุณลำบากในการเพิ่มหลักประกันเมื่อราคาปรับตัวลงอย่างรวดเร็ว เราได้สรุปข้อดีและข้อเสียไว้อย่างละเอียดในบล็อกของเรา
10. คุณจะได้รับสินเชื่อที่ค้ำด้วย Bitcoin เร็วแค่ไหน?
บนแพลตฟอร์มคริปโต รวดเร็วกว่าสินเชื่อธนาคารมาก เนื่องจากไม่มีการตรวจสอบเครดิต บน Nexo การอนุมัติเป็นไปโดยอัตโนมัติ และเงินทุนมักจะเข้าภายในวันทำการเดียวกัน
เอกสารนี้เปิดให้เข้าถึงได้ทั่วโลก และการที่ข้อมูลนี้เปิดให้เข้าถึงได้ไม่ได้หมายความว่าคุณสามารถเข้าถึงบริการที่กล่าวถึงได้ เนื่องจากบริการดังกล่าวอาจไม่สามารถใช้งานได้ในบางเขตอำนาจศาล อัตราอาจมีการเปลี่ยนแปลงและอาจแตกต่างกันไปตามภูมิภาค ระดับ Loyalty และปัจจัยอื่น ๆ ที่เกี่ยวข้อง โปรดอ้างอิงอัตราที่บังคับใช้ของคุณจากแอป Nexo เสมอ เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น ไม่ได้มีเจตนาให้เป็นคำแนะนำทางการเงิน กฎหมาย ภาษี หรือการลงทุน ข้อเสนอ การชักชวน คำแนะนำ หรือการรับรองให้ใช้บริการใด ๆ ของ Nexo และไม่ได้ปรับให้เฉพาะบุคคลหรือออกแบบมาเพื่อสะท้อนวัตถุประสงค์การลงทุน สถานะทางการเงิน หรือความต้องการเฉพาะบุคคลแต่อย่างใด สินทรัพย์ดิจิทัลมีความเสี่ยงสูง ซึ่งรวมถึงแต่ไม่จำกัดเพียงความผันผวนของราคาตลาด การเปลี่ยนแปลงด้านกฎระเบียบ และความก้าวหน้าทางเทคโนโลยี ผลการดำเนินงานที่ผ่านมาของสินทรัพย์ดิจิทัลไม่ใช่ตัวบ่งชี้ที่น่าเชื่อถือสำหรับผลลัพธ์ในอนาคต สินทรัพย์ดิจิทัลไม่ใช่เงินหรือเงินที่ชำระหนี้ได้ตามกฎหมาย ไม่ได้รับการค้ำประกันจากรัฐบาลหรือธนาคารกลาง และส่วนใหญ่ไม่มีสินทรัพย์อ้างอิง กระแสรายได้ หรือแหล่งที่มาของมูลค่าอื่นใดรองรับ คุณควรใช้วิจารณญาณอย่างเป็นอิสระโดยพิจารณาจากสถานการณ์ส่วนตัว และขอแนะนำให้ปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมก่อนตัดสินใจใด ๆ