Cara kerja pinjaman beragunan Bitcoin: LTV, biaya, dan risiko

Diperbarui: 26 Oktober 2026
Jawaban singkat
Pinjaman beragunan Bitcoin memungkinkan Anda meminjam uang tunai atau stablecoin menggunakan BTC Anda sebagai agunan, tanpa harus menjualnya. Bitcoin Anda tetap berada di akun Anda, terkunci selama Anda meminjam, dan akan dikembalikan setelah Anda melunasinya. Angka penting yang perlu diperhatikan adalah rasio pinjaman terhadap nilai (LTV): angka ini menentukan berapa banyak yang dapat Anda pinjam, berapa bunga yang Anda bayar, dan seberapa besar ruang yang Anda miliki sebelum agunan Anda berisiko.
Ini adalah versi modern dari apa yang telah dilakukan investor kaya selama puluhan tahun: meminjam dengan agunan aset seperti saham atau properti, yang mereka yakini nilainya akan terus meningkat.
Mengapa sebagian investor memilih meminjam daripada menjual?
Menjual Bitcoin bisa terasa seperti menjual masa depan Anda. Setelah terjual, keuntungan Anda terkunci dan berpotensi dikenai pajak, sementara Anda kehilangan peluang kenaikan nilai selanjutnya.
Di sisi lain, meminjam dengan agunan Bitcoin memungkinkan Anda untuk:
- Mengakses dana tunai tanpa memicu penjualan atau peristiwa kena pajak.
- Tetap memanfaatkan BTC Anda untuk potensi pertumbuhan jangka panjang.
- Mengelola likuiditas saat pasar bergejolak.
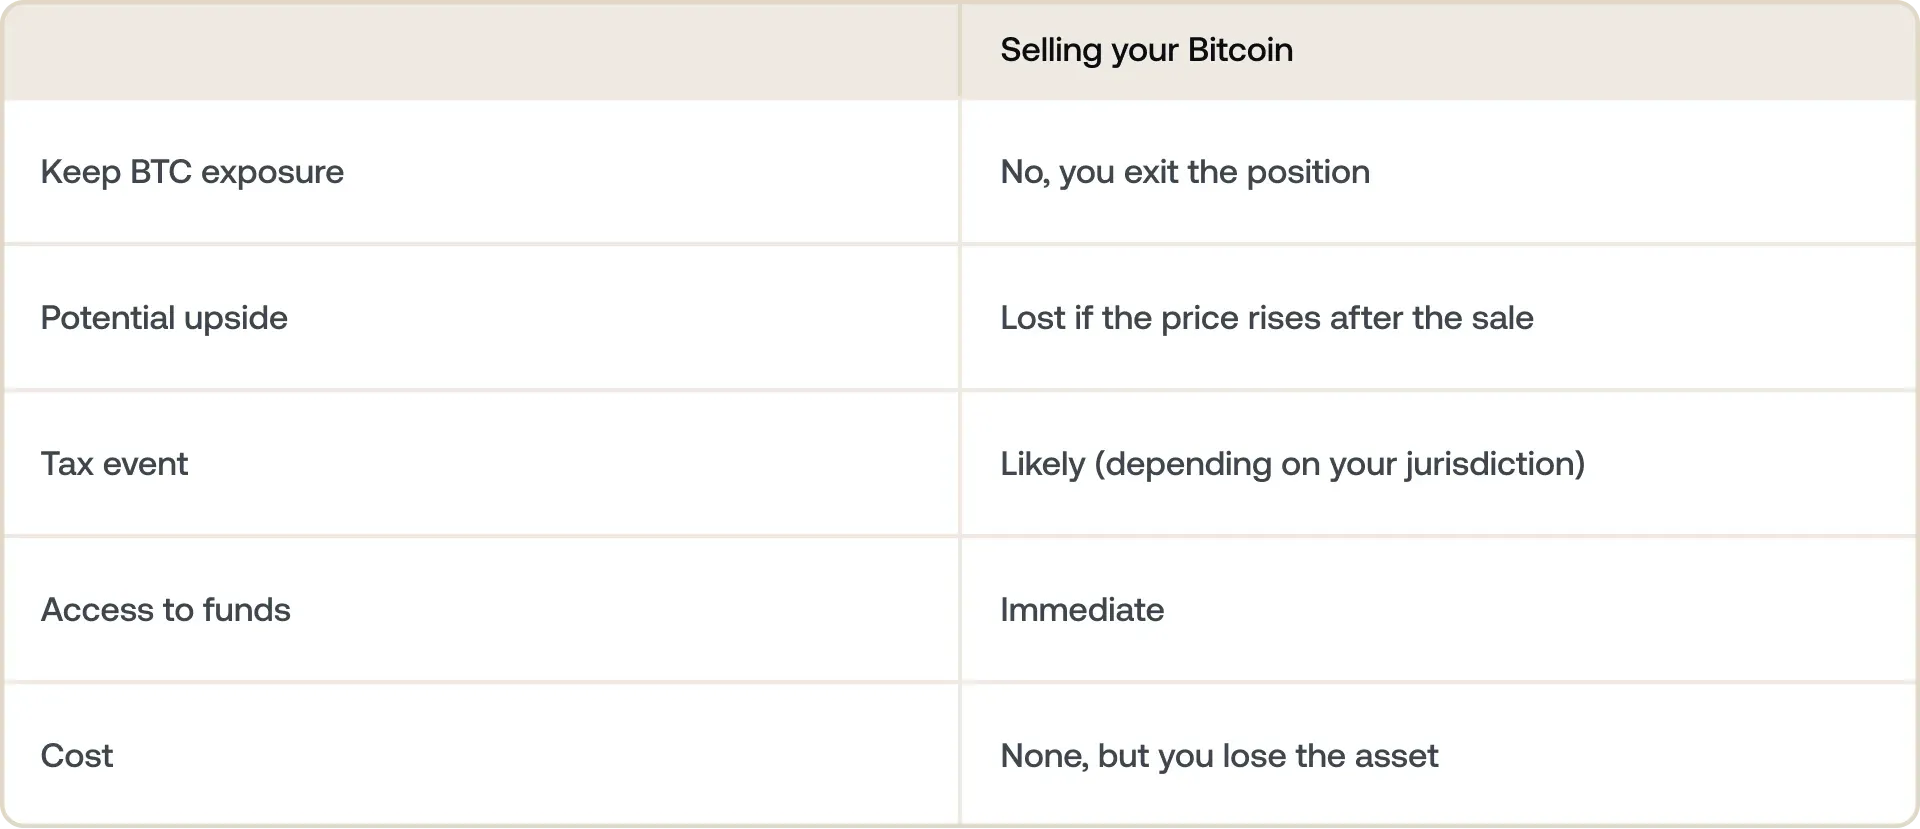
Trade-off-nya jelas: meminjam membutuhkan biaya (bunga), tetapi menjual berarti Anda kehilangan potensi pertumbuhan Bitcoin di masa depan. Mana yang lebih penting bergantung pada pandangan Anda terhadap arah pergerakan BTC dan seberapa mendesak kebutuhan dana Anda.
Itulah logika yang mendorong semakin banyak investor di tahun 2026 — mereka yang melihat Bitcoin bukan sebagai sesuatu untuk dibelanjakan, melainkan sesuatu untuk dimanfaatkan sebagai leverage.
Sebagian holder jangka panjang membawa ini lebih jauh dengan strategi buy, borrow, die: mempertahankan aset seumur hidup dan meminjam dengan agunan aset tersebut, bukan menjualnya.
Bagaimana sebenarnya cara kerja pinjaman beragunan Bitcoin?
Anda mengagunkan Bitcoin sebagai agunan. BTC Anda terkunci (tidak dijual) dan digunakan sebagai jaminan pinjaman.
Anda menerima dana. Tergantung platformnya, dana dapat berupa fiat atau stablecoin, sering kali hanya dalam hitungan menit.
Anda tetap menikmati keuntungannya. Selama terkunci, Anda tetap menikmati manfaat jika harga Bitcoin naik.
Anda melunasi dengan fleksibel. Setelah Anda melunasi pinjaman beserta bunganya, BTC Anda tersedia kembali.
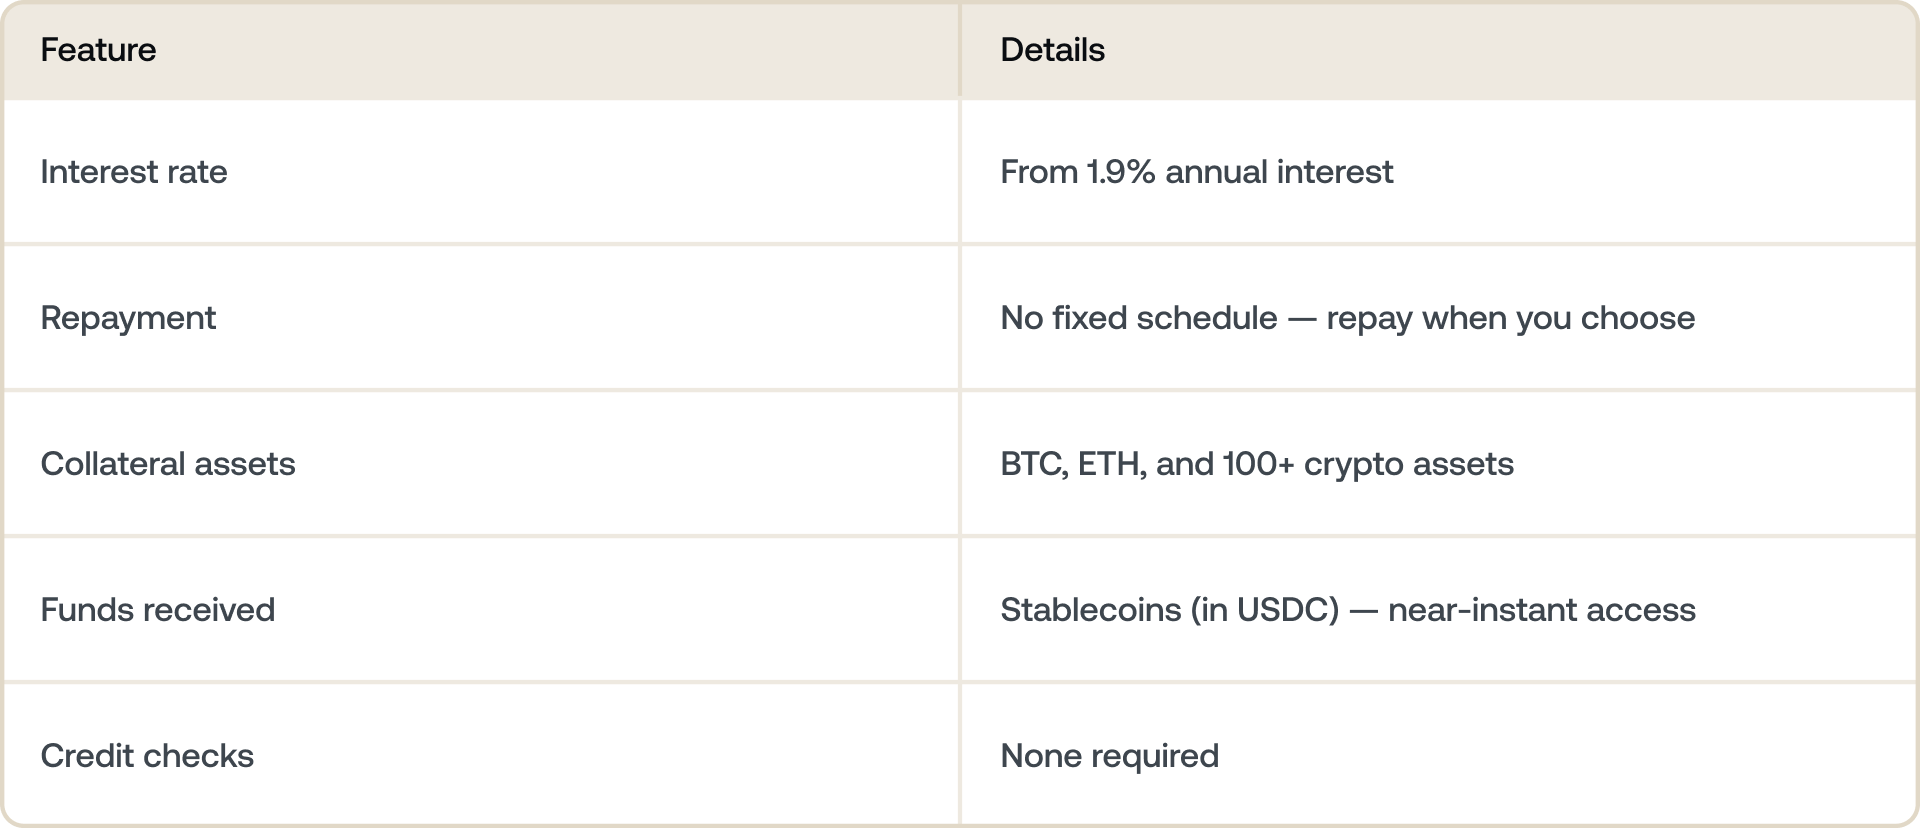
Platform seperti Nexo, yang menempati posisi #3 sebagai pemberi pinjaman CeFi berdasarkan total volume pinjaman dalam laporan Q1 2026 Galaxy Research's, memposisikan hal ini berdasarkan parameter utama:
- Loan-to-Value (LTV): Rasio antara jumlah yang Anda pinjam dengan nilai BTC Anda. Semakin rendah LTV, semakin rendah risikonya.
- Suku bunga serendah 1.9%, tergantung pada Jenjang Loyalitas dan LTV Anda.
- Tanpa jadwal pelunasan tetap, artinya Anda dapat melunasi sesuai ritme Anda sendiri, dalam bentuk kripto atau stablecoin.
- Fleksibilitas agunan multi-aset, yang memungkinkan Anda menggabungkan Bitcoin dengan aset lain yang didukung seperti Ethereum atau stablecoin untuk menjamin pinjaman Anda.
Banyak platform, termasuk Nexo, memberi Anda pilihan: Anda dapat menarik pinjaman yang dijamin Bitcoin dalam bentuk fiat atau stablecoin — aset digital yang dipatok 1:1 terhadap mata uang fiat utama seperti USD, EUR, atau GBP.
Jika Anda memilih fiat, prosesnya mulus dan cepat. Anda dapat menarik dana langsung ke rekening bank Anda, dengan konversi otomatis secara real-time yang ditangani langsung di platform.
Jika Anda memilih stablecoin, ada dua jalur jelas sesuai kebutuhan Anda:
1. Anda ingin menggunakan dana tersebut di dunia nyata
Jika tujuan Anda adalah membayar sesuatu yang nyata — uang muka properti, renovasi, atau pendanaan bisnis — Anda dapat:
- Swap stablecoin dengan fiat langsung di platform atau melalui exchange.
- Lalu tarik ke rekening bank yang terhubung.
Karena stablecoin seperti USDC dipatok terhadap dolar, konversinya sederhana — satu USDC dirancang untuk setara dengan kurang lebih satu dolar AS. Ini adalah jembatan digital antara kepemilikan Bitcoin Anda dan rekening bank Anda.
2. Anda ingin menyimpan dana tersebut dalam ekosistem kripto
Jika rencana Anda bukan untuk langsung dibelanjakan, Anda dapat menggunakan stablecoin dalam platform untuk mengembangkan atau mendiversifikasi portofolio Anda:
- Swap ke cryptocurrency lain yang Anda yakini (misalnya, mengonversi USDC menjadi ETH, BTC, atau SOL).
- Investasikan kembali secara strategis, karena banyak pengguna menggunakan stablecoin hasil pinjaman mereka untuk membuka posisi baru atau melakukan dollar-cost averaging ke aset lain.
Inilah yang membuat pinjaman dalam bentuk stablecoin fleksibel: stablecoin bergerak mulus antara keuangan digital dan tradisional.
Sudah memegang stablecoin, bukan BTC? Anda juga dapat melakukan hal sebaliknya — lihat panduan kami tentang cara kerja pinjaman USDC.
Jenis-jenis pinjaman dengan jaminan Bitcoin
Tidak semua pinjaman Bitcoin bekerja dengan cara yang sama. Model utama pada tahun 2026:
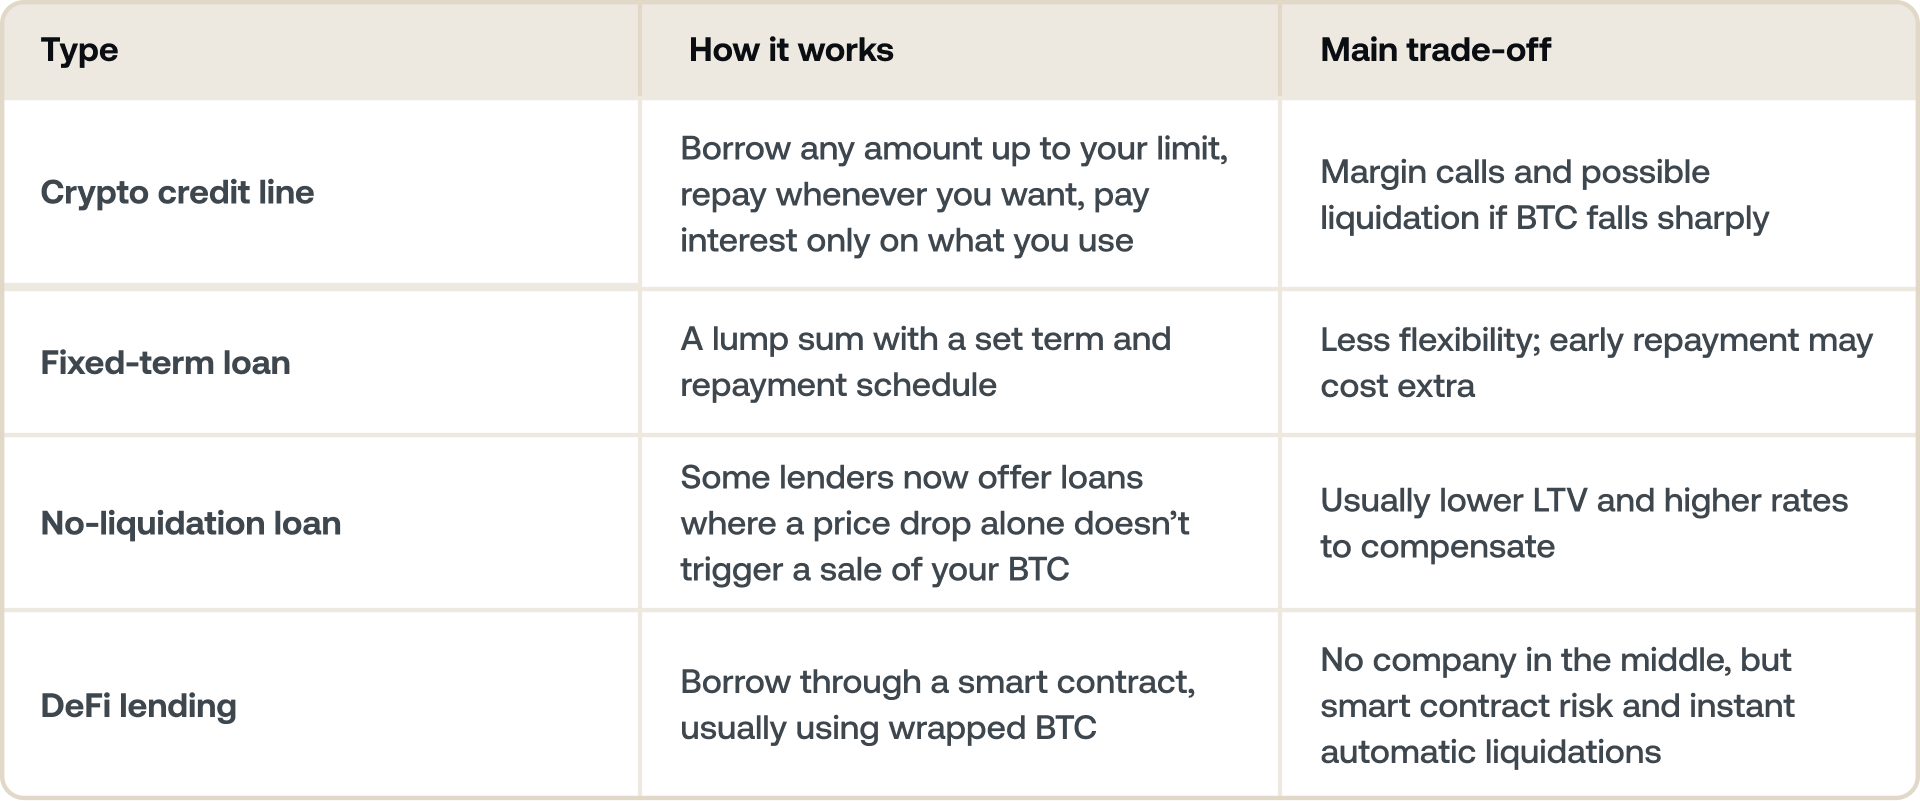
Untuk gambaran lebih luas tentang cara kerja platform pinjaman, lihat apa itu crypto lending di panduan kami. Jika Anda sedang membandingkan penyedia layanan, perbandingan Nexo vs Ledn kami mengulas suku bunga, LTV, dan ketentuan secara berdampingan.
Contoh nyata penggunaannya: membeli rumah dengan Bitcoin.
Bayangkan ini: Anda memiliki 5 BTC, masing-masing bernilai $100.000.
Alih-alih menjualnya untuk mendanai uang muka properti, Anda menggunakannya sebagai agunan untuk pinjaman dengan jaminan Bitcoin. Properti menjadi milik Anda, sementara Bitcoin Anda tetap berperan, siap menikmati manfaat jika harganya naik.
Ini bukan sekadar teori. Pada tahun 2026, semakin banyak orang melakukan hal ini. Beberapa bahkan mendanai pembelian rumah sepenuhnya menggunakan agunan Bitcoin — konsep yang dulu dianggap aneh, kini semakin umum.
Ini adalah pandangan yang dimiliki banyak holder jangka panjang.
Berapa banyak yang sebenarnya bisa Anda pinjam?
Saat Anda meminjam dengan jaminan Bitcoin, jumlah pinjaman yang bisa Anda buka kuncinya bergantung pada sesuatu yang disebut rasio Loan-to-Value, atau LTV.
LTV mengukur besarnya pinjaman Anda dibandingkan dengan nilai agunan Bitcoin Anda. Nilainya ditampilkan dalam bentuk persentase.
Misalnya, jika Anda menggunakan BTC senilai $200.000 untuk meminjam $100.000, LTV Anda adalah 50%. Itu berarti pinjaman Anda bernilai setengah dari nilai holding Bitcoin Anda.
Untuk Bitcoin, sebagian besar platform, termasuk Nexo, menetapkan LTV tertinggi sekitar 50%. Penyangga ini ada karena harga Bitcoin bisa bergerak cepat. Dengan hanya meminjamkan hingga setengah dari nilai aset Anda, platform membantu melindungi kedua belah pihak:
- Anda lebih kecil kemungkinannya menghadapi margin call jika BTC turun.
- Pemberi pinjaman dapat mengelola risiko tanpa harus segera menjual agunan Anda.
Menurunkan LTV Anda (misalnya, menjadi 20–30%) memberi Anda perlindungan lebih besar terhadap volatilitas dan sering kali membuat Anda memenuhi syarat untuk suku bunga yang lebih baik.
Apa yang terjadi jika LTV Anda naik?
Jika harga Bitcoin turun, LTV Anda otomatis naik karena nilai agunan Anda berkurang.
Contoh: Anda mengagunkan 1 BTC senilai $100,000 dan meminjam $50,000 — LTV 50%. Jika Bitcoin turun ke $70,000, LTV Anda melonjak menjadi 71,4% ($50,000 / $70,000). Jika ambang batas likuidasi adalah 75%, Anda kini mendekati titik di mana agunan Anda otomatis terjual. Selalu pinjam secara konservatif dan pantau LTV Anda saat pasar sedang volatil.
Jika melewati ambang batas tertentu (biasanya sekitar 70–83% bergantung pada platform), Anda akan menerima margin call, yang merupakan pengingat untuk:
- Menambah agunan (lebih banyak BTC atau aset lainnya), atau
- Melunasi sebagian pinjaman untuk memulihkan keseimbangan.
Jika tidak ada tindakan yang diambil, sebagian Bitcoin Anda dapat dijual secara otomatis untuk mengembalikan LTV Anda ke zona yang lebih aman.
Cara tetap aman
- Mulailah dengan LTV rendah — di bawah 30% memberi Anda bantalan besar terhadap fluktuasi harga.
- Siapkan BTC tambahan untuk dijadikan agunan jika harga turun signifikan.
- Atur peringatan harga untuk Bitcoin Anda agar tidak terkejut.
- Pinjam hanya sejumlah yang bisa Anda lunasi dengan nyaman, terlepas dari pergerakan harga.
Kapan ini berhasil dan kapan tidak.
Pinjaman Bitcoin berfungsi paling baik ketika:
- Anda memiliki keyakinan jangka panjang yang kuat terhadap BTC.
- Anda hanya meminjam sejumlah yang bisa Anda lunasi dengan nyaman.
- Anda memantau LTV Anda saat volatilitas terjadi.
Ini bisa menjadi masalah jika:
- Harga Bitcoin turun tajam, dan agunan Anda otomatis digunakan untuk melunasi pinjaman.
- Anda tidak menindaklanjuti notifikasi margin call.
- Anda memperlakukan pinjaman kripto seperti “uang gratis.”
Masih mempertimbangkan keputusan? Baca pendapat kami tentang apakah meminjam dengan agunan Bitcoin adalah ide yang baik.
Mengapa orang beralih ke pinjaman kripto?
Orang menggunakan pinjaman dengan agunan Bitcoin karena berbagai alasan:
- Pembelian properti untuk membuka kunci setoran atau membiayai ulang hipotek tradisional.
- Pertumbuhan bisnis untuk mendanai usaha tanpa menjual holding jangka panjang.
- Pengelolaan pajak untuk mengakses likuiditas tanpa memicu peristiwa kena pajak.
- Diversifikasi untuk memanfaatkan nilai BTC sambil tetap berinvestasi.
Pada intinya, ini tentang mengubah kekayaan digital menjadi likuiditas yang bisa digunakan.
Apa yang membedakannya dari pinjaman tradisional?
Pinjaman dengan agunan Bitcoin tidak sama dengan pinjaman bank. Anda meminjam dengan agunan aset digital, bukan riwayat kredit atau pendapatan Anda.
Pinjaman tradisional:
- Berdasarkan pendapatan dan skor kredit
- Membutuhkan waktu berhari-hari atau berminggu-minggu untuk diproses
- Jadwal pelunasan bulanan
Pinjaman dengan agunan Bitcoin
- Berdasarkan nilai BTC Anda
- Persetujuan di hari yang sama
- Tanpa pemeriksaan kredit
- Pelunasan fleksibel sesuai kecepatan Anda
- Bitcoin sebagai agunan
Penting: Jika harga BTC turun terlalu jauh, pemberi pinjaman dapat menjual sebagian Bitcoin Anda untuk memulihkan keseimbangan, tetapi properti atau aset lain Anda tetap tidak tersentuh.
Tanya jawab umum
1. Bisakah Anda meminjam dengan agunan Bitcoin?
Bisa. Anda mengagunkan Bitcoin sebagai agunan di platform pinjaman dan menerima uang tunai atau stablecoin sebagai imbalannya. BTC Anda tidak dijual — tetap menjadi milik Anda dan dibuka kunci setelah Anda melunasi pinjaman.
2. Apakah Anda benar-benar meminjam Bitcoin, atau sesuatu yang lain?
Anda tidak meminjam Bitcoin itu sendiri. BTC Anda berfungsi sebagai agunan, dan yang Anda terima adalah uang tunai atau stablecoin. Bitcoin Anda tetap terkunci di akun Anda hingga pinjaman dilunasi, kemudian kembali tersedia sepenuhnya.
3. Berapa banyak yang bisa Anda pinjam dengan agunan Bitcoin?
Hal ini tergantung pada platform dan LTV yang Anda pilih. Sebagian besar platform memungkinkan Anda meminjam hingga 50% dari nilai Bitcoin Anda saat ini. Meminjam lebih sedikit — dengan LTV yang lebih rendah — memberi Anda ruang pengaman yang lebih besar jika harga Bitcoin turun, dan biasanya memberi Anda suku bunga yang lebih rendah pada pinjaman beragunan kripto.
4. Apa itu LTV dalam pinjaman Bitcoin?
LTV adalah singkatan dari Loan-to-Value. Ini adalah rasio antara jumlah pinjaman Anda dan nilai agunan Anda. Jika Anda meminjam $4.000 dengan agunan Bitcoin senilai $10.000, LTV Anda adalah 40%. LTV Anda bergerak mengikuti harga Bitcoin — jika harga turun, LTV Anda naik, bahkan jika Anda belum mengubah pinjaman.
5. Apa yang terjadi jika harga Bitcoin turun saat Anda memiliki pinjaman?
LTV Anda meningkat secara otomatis seiring menurunnya nilai agunan Anda. Jika melewati ambang batas likuidasi platform, platform dapat menjual sebagian Bitcoin Anda untuk mengembalikan LTV ke batas yang dapat diterima. Solusinya adalah meminjam secara konservatif — memulai dengan LTV rendah memberi Anda ruang untuk menyerap penurunan harga tanpa memicu likuidasi.
6. Apakah Anda membayar pajak saat meminjam dengan agunan Bitcoin?
Di sebagian besar yurisdiksi, meminjam dengan agunan Bitcoin bukan merupakan peristiwa kena pajak karena Anda tidak menjual atau melepas BTC Anda. Pinjaman itu sendiri bukan penghasilan. Meski demikian, perlakuan pajak berbeda-beda tergantung negara dan keadaan masing-masing — berkonsultasilah dengan profesional pajak yang kompeten untuk mendapatkan saran yang sesuai dengan situasi Anda.
7. Apakah meminjam dengan agunan Bitcoin aman?
Bisa jadi aman, jika Anda meminjam secara konservatif dan menggunakan platform dengan penyimpanan bertaraf institusional. Jika harga Bitcoin turun cukup jauh dan cukup cepat, agunan Anda dapat dijual secara otomatis tanpa peringatan. Menjaga LTV tetap rendah dan memantau posisi Anda selama periode yang bergejolak secara signifikan mengurangi risiko tersebut.
8. Apa perbedaan antara pinjaman Bitcoin dan Crypto Credit Line?
Istilah "Credit Line" umumnya mengacu pada fasilitas berkelanjutan di mana Anda menarik dana sesuai kebutuhan dan melunasinya secara fleksibel, bukan mengambil satu jumlah sekaligus. Sebagian besar platform crypto-native menawarkan model credit line, bukan pinjaman berjangka tetap.
9. Apakah pinjaman beragunan kripto merupakan ide yang bagus?
Bisa jadi, jika Anda berencana hold Bitcoin dalam jangka panjang, meminjam jauh di bawah LTV maksimum, dan memiliki rencana yang jelas untuk melunasinya. Pinjaman ini kurang cocok jika Anda akan kesulitan menambah Agunan saat terjadi penurunan harga yang tajam. Kami membahas kelebihan dan kekurangannya secara rinci di blog kami.
10. Seberapa cepat Anda bisa mendapatkan pinjaman beragunan Bitcoin?
Di platform kripto, prosesnya jauh lebih cepat dibandingkan pinjaman bank karena tidak ada pengecekan kredit. Di Nexo, persetujuan dilakukan secara otomatis, dan dana biasanya tiba pada hari kerja yang sama.
Materi ini dapat diakses secara global, dan ketersediaan informasi ini tidak serta-merta berarti akses terhadap layanan yang dijelaskan, karena layanan tersebut mungkin tidak tersedia di yurisdiksi tertentu. Suku bunga dapat berubah sewaktu-waktu dan bervariasi berdasarkan wilayah, Jenjang Loyalitas, dan faktor-faktor lain yang berlaku. Selalu mengacu pada aplikasi Nexo untuk suku bunga yang berlaku. Materi ini hanya untuk tujuan informasi umum dan tidak dimaksudkan sebagai saran finansial, hukum, pajak, atau investasi, penawaran, solisitasi, rekomendasi, atau dukungan untuk menggunakan Layanan Nexo, dan tidak terpersonalisasikan atau disesuaikan dengan tujuan investasi, situasi finansial, atau kebutuhan tertentu. Aset digital memiliki tingkat risiko yang tinggi, termasuk namun tidak terbatas pada dinamika harga pasar yang fluktuatif, perubahan regulasi, dan perkembangan teknologi. Kinerja aset digital di masa lalu bukan indikator yang andal untuk hasil di masa depan. Aset digital bukan merupakan uang atau alat pembayaran yang sah, tidak didukung oleh pemerintah atau bank sentral, dan sebagian besar tidak memiliki aset dasar, arus pendapatan, atau sumber nilai lainnya. Pertimbangan independen berdasarkan situasi pribadi perlu dilakukan, dan konsultasi dengan profesional yang kompeten disarankan sebelum mengambil keputusan apa pun.