Cómo funcionan los préstamos con respaldo en Bitcoin: LTV, costos y riesgos

Actualizado el 26 de octubre de 2026
Respuesta rápida
Un préstamo con respaldo en Bitcoin te permite pedir un préstamo en efectivo o stablecoins usando tu BTC como garantía, sin necesidad de venderlo. Tu Bitcoin se queda en tu cuenta, bloqueado mientras dure el préstamo, y lo recuperas en cuanto lo amortizas. El número clave a vigilar es tu relación préstamo-valor (LTV): determina cuánto puedes pedir prestado, qué interés pagas y cuánto margen tienes antes de que tu garantía corra riesgo.
Es la versión moderna de lo que los inversionistas con mayor capital han hecho durante décadas: pedir préstamos contra activos como acciones o bienes raíces que creen que seguirán valorizándose.
¿Por qué algunos inversionistas piden un préstamo en lugar de vender?
Vender Bitcoin puede sentirse como vender tu futuro. Una vez que lo vendes, aseguras tus ganancias y posiblemente una obligación tributaria, mientras pierdes cualquier valorización futura.
Pedir un préstamo contra tu Bitcoin, en cambio, te permite:
- Acceder a efectivo sin generar una venta ni un evento tributable.
- Mantener tu BTC trabajando hacia un posible crecimiento a largo plazo.
- Gestionar tu liquidez en mercados volátiles.
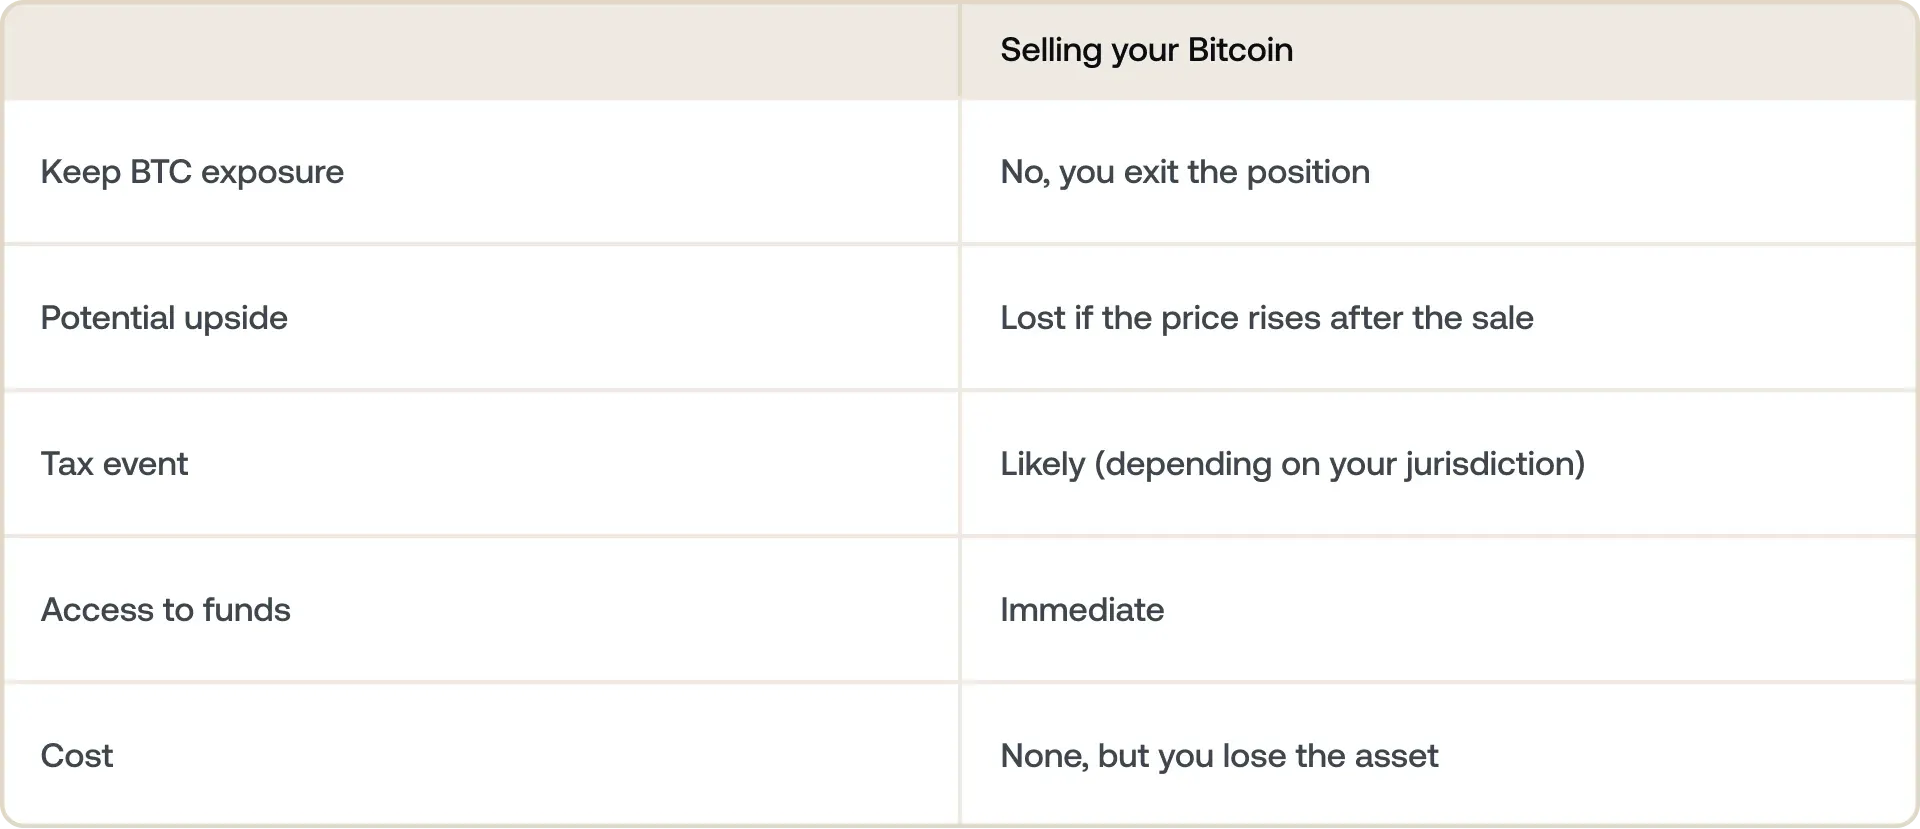
La disyuntiva es simple: pedir un préstamo cuesta dinero (interés), pero vender te cuesta el crecimiento futuro de tu Bitcoin. Lo que más importa depende de tu visión sobre hacia dónde se dirige BTC y de con cuánta urgencia necesitas los fondos.
Esa es la lógica detrás de un grupo cada vez más grande de inversionistas en 2026: personas que ven su Bitcoin no como algo para gastar, sino como algo para apalancar.
Algunos holders a largo plazo llevan esto más allá con una estrategia de comprar, pedir prestado y morir: conservar activos de por vida y pedir préstamos contra ellos en lugar de venderlos.
¿Cómo funciona realmente un préstamo con respaldo en Bitcoin?
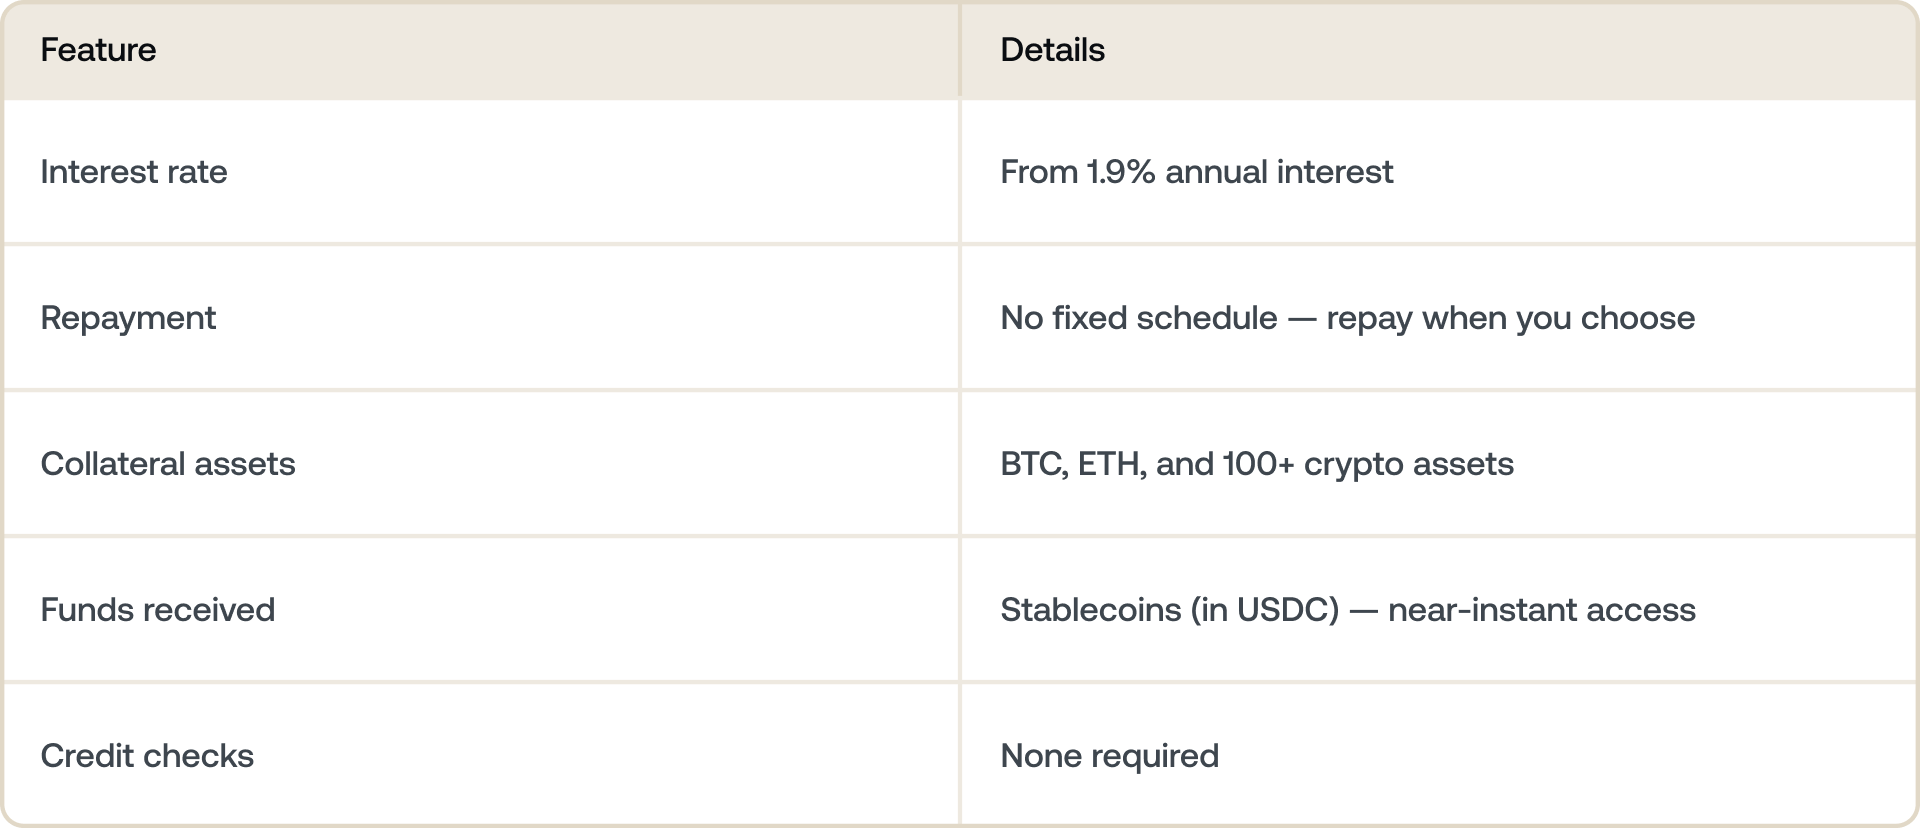
Empeñas tu Bitcoin como garantía. Tu BTC se bloquea (no se vende) y se usa para respaldar el préstamo.
Recibes los fondos. Según la plataforma, puede ser en fiat o stablecoins, a menudo en cuestión de minutos.
Mantienes el potencial de ganancia. Mientras está bloqueado, sigues beneficiándote si el precio de Bitcoin sube.
Amortizas con flexibilidad. Una vez que pagues el préstamo y los intereses, tu BTC vuelve a estar disponible.
Plataformas como Nexo, posicionado como el prestamista CeFi n.º 3 por volumen total de préstamos en el informe del Q1 2026 de Galaxy Research's, estructuran esto en torno a parámetros clave:
- Loan-to-Value (LTV): La relación entre lo que pides prestado y el valor de tu BTC. Un LTV más bajo significa menor riesgo.
- Tasas de interés desde 1.9%, según tu Nivel de fidelización y el LTV.
- Sin calendario de amortización fijo, lo que significa que amortizas a tu propio ritmo, en cripto o stablecoins.
- Flexibilidad de garantía multiactivo, que te permite combinar Bitcoin con otros activos compatibles, como Ethereum o stablecoins, para respaldar tu préstamo.
Muchas plataformas, incluida Nexo, te dan a elegir: puedes retirar tu préstamo respaldado por Bitcoin en fiat o en stablecoins, activos digitales vinculados 1:1 a las principales monedas fiat, como USD, EUR o GBP.
Si eliges fiat, el proceso es rápido y sin complicaciones. Puedes retirar los fondos directamente a tu cuenta bancaria, con conversiones automáticas en tiempo real gestionadas en la misma plataforma.
Si eliges stablecoins, tienes dos caminos claros según lo que necesites:
1. Quieres usar los fondos en el mundo real
Si tu objetivo es pagar algo tangible, como el depósito de una propiedad, una renovación o financiación para tu negocio, puedes:
- Haz swap de stablecoins a fiat directamente en la plataforma o a través de un exchange.
- Luego, retira el dinero a tu cuenta bancaria vinculada.
Dado que las stablecoins como USDC están vinculadas al dólar, la conversión es sencilla: un USDC está diseñado para equivaler aproximadamente a un dólar estadounidense. Es un puente digital entre tu saldo en Bitcoin y tu cuenta bancaria.
2. Quieres mantener los fondos dentro del ecosistema cripto
Si tu plan no es gastar de inmediato, puedes usar tus stablecoins dentro de la plataforma para hacer crecer o diversificar tu cartera:
- Haz swap a otras criptomonedas en las que confíes (por ejemplo, convirtiendo USDC en ETH, BTC o SOL).
- Reinvierte de forma estratégica, ya que muchas personas usuarias utilizan sus stablecoins prestadas para abrir nuevas posiciones o para promediar el costo en otros activos.
Esto es lo que hace flexible pedir préstamos en stablecoins: se mueven sin fricciones entre las finanzas digitales y las tradicionales.
¿Ya tienes stablecoins en lugar de BTC? También puedes hacer el proceso a la inversa; consulta nuestra guía sobre cómo funcionan los préstamos en USDC.
Tipos de préstamos garantizados con Bitcoin
No todos los préstamos en Bitcoin funcionan de la misma manera. Los principales modelos en 2026:
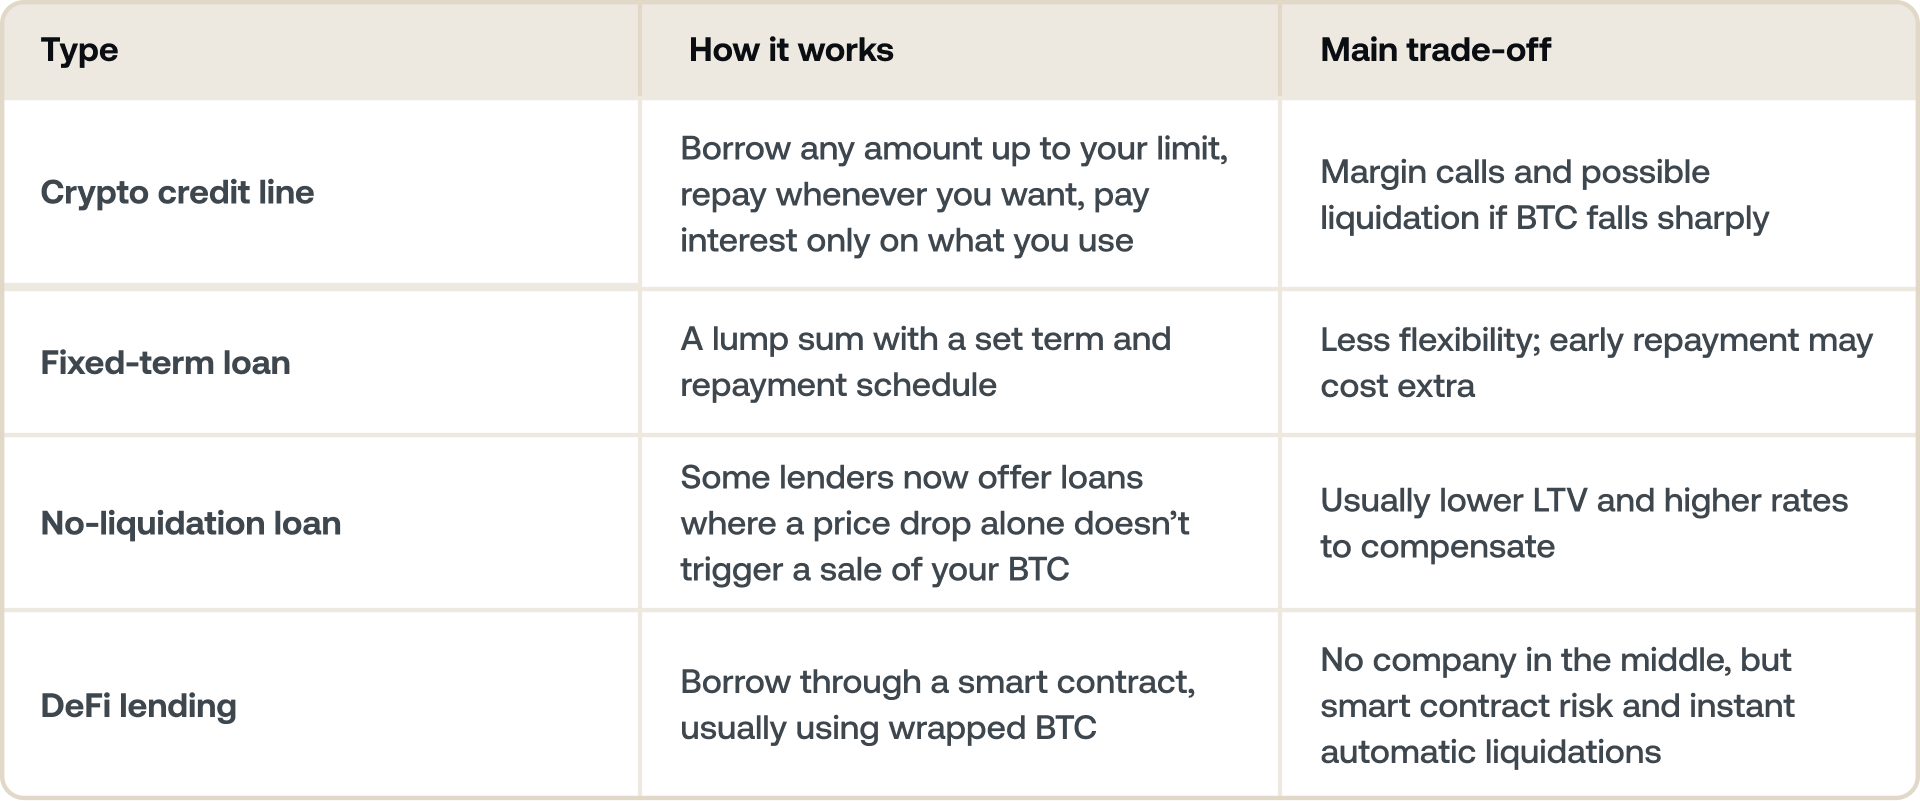
Para una mirada más amplia sobre cómo funcionan las plataformas de préstamos, consulta en qué consiste el crypto lending en nuestra guía. Si estás comparando proveedores, nuestra comparación de Nexo vs Ledn desglosa tasas, LTV y condiciones en paralelo.
El caso de uso real: comprar una casa con Bitcoin.
Imagina esto: tienes 5 BTC, cada uno valorado en $100,000.
En lugar de venderlos para financiar el depósito de una propiedad, los usas como garantía para un préstamo respaldado por Bitcoin. La propiedad pasa a ser tuya, mientras tu Bitcoin sigue en juego, listo para aprovechar si los precios suben.
Esto no es algo teórico. En 2026, cada vez más personas hacen exactamente esto. Algunos incluso financian la compra completa de una casa usando Bitcoin como garantía, un concepto que antes parecía descabellado y que ahora es cada vez más común.
Es un sentimiento que comparten muchos holders a largo plazo.
¿Cuánto puedes pedir prestado en realidad?
Cuando pides un préstamo con Bitcoin como garantía, el monto que puedes desbloquear depende de algo llamado relación préstamo-valor, o LTV.
El LTV mide el tamaño de tu préstamo en comparación con el valor de tu garantía en Bitcoin. Se muestra como un porcentaje.
Por ejemplo, si usas $200,000 en BTC para pedir prestados $100,000, tu LTV es del 50%. Eso significa que tu préstamo vale la mitad del valor de tu saldo en Bitcoin.
Para Bitcoin, la mayoría de las plataformas, incluida Nexo, fijan el LTV máximo en alrededor del 50%. Este margen existe porque el precio de Bitcoin puede moverse rápido. Al prestarte solo hasta la mitad del valor de tu activo, la plataforma ayuda a proteger a ambas partes:
- Es menos probable que enfrentes un margin call si BTC cae.
- El prestamista puede gestionar el riesgo sin vender tu garantía demasiado pronto.
Bajar tu LTV (por ejemplo, al 20-30%) te da aún más protección frente a la volatilidad y, a menudo, te hace elegible para mejores tasas de interés.
¿Qué pasa si tu LTV sube?
Si el precio de Bitcoin baja, tu LTV sube automáticamente porque tu garantía vale menos.
Ejemplo: Empeñas 1 BTC con un valor de $100,000 y pides un préstamo de $50,000, lo que da un LTV del 50%. Si Bitcoin baja a $70,000, tu LTV sube a 71.4% ($50,000 / $70,000). Si el umbral de liquidación es del 75%, ya estás cerca de que tu garantía se venda automáticamente. Pide préstamos de forma conservadora y controla siempre tu LTV cuando el mercado esté volátil.
Si cruza cierto umbral (a menudo alrededor del 70–83%, según la plataforma), recibirás un margin call, que es un recordatorio para:
- Agregar más garantía (más BTC u otros activos), o
- Amortizar parte del préstamo para restablecer el equilibrio.
Si no tomas ninguna medida, parte de tu Bitcoin podría venderse automáticamente para devolver tu LTV a una zona más segura.
Cómo mantenerte seguro
- Empieza con un LTV bajo: por debajo del 30% te da un gran margen frente a las fluctuaciones de precio.
- Ten BTC extra listo para agregar como garantía si el precio baja de forma significativa.
- Configura alertas de precio para tu Bitcoin y evita que te tome por sorpresa.
- Pide prestado solo lo que puedas amortizar sin problemas, sin importar cómo se mueva el precio.
Cuándo funciona y cuándo no.
Los préstamos de Bitcoin funcionan mejor cuando:
- Tienes una fuerte convicción a largo plazo en BTC.
- Solo pides prestado lo que puedes amortizar sin problemas.
- Controlas tu LTV durante la volatilidad.
Puede salir mal si:
- El precio de Bitcoin cae con fuerza y tu garantía se usa automáticamente para amortizar el préstamo.
- No actúas ante las notificaciones de margin call.
- Tratas un préstamo cripto como "dinero gratis".
¿Aún estás evaluando la decisión? Lee nuestra opinión sobre si pedir un préstamo con Bitcoin como garantía es una buena idea.
¿Por qué las personas recurren a los préstamos cripto?
Las personas usan los préstamos garantizados con Bitcoin por distintas razones:
- Compras inmobiliarias para desbloquear depósitos o refinanciar hipotecas tradicionales.
- Crecimiento del negocio para financiar proyectos sin vender tu saldo a largo plazo.
- Gestión fiscal para acceder a liquidez sin generar eventos imponibles.
- Diversificación para aprovechar el valor de tu BTC mientras sigues invertido.
En esencia, se trata de convertir tu capital digital en liquidez utilizable.
¿Qué lo diferencia de un préstamo tradicional?
Un préstamo garantizado con Bitcoin no es lo mismo que un préstamo bancario. Pides un préstamo respaldado por tus activos digitales, no por tu historial crediticio ni tus ingresos.
Préstamos tradicionales:
- Se basan en los ingresos y el puntaje crediticio
- Tardan días o semanas en procesarse
- Calendario de amortización mensual
Préstamo garantizado con Bitcoin
- Se basa en el valor de tu BTC
- Aprobación el mismo día
- Sin verificación créditicia
- Amortización flexible a tu propio ritmo
- Bitcoin como garantía
Importante: si el precio del BTC cae demasiado, el prestamista puede vender parte de tu Bitcoin para restablecer el equilibrio, pero tu propiedad u otros activos permanecen intactos.
Preguntas frecuentes
1. ¿Puedes pedir un préstamo con Bitcoin como garantía?
Sí. Pignoras tu Bitcoin como garantía en una plataforma de préstamos y recibes efectivo o stablecoins a cambio. Tu BTC no se vende: sigue siendo tuyo y se desbloquea en cuanto amortizas el préstamo.
2. ¿Realmente pides prestado Bitcoin, o es otra cosa?
No pides prestado el Bitcoin en sí. Tu BTC sirve como garantía, y lo que recibes es efectivo o stablecoins. Tu Bitcoin permanece bloqueado en tu cuenta hasta que amortices el préstamo, y luego vuelve a estar disponible por completo.
3. ¿Cuánto puedes pedir prestado con Bitcoin como garantía?
Depende de la plataforma y del LTV que elijas. La mayoría de las plataformas te permiten pedir prestado hasta el 50 % del valor actual de tu Bitcoin. Pedir menos prestado —con un LTV más bajo— te da un mayor margen de seguridad si el precio de Bitcoin cae, y por lo general te da una tasa de interés más baja en el préstamo con respaldo en criptomonedas.
4. ¿Qué es el LTV en un préstamo con Bitcoin?
LTV significa Loan-to-Value. Es la proporción entre el monto de tu préstamo y el valor de tu garantía. Si pides prestados $4,000 con $10,000 en Bitcoin como garantía, tu LTV es del 40 %. Tu LTV cambia con el precio de Bitcoin: si el precio cae, tu LTV sube, incluso si no has modificado el préstamo.
5. ¿Qué pasa si Bitcoin cae mientras tengo un préstamo?
Tu LTV aumenta automáticamente a medida que tu garantía pierde valor. Si supera el umbral de liquidación de la plataforma, esta puede vender parte de tu Bitcoin para llevar el LTV de vuelta a límites aceptables. La solución es pedir prestado de forma conservadora: comenzar con un LTV bajo te da margen para absorber caídas de precio sin activar la liquidación.
6. ¿Pagas impuestos al pedir un préstamo con Bitcoin como garantía?
En la mayoría de las jurisdicciones, pedir un préstamo con Bitcoin como garantía no es un hecho imponible, ya que no estás vendiendo ni disponiendo de tu BTC. El préstamo en sí no es un ingreso. Dicho esto, el tratamiento fiscal varía según el país y las circunstancias individuales; consulta a un profesional fiscal calificado para recibir asesoría específica para tu situación.
7. ¿Es seguro pedir un préstamo con Bitcoin como garantía?
Puede serlo, si pides prestado de forma conservadora y usas una plataforma con custodia de nivel institucional. Si el precio de Bitcoin cae lo suficiente y lo bastante rápido, tu garantía puede venderse automáticamente sin aviso previo. Mantener un LTV bajo y monitorear tu posición durante periodos de volatilidad reduce significativamente ese riesgo.
8. ¿Cuál es la diferencia entre un préstamo con Bitcoin y una Crypto Credit Line?
El término "Credit Line" generalmente implica un mecanismo continuo en el que retiras fondos según los necesites y amortizas con flexibilidad, en lugar de recibir un pago único. La mayoría de las plataformas nativas de cripto ofrecen un modelo de Credit Line en lugar de un préstamo a plazo fijo.
9. ¿Son una buena idea los préstamos con respaldo en criptomonedas?
Pueden serlo si planeas mantener tu Bitcoin a largo plazo, pides un préstamo muy por debajo del LTV máximo y tienes un plan claro para amortizarlo. No son adecuados si te resultaría difícil agregar garantía durante una caída brusca de precio. Analizamos las ventajas y desventajas en detalle en nuestro blog.
10 . ¿Qué tan rápido puedes obtener un préstamo con respaldo en Bitcoin?
En plataformas cripto, mucho más rápido que un préstamo bancario, ya que no hay verificación de crédito. En Nexo, la aprobación es automática y los fondos suelen llegar el mismo día hábil.
Estos materiales son accesibles a nivel mundial, y la disponibilidad de esta información no constituye acceso a los servicios descritos, los cuales pueden no estar disponibles en determinadas jurisdicciones. Las tasas están sujetas a cambios y pueden variar según la región, el nivel de fidelización y otros factores aplicables. Consulta siempre la app de Nexo para ver las tasas que se te aplican. Estos materiales tienen fines meramente informativos y no pretenden ser asesoramiento financiero, legal, fiscal o de inversión, ni una oferta, solicitud, recomendación o respaldo para usar los servicios de Nexo, y no están personalizados ni adaptados de ninguna manera para reflejar objetivos de inversión, situación financiera o necesidades particulares. Los activos digitales están sujetos a un alto grado de riesgo, incluyendo, entre otros, la volatilidad en la dinámica de precios del mercado, los cambios regulatorios y los avances tecnológicos. El rendimiento pasado de los activos digitales no es un indicador confiable de resultados futuros. Los activos digitales no son dinero ni moneda de curso legal, no están respaldados por ningún gobierno ni banco central y la mayoría no cuenta con activos subyacentes, fuentes de ingresos ni ninguna otra fuente de valor. Debes ejercer un juicio independiente basado en tus circunstancias personales, y se recomienda consultar con un profesional calificado antes de tomar cualquier decisión.