Як працюють позики під Bitcoin: коеф. П/З, витрати та ризики

Оновлено: 26 жовтня 2026
Коротка відповідь
Позика під Bitcoin дає змогу позичити готівку або стейблкоїни, використовуючи свій BTC як забезпечення, без його продажу. Ваш Bitcoin залишається на вашому рахунку, блокується на час дії позики, а після погашення повертається вам. Ключовий показник, за яким варто стежити, — ваш коефіцієнт П/З (Loan-to-Value): саме він визначає, скільки ви можете позичити, яку відсоткову ставку сплачуватимете та наскільки близько ваше забезпечення до ризику.
Це сучасна версія того, що заможні інвестори роблять десятиліттями: позичають під активи на кшталт акцій чи нерухомості, які, на їхню думку, продовжать зростати в ціні.
Чому деякі інвестори обирають позику замість продажу?
Продаж Bitcoin може сприйматися як продаж власного майбутнього. Щойно його немає, ви фіксуєте прибуток і, можливо, податкові зобов’язання, втрачаючи при цьому будь-яке подальше зростання вартості.
Натомість позика під заставу Bitcoin дає змогу:
- Отримати готівку без продажу активу чи оподатковуваної події.
- Залишити свій BTC працювати на потенційне довгострокове зростання.
- Керувати ліквідністю на волатильних ринках.
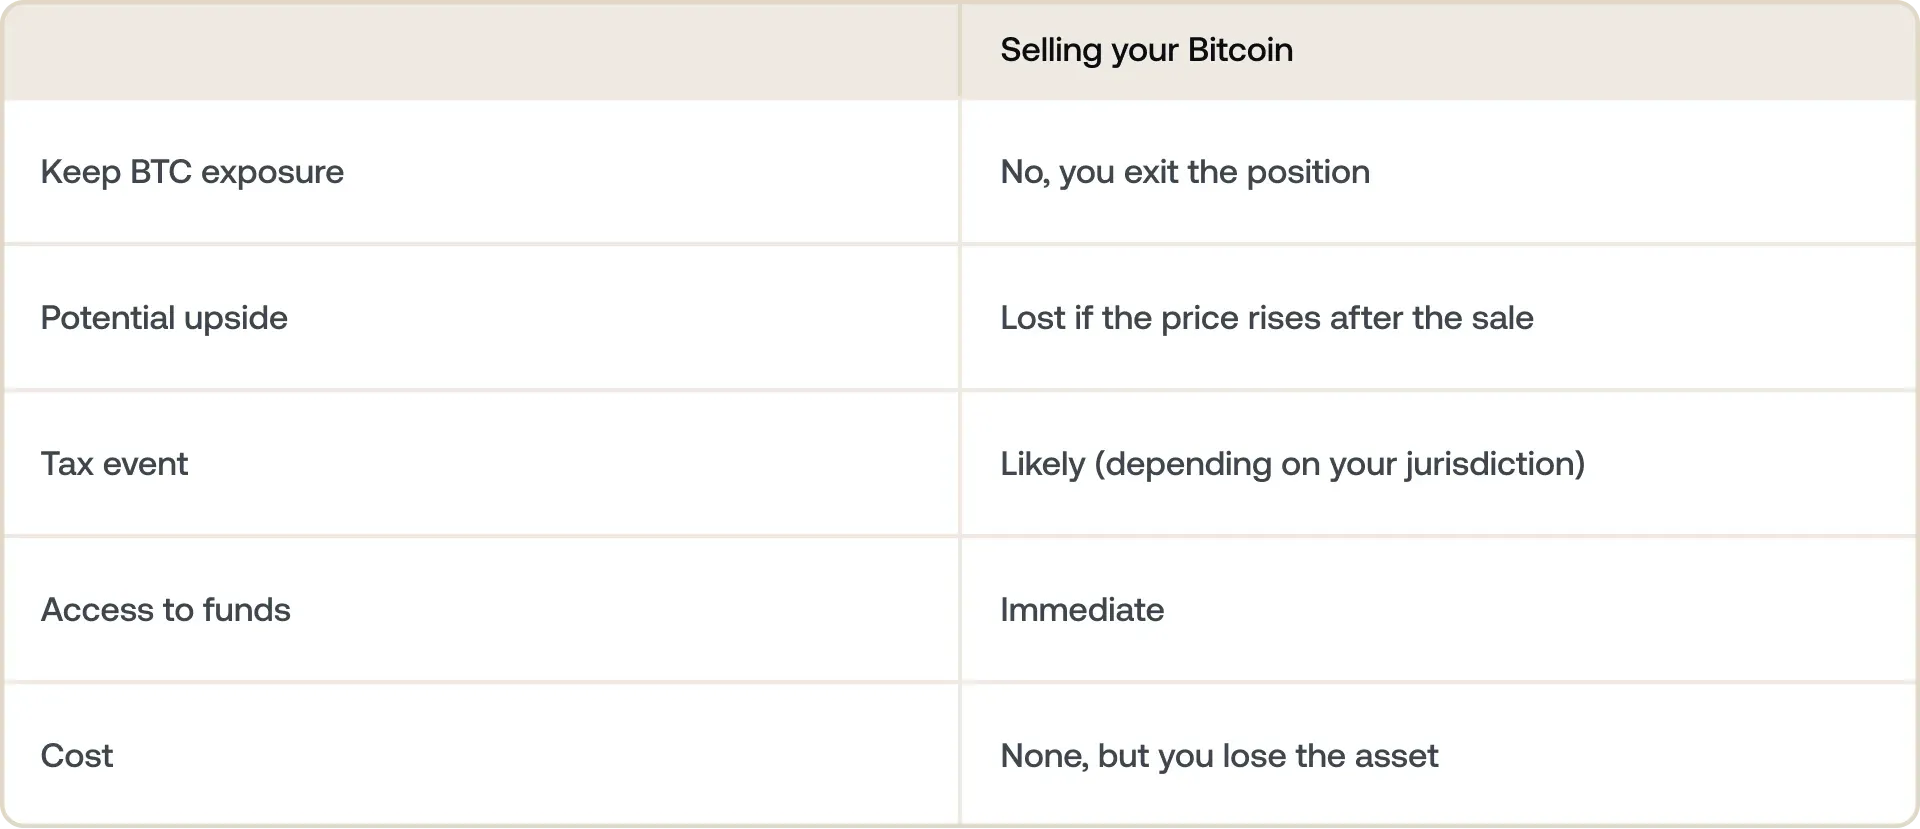
Компроміс простий: позика коштує грошей (відсотки), а продаж коштує вам майбутнього зростання вашого Bitcoin. Що важливіше для вас, залежить від вашого бачення того, куди рухається BTC, і від того, наскільки терміново вам потрібні кошти.
Саме ця логіка керує дедалі більшою групою інвесторів у 2026 році — людьми, які бачать у своєму Bitcoin не те, що варто витрачати, а те, що варто використовувати як кредитне плече.
Деякі довгострокові власники йдуть ще далі, застосовуючи стратегію «купити, позичити, померти»: вони утримують активи протягом усього життя та позичають під них, замість того щоб продавати.
Як насправді працює позика під Bitcoin?
Ви надаєте Bitcoin як забезпечення. Ваш BTC блокується (а не продається) і використовується для забезпечення позики.
Ви отримуєте кошти. Залежно від платформи це можуть бути фіат або стейблкоїни, часто протягом кількох хвилин.
Ви зберігаєте потенціал зростання. Поки Bitcoin заблокований, ви все ще отримуєте переваги від зростання його ціни.
Ви гнучко погашаєте позику. Щойно ви погасите кредит і відсотки, ваш BTC знову стане доступним.
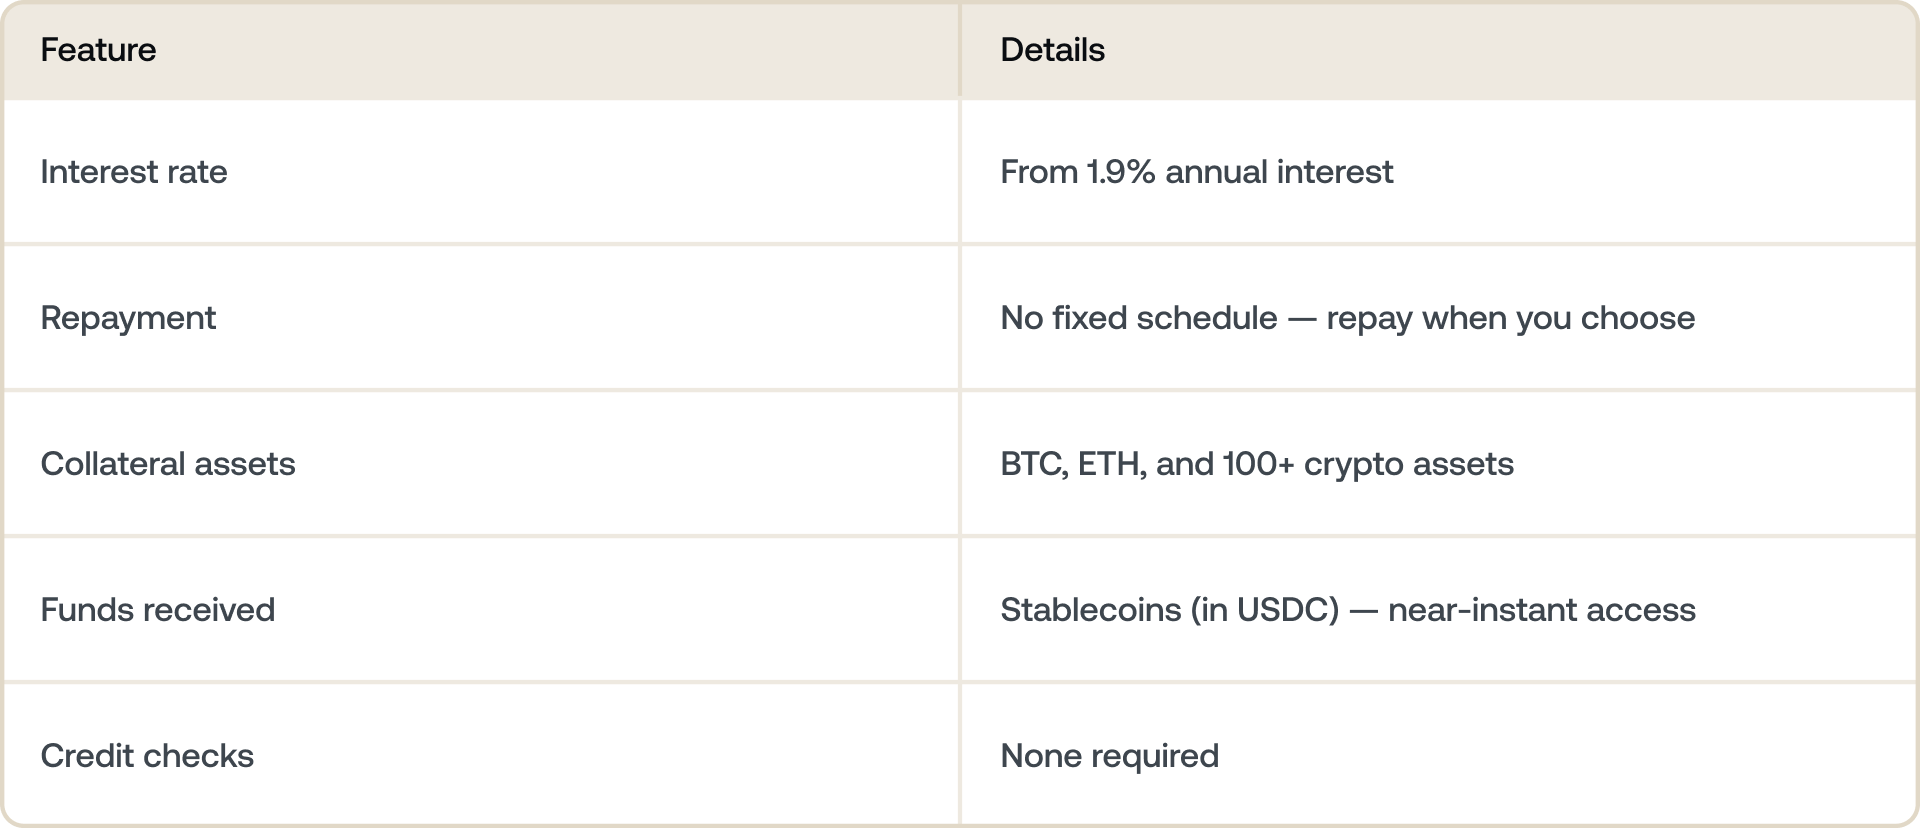
Платформи на кшталт Nexo, яка посіла 3-тє місце серед CeFi-кредиторів за загальним обсягом кредитів у звіті Galaxy Research' за Q1 2026 року, вибудовують свої пропозиції навколо ключових параметрів:
- Співвідношення кредиту до вартості застави (LTV): співвідношення суми, яку ви позичаєте, до вартості вашого BTC. Нижчий LTV означає нижчий ризик.
- Відсоткові ставки від 1.9% залежно від вашого рівня рівень лояльності та LTV.
- Відсутність фіксованого графіка погашення — ви погашаєте кредит у власному темпі, у криптовалюті або стейблкоїнах.
- Гнучкість мультиактивного забезпечення дає змогу поєднувати Bitcoin з іншими підтримуваними активами, такими як Ethereum чи стейблкоїни, для забезпечення вашого кредиту.
Багато платформ, зокрема Nexo, пропонують вам вибір: отримати кредит під забезпечення Bitcoin у фіаті або стейблкоїнах — цифрових активах, прив’язаних 1:1 до основних фіатних валют, таких як USD, EUR або GBP.
Якщо ви оберете фіат, процес буде зручним і швидким. Ви можете вивести кошти прямо на свій банківський рахунок — автоматична конвертація в реальному часі відбувається безпосередньо на платформі.
Якщо ви оберете стейблкоїни, у вас є два чіткі шляхи залежно від ваших потреб:
1. Ви хочете використати кошти в реальному світі
Якщо ваша мета — оплатити щось матеріальне — перший внесок за нерухомість, ремонт чи фінансування бізнесу — ви можете:
- Обміняти стейблкоїни на фіат прямо на платформі або через біржу.
- Потім вивести кошти на прив’язаний банківський рахунок.
Оскільки стейблкоїни на кшталт USDC прив’язані до долара, конвертація проста — один USDC розроблено так, щоб дорівнювати приблизно одному долару США. Це цифровий міст між вашими активами в Bitcoin і вашим банківським рахунком.
2. Ви хочете залишити кошти в криптоекосистемі
Якщо ви не плануєте витрачати кошти одразу, ви можете використати свої стейблкоїни на платформі, щоб примножити чи диверсифікувати свій портфель:
- Обміняти їх на інші криптовалюти, у які ви вірите (наприклад, конвертувати USDC в ETH, BTC або SOL).
- Реінвестувати стратегічно: багато користувачів використовують позичені стейблкоїни для відкриття нових позицій або для усереднення вартості під час купівлі інших активів.
Саме це робить позики в стейблкоїнах гнучкими: вони легко переходять між цифровими та традиційними фінансами.
Уже утримуєте стейблкоїни замість BTC? Ви можете здійснити й зворотну операцію — перегляньте наш посібник про те, як працюють кредити в USDC.
Типи кредитів під заставу Bitcoin
Не всі кредити під заставу Bitcoin працюють однаково. Основні моделі у 2026 році:
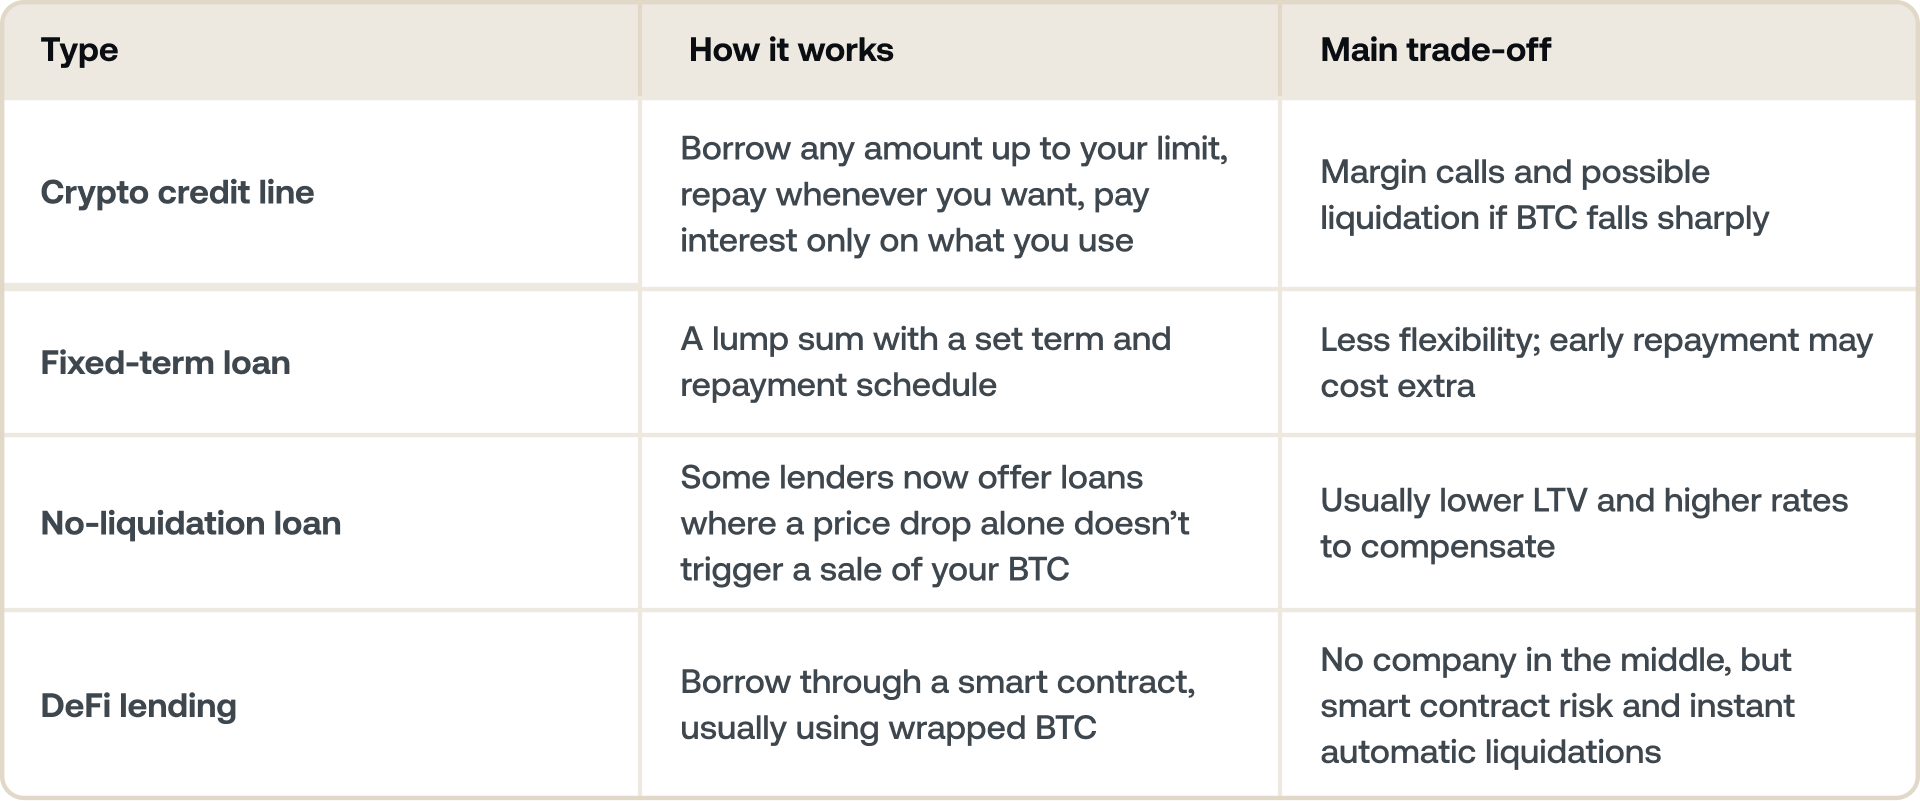
Щоб краще зрозуміти, як працюють платформи кредитування, дізнайтеся, що таке криптокредитування, у нашому гіді. Якщо ви порівнюєте провайдерів, наше порівняння Nexo та Ledn детально розкриває ставки, LTV та умови.
Реальний приклад використання: купівля житла за допомогою Bitcoin.
Уявіть: ви володієте 5 BTC, кожен з яких коштує $100,000.
Замість того щоб продавати їх для внесення депозиту за нерухомість, ви використовуєте їх як забезпечення для кредиту під заставу Bitcoin. Нерухомість стає вашою, а ваш Bitcoin залишається в грі, готовий принести вигоду, якщо ціни зростуть.
Це не теорія. У 2026 році дедалі більше людей роблять саме так. Дехто навіть повністю фінансує купівлю житла, використовуючи Bitcoin як забезпечення, — концепція, яка колись здавалася незвичною, а тепер стає дедалі поширенішою.
Цю думку поділяють багато довгострокових власників.
Скільки насправді можна позичити?
Коли ви позичаєте під заставу Bitcoin, сума кредиту, яку можна розблокувати, залежить від показника, що називається співвідношенням кредиту до вартості, або LTV.
LTV показує розмір вашого кредиту відносно вартості забезпечення у Bitcoin. Він виражається у відсотках.
Наприклад, якщо ви використовуєте BTC вартістю $200,000, щоб позичити $100,000, ваш LTV становить 50%. Це означає, що ваш кредит становить половину вартості ваших активів у Bitcoin.
Для Bitcoin більшість платформ, зокрема Nexo, встановлюють максимальний LTV на рівні близько 50%. Цей запас існує, оскільки ціна Bitcoin може швидко змінюватися. Надаючи в кредит лише до половини вартості вашого активу, платформа допомагає захистити обидві сторони:
- Вам менше загрожує маржин-кол у разі падіння BTC.
- Кредитор може керувати ризиками, не продаючи ваше забезпечення завчасно.
Зниження LTV (наприклад, до 20–30%) дає вам ще більший захист від волатильності та часто дозволяє отримати вигідніші відсоткові ставки.
Що відбувається, якщо ваш LTV зростає?
Якщо ціна Bitcoin падає, ваш LTV автоматично зростає, адже ваше забезпечення коштує менше.
Приклад: ви надаєте як забезпечення 1 BTC вартістю $100,000 і позичаєте $50,000 — LTV становить 50%. Якщо Bitcoin падає до $70,000, ваш LTV зростає до 71,4% ($50,000 / $70,000). Якщо поріг ліквідації становить 75%, ви наближаєтеся до автоматичного продажу вашого забезпечення. Завжди позичайте консервативно та стежте за своїм LTV, коли ринок нестабільний.
Якщо він перетинає певний поріг (зазвичай близько 70–83% залежно від платформи), ви отримаєте маржин-кол — нагадування про те, що потрібно:
- Додати більше забезпечення (більше BTC або інших активів), або
- Погасити частину позики, щоб відновити баланс.
Якщо жодних дій не вжито, частина вашого Bitcoin може бути автоматично продана, щоб повернути ваш LTV у безпечнішу зону.
Як залишатися в безпеці
- Починайте з низького LTV — рівень нижче 30% дає вам великий запас на випадок коливань ціни.
- Тримайте додатковий BTC напоготові, щоб додати його як забезпечення, якщо ціна значно впаде.
- Налаштуйте сповіщення про ціну на Bitcoin, щоб вас це не заскочило зненацька.
- Позичайте лише стільки, скільки зможете комфортно погасити, незалежно від коливань ціни.
Коли це працює, а коли ні.
Позики під Bitcoin працюють найкраще, коли:
- Ви маєте тверду довгострокову впевненість у BTC.
- Ви позичаєте лише стільки, скільки можете комфортно погасити.
- Ви стежите за своїм LTV під час волатильності.
Ситуація може піти не так, якщо:
- Ціна Bitcoin різко падає, і ваше забезпечення автоматично використовується для погашення позики.
- Ви не реагуєте на сповіщення про маржин-кол.
- Ви ставитеся до криптопозики як до «безкоштовних грошей».
Усе ще зважуєте рішення? Прочитайте нашу думку про те, чи варто позичати під заставу Bitcoin.
Чому люди обирають криптопозики?
Люди користуються позиками під заставу Bitcoin з різних причин:
- Купівля нерухомості для розблокування депозитів або рефінансування традиційної іпотеки.
- Розвиток бізнесу , щоб фінансувати проєкти, не продаючи довгострокові активи.
- Податкове планування , щоб отримати доступ до ліквідності без виникнення оподатковуваних подій.
- Диверсифікація , щоб використовувати вартість BTC, зберігаючи інвестиції.
По суті, йдеться про перетворення цифрового капіталу на доступну ліквідність.
Чим це відрізняється від традиційного кредиту?
Позика під заставу Bitcoin — це не те саме, що банківський кредит. Ви позичаєте під заставу цифрових активів, а не кредитної історії чи доходу.
Традиційні кредити:
- Залежить від доходу та кредитного рейтингу
- Обробка триває дні або тижні
- Щомісячний графік погашення
Позика під заставу Bitcoin
- Залежить від вартості вашого BTC
- Схвалення того ж дня
- Без перевірок кредитної історії
- Гнучке погашення у зручному для вас темпі
- Bitcoin як забезпечення
Важливо: якщо ціна BTC впаде надто сильно, кредитор може продати частину вашого Bitcoin для відновлення балансу, але ваша нерухомість чи інші активи залишаться недоторканими.
Поширені запитання
1. Чи можна позичати під заставу Bitcoin?
Так. Ви надаєте Bitcoin як забезпечення кредитній платформі та отримуєте натомість готівку або стейблкоїни. Ваш BTC не продається — він залишається вашим і розблоковується після погашення позики.
2. Ви справді позичаєте Bitcoin чи щось інше?
Ви не позичаєте сам Bitcoin. Ваш BTC слугує забезпеченням, а отримуєте ви готівку або стейблкоїни. Ваш Bitcoin залишається заблокованим на вашому рахунку до погашення позики, після чого стає знову повністю доступним.
3. Скільки можна позичити під Bitcoin?
Це залежить від платформи та обраного вами LTV. Більшість платформ дозволяють позичити до 50% поточної вартості вашого Bitcoin. Позичаючи менше — за нижчого LTV — ви отримуєте більший запас безпеки на випадок падіння ціни Bitcoin і зазвичай нижчу процентну ставку за позикою, забезпеченою криптовалютою.
4. Що таке LTV у позиці під Bitcoin?
LTV розшифровується як Loan-to-Value. Це співвідношення суми вашої позики до вартості вашого забезпечення. Якщо ви позичаєте $4,000 під $10,000 у Bitcoin, ваш LTV становить 40%. Ваш LTV змінюється разом із ціною Bitcoin — якщо ціна падає, LTV зростає, навіть якщо ви не вносили змін у позику.
5. Що станеться, якщо ціна Bitcoin впаде, поки у мене є позика?
Ваш LTV автоматично зростає, коли вартість забезпечення знижується. Якщо LTV перевищує поріг ліквідації платформи, платформа може продати частину вашого Bitcoin, щоб повернути LTV у прийнятні межи. Рішення полягає в тому, щоб позичати обережно — починаючи з низького LTV, ви отримуєте запас, щоб витримати падіння ціни без ризику ліквідації.
6. Чи сплачуєте ви податок, позичаючи під Bitcoin?
У більшості юрисдикцій позика під Bitcoin не є оподатковуваною подією, оскільки ви не продаєте і не позбуваєтесь свого BTC. Сама позика не є доходом. Утім, податковий режим залежить від країни та індивідуальних обставин — зверніться до кваліфікованого податкового фахівця за порадою щодо вашої ситуації.
7. Чи безпечно позичати під Bitcoin?
Може бути безпечно, якщо ви позичаєте обережно і користуєтесь платформою з кастодіальним зберіганням інституційного рівня. Якщо ціна Bitcoin впаде достатньо сильно і швидко, ваше забезпечення може бути продане автоматично без попередження. Підтримка низького LTV та моніторинг своєї позиції в періоди волатильності значно знижують цей ризик.
8. У чому різниця між позикою під Bitcoin і Crypto Credit Line?
Термін «Credit Line» зазвичай означає постійно доступний інструмент, за допомогою якого ви знімаєте кошти за потреби та гнучко їх погашаєте, а не отримуєте одну суму одразу. Більшість криптоплатформ пропонують модель Credit Line, а не позику на фіксований термін.
9. Чи варто брати позики, забезпечені криптовалютою?
Так, якщо ви плануєте утримувати Bitcoin довгостроково, позичаєте значно менше за максимальний LTV і маєте чіткий план погашення. Вони не підійдуть, якщо вам буде складно додати забезпечення під час різкого падіння ціни. Детально про переваги й недоліки ми розповідаємо в нашому блозі.
10. Наскільки швидко можна отримати позику під Bitcoin?
На криптоплатформах це відбувається значно швидше, ніж у банку, адже перевірка кредитної історії не потрібна. На Nexo схвалення відбувається автоматично, а кошти зазвичай надходять того самого робочого дня.
Ці матеріали доступні у всьому світі, однак доступність цієї інформації не означає доступу до описаних послуг, адже такі послуги можуть бути недоступні в окремих юрисдикціях. Ставки можуть змінюватися залежно від регіону, рівня лояльності та інших застосовних факторів. Завжди перевіряйте застосунок Nexo, щоб дізнатися про актуальні для вас ставки. Ці матеріали призначені виключно для загальної інформації та не є фінансовою, юридичною, податковою чи інвестиційною консультацією, пропозицією, закликом, рекомендацією чи схваленням використання будь-яких послуг Nexo. Вони не персоналізовані й жодним чином не враховують конкретні інвестиційні цілі, фінансову ситуацію чи потреби. Цифрові активи пов'язані з високим рівнем ризику, включно з, але не обмежуючись, нестабільною динамікою ринкових цін, регуляторними змінами та технологічним розвитком. Минулі результати цифрових активів не є надійним показником майбутніх результатів. Цифрові активи не є грошима чи законним платіжним засобом, не забезпечені державою чи центральним банком, і більшість із них не має базових активів, джерела доходу чи іншого джерела вартості. Перед ухваленням будь-якого рішення варто покладатися на незалежне судження з урахуванням особистих обставин і звернутися за консультацією до кваліфікованого фахівця.