Bitcoin 抵押貸款的運作方式:貸款成數比、成本與風險

更新日期:2026年10月26日
快速解答
Bitcoin 抵押貸款讓您以 BTC 作為抵押品借入現金或穩定幣,而無需出售它。您的 Bitcoin 會保留在您的帳戶中,在借貸期間鎖定,還款後即可取回。需要留意的關鍵數字是貸款成數比(LTV):它決定了您可借入的金額、需支付的利息,以及抵押品面臨風險前的緩衝空間。
這正是富裕投資者數十年來一貫做法的現代版本:以他們認為會持續增值的資產,如股票或房地產,作為抵押進行借貸。
為什麼有些投資者選擇借貸而非出售?
出售 Bitcoin 可能感覺像是在出售您的未來。一旦賣出,您便鎖定了獲利,也可能產生稅務負擔,同時錯失日後進一步增值的機會。
相反,以其作為抵押進行借貸,則意味著您可以:
- 取得現金,而不會觸發出售或應稅事件。
- 讓您的 BTC 持續朝向潛在的長期增長發揮作用。
- 管理流動性,因應市場波動。
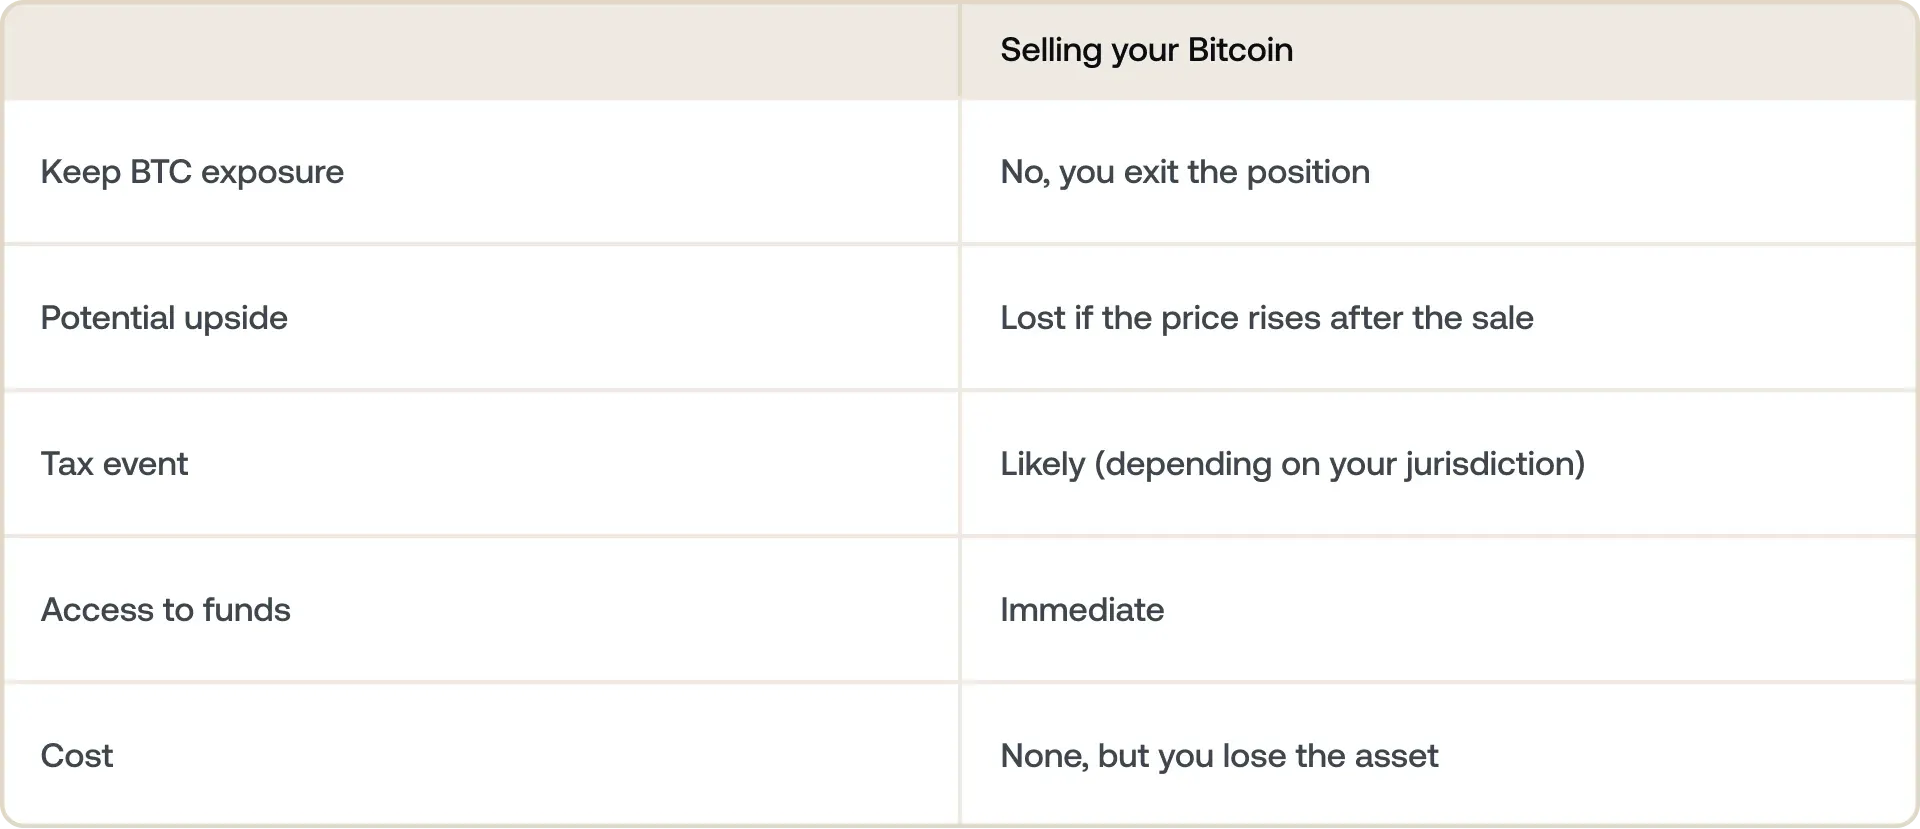
這之間的取捨很簡單:借貸需要支付成本(利息),但出售則讓您失去 Bitcoin 未來增值的機會。哪一項更重要,取決於您對 BTC 未來走勢的看法,以及您對資金的迫切需求程度。
這正是 2026 年越來越多投資者所依循的邏輯——他們不將 Bitcoin 視為用來消費的東西,而是視為可運用槓桿的工具。
部分長期持有人更進一步採取買入、借貸、終身持有策略:終身持有資產,並以其進行借貸,而非出售。
Bitcoin 抵押貸款實際上是如何運作的?
您抵押 Bitcoin 作為抵押品。 您的 BTC 會被鎖定(而非出售),用於支持該貸款。
您將獲得資金。 根據平台的不同,資金可能以法幣或穩定幣形式發放,通常在幾分鐘內完成。
您仍可保有上漲空間。在鎖定期間,若 Bitcoin 價格上漲,您仍可獲享收益。
您可靈活還款。 還清貸款和利息後,您的 BTC 即可再次取用。
像 Nexo 這樣的平台——根據 Galaxy Research 2026 年第一季報告,以總放貸量計算排名第 3 大 CeFi 貸款機構——在以下關鍵參數上的定位如下:
- 貸款價值比(LTV):您借貸的金額與您的 BTC 價值之比。 LTV 越低,風險越低。
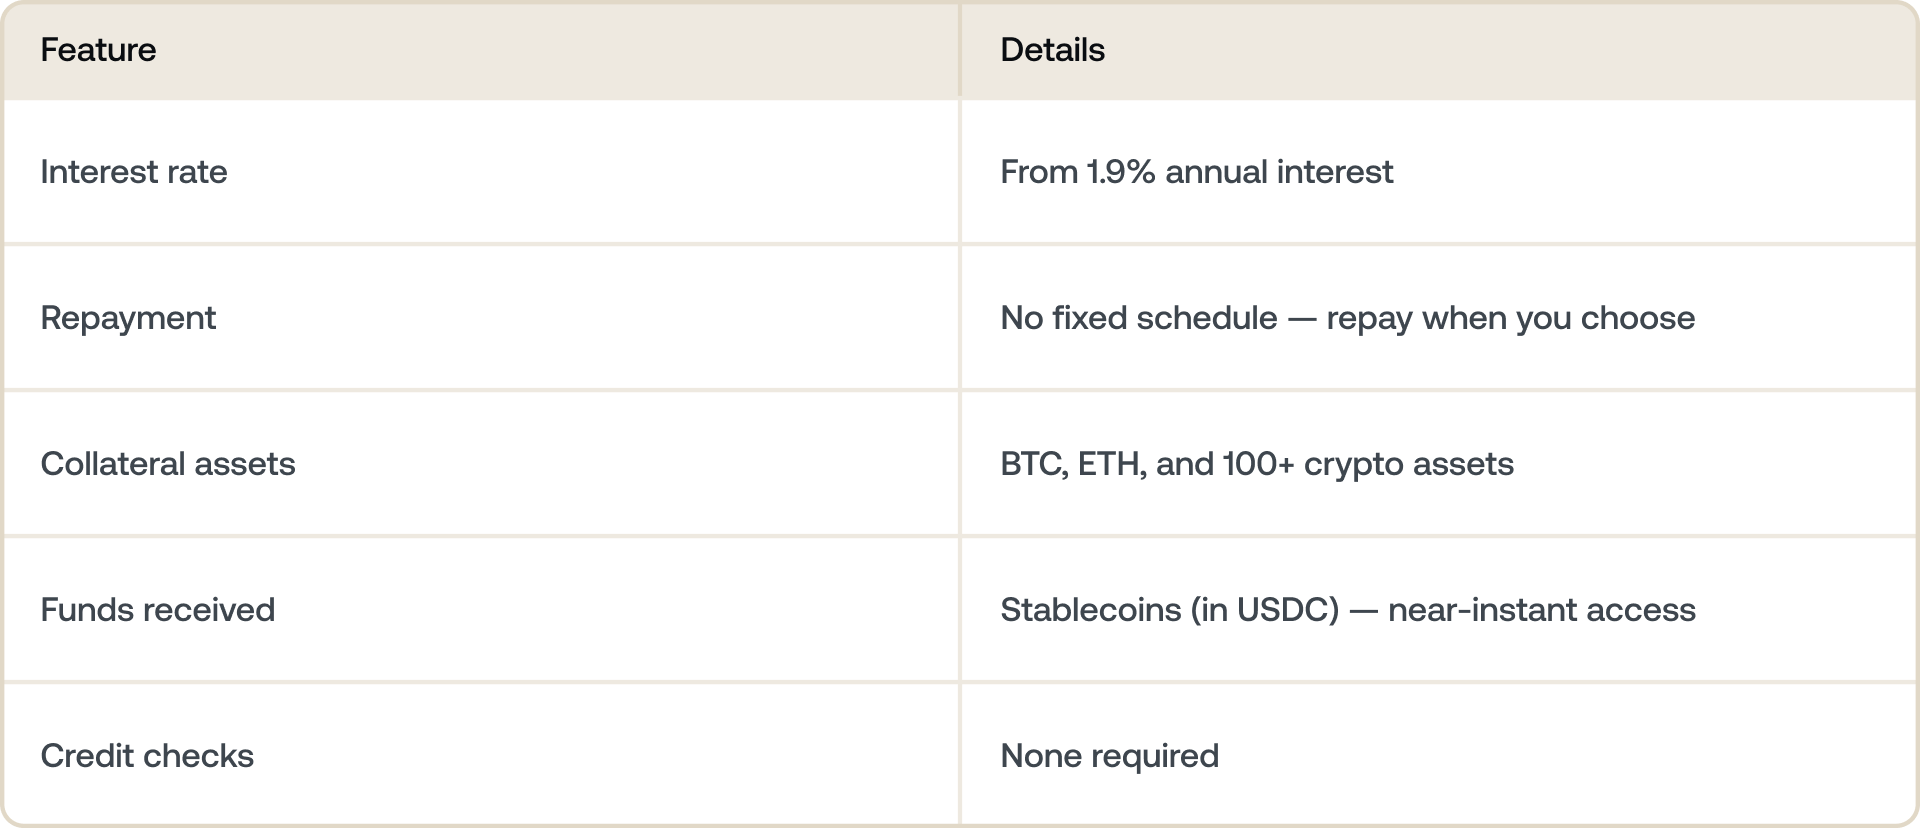
- 利率低至 1.9%,視您的 會員等級 和 LTV 而定。
- 無固定還款時程,意味著您可按自己的步調,以加密貨幣或穩定幣還款。
- 多資產抵押彈性,讓您能將 Bitcoin 與 Ethereum 或穩定幣等其他支援的資產結合,作為貸款抵押品。
包括 Nexo 在內的許多平台都提供選擇:您可以選擇以法幣或穩定幣——與 USD、EUR 或 GBP 等主要法幣以 1:1 掛鉤的數位資產——提領您的 Bitcoin 抵押貸款。
若您選擇法幣,整個流程既順暢又快速。您可以直接將資金提領至銀行帳戶,自動即時轉換全程在平台上完成。
若您選擇穩定幣,則有兩條明確的路徑,視您的需求而定:
1. 您想在現實世界中使用這筆資金
如果您的目標是支付實際支出——例如房產訂金、裝修費用或商務資金——您可以:
- 直接在平台上或透過交易所將穩定幣兌換為法幣。
- 然後提領至您已連結的銀行帳戶。
由於 USDC 等穩定幣與美元掛鉤,兌換過程非常直接——一 USDC 的設計價值約等於一美元。這就像是您的 Bitcoin 持有資產與銀行帳戶之間的數位橋樑。
2. 您想將資金留在加密貨幣生態系統中
如果您不打算馬上花用這筆資金,可以在平台內運用您的穩定幣來壯大或分散您的投資組合:
- 兌換為您看好的其他加密貨幣(例如將 USDC 轉換為 ETH、BTC 或 SOL)。
- 策略性再投資,許多使用者會運用借來的穩定幣建立新倉位,或以定期定額方式投入其他資產。
這正是以穩定幣借貸的靈活之處:它們能在數位金融與傳統金融之間自由流轉。
已經持有穩定幣而非 BTC?您也可以反向操作——參閱我們的USDC 貸款運作方式指南。
Bitcoin 抵押貸款的類型
並非每種 Bitcoin 貸款的運作方式都相同。 2026 年主要的模式:
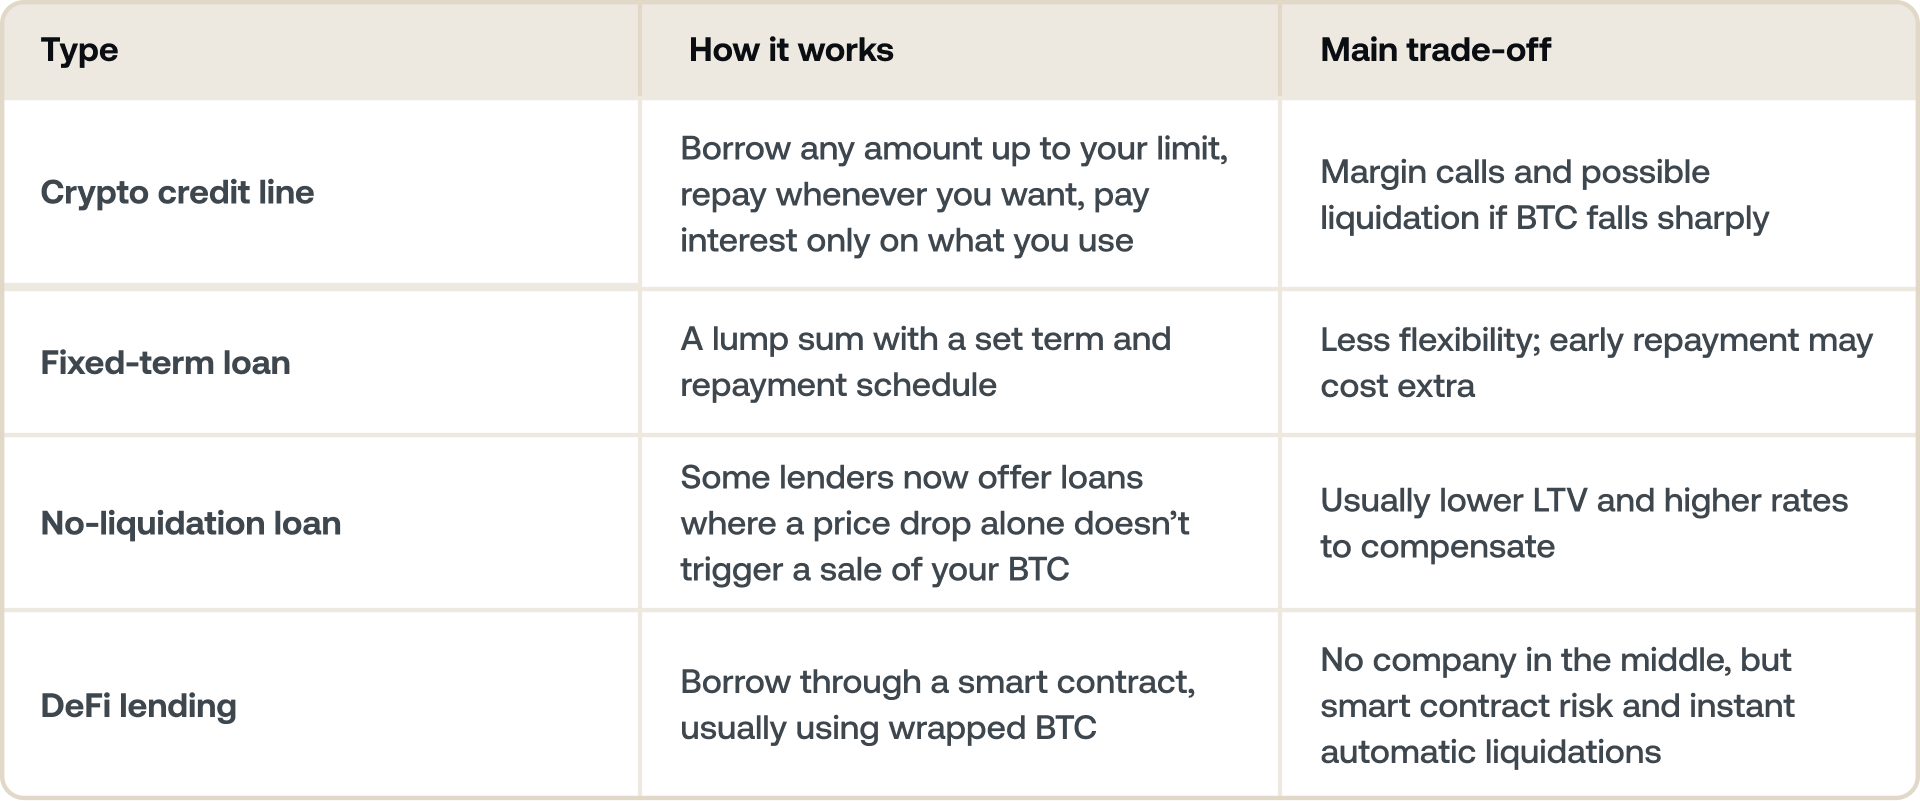
如需更全面了解借貸平台的運作方式,請參閱我們指南中對加密貨幣借貸的介紹。如果您正在比較各家服務供應商,我們的Nexo 與 Ledn 比較將利率、LTV 和條款逐一並列分析。
真實應用場景:用 Bitcoin 買房。
試想一下:您擁有5 枚 BTC,每枚價值 $100,000。
您無需出售它們來籌措購房首付,而是將其作為Bitcoin 抵押貸款的抵押品。房產歸您所有,而您的 Bitcoin 仍在持續運作,一旦價格上漲即可獲享收益。
這並非紙上談兵。 2026 年,越來越多人正是這樣做。有些人甚至用 Bitcoin 抵押品全額購房——這個曾被視為天方夜譚的概念,如今正變得越來越普遍。
這也是許多長期持有人的共同心聲。
您實際能借貸多少?
以 Bitcoin 作抵押借貸時,您能解鎖的貸款金額取決於稱為貸款價值比或LTV 的指標。
LTV 衡量的是您的貸款金額相對於 Bitcoin 抵押品價值的比例。它以百分比表示。
舉例來說,如果您用價值 $200,000 的 BTC借貸$100,000,您的 LTV 即為50%。這表示您的貸款金額相當於您 Bitcoin 持有資產價值的一半。
對於 Bitcoin,包括 Nexo 在內的大多數平台,都將最高 LTV 設定在約 50%。之所以設有這個緩衝空間,是因為 Bitcoin 的價格波動可能十分迅速。透過僅向您出借最高達資產價值一半的額度,平台能為雙方提供保障:
- 若 BTC 價格下跌,您面臨追繳保證金通知的機率較低。
- 貸方可以在不過早出售您的抵押品的情況下管理風險。
降低您的 LTV(例如降至 20–30%)能為您提供更強的波動防護,通常還能讓您享有更優惠的利率。
如果您的 LTV 上升會怎樣?
如果 Bitcoin 價格下跌,由於抵押品價值降低,您的 LTV 會自動上升。
範例:您抵押價值 $100,000 的 1 枚 BTC,借貸 $50,000 — LTV 為 50%。如果 Bitcoin 跌至 $70,000,您的 LTV 將躍升至 71.4%($50,000 / $70,000)。如果清算閾值為 75%,您現在已接近抵押品被自動出售的臨界點。請務必謹慎借貸,並在市場波動時密切監控您的 LTV。
如果超過特定閾值(視平台而定,通常約為 70–83%),您將收到追繳保證金通知,提醒您:
- 增加更多抵押品(更多 BTC 或其他資產),或
- 償還部分貸款以恢復平衡。
如果您未採取行動,部分 Bitcoin 可能會被自動出售,以將您的 LTV 拉回較安全的區間。
如何確保安全
- 從較低的 LTV 開始——低於 30% 能為您提供應對價格波動的充足緩衝。
- 預留額外的 BTC,以便在價格大幅下跌時增加抵押品。
- 為您的 Bitcoin 設定價格提醒,以免措手不及。
- 只借貸您能夠輕鬆償還的金額,不受價格波動影響。
何時有效、何時無效。
Bitcoin 貸款在以下情況下效果最佳:
- 您對 BTC 抱持堅定的長期信念。
- 您只借貸自己能夠輕鬆償還的金額。
- 您在市場波動期間密切監控您的 LTV。
以下情況可能出錯:
- Bitcoin 價格大幅下跌,您的抵押品被自動用於償還貸款。
- 您未對追繳保證金通知採取行動。
- 您把加密貨幣貸款當作「免費的錢」。
還在猶豫不決嗎?歡迎閱讀我們對以 Bitcoin 借貸是否是個好主意的看法。
為什麼人們選擇加密貨幣貸款?
人們使用 Bitcoin 抵押貸款的原因各有不同:
- 購買房地產以解鎖存款或為傳統房貸再融資。
- 拓展業務無須出售長期持有資產即可為事業提供資金。
- 稅務規劃無須觸發應稅事件即可取得流動資金。
- 分散投資在持續持有 BTC 的同時善用其價值。
簡而言之,就是將數位財富轉化為可用的流動資金。
它與傳統貸款有何不同?
Bitcoin 抵押貸款與銀行貸款不同。您是以數位資產借貸,而非憑藉信用紀錄或收入。
傳統貸款:
- 依收入和信用評分而定
- 處理需時數天或數週
- 每月還款時程
Bitcoin 抵押貸款
- 依您的 BTC 價值而定
- 當日即核准
- 免信用審查
- 依您的步調彈性還款
- 以 Bitcoin 作為抵押品
重要提示:若 BTC 價格跌幅過大,貸款方可能會出售部分 Bitcoin 以恢復平衡,但您的房產或其他資產將不受影響。
常見問題
1. 可以用 Bitcoin 借貸嗎?
可以。您將 Bitcoin 作為抵押品抵押給借貸平台,即可獲得現金或穩定幣。您的 BTC 不會被出售——它仍屬於您,並在您還清貸款後解鎖。
2. 您實際借貸的是 Bitcoin,還是其他資產?
您借貸的並非 Bitcoin 本身。您的 BTC 作為抵押品,而您獲得的是現金或穩定幣。您的 Bitcoin 會鎖定於您的帳戶中,直到還款完成後才會完全解鎖。
3. 以 Bitcoin 借貸最多可借多少金額?
這取決於平台及您選擇的 LTV。大多數平台允許您借貸最高達 Bitcoin 目前價值的 50%。以較低的 LTV 借貸較少金額,可在 Bitcoin 價格下跌時為您提供更大的安全緩衝,通常也能為您的加密資產抵押貸款帶來較低的利率。
4. Bitcoin 貸款中的 LTV 是什麼?
LTV 代表貸款價值比 (Loan-to-Value)。這是您的貸款金額與抵押品價值之間的比率。若您以 $10,000 的 Bitcoin 借貸 $4,000,您的 LTV 即為 40%。您的 LTV 會隨著 Bitcoin 的價格變動——若價格下跌,即使您未變更貸款,LTV 仍會上升。
5. 若在貸款期間 Bitcoin 價格下跌,會發生什麼情況?
當您的抵押品價值下跌時,LTV 會自動上升。若超過平台的強制平倉門檻,平台可能會出售您的部分 Bitcoin,以將 LTV 拉回可接受範圍內。解決方法是採取保守的借貸策略——從較低的 LTV 開始,能為您提供緩衝空間,以應對價格下跌而不觸發強制平倉。
6. 以 Bitcoin 借貸需要繳稅嗎?
在大多數司法轄區,以 Bitcoin 借貸並不構成應稅事件,因為您並未出售或處分您的 BTC。貸款本身並不算作收入。不過,稅務處理方式因國家及個人情況而異——請諮詢合格的稅務專業人士,以獲取針對您情況的建議。
7. 以 Bitcoin 借貸安全嗎?
只要您採取保守的借貸策略,並使用具備機構級託管服務的平台,借貸就可以是安全的。若 Bitcoin 的價格下跌幅度夠大、速度夠快,您的抵押品可能會在毫無預警的情況下自動被出售。維持較低的 LTV,並在市場波動期間密切監控您的倉位,能顯著降低這項風險。
8. Bitcoin 貸款與 Crypto Credit Line 有什麼區別?
「Credit Line」一詞通常指一種持續性額度,您可依需要動用資金並靈活還款,而非一次性領取整筆款項。大多數加密原生平台提供的是 Credit Line 模式,而非固定期限貸款。
9. 加密資產抵押貸款是個好選擇嗎?
如果您計劃長期持有 Bitcoin,借貸金額遠低於最高 LTV,並訂有明確的還款計劃,那麼這會是不錯的選擇。但如果您難以在價格急跌時追加抵押品,這類貸款就不太適合您。我們在部落格中詳細介紹了其優缺點。
10. 取得 Bitcoin 抵押貸款需要多久?
在加密貨幣平台上,由於無需信用審查,速度遠快於銀行貸款。在 Nexo,審核自動完成,資金通常於同一個工作日內入帳。
這些資料在全球範圍內均可取得,但資料的可取得性並不代表可使用其中所述的服務,該等服務在某些司法轄區可能無法提供。利率可能隨時調整,並因地區、會員等級及其他適用因素而有所不同。請務必參閱 Nexo App 以了解您適用的利率。這些資料僅供一般資訊參考之用,並非財務、法律、稅務或投資建議,亦非使用任何 Nexo 服務的要約、招攬、推薦或認可,也未經個人化處理,無法反映您的特定投資目標、財務狀況或需求。數位資產具有高度風險,包括但不限於波動的市價走勢、監管變化及技術進步。數位資產的過往表現並非未來結果的可靠指標。數位資產並非貨幣或法定貨幣,不受政府或中央銀行擔保,且大多數並無任何基礎資產、收入來源或其他價值來源。應根據個人情況進行獨立判斷,建議在做出任何決定前諮詢合格的專業人士。