Bitcoin-мен қамтамасыз етілген несиелер қалай жұмыс істейді: LTV, шығындар және тәуекелдер

Жаңартылды: 2026 жылғы 26 қазан
Қысқаша жауап
Bitcoin-мен қамтамасыз етілген несие сізге BTC активіңізді сатпай-ақ, оны кепілге қойып, қолма-қол ақша немесе стейблкоин қарызға алуға мүмкіндік береді. Bitcoin-ыңыз шотыңызда қалады, қарыз алу кезінде бұғатталады, ал қарызды өтеген соң оны қайтарып аласыз. Назар аударуға тұрарлық негізгі көрсеткіш — Қарыз/кепіл құны коэффициенті (LTV): ол сіз қанша қарыз ала алатыныңызды, қандай пайыздық мөлшерлеме төлейтініңізді және кепіліңіз тәуекелге ұшырағанға дейін қаншалықты қауіпсіздік қорыңыз бар екенін анықтайды.
Бұл бай инвесторлар онжылдықтар бойы жасап келе жатқан тәсілдің заманауи нұсқасы: олар құны өсе береді деп сенетін акциялар немесе жылжымайтын мүлік сияқты активтерді кепілге қойып қарыз алады.
Неліктен кейбір инвесторлар сатудың орнына қарыз алуды таңдайды?
Bitcoin-ды сату болашағыңызды сатқандай сезілуі мүмкін. Ол сатылғаннан кейін сіз кірісті, мүмкін, салық төлеуді де бекітіп аласыз, ал одан әрі құнның өсуінен айырыласыз.
Ал оны кепілге қойып қарыз алу, керісінше, мынаған мүмкіндік береді:
- Қолма-қол ақшаға қол жеткізіңіз — сату немесе салық салынатын оқиға орын алмайды.
- BTC-ыңызды сақтап қалыңыз, ол ұзақ мерзімді өсу әлеуетіне жұмыс істей береді.
- Өтімділікті басқарыңыз құбылмалы нарықтарда.
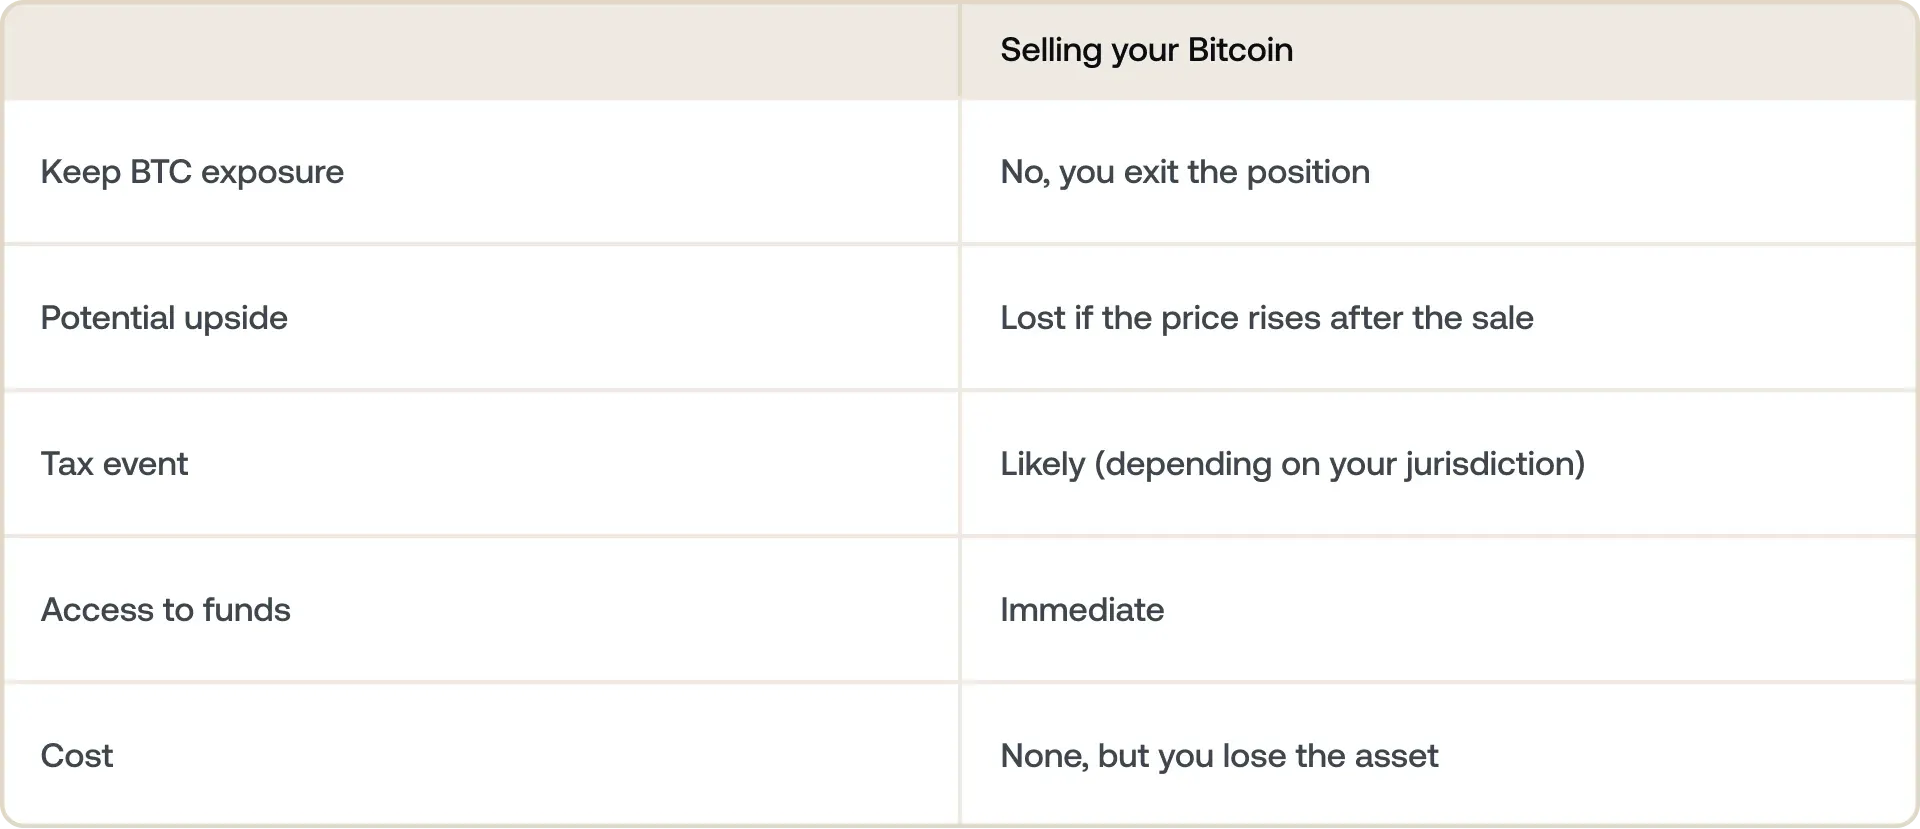
Бұл таңдаудың мәні қарапайым: қарыз алу шығын әкеледі (пайыз), ал сату сізді Bitcoin-ның болашақтағы өсімінен айырады. Қайсысы маңыздырақ екені сіздің BTC-тың қай бағытта дамитыны туралы көзқарасыңызға және қаражатқа қаншалықты шұғыл мұқтаж екеніңізге байланысты.
2026 жылы инвесторлардың өсіп келе жатқан тобын осы логика жетелейді — олар Bitcoin-ды жұмсайтын нәрсе емес, қаржылық тетік ретінде пайдаланылатын нәрсе деп қарайды.
Кейбір ұзақ мерзімді ұстаушылар мұны одан әрі дамытып, сатып ал, қарызға ал, өмір бойы ұста стратегиясын қолданады: олар активтерді өмір бойы ұстап, оларды сатудың орнына кепілге қойып қарызға алады.
Bitcoin-мен қамтамасыз етілген несие іс жүзінде қалай жұмыс істейді?
Сіз Bitcoin-ды кепілге қоясыз. BTC-ыңыз бұғатталады (сатылмайды) және несиені қамтамасыз ету үшін пайдаланылады.
Сіз қаражат аласыз. Платформаға байланысты бұл фиат немесе стейблкоин түрінде, көбіне бірнеше минут ішінде болады.
Өсуден пайда көресіз. Кепілге қойылған кезде де Bitcoin бағасы өссе, сіз одан пайда таба бересіз.
Сіз икемді түрде өтейсіз. Несие мен пайызды өтегеннен кейін, сіздің BTC-ңіз қайтадан қолжетімді болады.
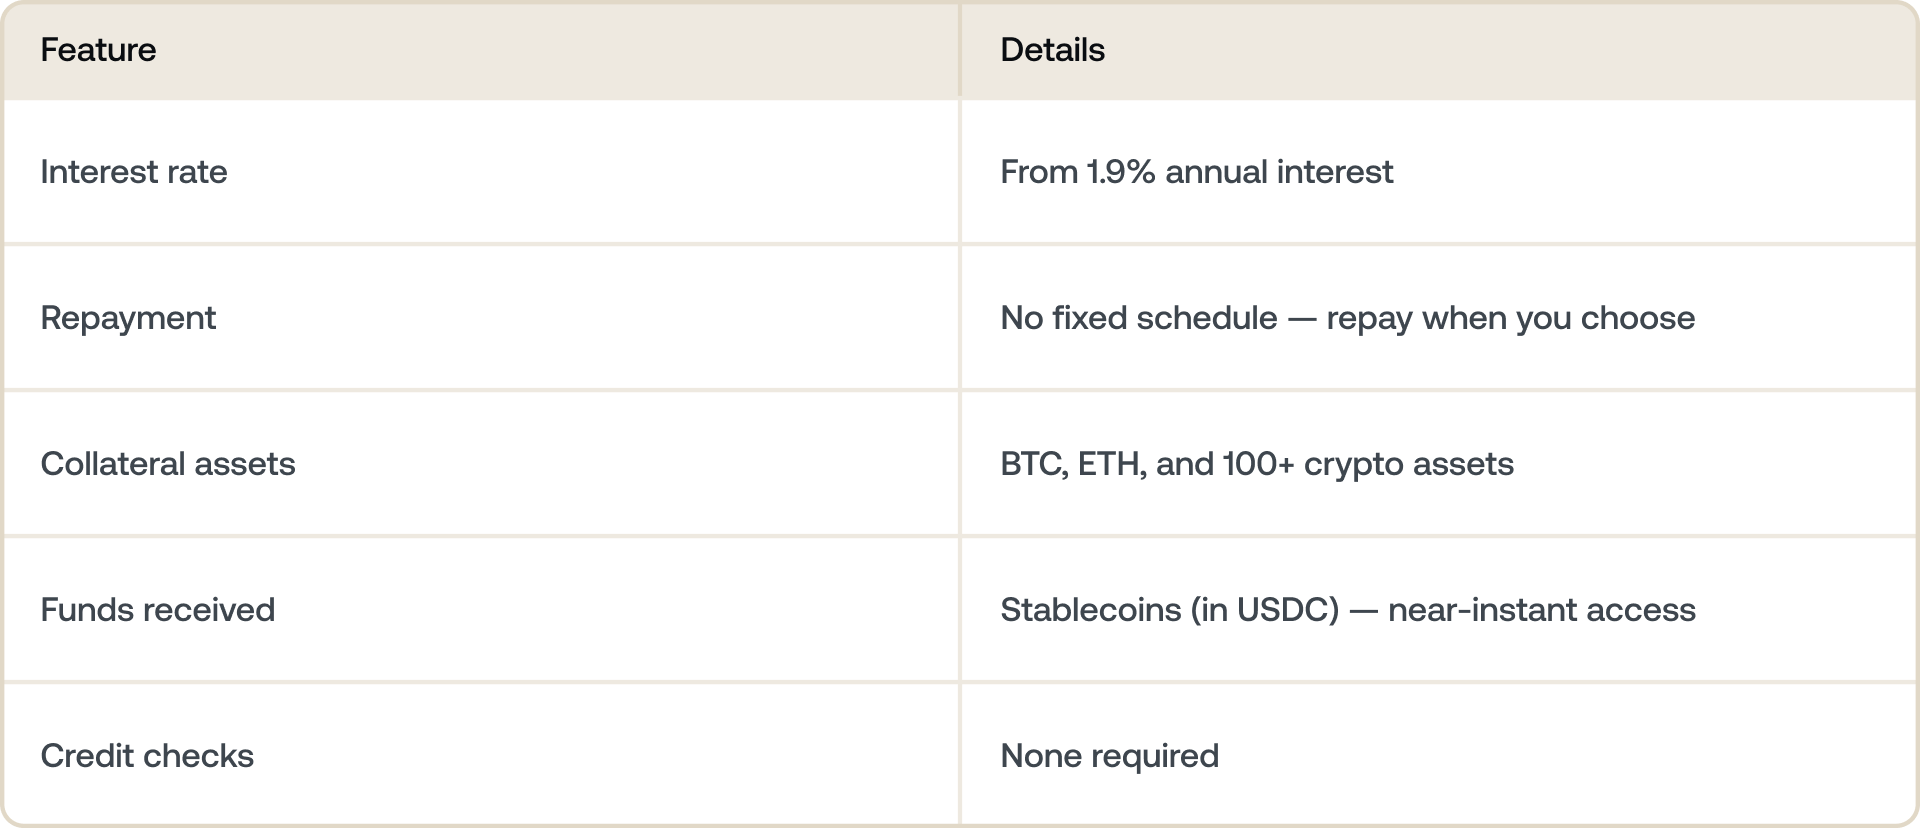
Nexo сияқты платформалар, Galaxy Research's Q1 2026 есебінде жалпы несие көлемі бойынша №3 CeFi несие берушілері болып рейтингтелген, мұны негізгі параметрлер бойынша позициялайды:
- Несие-кепіл қатынасы (LTV): Сіз алатын қарыз сомасының BTC құнына қатынасы. LTV неғұрлым төмен болса, тәуекел соғұрлым аз болады.
- 1.9% дейін төмен пайыздық мөлшерлемелер сіздің Loyalty Tier деңгейіңіз бен LTV көрсеткішіңізге байланысты.
- Қатаң өтеу кестесі жоқ, яғни сіз несиені крипто немесе стейблкоинмен өзіңізге ыңғайлы қарқынмен өтей аласыз.
- Көп активті кепіл икемділігі несиеңізді қамтамасыз ету үшін Bitcoin-ды Ethereum немесе стейблкоин сияқты басқа қолдау көрсетілетін активтермен біріктіруге мүмкіндік береді.
Nexo қоса алғанда, көптеген платформалар сізге таңдау мүмкіндігін береді: Bitcoin кепілімен алынған несиені фиатпен немесе USD, EUR немесе GBP сияқты негізгі фиат валюталарына 1:1 қатынаста байланған цифрлық активтер болып табылатын стейблкоинмен шығара аласыз.
Фиатты таңдасаңыз, процесс оңай әрі жылдам болады. Қаражатты банк шотыңызға тікелей шығара аласыз, автоматты, нақты уақыттағы конвертация тікелей платформада жүзеге асырылады.
Стейблкоиндерді таңдасаңыз, қажеттілігіңізге байланысты екі нақты жол бар:
1. Қаражатты нақты өмірде пайдаланғыңыз келеді
Мақсатыңыз нақты бір нәрсеге — жылжымайтын мүлікке аванс төлеу, жөндеу жұмыстары немесе бизнесті қаржыландыру үшін төлем жасау болса, сіз:
- Стейблкоиндерді тікелей платформада немесе биржа арқылы фиатқа айырбастаңыз.
- Содан кейін байланыстырылған банк шотыңызға шығарыңыз.
USDC сияқты стейблкоиндер долларға байланғандықтан, конвертация қарапайым — бір USDC шамамен бір АҚШ долларына тең болатындай жасалған. Бұл сіздің Bitcoin ұсталымдарыңыз бен банк шотыңыздың арасындағы цифрлық көпір.
2. Қаражатты крипто экожүйесінде сақтағыңыз келеді
Жоспарыңыз бірден жұмсау болмаса, портфеліңізді өсіру немесе әртараптандыру үшін стейблкоиндерді платформа шегінде пайдалана аласыз:
- Сіз сенетін басқа криптовалюталарға айырбастаңыз (мысалы, USDC-ты ETH, BTC немесе SOL-ға конвертациялау).
- Стратегиялық түрде қайта инвестициялаңыз, себебі көптеген пайдаланушылар қарызға алған стейблкоиндерін жаңа позициялар ашу немесе басқа активтерге доллар құнын орташалау әдісімен инвестиция салу үшін пайдаланады.
Стейблкоинмен қарыз алудың икемділігі дәл осында: олар цифрлық және дәстүрлі қаржы арасында еркін қозғалады.
BTC орнына стейблкоиндерді ұстап отырсыз ба? Мұны керісінше де жасай аласыз — USDC несиелері қалай жұмыс істейтіні туралы нұсқаулығымызды қараңыз.
Bitcoin кепілімен берілетін несиелердің түрлері
Bitcoin несиелерінің бәрі бірдей жұмыс істемейді. 2026 жылғы негізгі модельдер:
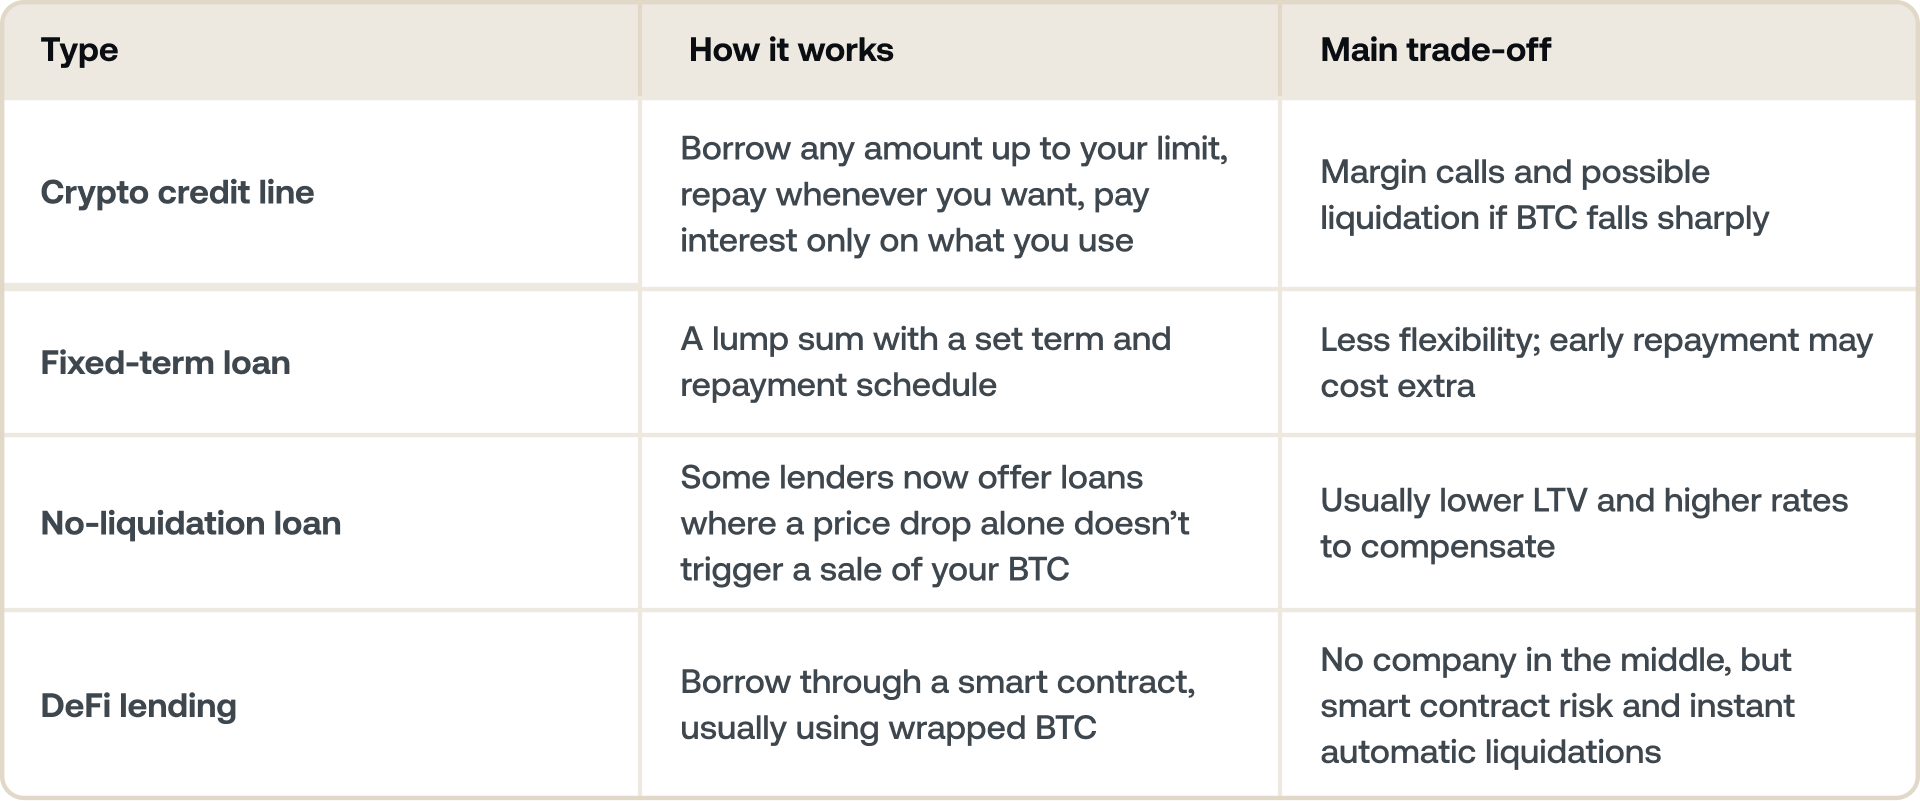
Несиелендіру платформалары қалай жұмыс істейтіні туралы кеңірек білу үшін нұсқаулығымыздан криптонесиелеу деген не екенін қараңыз. Провайдерлерді салыстырып жатсаңыз, Nexo мен Ledn салыстыруымызда бағамдар, LTV және шарттар қатар көрсетілген.
Нақты өмірдегі қолданылу жағдайы: Bitcoin арқылы үй сатып алу.
Мынаны елестетіп көріңіз: сізде әрқайсысы $100,000 тұратын 5 BTC бар.
Үй төлемін жабу үшін оларды сатудың орнына, сіз оларды Bitcoin кепілімен берілетін несиеге кепілге қоясыз. Үй сізге тиесілі болады, ал Bitcoin активіңіз баға өссе пайда табу мүмкіндігін сақтай отырып, айналымда қала береді.
Бұл — теориялық мысал емес. 2026 жылы барған сайын көп адам дәл осылай жасап жатыр. Кейбіреулер тіпті үйді толықтай сатып алуды Bitcoin кепілі арқылы қаржыландырады — бұрын таңғаларлық болып көрінген бұл тұжырымдама енді барған сайын кең таралып келеді.
Бұл ұзақ мерзімді ұстаушылардың көпшілігіне тән көзқарас.
Іс жүзінде қанша қарыз алуға болады?
Bitcoin кепілімен қарыз алғанда, ашуға болатын несие сомасы Loan-to-Value коэффициентіне, яғни LTV-ге байланысты болады.
LTV несиеңіздің көлемін Bitcoin кепіліңіздің құнымен салыстырып көрсетеді. Ол пайыз түрінде көрсетіледі.
Мысалы, $200,000 тұратын BTC пайдаланып $100,000 қарыз алсаңыз, сіздің LTV көрсеткішіңіз 50% болады. Бұл сіздің несиеңіз Bitcoin ұсталымдарыңыздың құнының жартысына тең дегенді білдіреді.
Bitcoin үшін Nexo қоса, көптеген платформалар ең жоғары LTV шегін шамамен 50% деп белгілейді. Бұл сақтық буфері Bitcoin бағасы жылдам өзгеруі мүмкін болғандықтан қажет. Активіңіздің құнының тек жартысына дейін несие бере отырып, платформа екі тарапты да қорғауға көмектеседі:
- BTC бағасы төмендесе, маржалық ескертуге тап болу ықтималдығы азаяды.
- Несие беруші кепіліңізді мерзімінен бұрын сатпай-ақ тәуекелді басқара алады.
LTV көрсеткішін төмендету (мысалы, 20–30%-ға дейін) сізге құбылмалылықтан қосымша қорғаныс береді және көбінесе тиімдірек пайыздық бағамға ие болуыңызға мүмкіндік туғызады.
LTV көрсеткіші өссе, не болады?
Bitcoin бағасы төмендесе, кепіліңіздің құны азаятындықтан, LTV көрсеткіші автоматты түрде өседі.
Мысалы: сіз құны $100,000 тұратын 1 BTC кепілге қойып, $50,000 қарызға аласыз — бұл 50% LTV дегенді білдіреді. Bitcoin бағасы $70,000-ға дейін түссе, LTV көрсеткіші 71,4%-ға ($50,000 / $70,000) дейін көтеріледі. Егер ликвидация шегі 75% болса, кепіліңіздің автоматты түрде сатылуына өте жақын боласыз. Әрдайым сақтықпен қарыз алыңыз және нарық тұрақсыз болған кезде LTV көрсеткішіңізді бақылап отырыңыз.
Ол белгілі бір шектен (платформаға байланысты көбінесе 70–83% аралығында) асып кетсе, сізге мынаны еске салатын маржалық ескерту келеді:
- Қосымша кепіл қосыңыз (көбірек BTC немесе басқа активтер), немесе
- Балансты қалпына келтіру үшін қарыздың бір бөлігін өтеңіз.
Әрекет жасалмаса, LTV көрсеткішін қауіпсіз деңгейге қайтару үшін Bitcoin-іңіздің бір бөлігі автоматты түрде сатылуы мүмкін.
Қауіпсіз болу жолдары
- Төмен LTV көрсеткішінен бастаңыз — 30%-дан төмен деңгей баға ауытқуларына қарсы үлкен қор береді.
- Баға айтарлықтай төмендеген жағдайда кепілге қосу үшін қосымша BTC дайын ұстаңыз.
- Bitcoin үшін баға хабарландыруларын орнатыңыз, сонда күтпеген жағдайда қалмайсыз.
- Баға қозғалысына қарамастан, тек еркін өтей алатын соманы ғана қарызға алыңыз.
Ол қашан тиімді, қашан тиімсіз болады.
Bitcoin несиелері мынадай жағдайда тиімді болады:
- Сізде BTC-ге деген берік ұзақмерзімді сенім бар.
- Сіз тек еркін өтей алатын соманы ғана қарызға аласыз.
- Сіз нарық тұрақсыз болған кезде LTV көрсеткішіңізді бақылайсыз.
Мынадай жағдайларда проблема туындауы мүмкін:
- Bitcoin бағасы күрт төмендеп, кепіліңіз қарызды өтеу үшін автоматты түрде пайдаланылады.
- Сіз маржалық ескерту хабарландыруларына әрекет жасамайсыз.
- Сіз криптонесиені «тегін ақша» ретінде қарастырасыз.
Әлі шешім қабылдай алмай жүрсіз бе? Bitcoin-ді кепілге қойып қарыз алудың тиімді идея екені туралы пікірімізбен танысыңыз.
Адамдар неге крипто қарыздарға жүгінеді?
Адамдар Bitcoin кепілімен берілетін қарыздарды әртүрлі себептермен пайдаланады:
- Жылжымайтын мүлік сатып алу — депозиттерді ашу немесе дәстүрлі ипотекаларды қайта қаржыландыру үшін.
- Бизнесті дамыту — ұзақ мерзімді ұсталымдарды сатпай жобаларды қаржыландыру үшін.
- Салықты басқару — салық салынатын оқиғаларды туындатпай өтімділікке қол жеткізу үшін.
- Әртараптандыру — инвестицияны сақтай отырып, BTC құнын пайдалану үшін.
Негізінде, бұл — цифрлық қаржыны пайдалануға болатын өтімділікке айналдыру.
Оның дәстүрлі қарыздан айырмашылығы неде?
Bitcoin кепілімен берілетін қарыз банктік қарызбен бірдей емес. Сіз несие тарихыңызға немесе табысыңызға емес, цифрлық активтеріңізді кепілге қойып қарыз аласыз.
Дәстүрлі қарыздар:
- Табысқа және несие рейтингіне негізделеді
- Өңделуіне күндер немесе апталар кетеді
- Ай сайынғы өтеу кестесі
Bitcoin кепілімен берілетін қарыз
- BTC құнына негізделеді
- Сол күні мақұлдау
- Несие тарихын тексеру жоқ
- Өзіңізге ыңғайлы қарқынмен икемді өтеу
- Кепіл ретінде Bitcoin
Маңызды: BTC бағасы тым төмендесе, несие беруші балансты қалпына келтіру үшін Bitcoin-іңіздің бір бөлігін сата алады, бірақ сіздің жылжымайтын мүлкіңіз немесе басқа активтеріңіз қол сұғылмаған күйінде қалады.
Жиі қойылатын сұрақтар
1. Bitcoin-ді кепілге қойып қарыз алуға бола ма?
Иә. Сіз Bitcoin-іңізді несие беру платформасына кепілге қойып, оның орнына қолма-қол ақша немесе стейблкоин аласыз. Сіздің BTC-іңіз сатылмайды — ол сізге тиесілі болып қалады және қарызды өтегеннен кейін ашылады.
2. Сіз шынымен Bitcoin қарызға аласыз ба, әлде басқа нәрсе ме?
Сіз Bitcoin-нің өзін қарызға алмайсыз. Сіздің BTC-іңіз кепіл ретінде қызмет етеді, ал сіз қолма-қол ақша немесе стейблкоин аласыз. Сіздің Bitcoin-іңіз несие өтелгенге дейін шотыңызда бұғатталған күйде қалады, содан кейін қайтадан толық қолжетімді болады.
3. Bitcoin-ді кепілге қойып қанша қарыз алуға болады?
Бұл платформаға және сіз таңдаған LTV-ге байланысты. Көптеген платформалар Bitcoin-іңіздің ағымдағы құнының 50%-ына дейін қарызға алуға мүмкіндік береді. Аз қарыз алу — төменірек LTV-мен — Bitcoin бағасы түскен жағдайда үлкенірек қауіпсіздік қорын береді және әдетте крипто активтермен қамтамасыз етілген несие бойынша төменірек пайыздық мөлшерлеме ұсынады.
4. Bitcoin несиесіндегі LTV дегеніміз не?
LTV — Loan-to-Value дегенді білдіреді. Бұл сіздің несие сомаңыздың кепіл құнына қатынасы. Егер сіз $10,000 тұратын Bitcoin-ді кепілге қойып $4,000 қарызға алсаңыз, сіздің LTV-іңіз 40% болады. Сіздің LTV-іңіз Bitcoin бағасымен бірге өзгереді — баға түссе, несиеге ешқандай өзгеріс енгізбесеңіз де, сіздің LTV-іңіз көтеріледі.
5. Несием бар кезде Bitcoin бағасы түссе, не болады?
Кепіліңіздің құны төмендеген сайын сіздің LTV-іңіз автоматты түрде артады. Ол платформаның ликвидация шегінен асып кетсе, платформа LTV-ді қолайлы шектерге қайтару үшін Bitcoin-іңіздің бір бөлігін сатуы мүмкін. Шешімі — сақтықпен қарызға алу: төмен LTV-ден бастау сізге ликвидацияны тудырмай баға құлдырауын көтеруге мүмкіндік береді.
6. Bitcoin-ді кепілге қойып қарыз алғанда салық төлейсіз бе?
Көптеген юрисдикцияларда Bitcoin-ді кепілге қойып қарыз алу салық салынатын оқиға болып табылмайды, себебі сіз BTC-іңізді сатпайсыз немесе иеліктен шығармайсыз. Несиенің өзі табыс болып саналмайды. Дегенмен, салықтық режим елге және жеке жағдайларға байланысты әртүрлі болады — өз жағдайыңызға қатысты кеңес алу үшін білікті салық маманына хабарласыңыз.
7. Bitcoin-ді кепілге қойып қарыз алу қауіпсіз бе?
Егер сіз сақтықпен қарызға алып, институционалдық деңгейдегі сақтауды ұсынатын платформаны қолдансаңыз, бұл қауіпсіз болуы мүмкін. Bitcoin бағасы жеткілікті тереңдікте және жылдамдықпен түссе, кепіліңіз ескертусіз автоматты түрде сатылуы мүмкін. Төмен LTV деңгейін сақтау және құбылмалы кезеңдерде позицияңызды бақылап отыру бұл тәуекелді айтарлықтай азайтады.
8. Bitcoin несиесі мен Crypto Credit Line арасындағы айырмашылық неде?
«Credit Line» термині әдетте бір реттік ірі соманы алу емес, қаржатты қажетінше алып, оны икемді түрде өтеуге мүмкіндік беретін тұрақты қызметті білдіреді. Крипто платформалардың көпшілігі белгілі бір мерзімге берілетін несие емес, Credit Line моделін ұсынады.
9. Крипто активтермен қамтамасыз етілген несиелер жақсы шешім бе?
Егер сіз Bitcoin-ді ұзақ мерзімге ұстауды жоспарласаңыз, ең жоғары LTV деңгейінен әлдеқайда төмен қарыз алсаңыз және өтеудің нақты жоспарыңыз болса, иә, жақсы шешім бола алады. Егер баға күрт түскенде кепілді толықтыру қиынға соғатын болса, бұл сізге қолайсыз шешім. Артықшылықтары мен кемшіліктерін біздің блогымызда толық қарастырдық.
10. Bitcoin-мен қамтамасыз етілген несиені қаншалықты тез алуға болады?
Крипто платформаларда несие тексерісі болмайтындықтан, бұл банктік несиеге қарағанда әлдеқайда жылдам. Nexo платформасында мақұлдау автоматты түрде жүреді, ал қаражат әдетте сол жұмыс күні түседі.
Бұл материалдар жаһандық деңгейде қолжетімді, алайда осы ақпараттың қолжетімділігі сипатталған қызметтерге қолжетімділікті білдірмейді, өйткені бұл қызметтер кейбір юрисдикцияларда қолжетімді болмауы мүмкін. Мөлшерлемелер өзгеруі мүмкін және аймаққа, адалдық деңгейіне және басқа да қолданылатын факторларға байланысты өзгеруі мүмкін. Қолданыстағы мөлшерлемелер әрқашан Nexo қосымшасында көрсетіледі. Бұл материалдар тек жалпы ақпараттық мақсатта берілген және қаржылық, құқықтық, салықтық немесе инвестициялық кеңес, ұсыныс, өтініш, нұсқама немесе Nexo қызметтерін пайдалануға шақыру ретінде қарастырылмайды, сондай-ақ белгілі бір инвестициялық мақсаттарды, қаржылық жағдайды немесе қажеттіліктерді ескере отырып жекелендірілмеген немесе бейімделмеген. Цифрлық активтер жоғары тәуекел дәрежесіне ие, оның ішінде, бірақ онымен шектелмей, нарықтық бағаның тұрақсыз өзгеруі, реттеушілік өзгерістер және технологиялық дамулар бар. Цифрлық активтердің бұрынғы көрсеткіштері болашақ нәтижелердің сенімді көрсеткіші бола алмайды. Цифрлық активтер ақша немесе заңды төлем құралы болып табылмайды, оларды үкімет немесе орталық банк қамтамасыз етпейді және олардың көпшілігінде базалық активтер, кіріс ағыны немесе басқа құндылық көзі жоқ. Кез келген шешім қабылдамас бұрын жеке жағдайларға сүйене отырып, тәуелсіз пайымдау жасаған және білікті маманмен кеңескен жөн.