Bitcoin 抵押贷款的运作方式:贷款价值比、成本与风险

更新时间:2026 年 10 月 26 日
快速解答
Bitcoin 抵押贷款让您以 BTC 作为抵押品借入现金或稳定币,而无需出售它。您的 Bitcoin 会保留在您的账户中,在借款期间被锁定,还款后即可取回。需要关注的关键数值是贷款价值比(LTV):它决定了您可以借多少钱、需要支付多少利息,以及在抵押品面临风险之前您还有多少空间。
这是富裕投资者数十年来一直在做的事情的现代版本:以他们认为会持续升值的股票或房地产等资产作为抵押进行借款。
为什么有些投资者选择借款而不是出售?
出售 Bitcoin 有时感觉就像是在出售自己的未来。一旦卖出,您就锁定了收益,也可能面临税负,同时还会错失后续的升值空间。
而以其作为抵押借款,则意味着您可以:
- 获取现金,而无需触发出售或应税事件。
- 保留您的 BTC,继续争取潜在的长期增长。
- 管理流动性,应对市场波动。
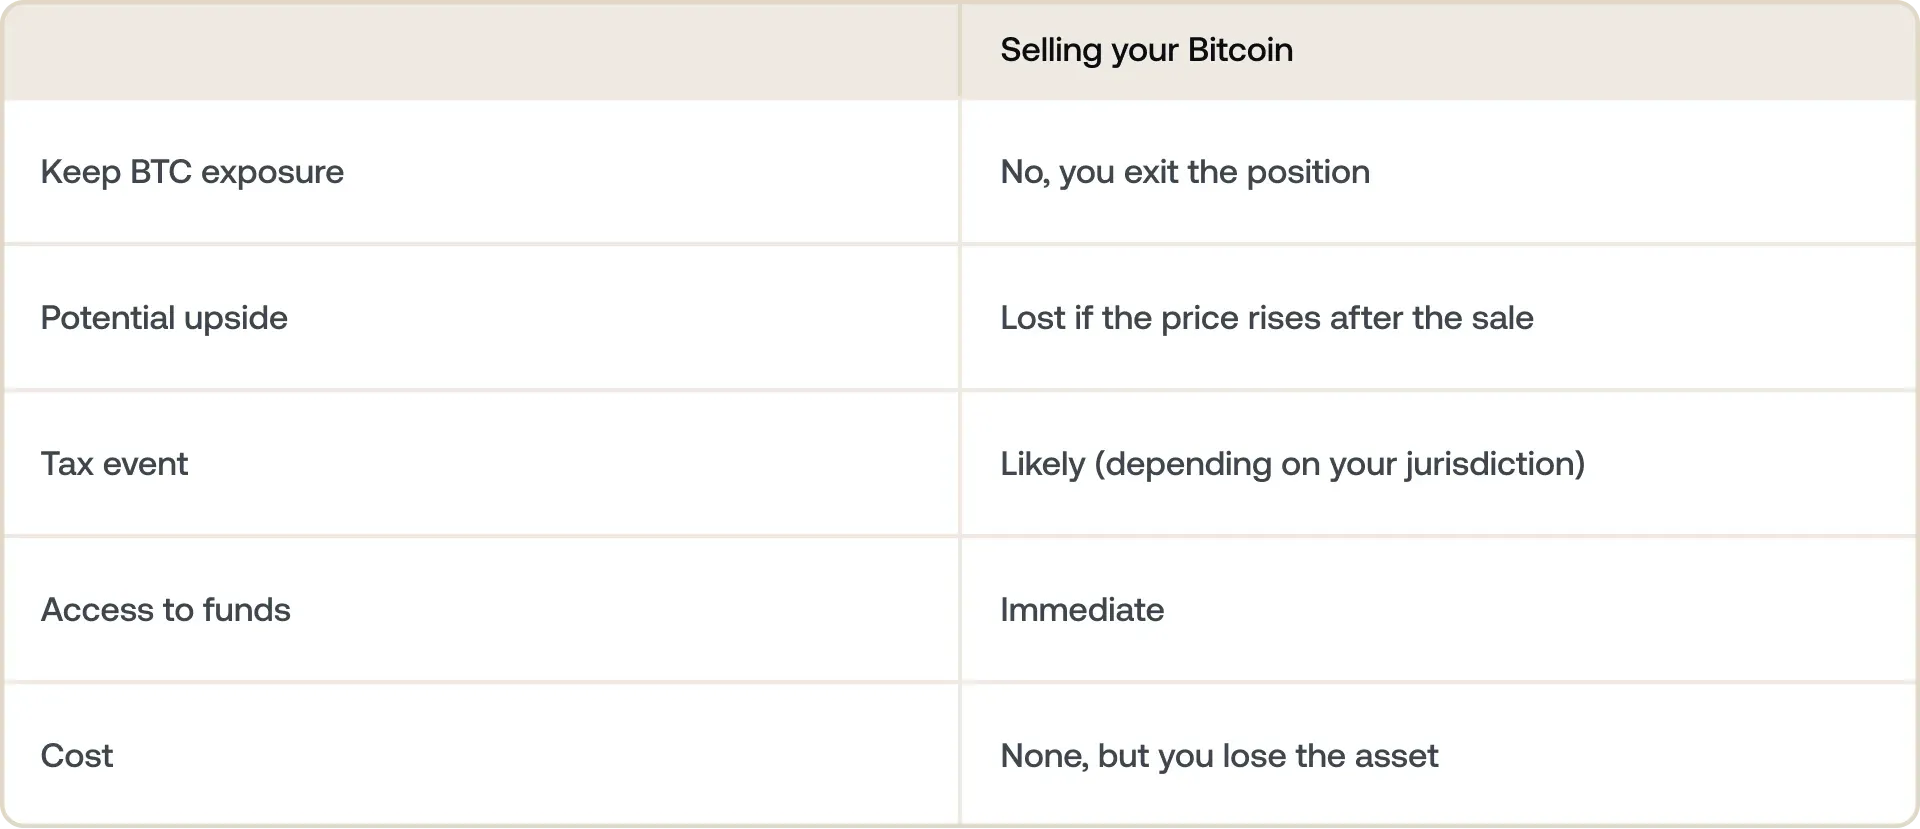
这其中的权衡很简单:借款需要支付成本(利息),而出售则让您失去 Bitcoin 未来的增长空间。哪种方式更重要,取决于您对 BTC 未来走势的判断,以及您对资金的紧迫需求程度。
这正是 2026 年越来越多投资者所遵循的逻辑——他们将 Bitcoin 视为可以利用的杠杆工具,而不是用来消费的资产。
一些长期持有者更进一步,采用“买入、借款、离世”策略:终身持有资产,并以其作抵押借款,而非出售。
Bitcoin 抵押贷款实际是如何运作的?
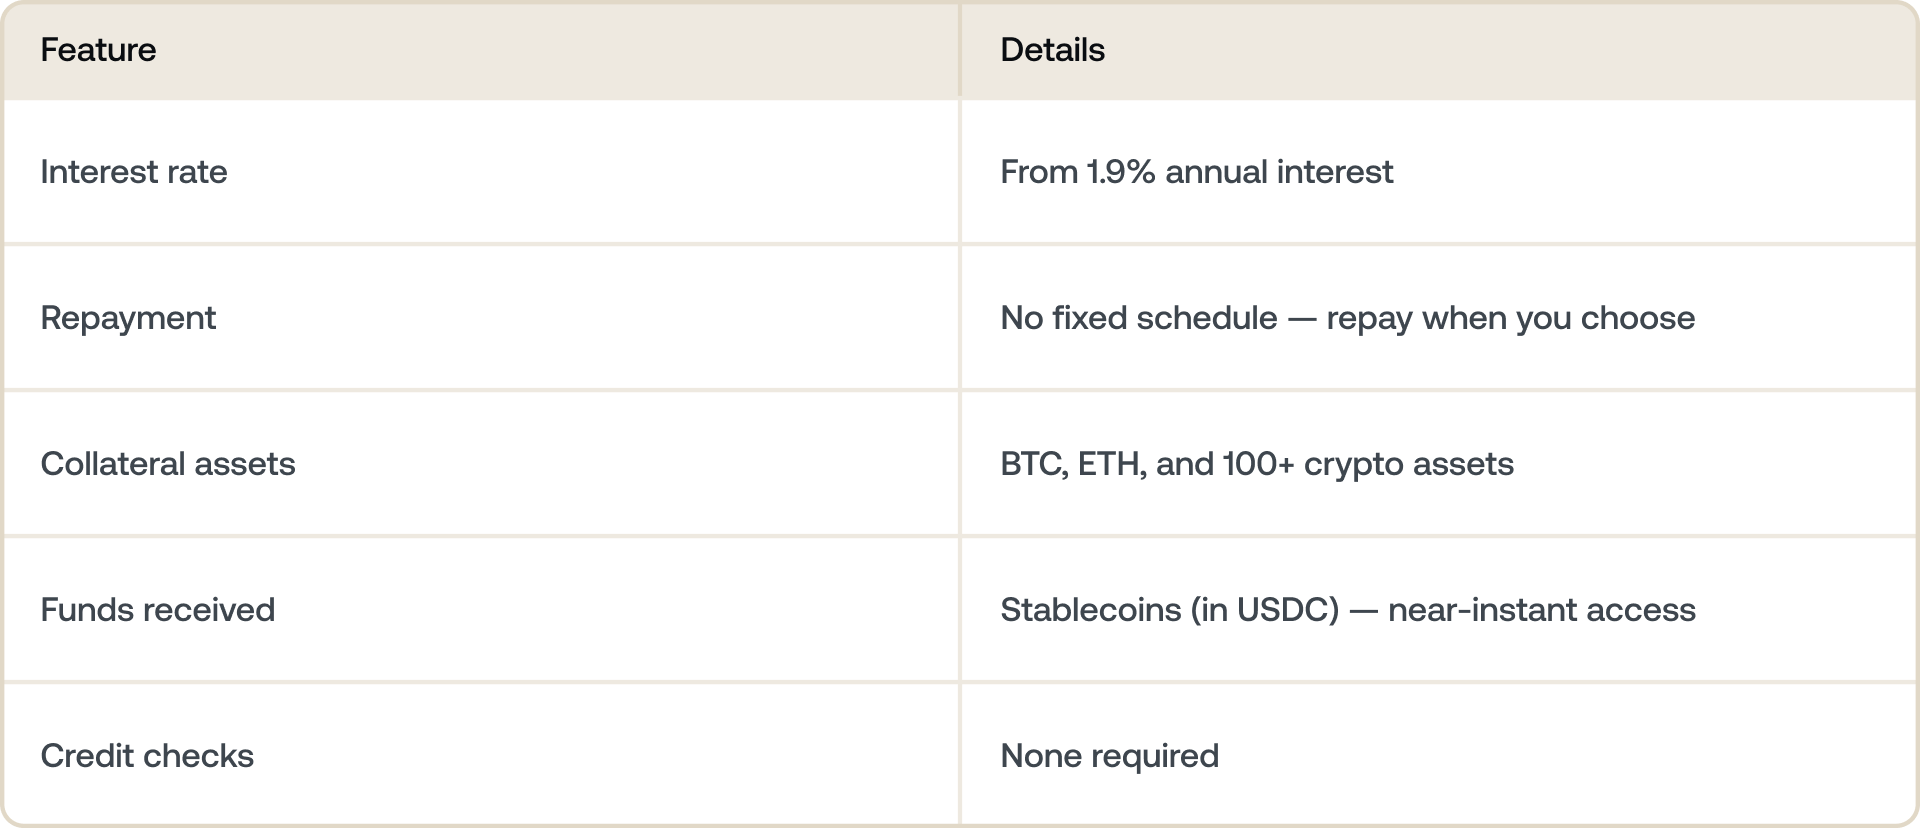
您抵押 Bitcoin 作为抵押品。您的 BTC 会被锁定(而非出售),用于为贷款提供担保。
您接收资金。根据平台的不同,资金可能以法币或稳定币形式发放,通常只需几分钟。
您保留上涨收益。在锁定期间,如果 Bitcoin 价格上涨,您仍可从中受益。
您可灵活还款。偿还贷款和利息后,您的BTC将再次可用。
像Nexo这样的平台,在Galaxy Research的2026年第一季度报告中按总贷款量排名第三大CeFi借贷机构,围绕以下关键参数进行定位:
- 贷款价值比(LTV):您借入的金额与您的BTC价值之比。 LTV越低,风险越低。
- 利率低至1.9%,具体取决于您的忠诚度等级和LTV。
- 无固定还款计划,这意味着您可以按照自己的节奏,用加密货币或稳定币还款。
- 多资产抵押灵活性,让您可以将Bitcoin与Ethereum或稳定币等其他支持的资产相结合,为您的贷款提供抵押。
包括Nexo在内的许多平台都为您提供选择:您可以选择以法币或稳定币——与USD、EUR或GBP等主要法定货币1:1锚定的数字资产——提取您的Bitcoin抵押贷款。
如果您选择法币,整个过程将无缝且快速。您可以将资金直接提现至银行账户,平台会自动、实时完成兑换。
如果您选择稳定币,根据您的需求,有两条清晰的路径:
1. 您想在现实世界中使用这笔资金
如果您的目标是支付某项实际开销——比如房产首付、装修费用或企业资金——您可以:
- 直接在平台上或通过交易所将稳定币兑换为法币。
- 然后提现至您绑定的银行账户。
由于USDC等稳定币与美元挂钩,兑换过程非常简单——一个USDC的设计价值大致等于一美元。它是连接您的Bitcoin持有资产与银行账户的数字桥梁。
2. 您想将资金留在加密生态系统中
如果您不打算立即支出,可以在平台内使用稳定币来增长或分散您的投资组合:
- 兑换为您看好的其他加密货币(例如,将USDC兑换为ETH、BTC或SOL)。
- 进行策略性再投资,许多用户使用其借入的稳定币建立新仓位,或对其他资产进行定投。
这正是以稳定币借款的灵活之处:它们可以在数字金融和传统金融之间无缝流转。
已经持有稳定币而非BTC?您也可以反向操作——参阅我们的USDC贷款运作方式指南。
Bitcoin抵押贷款的类型
并非每一种Bitcoin贷款的运作方式都相同。 2026年的主要模式:
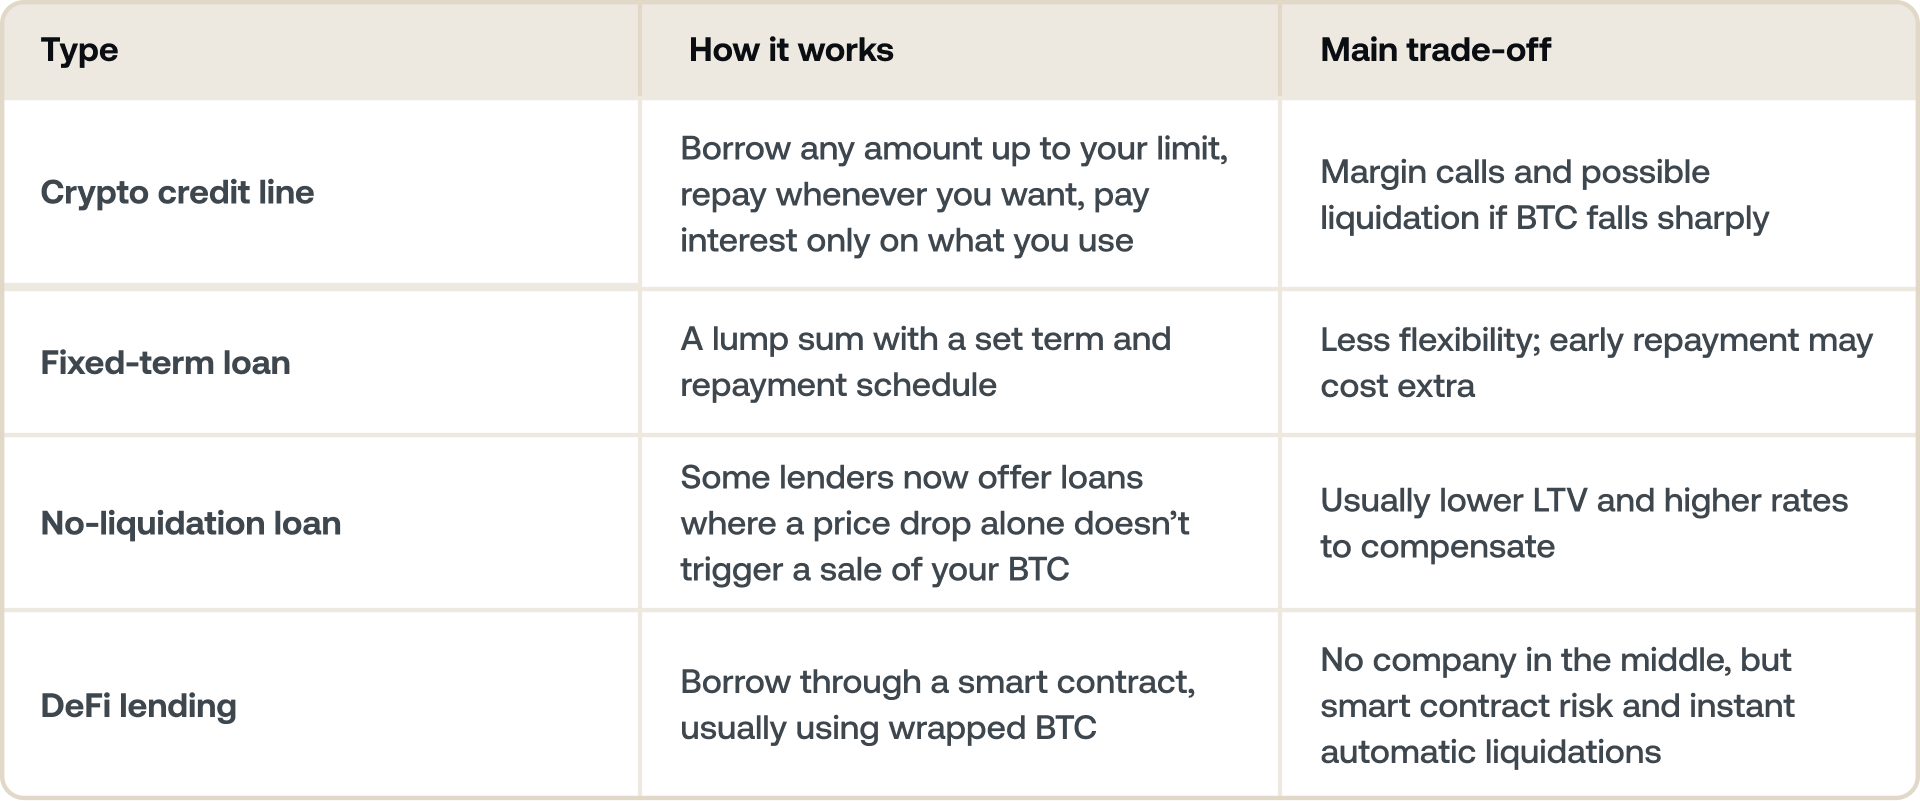
若想更全面地了解借贷平台的运作方式,请参阅我们指南中关于加密货币借贷的介绍。如果您正在比较不同的服务商,我们的Nexo 与 Ledn 对比并列分析了利率、LTV 和条款。
真实应用场景:用 Bitcoin 购买房产。
试想一下:您拥有5 枚 BTC,每枚价值 $100,000。
您无需出售这些资产来支付购房首付,而是将其用作Bitcoin 抵押贷款的抵押品。房产归您所有,同时您的 Bitcoin 仍在发挥作用,一旦价格上涨便可受益。
这并非纸上谈兵。在2026年,越来越多的人正是这样做的。有些人甚至用 Bitcoin 抵押品为整笔购房款融资——这个曾被视为离经叛道的想法,如今正变得越来越普遍。
这是许多长期持有者的共同心声。
您实际可以借多少?
当您以 Bitcoin 作抵押借款时,可解锁的贷款金额取决于一个叫做贷款价值比或LTV的指标。
LTV 衡量的是您的贷款金额相对于 Bitcoin 抵押品价值的比例。它以百分比的形式呈现。
例如,如果您用价值 $200,000 的 BTC借款$100,000,您的 LTV 即为50%。这意味着您的贷款金额相当于您 Bitcoin 持有资产价值的一半。
对于 Bitcoin,包括Nexo在内的大多数平台都将最高 LTV 设定在50%左右。设置这一缓冲区是因为 Bitcoin 的价格可能快速波动。通过仅借出资产价值一半以内的金额,平台可以为双方提供保障:
- 如果 BTC 价格下跌,您面临追加保证金通知的可能性也会降低。
- 放贷方可以在无需过早出售您的抵押品的情况下管理风险。
降低您的 LTV(例如降至20%–30%)可以为您提供更强的抗波动保护,通常还能让您获得更优惠的利率。
如果您的 LTV 上升会发生什么?
如果 Bitcoin 价格下跌,由于您的抵押品价值降低,您的 LTV 会自动上升。
示例:您抵押价值 $100,000 的 1 BTC 并借款 $50,000 —— LTV 为 50%。如果 Bitcoin 跌至 $70,000,您的 LTV 将升至 71.4%($50,000 / $70,000)。如果清算阈值为 75%,您的抵押品现在已接近被自动出售的边缘。始终保持稳健借款,并在市场波动时密切关注您的 LTV。
一旦超过某个阈值(根据平台不同,通常在 70–83% 左右),您将收到追加保证金通知,提醒您:
- 增加抵押品(更多 BTC 或其他资产),或
- 偿还部分贷款以恢复平衡。
如果您不采取行动,部分 Bitcoin 可能会被自动出售,以将您的 LTV 恢复到更安全的水平。
如何确保安全
- 从较低的 LTV 开始 —— 低于 30% 能为您提供应对价格波动的充足缓冲。
- 准备好额外的 BTC,以便在价格大幅下跌时可以追加作为抵押品。
- 为您的 Bitcoin 设置价格提醒,以免措手不及。
- 只借入您能轻松偿还的金额,不受价格波动影响。
何时有效,何时无效。
Bitcoin 贷款在以下情况下效果最佳:
- 您对 BTC 有坚定的长期信心。
- 您只借入自己能轻松偿还的金额。
- 您在市场波动期间密切关注自己的 LTV。
在以下情况下可能出问题:
- Bitcoin 价格大幅下跌,您的抵押品被自动用于偿还贷款。
- 您没有对追加保证金通知采取行动。
- 您把加密贷款当作“免费的钱”。
还在犹豫吗?阅读我们对以 Bitcoin 作为抵押借款是否明智的看法。
为什么人们开始转向加密贷款?
人们使用 Bitcoin 抵押贷款的原因多种多样:
- 购置房产,解锁首付款或为传统房贷再融资。
- 拓展业务,无需出售长期持有资产即可为项目提供资金。
- 税务筹划,获取流动资金,无需触发应税事件。
- 分散配置,在继续持有投资的同时善用 BTC 的价值。
归根结底,这就是把数字财富转化为可用的流动资金。
它与传统贷款有何不同?
Bitcoin 抵押贷款与银行贷款不同。您抵押的是数字资产,而非信用记录或收入。
传统贷款:
- 基于收入和信用评分
- 审批需要数天甚至数周
- 按月还款
Bitcoin 抵押贷款
- 基于您所持 BTC 的价值
- 当日获批
- 无需信用检查
- 按您的节奏灵活还款
- 以 Bitcoin 作为抵押品
重要提示:若 BTC 价格大幅下跌,贷方可能会出售部分 Bitcoin 以恢复平衡,但您的房产或其他资产将不受影响。
常见问题
1. 您可以用 Bitcoin 抵押借款吗?
可以。您将 Bitcoin 作为抵押品抵押给借贷平台,即可获得现金或稳定币。您的 BTC 不会被出售,仍归您所有,并在还清贷款后解锁。
2. 您借到的真的是 Bitcoin,还是其他资产?
您借到的并非 Bitcoin 本身。您的 BTC 作为抵押品,而您获得的则是现金或稳定币。您的 Bitcoin 将锁定在账户中,直至贷款还清后才会完全解锁。
3. 抵押 Bitcoin 您可以借款多少?
这取决于平台和您选择的 LTV。大多数平台允许您借入高达 Bitcoin 当前价值 50% 的资金。减少借款金额——即采用较低的 LTV——能在 Bitcoin 价格下跌时为您提供更大的安全缓冲,通常还能让您在加密货币抵押贷款上享有更低的利率。
4. Bitcoin 贷款中的 LTV 是什么?
LTV 代表贷款价值比 (Loan-to-Value)。它是贷款金额与抵押品价值之间的比率。如果您以价值 $10,000 的 Bitcoin 为抵押借款 $4,000,那么您的 LTV 为 40%。您的 LTV 会随着 Bitcoin 价格变动而变化——如果价格下跌,即使您未对贷款做任何改动,LTV 也会随之上升。
5. 如果贷款期间 Bitcoin 价格下跌会怎样?
随着抵押品价值下降,您的 LTV 会自动上升。如果超过平台的清算阈值,平台可能会出售您的部分 Bitcoin,以将 LTV 恢复到可接受的范围内。解决方法是保守借款——从较低的 LTV 开始,能为您留出吸收价格下跌的空间,避免触发清算。
6. 抵押 Bitcoin 借款需要缴税吗?
在大多数国家/地区,抵押 Bitcoin 借款并不构成应税事件,因为您并未出售或处置您的 BTC。贷款本身不属于收入。不过,税务处理方式因国家和个人情况而异——请咨询合格的税务专业人士,获取适合您具体情况的建议。
7. 抵押 Bitcoin 借款安全吗?
如果您保守借款,并使用具备机构级托管能力的平台,那么它可以是安全的。如果 Bitcoin 价格跌幅够大、跌速够快,您的抵押品可能会在没有预警的情况下被自动出售。保持较低的 LTV,并在市场波动期间密切关注您的仓位,能大幅降低这一风险。
8. Bitcoin 贷款与 Crypto Credit Line 有什么区别?
"credit line"一词通常指一种持续性的授信额度,您可以根据需要提取资金并灵活还款,而不是一次性获得整笔款项。大多数加密原生平台提供的是 Credit Line 模式,而非固定期限贷款。
9. 加密货币抵押贷款是个好选择吗?
如果您计划长期持有 Bitcoin,借款额远低于最高 LTV,并有明确的还款计划,这可能是个不错的选择。如果您在价格大幅下跌时难以追加抵押品,这可能并不适合您。我们在博客中详细介绍了其中的利弊。
10. 获得 Bitcoin 抵押贷款需要多长时间?
在加密货币平台上,由于无需信用检查,速度比银行贷款快得多。在 Nexo 上,审批是自动完成的,资金通常会在同一工作日到账。
这些资料在全球范围内均可查阅,但该等资料的可得性并不代表能够使用所述服务。相关服务在部分国家/地区可能不可用。利率可能随时变更,且因地区、忠诚度等级及其他适用因素而有所不同。请始终以 Nexo 应用程序内显示的适用利率为准。本资料仅供一般信息参考之用,不构成任何财务、法律、税务或投资建议,亦非对任何 Nexo 服务的要约、招揽、推荐或背书。相关内容非个性化定制,未考虑任何特定投资目标、财务状况或个人需求。数字资产具有高度风险,包括但不限于市场价格剧烈波动、监管政策变化以及技术更新迭代。数字资产的过往表现并不代表未来结果。数字资产并非货币或法定货币,不受政府或中央银行背书,且大多数数字资产不具有标的资产、收入来源或其他价值来源。请结合个人情况进行独立判断,建议在作出任何决策前咨询合格专业人士。