Cách thức hoạt động của khoản vay thế chấp bằng Bitcoin: LTV, chi phí và rủi ro

Cập nhật: 26/10/2026
Câu trả lời nhanh
Khoản vay thế chấp bằng Bitcoin cho phép bạn vay tiền mặt hoặc stablecoin bằng cách dùng BTC làm tài sản thế chấp, mà không cần bán ra. Bitcoin của bạn vẫn nằm trong tài khoản, bị khóa trong thời gian vay, và bạn nhận lại khi hoàn trả khoản vay. Con số quan trọng cần theo dõi là tỷ lệ khoản vay trên giá trị (LTV): tỷ lệ này quyết định số tiền bạn có thể vay, mức lãi suất phải trả, và dư địa bạn có trước khi tài sản thế chấp gặp rủi ro.
Đây là phiên bản hiện đại của cách mà các nhà đầu tư giàu có đã làm trong nhiều thập kỷ: vay thế chấp bằng các tài sản như cổ phiếu hoặc bất động sản mà họ tin rằng sẽ tiếp tục tăng giá.
Tại sao một số nhà đầu tư chọn vay thay vì bán?
Bán Bitcoin có thể giống như bán đi tương lai của chính mình. Một khi đã bán, bạn chốt lời nhưng có thể phải chịu thuế, đồng thời đánh mất cơ hội tăng giá trong tương lai.
Ngược lại, vay thế chấp bằng Bitcoin giúp bạn có thể:
- Tiếp cận tiền mặt mà không cần bán hay phát sinh sự kiện chịu thuế.
- Giữ BTC tiếp tục hướng tới tiềm năng tăng trưởng dài hạn.
- Quản lý thanh khoản trong giai đoạn thị trường biến động.
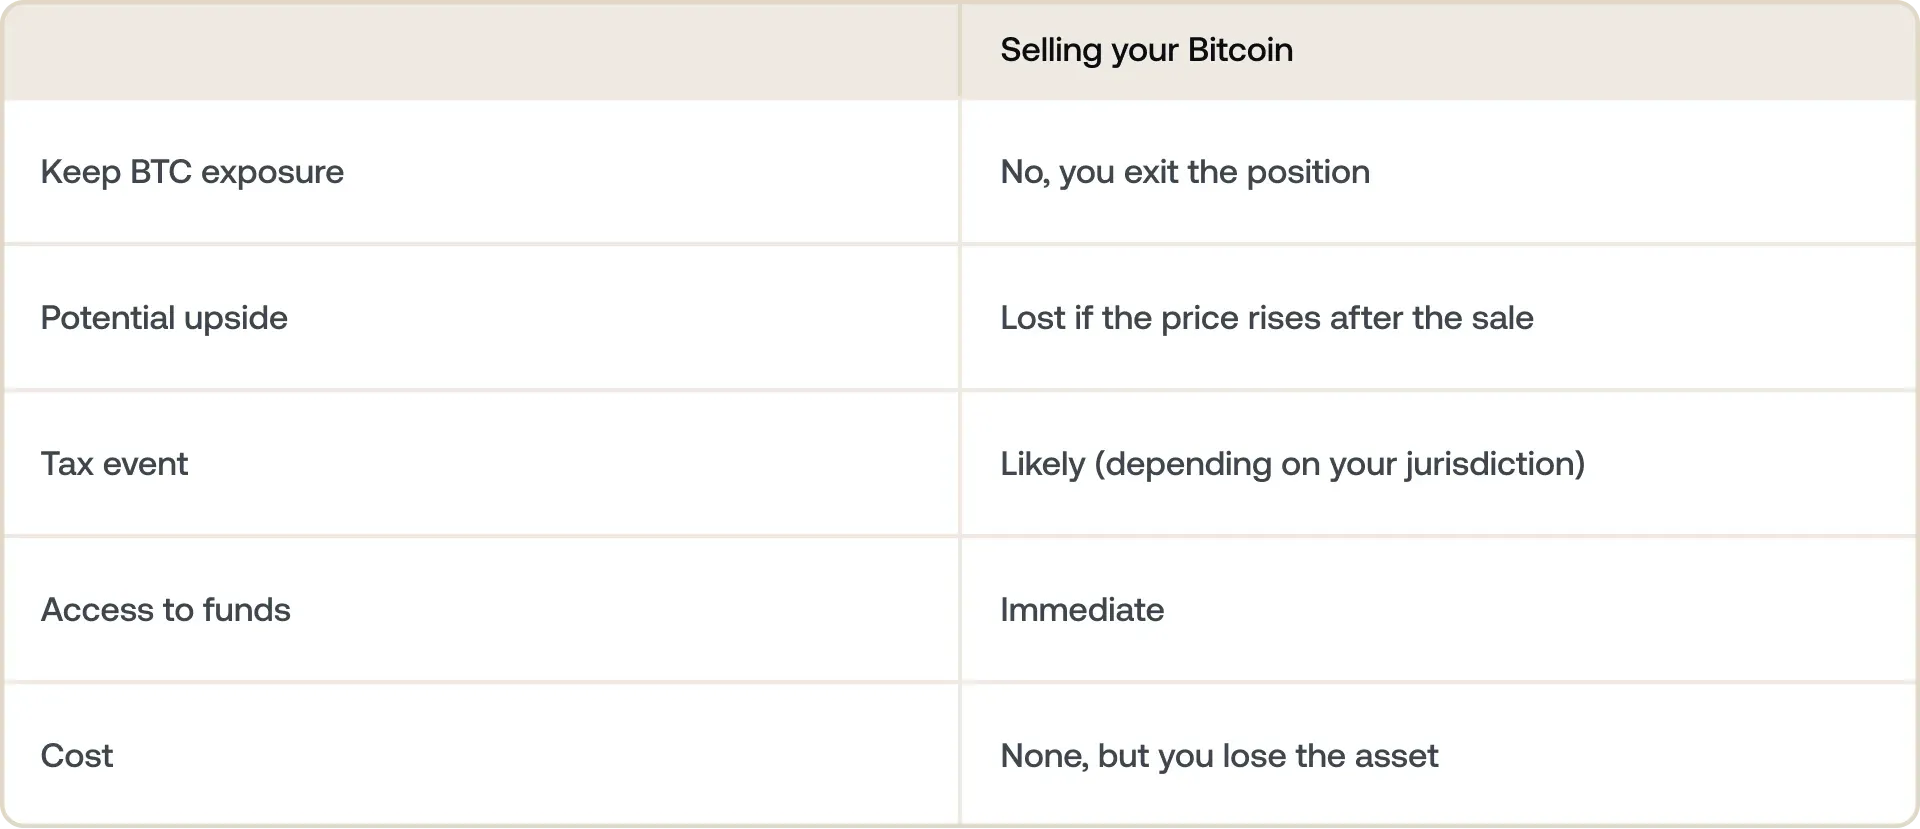
Sự đánh đổi ở đây khá rõ ràng: vay tốn chi phí (lãi suất), nhưng bán lại khiến bạn mất đi mức tăng trưởng tương lai của Bitcoin. Lựa chọn nào quan trọng hơn phụ thuộc vào quan điểm của bạn về xu hướng của BTC và mức độ cấp thiết của nhu cầu vốn.
Đó chính là logic thúc đẩy một nhóm nhà đầu tư ngày càng đông vào năm 2026 — những người xem Bitcoin không phải để chi tiêu, mà để làm đòn bẩy.
Một số nhà đầu tư dài hạn còn đi xa hơn với chiến lược mua, vay, giữ đến cuối đời: nắm giữ tài sản suốt đời và vay thế chấp bằng tài sản đó thay vì bán.
Khoản vay thế chấp bằng Bitcoin thực sự hoạt động như thế nào?
Bạn thế chấp Bitcoin. BTC của bạn sẽ bị khóa (không bán) và dùng để bảo đảm cho khoản vay.
Bạn nhận tiền. Tùy nền tảng, khoản tiền này có thể là tiền pháp định hoặc stablecoin, thường được giải ngân chỉ trong vài phút.
Bạn vẫn giữ được phần lợi nhuận tiềm năng. Trong thời gian bị khóa, bạn vẫn được hưởng lợi nếu giá Bitcoin tăng.
Bạn hoàn trả linh hoạt. Sau khi bạn đã trả hết khoản vay và lãi, BTC của bạn sẽ khả dụng trở lại.
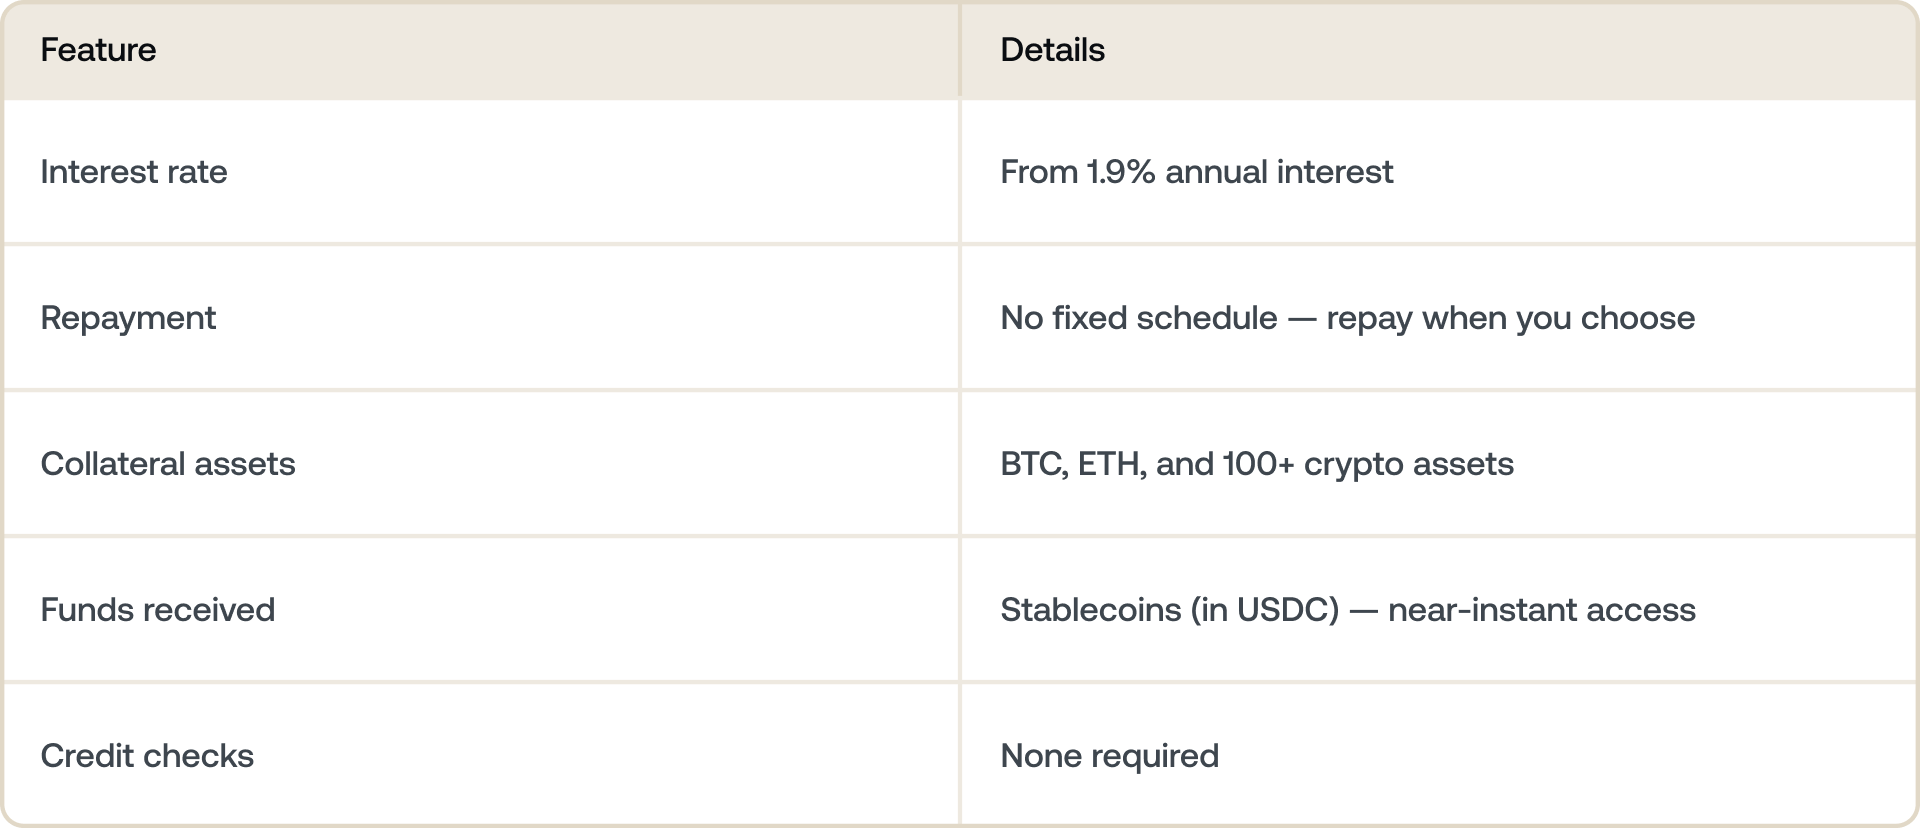
Các nền tảng như Nexo, xếp hạng #3 trong số các bên cho vay CeFi theo tổng khối lượng cho vay trong báo cáo Q1 2026 Galaxy Research's, định vị quanh các thông số chính sau:
- Tỷ lệ cho vay trên giá trị tài sản (LTV): Tỷ lệ giữa số tiền bạn vay so với giá trị BTC của bạn. LTV càng thấp, rủi ro càng thấp.
- Lãi suất chỉ từ 1.9%, tùy thuộc vào Cấp bậc Loyalty và LTV của bạn.
- Không có lịch trả nợ cố định, nghĩa là bạn trả nợ theo nhịp độ của riêng mình, bằng crypto hoặc stablecoin.
- Linh hoạt thế chấp đa tài sản, cho phép bạn kết hợp Bitcoin với các tài sản được hỗ trợ khác như Ethereum hoặc stablecoin để thế chấp cho khoản vay.
Nhiều nền tảng, bao gồm cả Nexo, cho bạn quyền lựa chọn: bạn có thể rút khoản vay được bảo đảm bằng Bitcoin dưới dạng tiền pháp định hoặc stablecoin — tài sản số được neo giá 1:1 với các loại tiền pháp định lớn như USD, EUR hoặc GBP.
Nếu bạn chọn tiền pháp định, quá trình này sẽ liền mạch và nhanh chóng. Bạn có thể rút tiền trực tiếp về tài khoản ngân hàng của mình, với các giao dịch chuyển đổi tự động theo thời gian thực được xử lý ngay trên nền tảng.
Nếu bạn chọn stablecoin, bạn có hai hướng đi rõ ràng tùy theo nhu cầu của mình:
1. Bạn muốn sử dụng tiền trong thế giới thực
Nếu mục tiêu của bạn là chi trả cho điều gì đó cụ thể — tiền đặt cọc mua nhà, cải tạo, hay vốn kinh doanh — bạn có thể:
- Hoán đổi stablecoin sang tiền pháp định trực tiếp trên nền tảng hoặc qua một sàn giao dịch.
- Sau đó rút về tài khoản ngân hàng đã liên kết của bạn.
Vì các stablecoin như USDC được neo giá theo đô la, việc chuyển đổi rất đơn giản — một USDC được thiết kế để tương đương khoảng một đô la Mỹ. Đây là cầu nối kỹ thuật số giữa lượng Bitcoin bạn nắm giữ và tài khoản ngân hàng của bạn.
2. Bạn muốn giữ tiền trong hệ sinh thái crypto
Nếu bạn chưa định chi tiêu ngay, bạn có thể dùng stablecoin của mình trong nền tảng để tăng trưởng hoặc đa dạng hóa portfolio:
- Hoán đổi sang các loại tiền điện tử khác mà bạn tin tưởng (ví dụ, chuyển đổi USDC thành ETH, BTC hoặc SOL).
- Tái đầu tư một cách chiến lược, vì nhiều người dùng sử dụng stablecoin đã vay để mở các vị thế mới hoặc bình quân chi phí theo thời gian vào các tài sản khác.
Đây chính là điều khiến việc vay bằng stablecoin trở nên linh hoạt: chúng di chuyển liền mạch giữa tài chính kỹ thuật số và tài chính truyền thống.
Bạn đang nắm giữ stablecoin thay vì BTC? Bạn cũng có thể làm theo chiều ngược lại — xem hướng dẫn của chúng tôi về cách thức hoạt động của khoản vay USDC.
Các loại khoản vay được bảo đảm bằng Bitcoin
Không phải khoản vay Bitcoin nào cũng hoạt động theo cùng một cách. Các mô hình chính trong năm 2026:
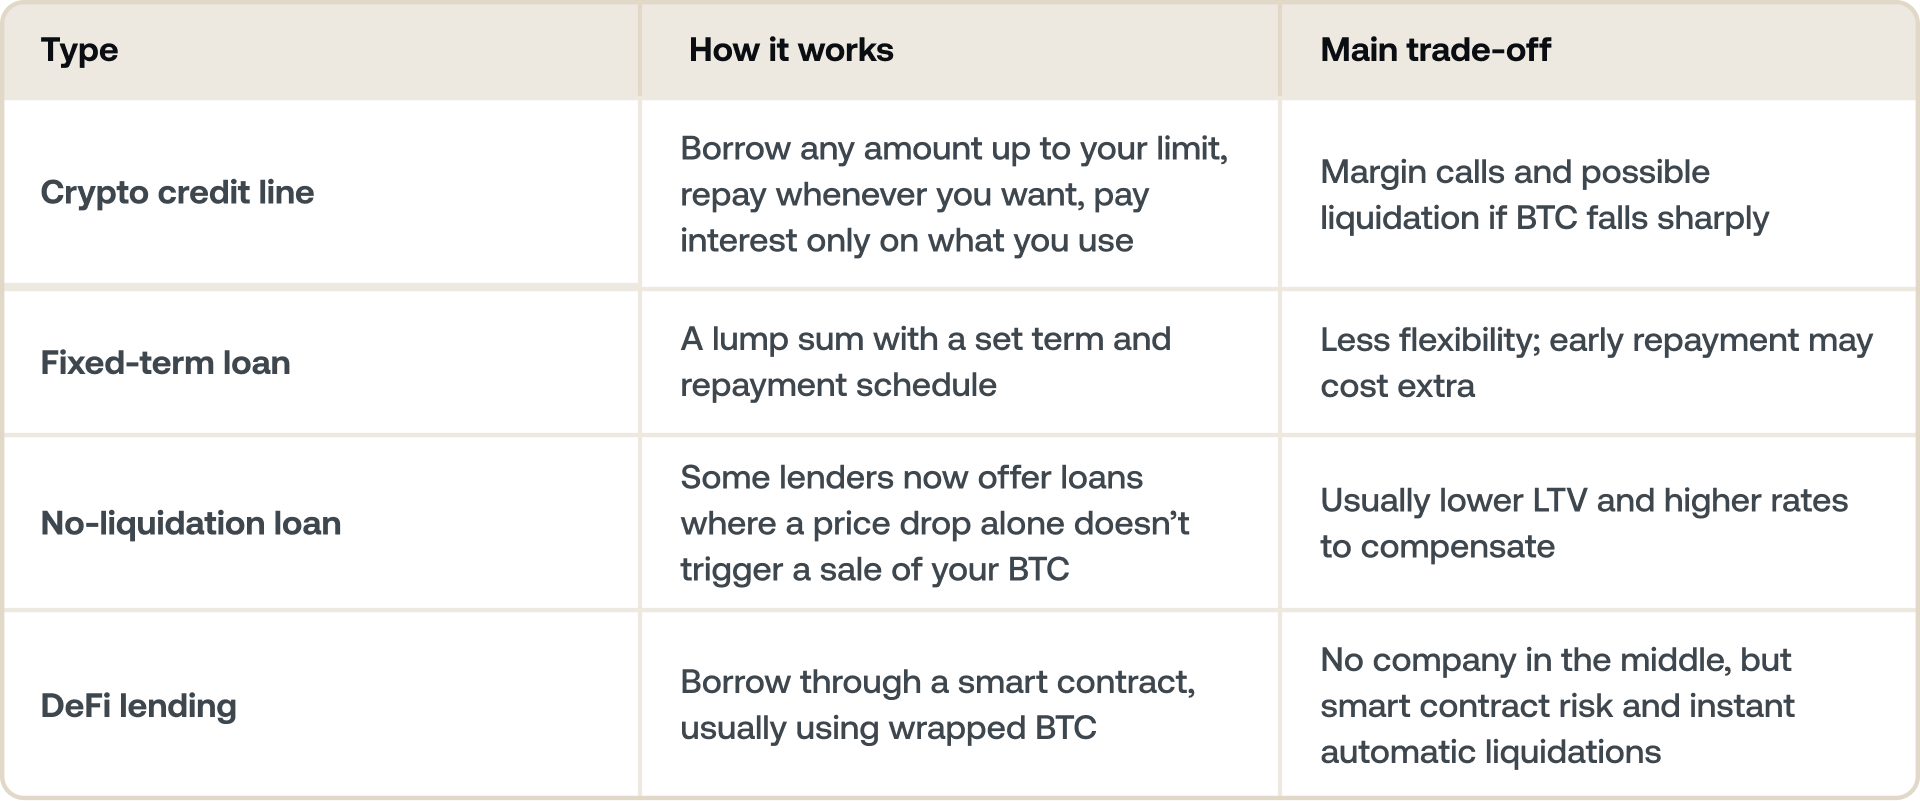
Để hiểu rõ hơn về cách các nền tảng cho vay hoạt động, hãy xem crypto lending là gì trong hướng dẫn của chúng tôi. Nếu bạn đang so sánh các nhà cung cấp, bài so sánh Nexo và Ledn của chúng tôi phân tích và đối chiếu song song tỷ suất, LTV và điều khoản.
Trường hợp sử dụng thực tế: mua nhà bằng Bitcoin.
Hãy tưởng tượng: Bạn sở hữu 5 BTC, mỗi đồng trị giá $100,000.
Thay vì bán chúng để thanh toán tiền đặt cọc mua bất động sản, bạn dùng chúng làm tài sản thế chấp cho khoản vay được bảo đảm bằng Bitcoin. Bất động sản trở thành của bạn, trong khi Bitcoin của bạn vẫn được giữ lại, sẵn sàng hưởng lợi nếu giá tăng.
Đó không phải là lý thuyết. Vào năm 2026, ngày càng nhiều người đang làm chính xác điều này. Một số người thậm chí còn tài trợ toàn bộ việc mua nhà bằng tài sản thế chấp Bitcoin — một khái niệm từng bị xem là viển vông nhưng giờ đây ngày càng trở nên phổ biến.
Đây là cảm nhận chung của nhiều nhà đầu tư nắm giữ dài hạn.
Bạn thực sự có thể vay được bao nhiêu?
Khi vay thế chấp bằng Bitcoin, số tiền vay bạn có thể mở khóa phụ thuộc vào tỷ lệ Loan-to-Value, hay còn gọi là LTV.
LTV đo lường quy mô khoản vay của bạn so với giá trị tài sản thế chấp Bitcoin. Nó được thể hiện dưới dạng phần trăm.
Ví dụ, nếu bạn dùng BTC trị giá $200,000 để vay $100,000, LTV của bạn là 50%. Điều đó có nghĩa là khoản vay của bạn trị giá bằng một nửa giá trị tài sản Bitcoin bạn nắm giữ.
Đối với Bitcoin, hầu hết các nền tảng, bao gồm Nexo, đặt mức LTV cao nhất ở khoảng 50%. Khoảng đệm này tồn tại vì giá Bitcoin có thể biến động nhanh. Bằng cách chỉ cho vay lên đến một nửa giá trị tài sản của bạn, nền tảng giúp bảo vệ cả hai bên:
- Bạn ít có khả năng bị gọi ký quỹ hơn nếu BTC giảm giá.
- Bên cho vay có thể quản lý rủi ro mà không phải bán tài sản thế chấp của bạn quá sớm.
Giảm LTV (ví dụ xuống 20–30%) giúp bạn được bảo vệ tốt hơn trước biến động và thường giúp bạn đủ điều kiện nhận mức lãi suất tốt hơn.
Điều gì xảy ra nếu LTV của bạn tăng lên?
Nếu giá Bitcoin giảm, LTV của bạn sẽ tự động tăng vì tài sản thế chấp của bạn có giá trị thấp hơn.
Ví dụ: Bạn thế chấp 1 BTC trị giá $100,000 và vay $50,000 — tương đương LTV 50%. Nếu Bitcoin giảm xuống $70,000, LTV của bạn tăng vọt lên 71.4% ($50,000 / $70,000). Nếu ngưỡng thanh lý là 75%, bạn hiện đang cận kề việc tài sản thế chấp bị tự động bán. Luôn vay một cách thận trọng và theo dõi LTV khi thị trường biến động.
Nếu vượt qua một ngưỡng nhất định (thường vào khoảng 70–83% tùy nền tảng), bạn sẽ nhận được một lệnh gọi ký quỹ, đây là lời nhắc để:
- Thêm tài sản thế chấp (nhiều BTC hơn hoặc tài sản khác), hoặc
- Hoàn trả một phần khoản vay để khôi phục trạng thái cân bằng.
Nếu không có hành động nào được thực hiện, một phần Bitcoin của bạn có thể bị tự động bán để đưa LTV trở về vùng an toàn hơn.
Cách giữ an toàn
- Bắt đầu với LTV thấp — dưới 30% sẽ cho bạn một khoảng đệm lớn trước biến động giá.
- Giữ sẵn BTC dự phòng để thêm vào làm tài sản thế chấp nếu giá giảm mạnh.
- Đặt cảnh báo giá cho Bitcoin để bạn không bị bất ngờ.
- Chỉ vay số tiền bạn có thể hoàn trả thoải mái, không phụ thuộc vào biến động giá.
Khi nào hiệu quả và khi nào không.
Khoản vay bằng Bitcoin hoạt động tốt nhất khi:
- Bạn có niềm tin dài hạn mạnh mẽ vào BTC.
- Bạn chỉ vay số tiền bạn có thể hoàn trả thoải mái.
- Bạn theo dõi LTV trong thời gian biến động.
Có thể gặp rủi ro nếu:
- Giá Bitcoin giảm mạnh, và tài sản thế chấp của bạn tự động được dùng để hoàn trả khoản vay.
- Bạn không hành động khi nhận được thông báo gọi ký quỹ.
- Bạn xem khoản vay crypto như “tiền miễn phí.”
Vẫn đang cân nhắc quyết định? Đọc quan điểm của chúng tôi về việc vay thế chấp bằng Bitcoin có phải là ý tưởng hay không.
Vì sao mọi người chuyển sang vay bằng crypto?
Mọi người sử dụng khoản vay được bảo đảm bằng Bitcoin vì nhiều lý do khác nhau:
- Mua bất động sản để mở khóa tiền đặt cọc hoặc tái cấp vốn cho khoản vay thế chấp truyền thống.
- Phát triển doanh nghiệp để cấp vốn cho các dự án kinh doanh mà không cần bán tài sản nắm giữ dài hạn.
- Quản lý thuế để tiếp cận thanh khoản mà không phát sinh sự kiện chịu thuế.
- Đa dạng hóa để tận dụng giá trị BTC trong khi vẫn duy trì khoản đầu tư.
Về cơ bản, đây là cách biến sự thịnh vượng kỹ thuật số thành thanh khoản có thể sử dụng được.
Điều gì khiến khoản vay này khác với khoản vay truyền thống?
Khoản vay được bảo đảm bằng Bitcoin không giống như khoản vay ngân hàng. Bạn vay dựa trên tài sản số của mình, không dựa trên lịch sử tín dụng hay thu nhập.
Khoản vay truyền thống:
- Dựa trên thu nhập và điểm tín dụng
- Mất vài ngày hoặc vài tuần để xử lý
- Lịch trả nợ hàng tháng
Khoản vay được bảo đảm bằng Bitcoin
- Dựa trên giá trị BTC của bạn
- Được duyệt ngay trong ngày
- Không cần kiểm tra tín dụng
- Trả nợ linh hoạt theo nhịp độ của bạn
- Bitcoin làm tài sản thế chấp
Quan trọng: Nếu giá BTC giảm quá sâu, bên cho vay có thể bán một phần Bitcoin của bạn để khôi phục trạng thái cân bằng, nhưng bất động sản hoặc các tài sản khác của bạn vẫn được giữ nguyên.
Câu hỏi thường gặp
1. Bạn có thể vay dựa trên Bitcoin không?
Có. Bạn thế chấp Bitcoin của mình với một nền tảng cho vay và nhận lại tiền mặt hoặc stablecoin. BTC của bạn không bị bán — vẫn là của bạn và sẽ được mở khóa sau khi bạn hoàn trả khoản vay.
2. Bạn thực sự vay Bitcoin, hay vay một thứ khác?
Bạn không vay chính Bitcoin. BTC của bạn đóng vai trò là tài sản thế chấp, và những gì bạn nhận được là tiền mặt hoặc stablecoin. Bitcoin của bạn vẫn được khóa trong tài khoản cho đến khi khoản vay được hoàn trả, sau đó sẽ khả dụng trở lại hoàn toàn.
3. Bạn có thể vay bao nhiêu khi thế chấp Bitcoin?
Điều này phụ thuộc vào nền tảng và LTV bạn chọn. Hầu hết các nền tảng cho phép bạn vay lên đến 50% giá trị hiện tại của Bitcoin. Vay ít hơn — với LTV thấp hơn — giúp bạn có vùng đệm an toàn lớn hơn nếu giá Bitcoin giảm, và thường mang lại lãi suất thấp hơn cho vay thế chấp Crypto.
4. LTV trong khoản vay Bitcoin là gì?
LTV là viết tắt của Loan-to-Value. Đây là tỷ lệ giữa số tiền vay và giá trị tài sản thế chấp của bạn. Nếu bạn vay $4.000 thế chấp bằng $10.000 Bitcoin, LTV của bạn là 40%. LTV của bạn biến động theo giá Bitcoin — nếu giá giảm, LTV của bạn sẽ tăng, ngay cả khi bạn không thay đổi khoản vay.
5. Điều gì xảy ra nếu Bitcoin giảm giá trong khi tôi đang có khoản vay?
LTV của bạn tự động tăng khi tài sản thế chấp mất giá. Nếu vượt ngưỡng thanh lý của nền tảng, nền tảng có thể bán một phần Bitcoin của bạn để đưa LTV trở lại giới hạn cho phép. Giải pháp là vay một cách thận trọng — bắt đầu với LTV thấp giúp bạn có dư địa để chịu được các đợt giảm giá mà không gây ra thanh lý.
6. Bạn có phải đóng thuế khi vay thế chấp bằng Bitcoin không?
Ở hầu hết các khu vực pháp lý, vay thế chấp bằng Bitcoin không phải là sự kiện chịu thuế vì bạn không bán hoặc chuyển nhượng BTC của mình. Bản thân khoản vay không phải là thu nhập. Tuy nhiên, cách xử lý thuế khác nhau tùy theo quốc gia và hoàn cảnh cá nhân — hãy tham khảo ý kiến chuyên gia thuế có chuyên môn để được tư vấn phù hợp với tình huống của bạn.
7. Vay thế chấp bằng Bitcoin có an toàn không?
Có thể an toàn, nếu bạn vay một cách thận trọng và sử dụng nền tảng có dịch vụ lưu ký đạt chuẩn tổ chức. Nếu giá Bitcoin giảm đủ sâu và đủ nhanh, tài sản thế chấp của bạn có thể bị bán tự động mà không có cảnh báo trước. Giữ LTV thấp và theo dõi vị thế của bạn trong các giai đoạn biến động mạnh sẽ giảm đáng kể rủi ro đó.
8. Sự khác biệt giữa khoản vay Bitcoin và Crypto Credit Line là gì?
Thuật ngữ "Credit Line" thường dùng để chỉ một hạn mức liên tục, cho phép bạn rút vốn khi cần và hoàn trả linh hoạt, thay vì nhận một khoản tiền một lần duy nhất. Hầu hết các nền tảng gốc crypto đều cung cấp mô hình Credit Line thay vì khoản vay có kỳ hạn cố định.
9. Vay thế chấp Crypto có phải là một lựa chọn tốt?
Có thể, nếu bạn dự định nắm giữ Bitcoin lâu dài, vay thấp hơn nhiều so với mức LTV tối đa và có kế hoạch hoàn trả rõ ràng. Chúng không phù hợp nếu bạn khó bổ sung thế chấp khi giá giảm mạnh. Chúng tôi đã phân tích chi tiết ưu và nhược điểm trong blog của mình.
10. Bạn có thể nhận khoản vay thế chấp bằng Bitcoin nhanh như thế nào?
Trên các nền tảng crypto, tốc độ nhanh hơn nhiều so với vay ngân hàng vì không cần kiểm tra tín dụng. Trên Nexo, việc phê duyệt diễn ra tự động và tiền thường về tài khoản ngay trong ngày làm việc.
Những tư liệu này có thể truy cập toàn cầu, nhưng tính khả dụng của thông tin không đồng nghĩa dịch vụ được mô tả cũng khả dụng mọi nơi, vì vài khu vực pháp lý nhất định không cho phép cung cấp. Tỷ suất có thể thay đổi và có thể khác nhau tùy theo khu vực, cấp bậc khách hàng thân thiết và các yếu tố áp dụng khác. Luôn tham khảo ứng dụng Nexo để biết tỷ suất hiện hành cho mình. Những tư liệu này chỉ nhằm mục đích cung cấp thông tin nói chung, không phải lời tư vấn tài chính, pháp lý, thuế hay đầu tư; cũng không đề nghị, chào mời, khuyến khích hoặc tán thành việc sử dụng bất kỳ Dịch vụ Nexo nào, cũng như không được cá nhân hóa hay điều chỉnh theo mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu cụ thể. Tài sản kỹ thuật số tiềm ẩn rủi ro cao, bao gồm nhưng không giới hạn ở biến động giá thị trường, thay đổi luật định và các tiến bộ công nghệ. Hiệu suất tài sản số trong quá khứ không phải chỉ báo đáng tin cậy cho kết quả tương lai. Tài sản kỹ thuật số không phải tiền hay tiền pháp định, không được chính phủ hoặc ngân hàng trung ương bảo đảm, phần lớn không có tài sản cơ sở, dòng doanh thu hay nguồn giá trị nào khác. Cần sử dụng phán đoán độc lập, dựa trên hoàn cảnh cá nhân, nên tham khảo ý kiến chuyên gia có trình độ trước khi đưa ra bất kỳ quyết định nào.