Perspectivas del Mercado Cripto
Oct 23•13 min read
Contenido:
1. Perspectivas para el T4
2. Eventos clave a seguir en el T4
3. Resumen del tercer trimestre 2026
4. Divulgación de riesgos
Resumen:
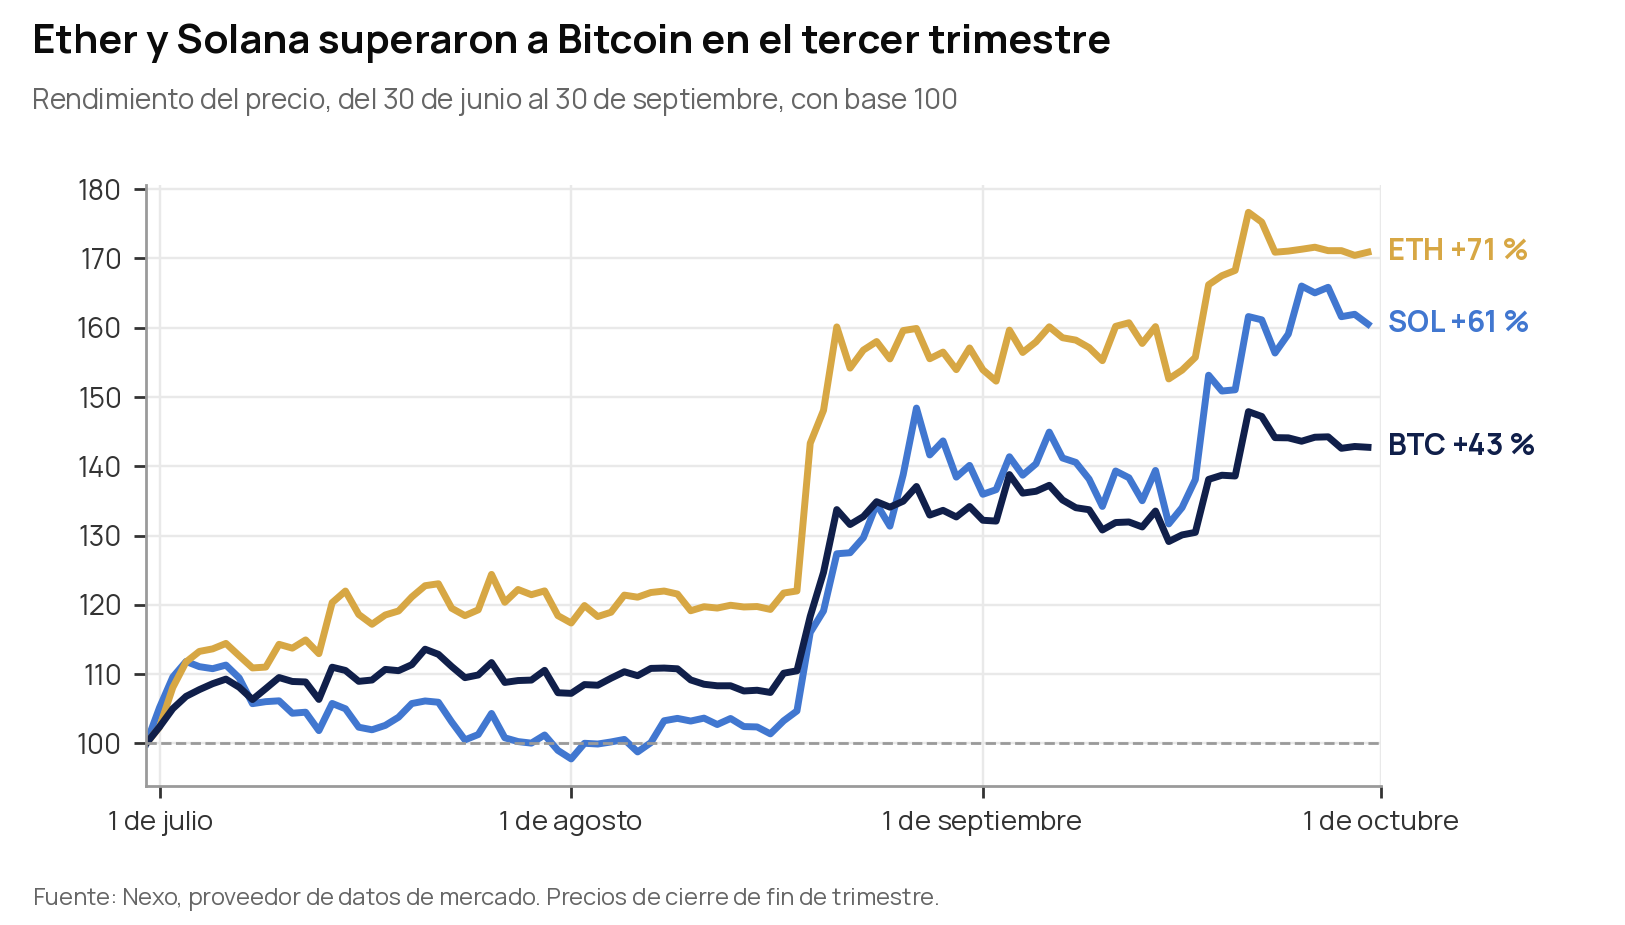
- Bitcoin cerró el tercer trimestre con una suba del 42,7%, de US$ 58.544 a US$ 83.570, poniendo fin a tres trimestres consecutivos a la baja. Ether subió un 70,9% y Solana cerca de un 60%.
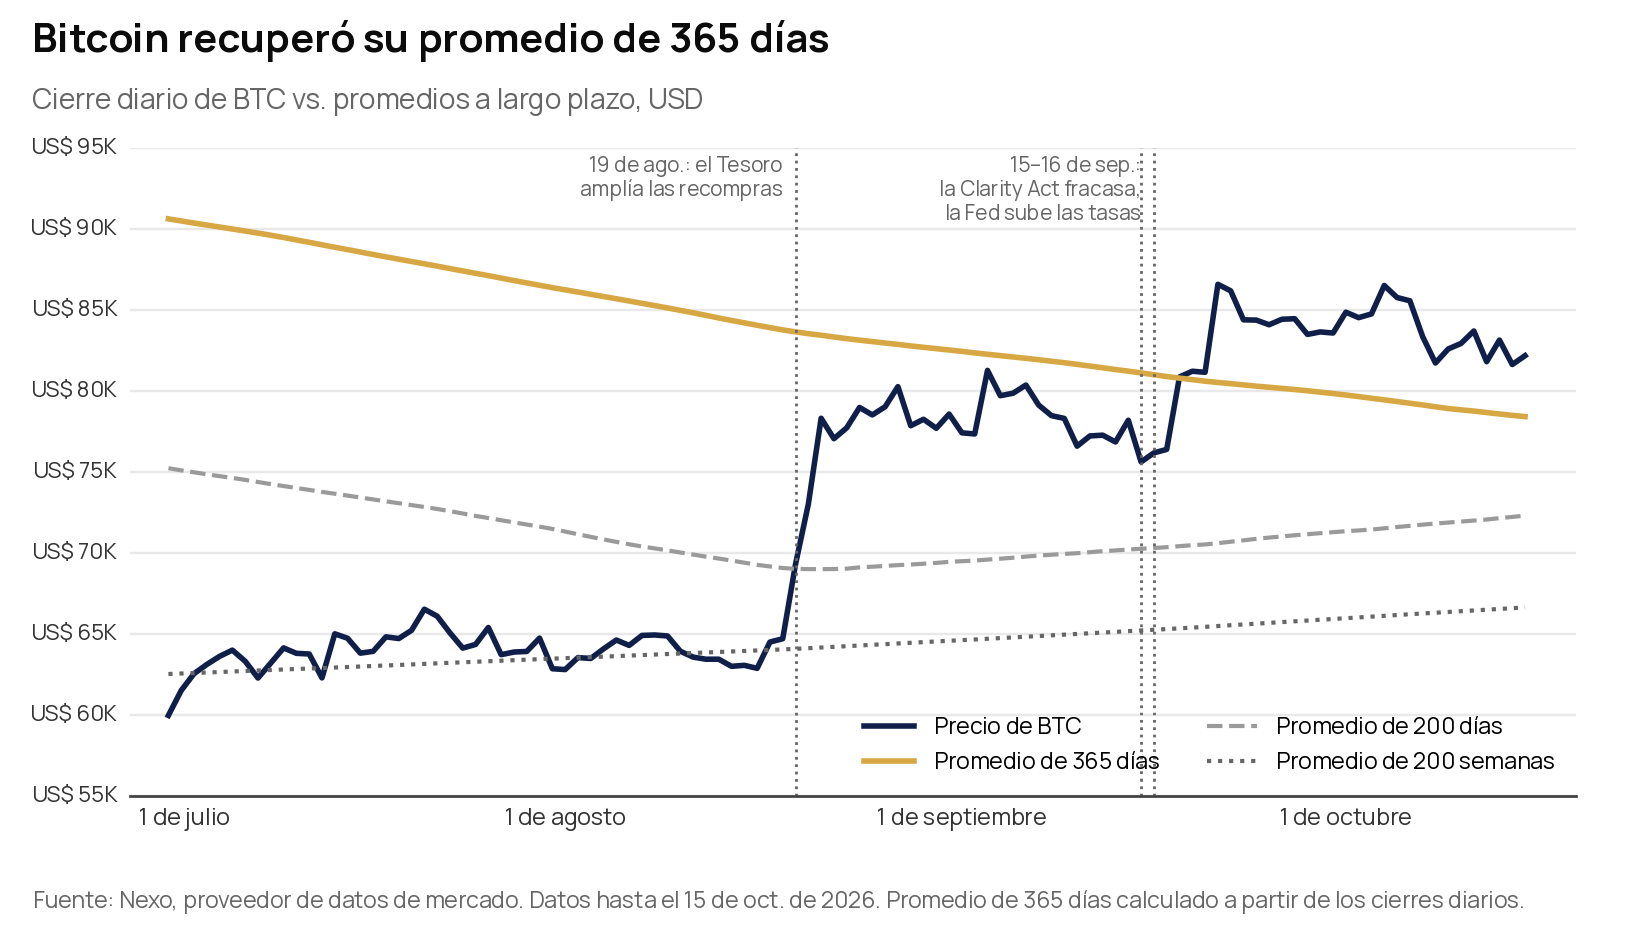
- La recuperación comenzó con una decisión del mercado de bonos, no con un acontecimiento relacionado con las cripto. La decisión del Tesoro de EE. UU. del 19 de agosto de duplicar sus recompras de bonos a largo plazo impulsó a Bitcoin cerca de un 21% en tres días a medida que se liquidaban las posiciones bajistas.
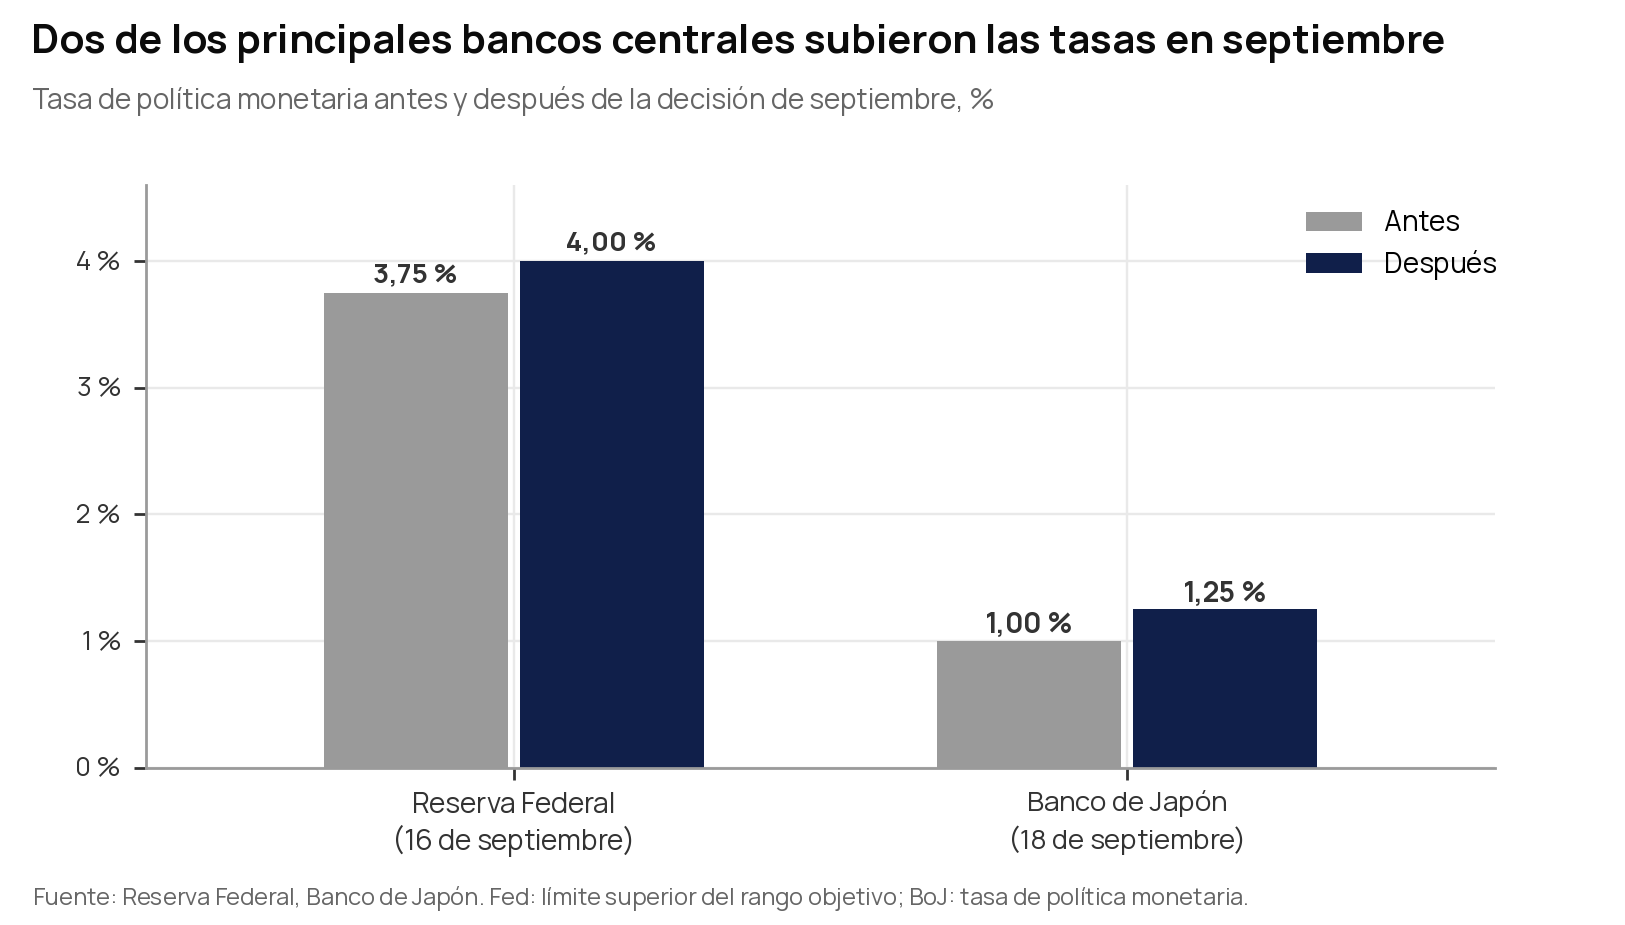
- Su efecto duró más que el motivo que lo originó. Los rendimientos de los bonos del Tesoro a largo plazo luego subieron a su nivel más alto en más de dos décadas, y la Fed, el BCE y el Banco de Japón subieron las tasas en septiembre. Bitcoin igualmente terminó el mes por encima de los US$ 83.000.
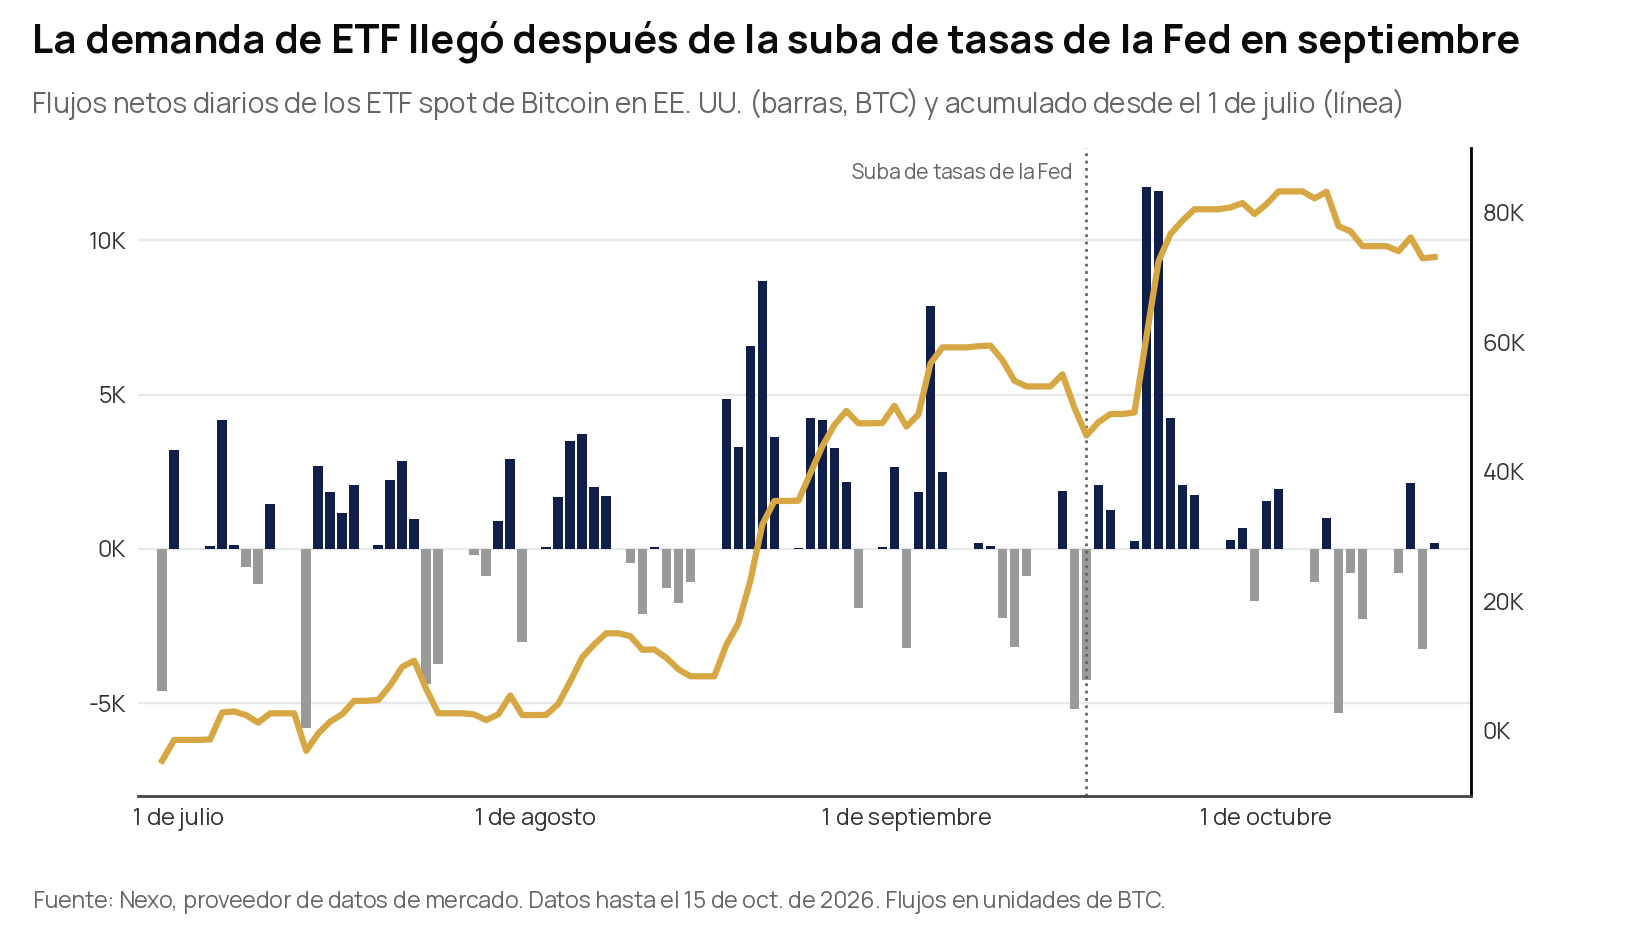
- La demanda cambió de carácter. Los ETF spot de Bitcoin en EE. UU. captaron US$ 2.650 millones en septiembre, todo después de la suba de tasas de la Fed, mientras que el apalancamiento se mantuvo cerca de su promedio histórico.
- Perspectivas para el T4: constructivas, pero condicionadas a las tasas. La inflación de septiembre, más alta de lo esperado, pone el foco en la reunión de la Fed del 27–28 de octubre y en los rendimientos a largo plazo como factores determinantes. La demanda de los ETF y la zona de US$ 88.000–US$ 90.000, donde se concentran las call de octubre, definen hasta dónde puede llegar un repunte.
- La estructura del mercado se está construyendo sin el Congreso. Después de que la Clarity Act no lograra los votos necesarios en el Senado por 49–50, los reguladores y proveedores de infraestructura de mercado siguieron avanzando con las normas de tokenización y stablecoins.
1. Perspectivas para el T4
Constructivo, condicionado a las tasas
Bitcoin arranca el cuarto trimestre con una base más firme. La presión vendedora disminuyó durante septiembre, cerca del 69% de la oferta está en ganancias y la nueva demanda de septiembre llegó a través de los ETF, en lugar del apalancamiento. Esto genera un contexto más favorable para los inversores, aunque en octubre los flujos de los ETF pasaron a registrar salidas netas. La condición principal son las tasas de interés. Con el rendimiento de los bonos del Tesoro de EE. UU. a 30 años en torno al 5,6%, una nueva suba haría que la deuda pública considerada segura resulte más atractiva que Bitcoin. Octubre definirá qué rumbo toma el mercado. El informe de inflación de septiembre, publicado el 14 de octubre, fue más alto de lo esperado, con el IPC en 3,7% interanual y la inflación núcleo en 2,6%, lo que volvió a poner sobre la mesa una segunda suba de tasas. La decisión de la Fed del 28 de octubre ahora tiene más peso: si mantiene las tasas, la perspectiva seguirá siendo favorable, mientras que una suba la haría más cautelosa.
El panorama técnico
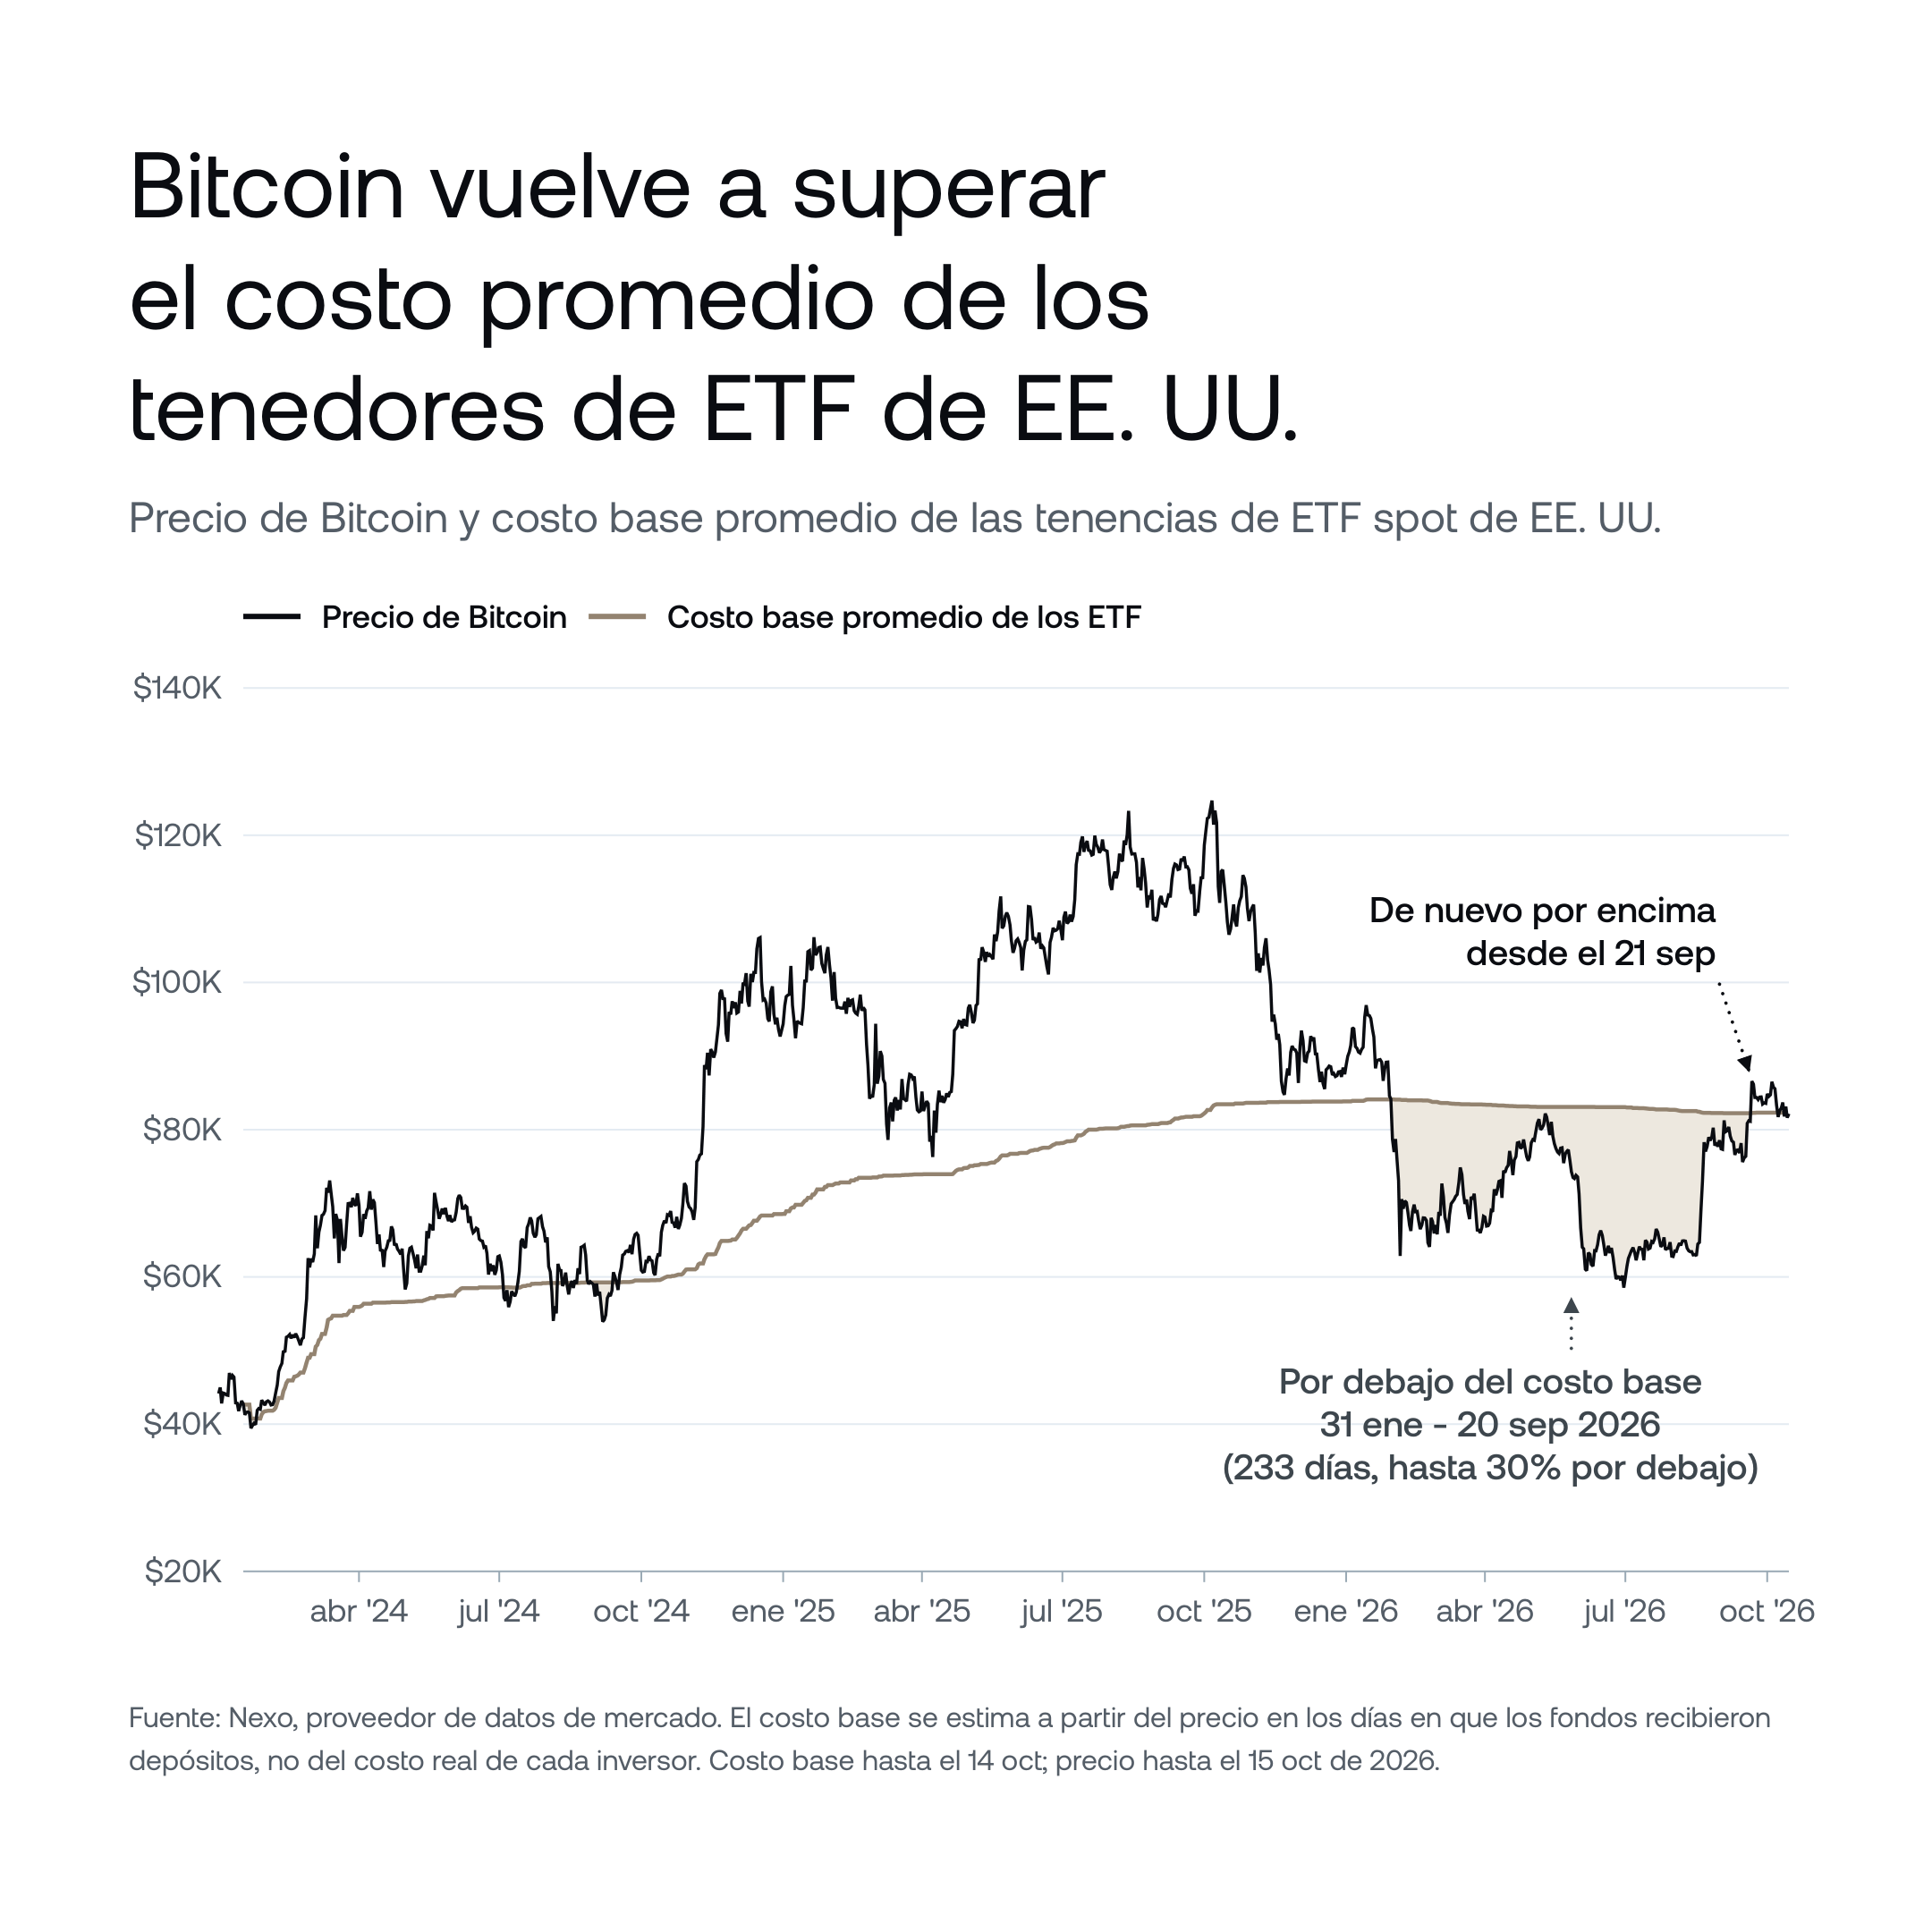
En el gráfico semanal, Bitcoin formó un doble piso, un patrón que los analistas técnicos interpretan como el fin de una tendencia bajista. El primer mínimo se dio entre febrero y marzo de 2026, y el segundo entre junio y julio. A fines de septiembre, el precio cerró por encima de la línea del cuello del patrón, cerca de los US$ 82.000, y los dos cierres semanales siguientes se mantuvieron por encima, el último en US$ 83.695 el 11 de octubre. El cierre semanal del 18 de octubre, en torno a los US$ 80.900, volvió a caer por debajo de ese nivel. Los patrones semanales tienen más peso y menos ruido que los diarios o intradía. Ese nivel coincide con el costo promedio de los tenedores de ETF en EE. UU. (alrededor de US$ 82.300), lo que lo convierte en la línea que el mercado está poniendo a prueba. El primer cierre semanal nuevamente por debajo de la línea del cuello es una advertencia, no un veredicto: la ruptura fracasa si le siguen cierres semanales más bajos y el precio cae por debajo de los US$ 80.000. Un cierre semanal de vuelta por encima de los US$ 82.000 restablecería el escenario para el objetivo esperado de entre US$ 105.000 y US$ 110.000 aproximadamente. Ether y Solana muestran patrones semanales similares, con sus rupturas dándose a fines de agosto.
El timing del ciclo agrega una nota de cautela. En los últimos tres ciclos, el mínimo de Bitcoin se dio entre 513 y 542 días antes del halving, lo que esta vez apunta a fines de octubre a fines de noviembre de 2026, con el próximo halving esperado alrededor de abril de 2028. El mínimo de junio de 2026 llegó antes y fue menos pronunciado, con una caída del 53% frente al 77–85% de ciclos anteriores, por lo que es posible un retesteo dentro de esa ventana. Tres ciclos son una muestra pequeña, y la demanda de ETF podría cambiar el comportamiento de este.
¿Qué va a mover al mercado?
Siete factores van a marcar el trimestre, cada uno a su manera. Dos marcan la dirección: la inflación y la Fed, y los rendimientos de los bonos del Tesoro a largo plazo. Tres muestran cuánta convicción hay detrás de cualquier movimiento: la demanda de ETFs, la venta de los holders y el apalancamiento. Dos quedan en segundo plano: la regulación y el conjunto de Ethereum y las altcoins, que suelen seguir los movimientos de Bitcoin más que marcar el rumbo del mercado. La tabla muestra dónde está cada uno, nuestra lectura y qué lo cambiaría.
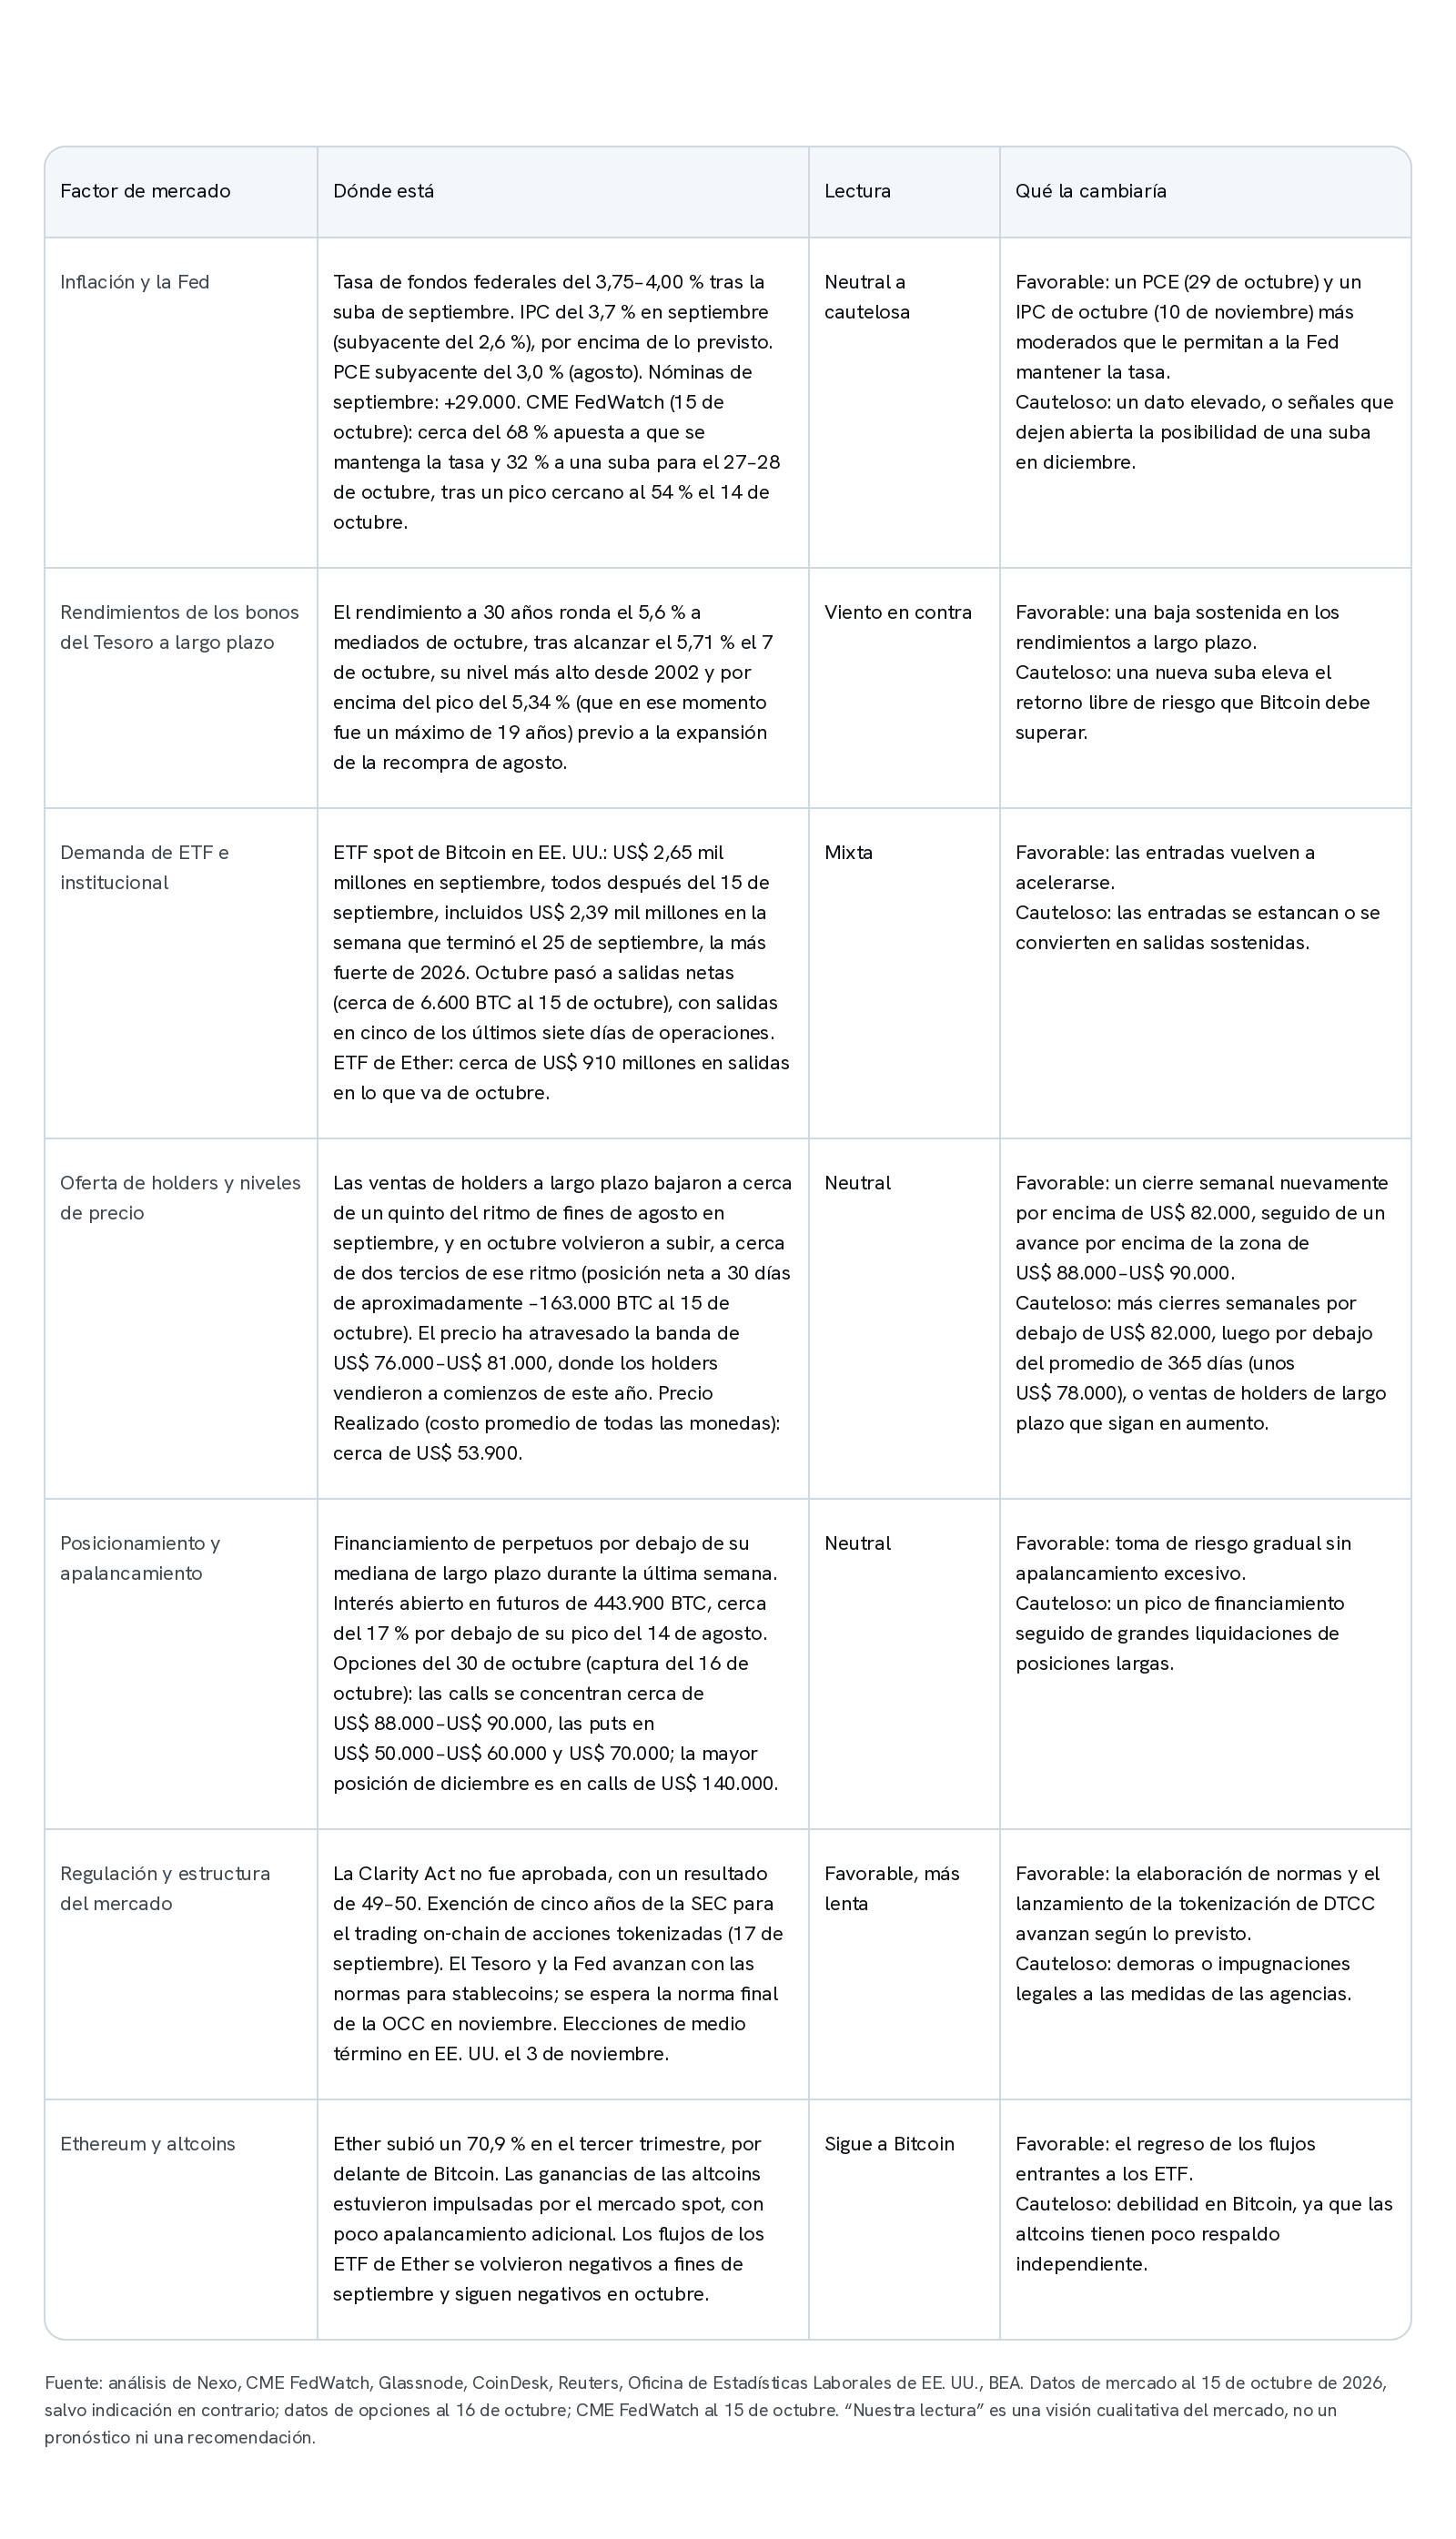
Estos factores se combinan en tres escenarios posibles, y octubre decide en cuál estamos. Los mercados actualmente dan una probabilidad de alrededor del 68% a que la Fed mantenga las tasas (CME FedWatch, 15 de octubre), lo que respalda los primeros dos escenarios. Una suba, con una probabilidad de alrededor del 32% tras llegar a casi 54% luego del informe de inflación, es el camino más claro hacia el tercero.
- Constructivo (el escenario alcista). Los datos de inflación se enfrían, la Fed mantiene las tasas en octubre, los rendimientos de largo plazo se estabilizan y los flujos hacia los ETF se reactivan. Los cierres semanales se recuperan por encima de US$ 82.000, lo que confirma la ruptura, y Bitcoin pone a prueba la zona de US$ 88.000–US$ 90.000 en camino hacia US$ 105.000–US$ 110.000.
- Consolidación (el camino actual). Los datos son mixtos y la Fed mantiene las tasas sin cambios, pero deja abierta la posibilidad de una modificación en diciembre. Los flujos hacia los ETF se estancan, y el precio se consolida entre su promedio de 365 días (alrededor de US$ 78.000) y la zona de US$ 88.000–US$ 90.000.
- Retroceso (el mayor riesgo). Datos de inflación elevados y una Fed con postura más dura empujan al alza los rendimientos de largo plazo. Los flujos hacia los ETF se revierten, y nuevos cierres semanales por debajo de US$ 82.000 marcan una falsa ruptura. Bitcoin cae por debajo de US$ 80.000 y vuelve a probar su promedio de 365 días (alrededor de US$ 78.000).
Las etiquetas de probabilidad son el juicio cualitativo de Nexo, no probabilidades. Los niveles técnicos describen patrones del gráfico y no constituyen un pronóstico ni una recomendación. Las perspectivas y los escenarios a futuro no son un indicador confiable del rendimiento futuro. La estacionalidad no ofrece protección: octubre cerró al alza en la mayoría de los años desde 2013, pero el pasado octubre marcó el pico del ciclo.
Dos señales a seguir en el cuarto trimestre
La clave es seguir de cerca si los datos de inflación le permiten a la Fed mantener las tasas sin cambios y si el rendimiento de los bonos del Tesoro a 30 años deja de subir. Si ambos factores se vuelven favorables, es probable que la demanda de ETF y el posicionamiento refuercen el movimiento. De lo contrario, su impacto será mucho menor.
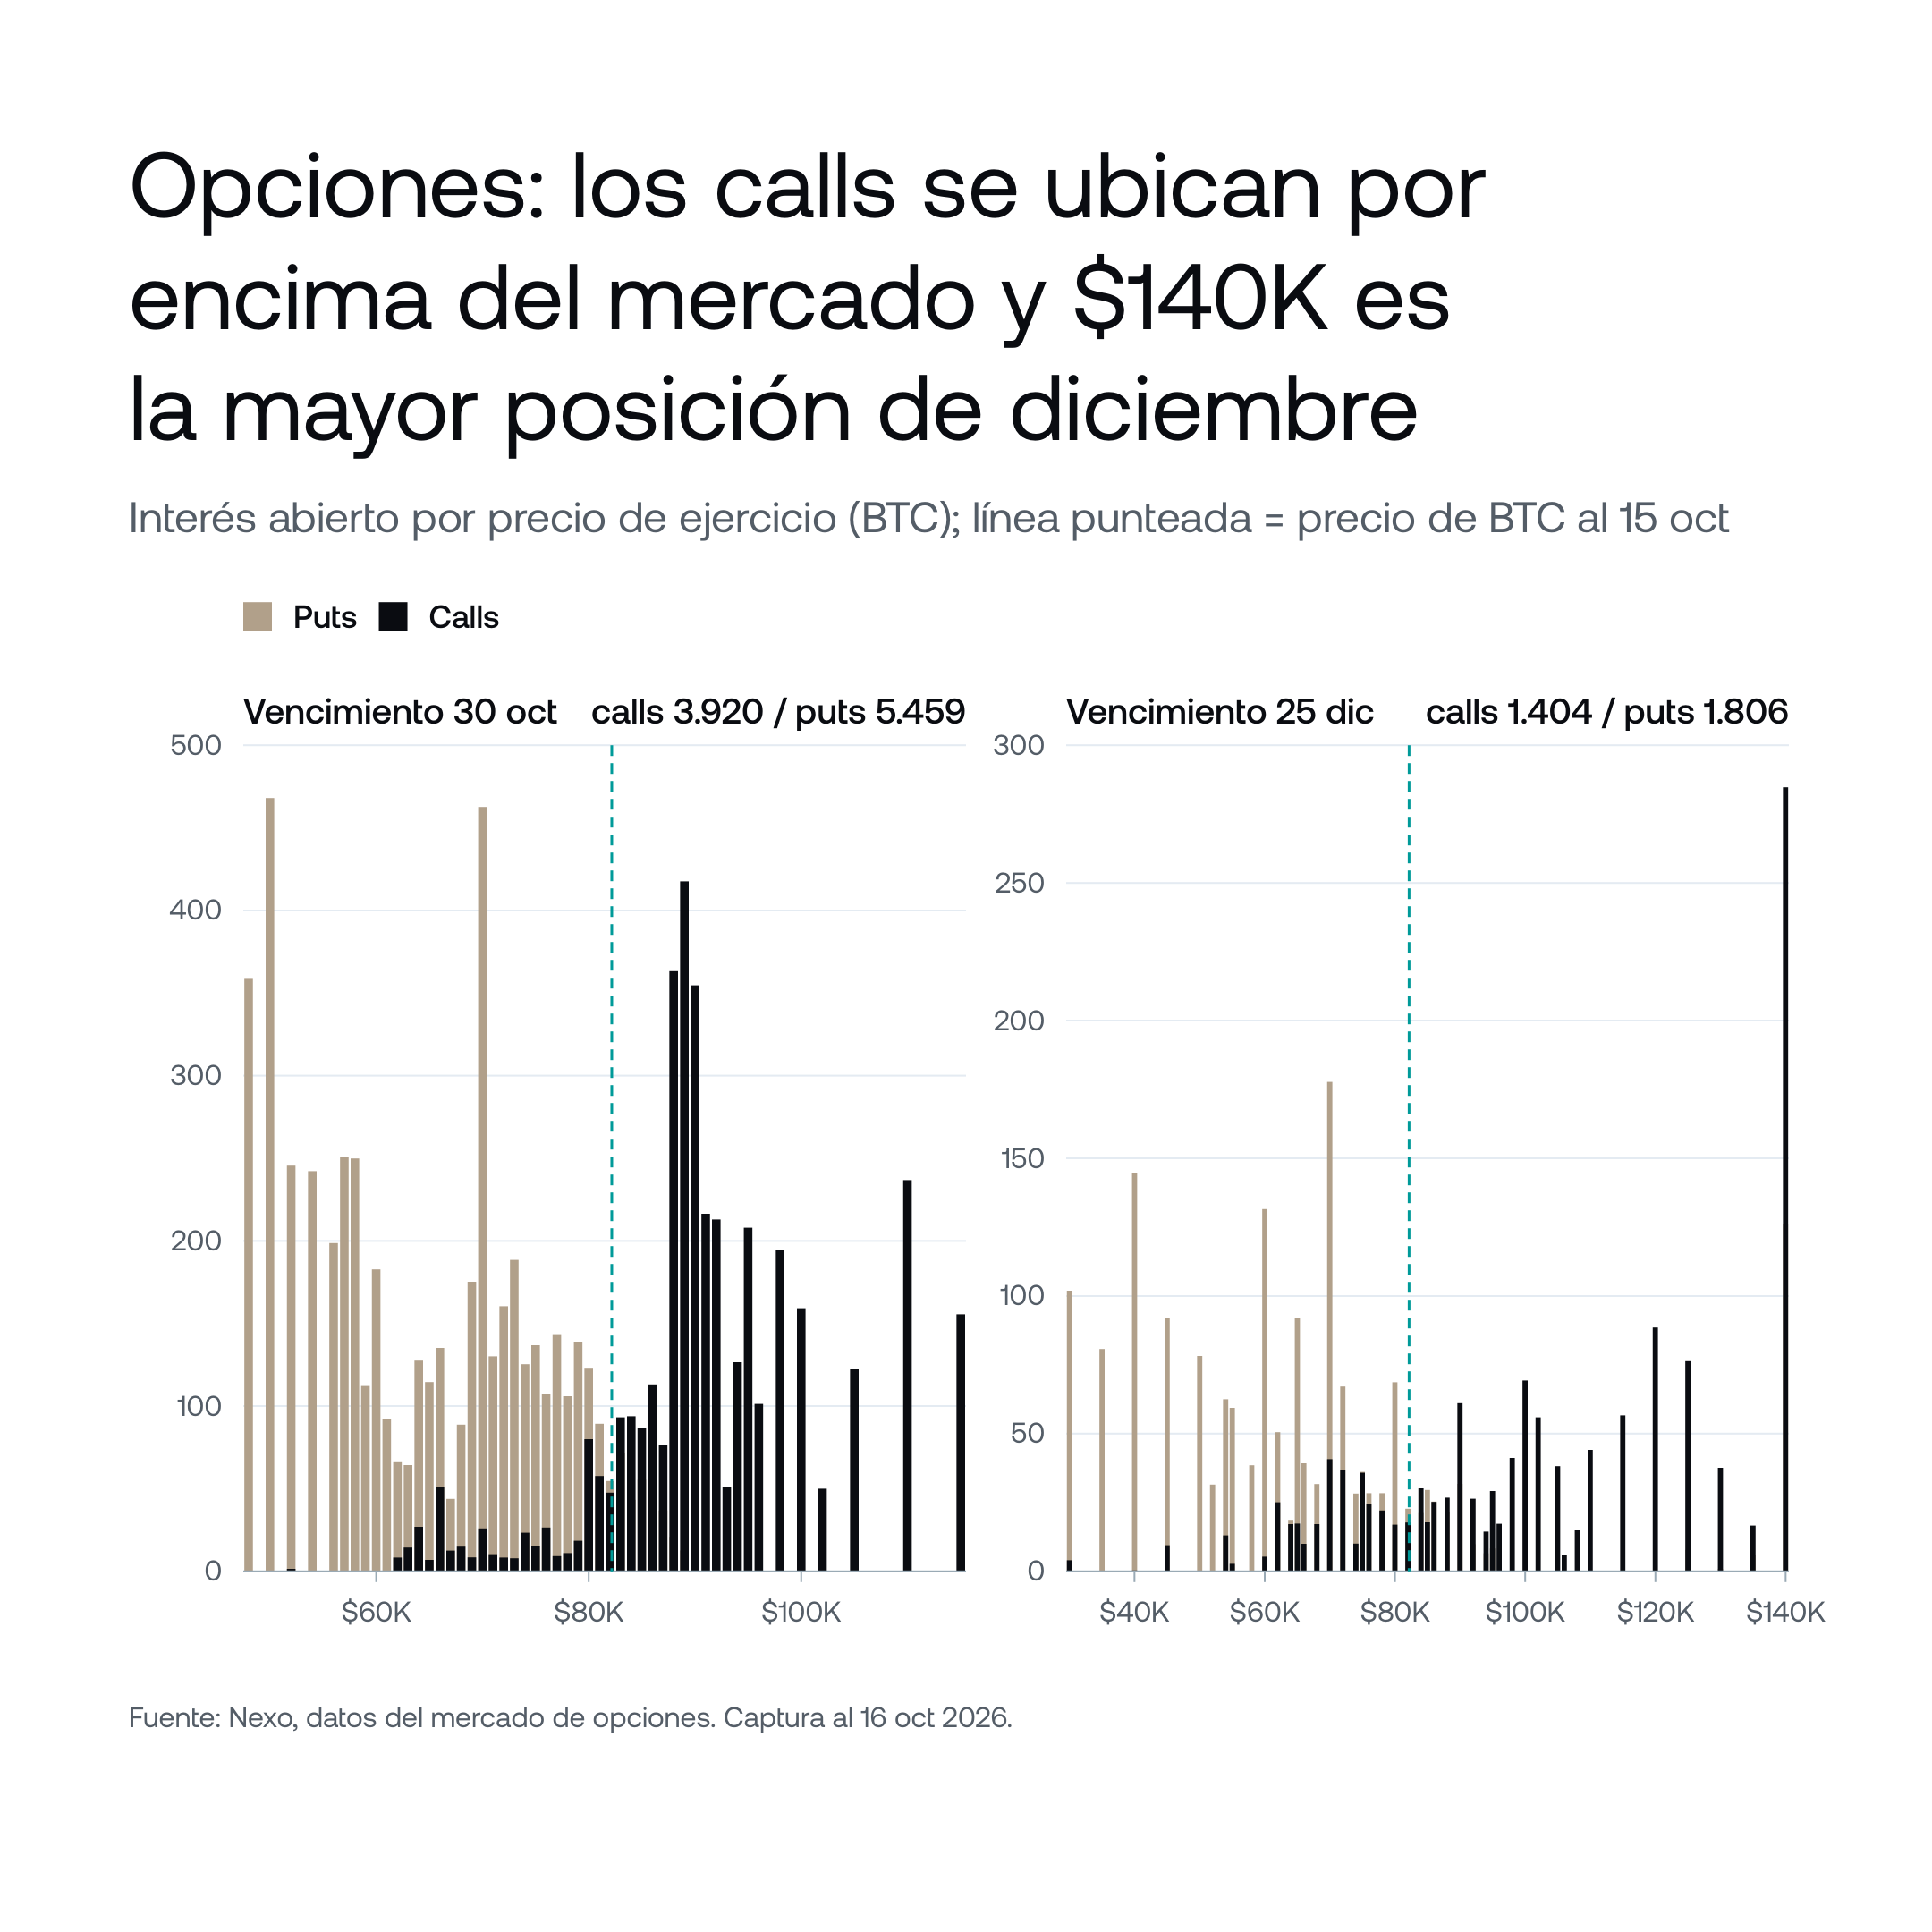
El posicionamiento en opciones refleja la misma incertidumbre. Los traders se están cubriendo: en la instantánea del 16 de octubre, el interés abierto en puts supera al de calls tanto para el vencimiento del 30 de octubre como para el del 25 de diciembre, y los puts de octubre se concentran entre US$ 50.000 y US$ 60.000 y alrededor de US$ 70.000, bien por debajo del mercado. Esto es coherente con inversores que se cubren ante una caída pronunciada, más que con inversores que la esperan. Las calls se agrupan justo por encima del mercado, entre US$ 88.000 y US$ 90.000. Algunas apuntan mucho más lejos: la mayor posición de diciembre es de 285 BTC en calls a US$ 140.000, cerca de un 70% por encima del precio actual. Es una sola posición, no una visión del mercado, pero muestra que algunos inversores están posicionados para un resultado mucho más fuerte si las condiciones se vuelven favorables.
2. Eventos clave a seguir en el Т4
Esto es lo que deberían anticipar los participantes del mercado este trimestre. La inflación, el crecimiento y las decisiones de los bancos centrales determinan lo que esperan los inversores de las tasas de interés, y esas expectativas impulsan los precios en todas las clases de activos, Bitcoin incluido. Octubre es el mes más revelador: sus eventos darán indicios de lo que podría venir para la política monetaria. Dos hitos de más largo plazo, en tokenización y regulación de stablecoins, importan menos para el precio este trimestre y más respecto de hacia dónde se dirige la industria. Estos son los eventos con más probabilidades de mover los mercados este trimestre.
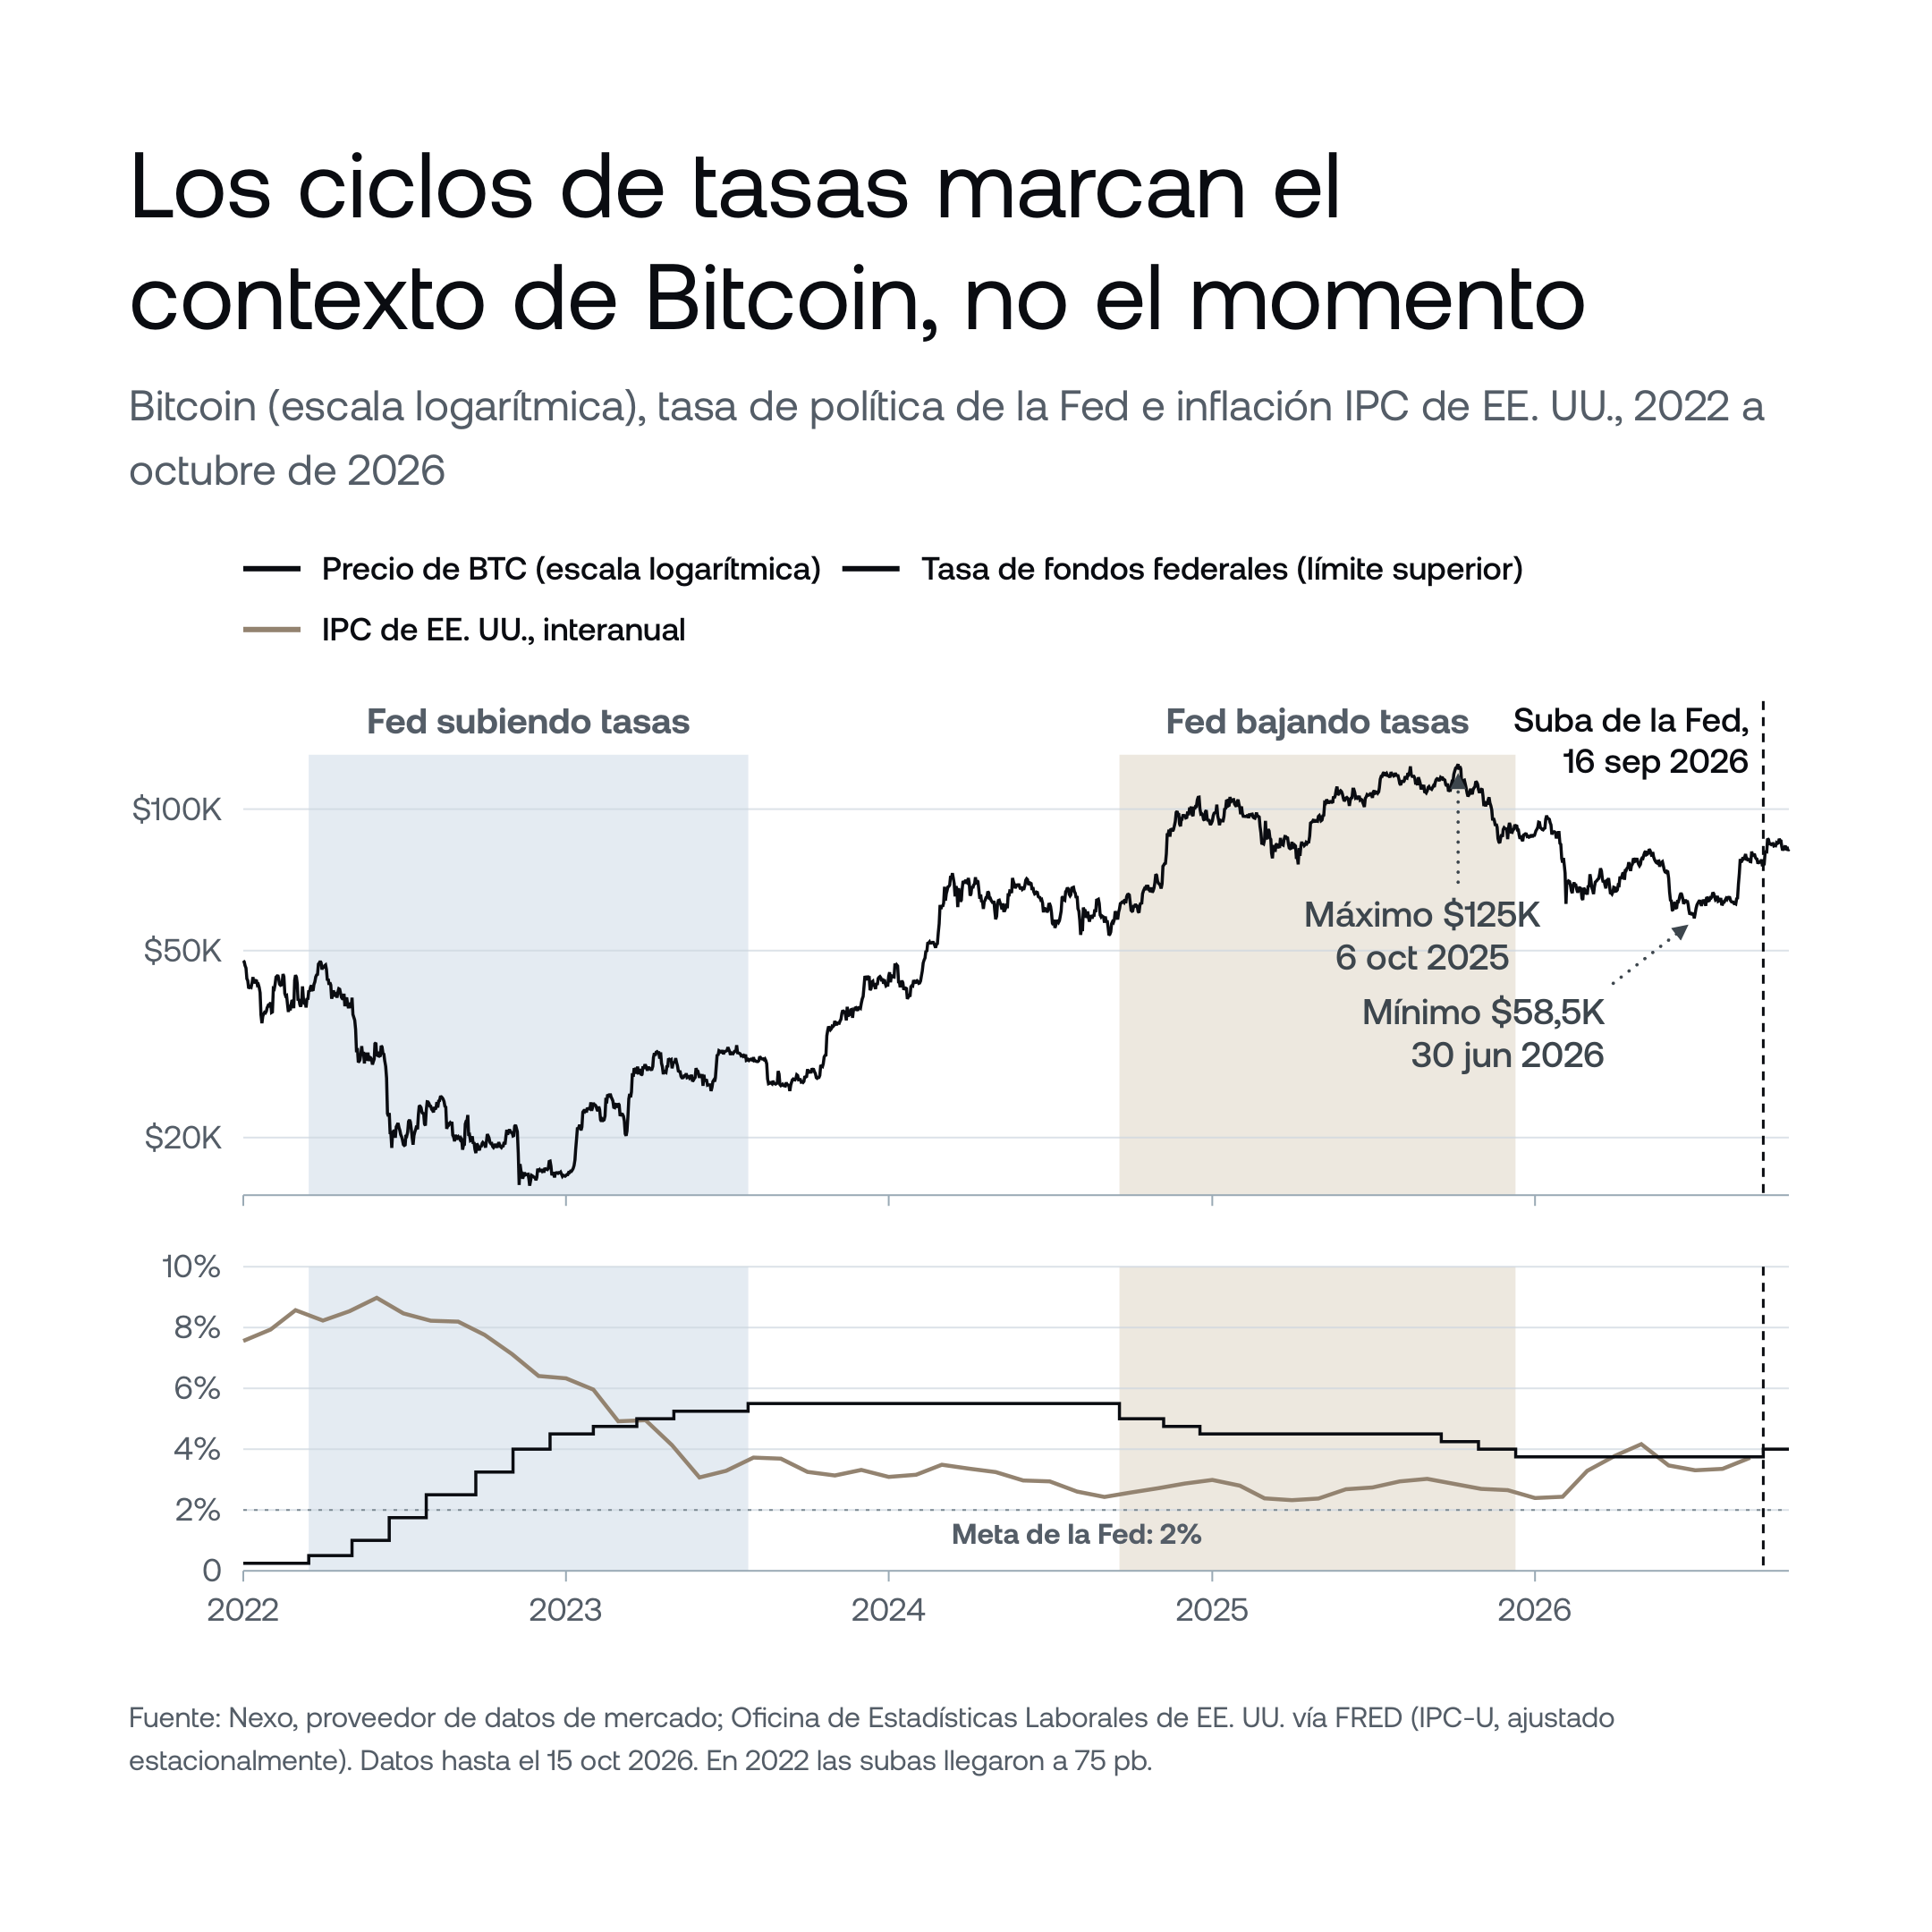
No se publicó ninguna lectura del IPC para octubre de 2025 debido al cierre del gobierno federal, por lo que la línea une septiembre y noviembre. La comparación de 30 días abarca las 20 subas de la Fed desde diciembre de 2015.
Lo que muestra el gráfico: en ciclos completos, Bitcoin siguió la dirección de la política de la Fed: cayó durante el ciclo de subas de 2022–23 y más que duplicó su valor en el ciclo de recortes de 2024–25. El timing es más laxo. Bitcoin tocó su máximo en octubre de 2025 mientras la Fed todavía recortaba tasas, y tocó su mínimo en junio de 2026 con las tasas sin cambios, semanas después de que la inflación alcanzara un pico de 4,2% en mayo.
Por qué es importante: la suba de septiembre cambió la política de flexibilización a endurecimiento con la inflación aún por encima del 3%. Bitcoin subió alrededor de un 8% desde entonces, una ruptura con el pasado: después de 17 de las 20 subas de la Fed desde 2015, estaba más bajo 30 días después. Que esa ruptura se mantenga depende de los datos que vengan, por eso el calendario de abajo se centra en la inflación, el crecimiento y la Fed.
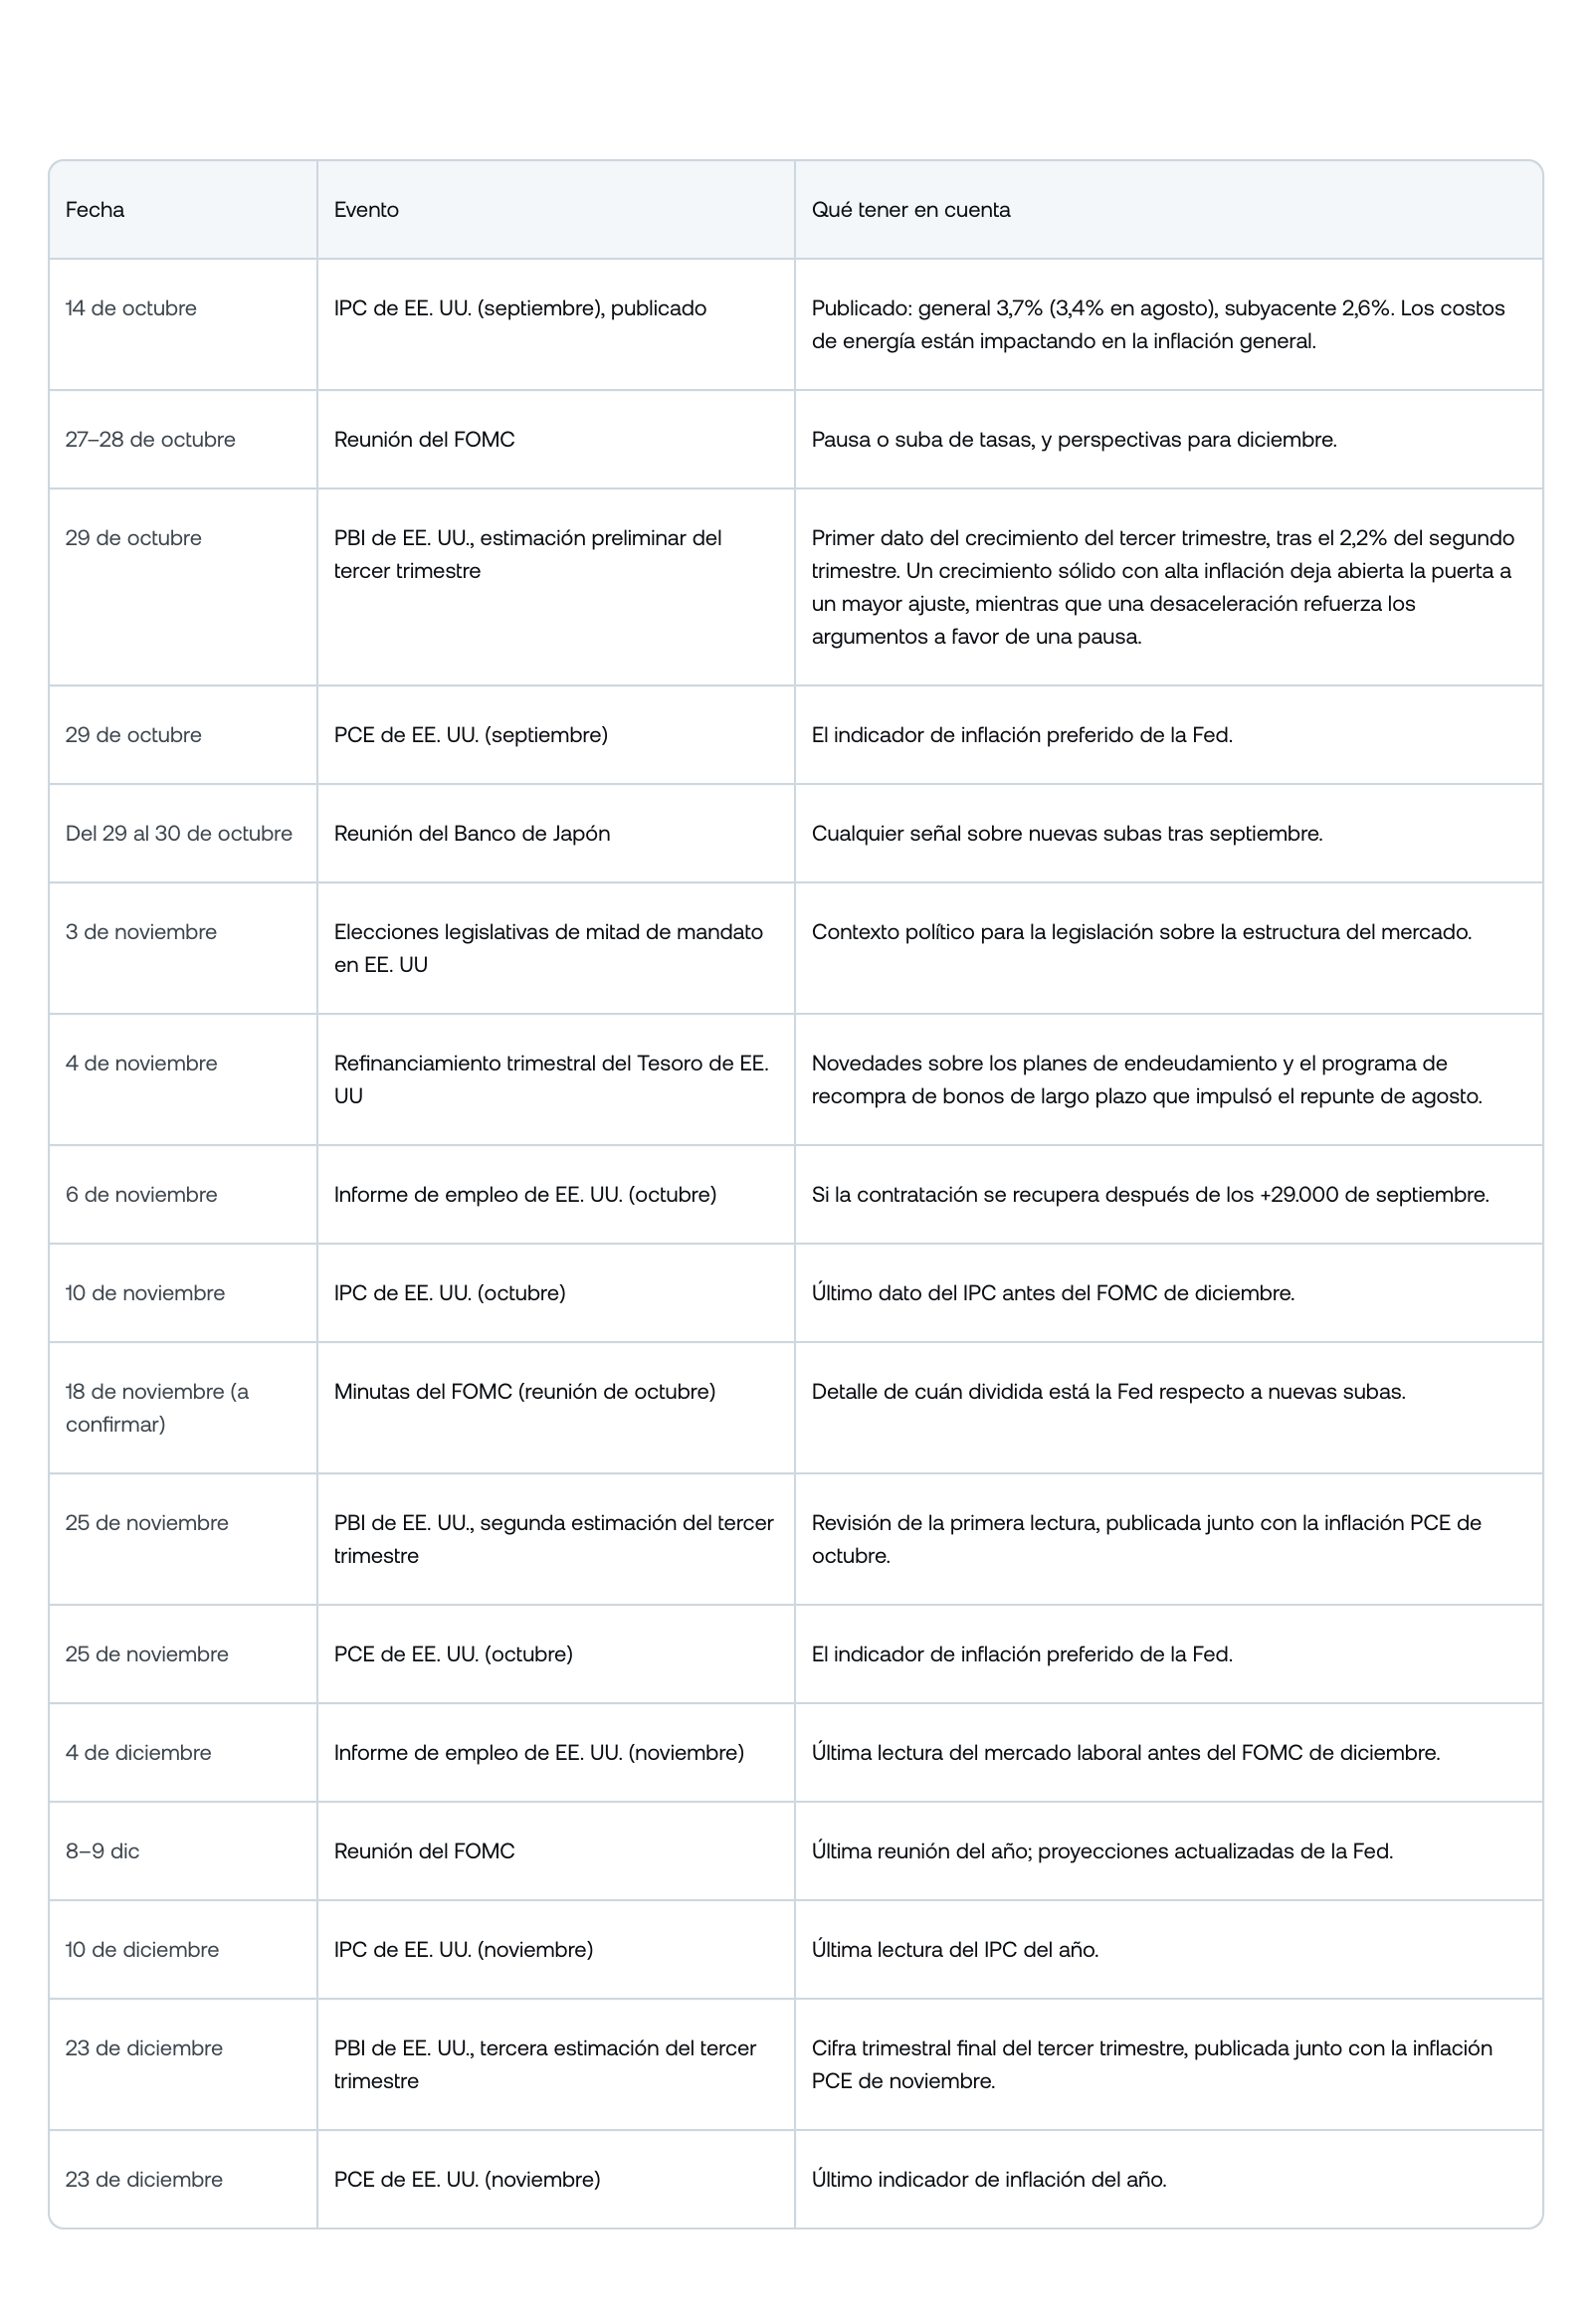
Fechas clave: mercado y estructura
Ganancias corporativas: A fines de octubre se conocen los resultados del tercer trimestre de las mayores empresas tecnológicas de EE. UU. y de Strategy, el mayor tenedor corporativo de Bitcoin. Los resultados tecnológicos ayudan a definir el apetito por riesgo en todos los mercados, y la actualización de Strategy muestra cómo evoluciona la demanda corporativa de Bitcoin.
Posicionamiento de fin de año: Diciembre suele ser un mes más tranquilo en volúmenes de negociación. El rebalanceo de carteras y los informes de fin de año pueden modificar las posiciones en la segunda mitad del mes, y la baja liquidez entre el 26 de diciembre y el 1 de enero puede exagerar los movimientos de precios a medida que los inversores se reposicionan para el primer trimestre.
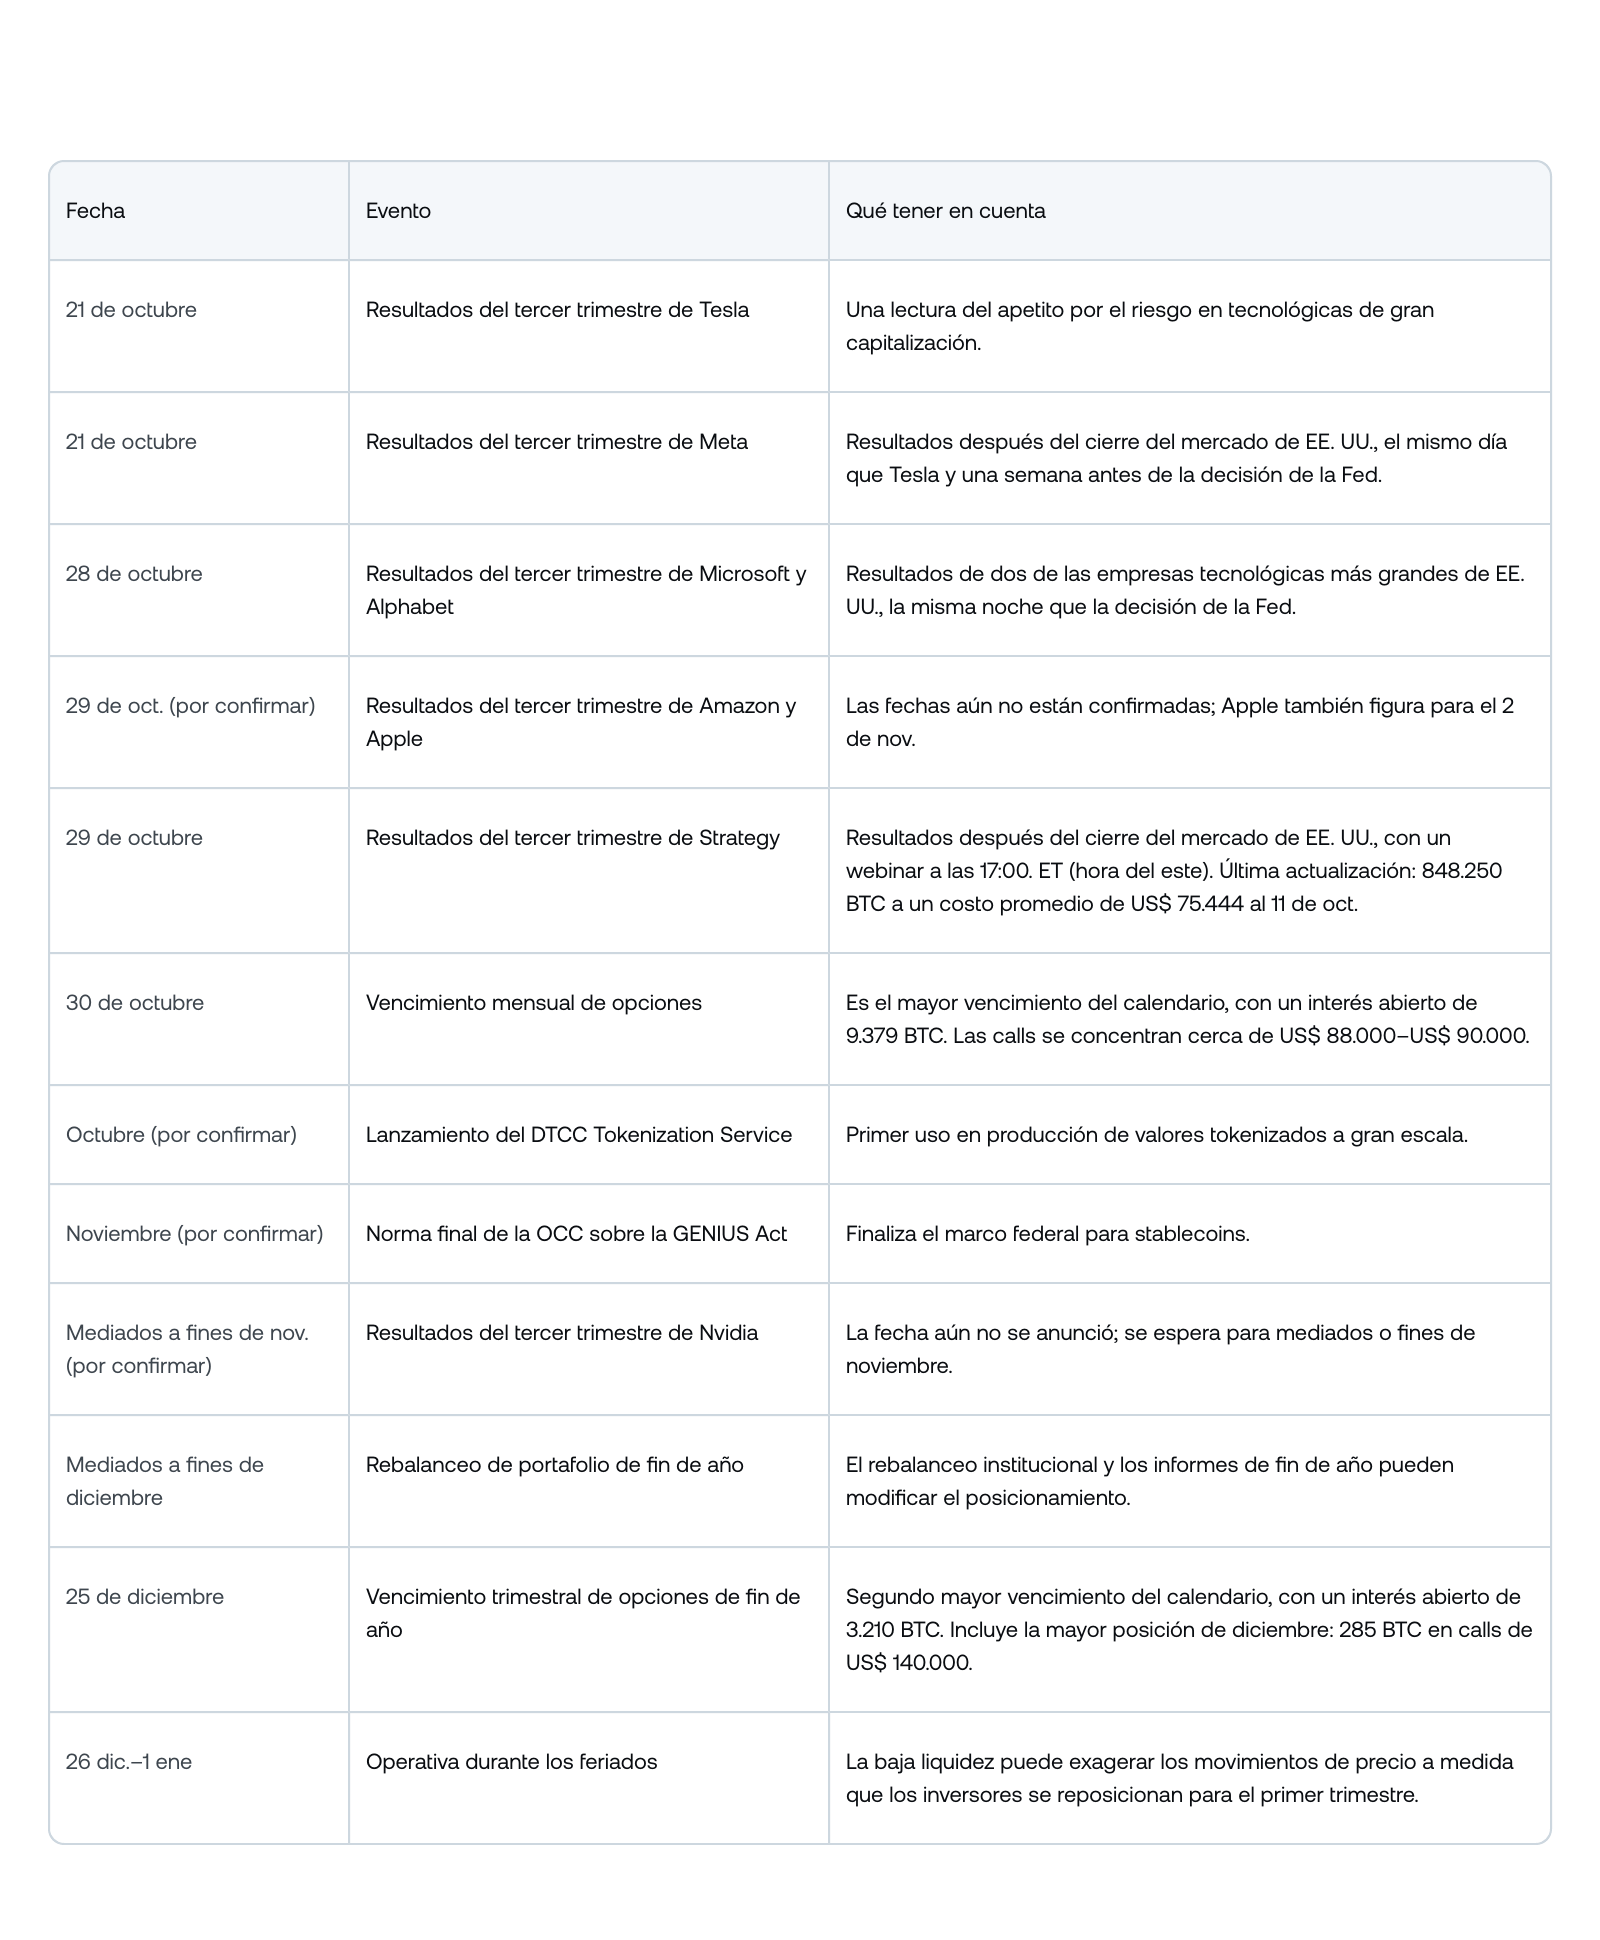
Fuente: Bureau of Labor Statistics, BEA, Reserva Federal, Tesoro de EE. UU., Banco de Japón, anuncios de empresas, DTCC. Fechas publicadas o anunciadas al 16 de octubre de 2026; las fechas marcadas como TBC (resaltadas) aún no están confirmadas.
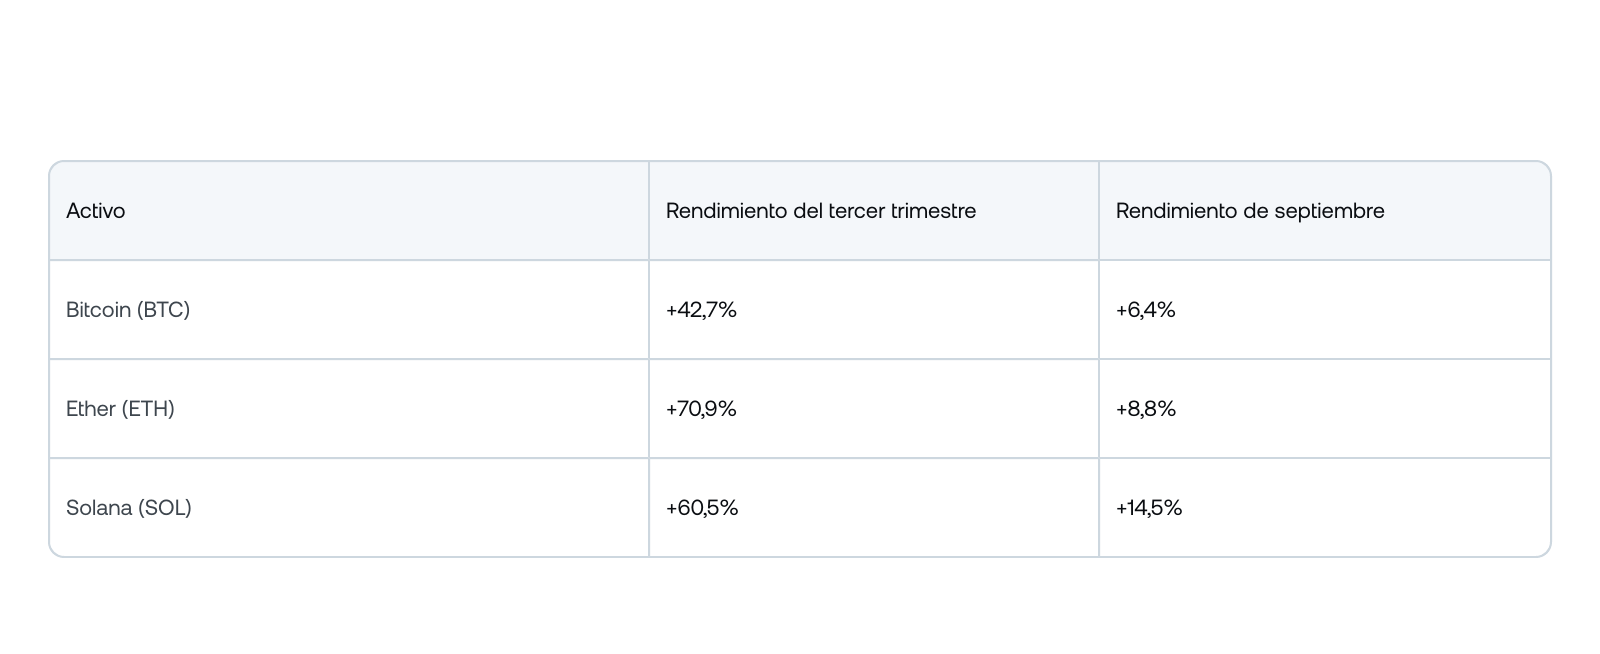
El desempeño pasado no es un indicador fiable de resultados futuros.
Bitcoin ganó un 7,3% en julio, un 25,0% en agosto y un 6,4% en septiembre. Los tres meses cerraron al alza, y el trimestre puso fin al ciclo de tres trimestres consecutivos a la baja. Bitcoin y el sector más amplio de activos digitales no se mueven en el vacío. Están sujetos a las mismas fuerzas macroeconómicas que otros mercados, pero reaccionan a su manera: la recuperación de este trimestre comenzó con una decisión del Tesoro de EE. UU., y la demanda de los ETF definió la respuesta de Bitcoin.
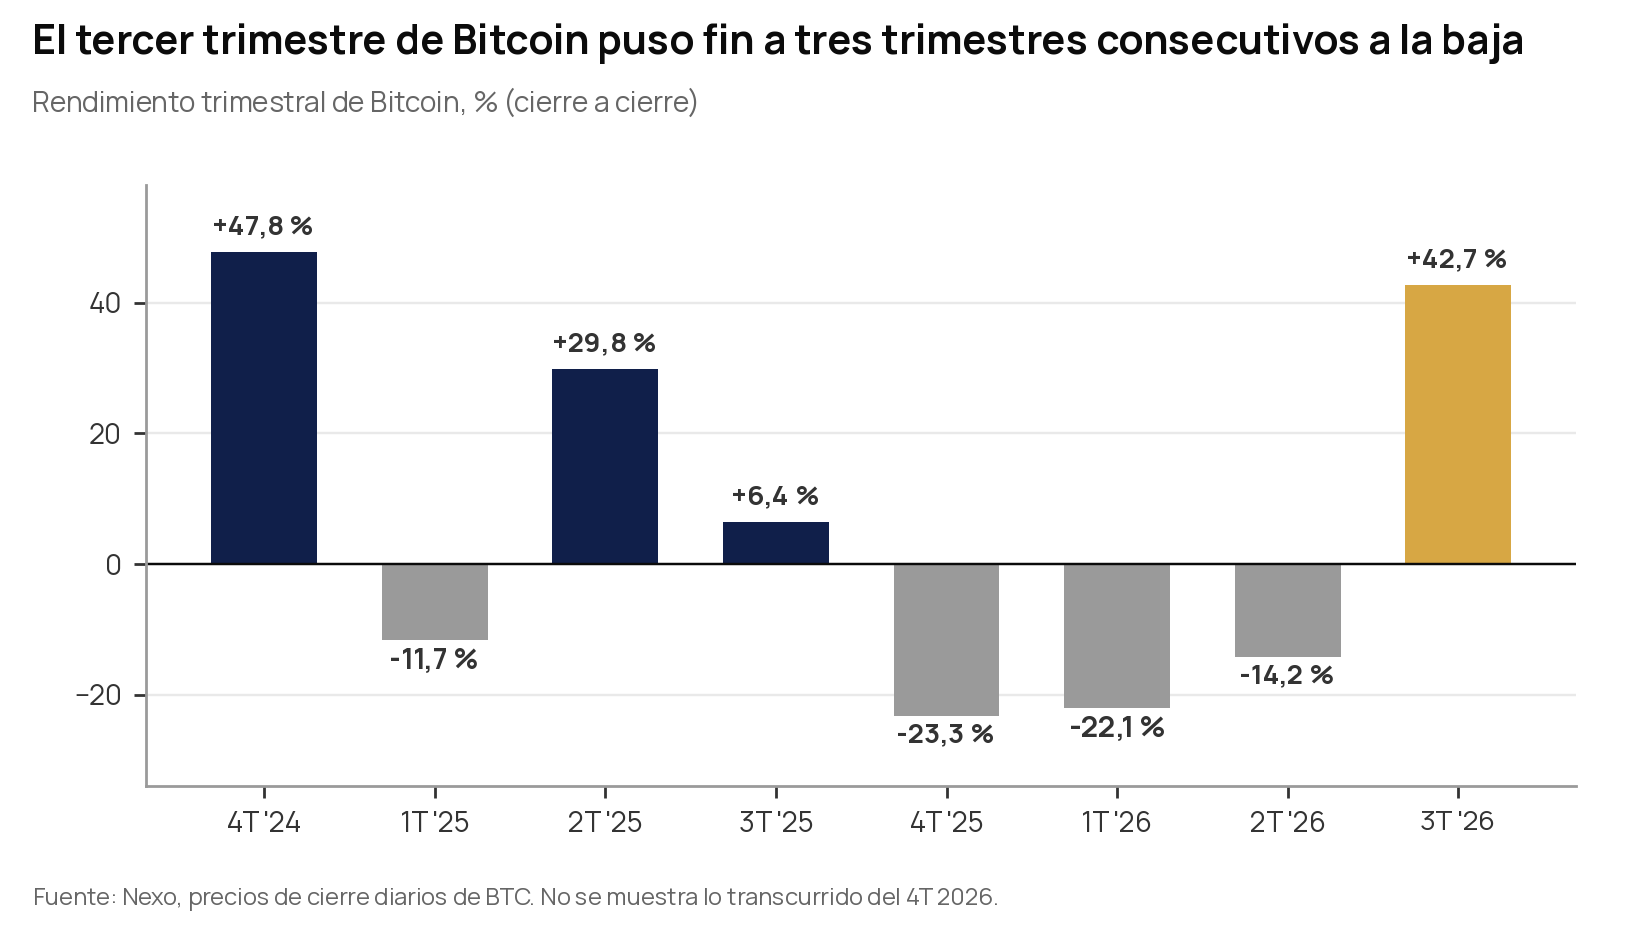
Cómo se dio la recuperación del tercer trimestre
Una señal del mercado de bonos. Bitcoin abrió el trimestre cerca de su mínimo y pasó siete semanas en la zona de los US$ 60.000. El 19 de agosto, el Tesoro de EE. UU. anunció que duplicaría sus recompras de bonos de largo plazo, de US$ 2 mil millones a US$ 4 mil millones por operación. El monto fue modesto, y una recompra no es flexibilización cuantitativa, pero el rendimiento a 30 años, que había alcanzado un máximo en 19 años del 5,34%, empezó a bajar. El alivio no duró: para el 5 de octubre, el rendimiento ya estaba en 5,66%. Según CoinDesk, se liquidaron cerca de US$ 4 mil millones en posiciones bajistas de cripto en dos días, y Bitcoin subió de US$ 64.700 a más de US$ 78.000 en tres sesiones.
Shocks asimilados. En septiembre, la Fed subió las tasas por primera vez desde 2023, el Banco de Japón las llevó a un máximo en 31 años, y la Clarity Act del Senado no se aprobó por 49 a 50. Bitcoin operó brevemente cerca de los US$ 75.000 y volvió a superar los US$ 80.000 en pocos días, alcanzando los US$ 87.300 el 21 de septiembre.
Los compradores reemplazaron el cierre de posiciones cortas. Los ETF spot de Bitcoin en EE. UU. captaron US$ 2,65 mil millones en septiembre, el segundo mejor mes desde octubre de 2025, y las entradas netas se concentraron después de la suba de tasas de la Fed. Los holders de largo plazo redujeron sus ventas a menos de un tercio del ritmo de fines de agosto, y el funding de los futuros perpetuos se mantuvo cerca de su mediana histórica, por lo que el apalancamiento no fue lo que impulsó el movimiento.
Estructura del mercado en el tercer trimestre
El precio de Bitcoin recuperó su promedio de 365 días en septiembre, después de diez meses por debajo de ese nivel. La última vez que lo superó, en marzo de 2023, marcó el inicio de ese rally. Según la medición de Glassnode, Bitcoin nunca cerró un día por debajo del precio realizado, el costo base promedio de todas las monedas, ahora en unos US$ 53.900. JPMorgan estima que el costo de producción de los mineros ronda los US$ 85.000; Bitcoin pasó 280 días por debajo de ese nivel antes de superarlo a fines de septiembre, aunque desde entonces volvió a operar por debajo.
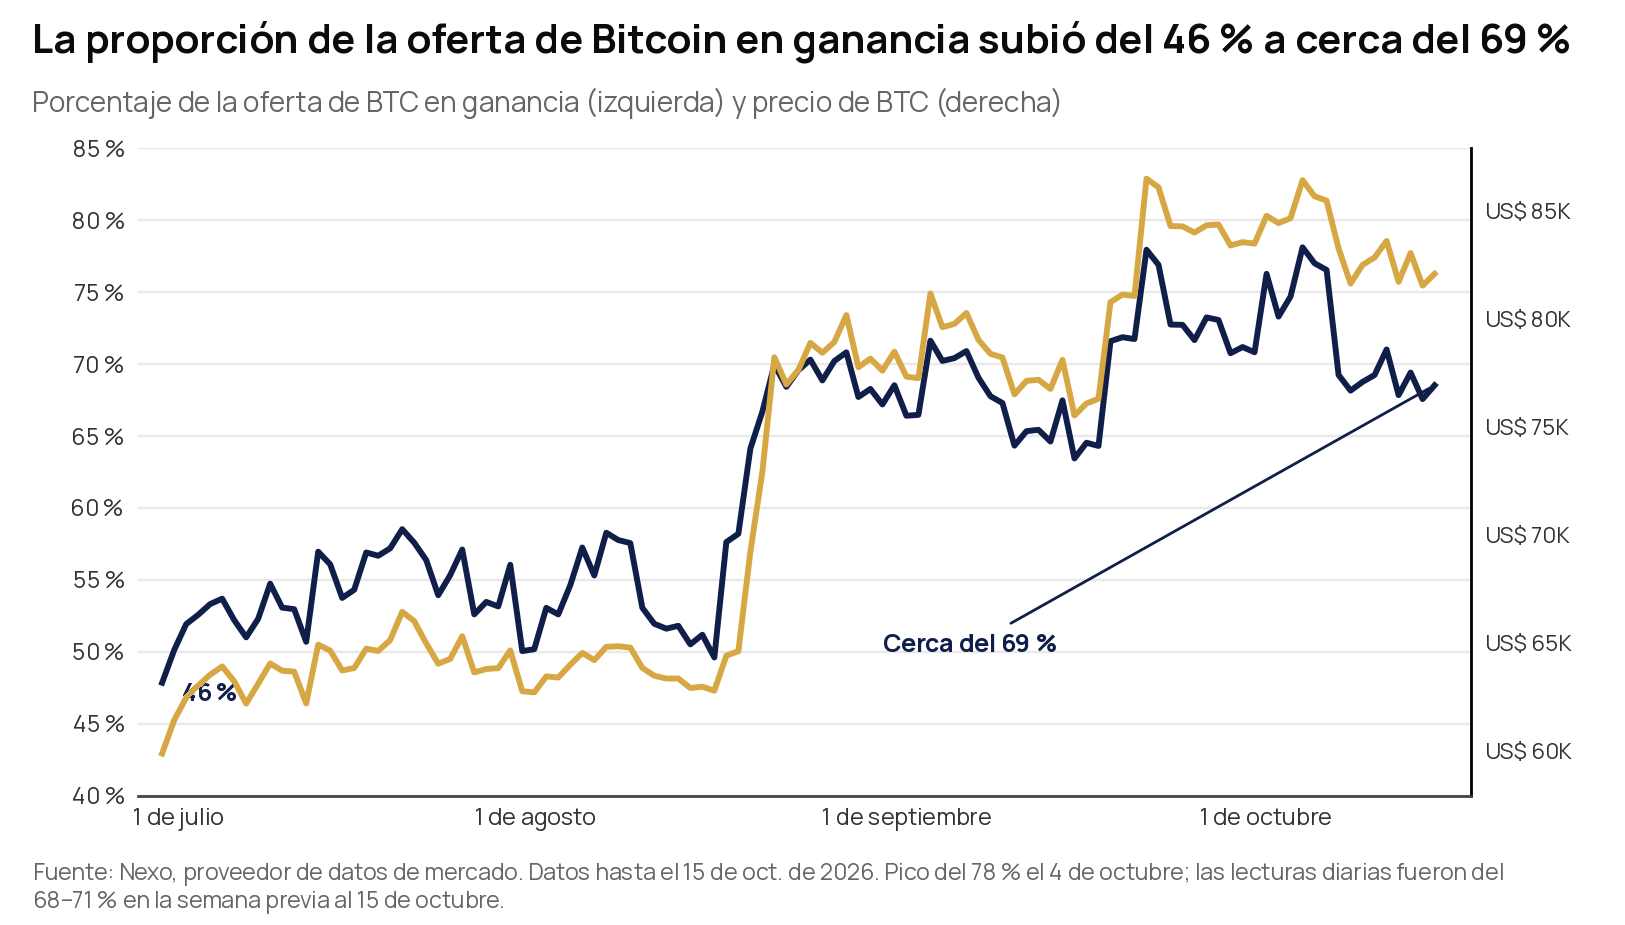
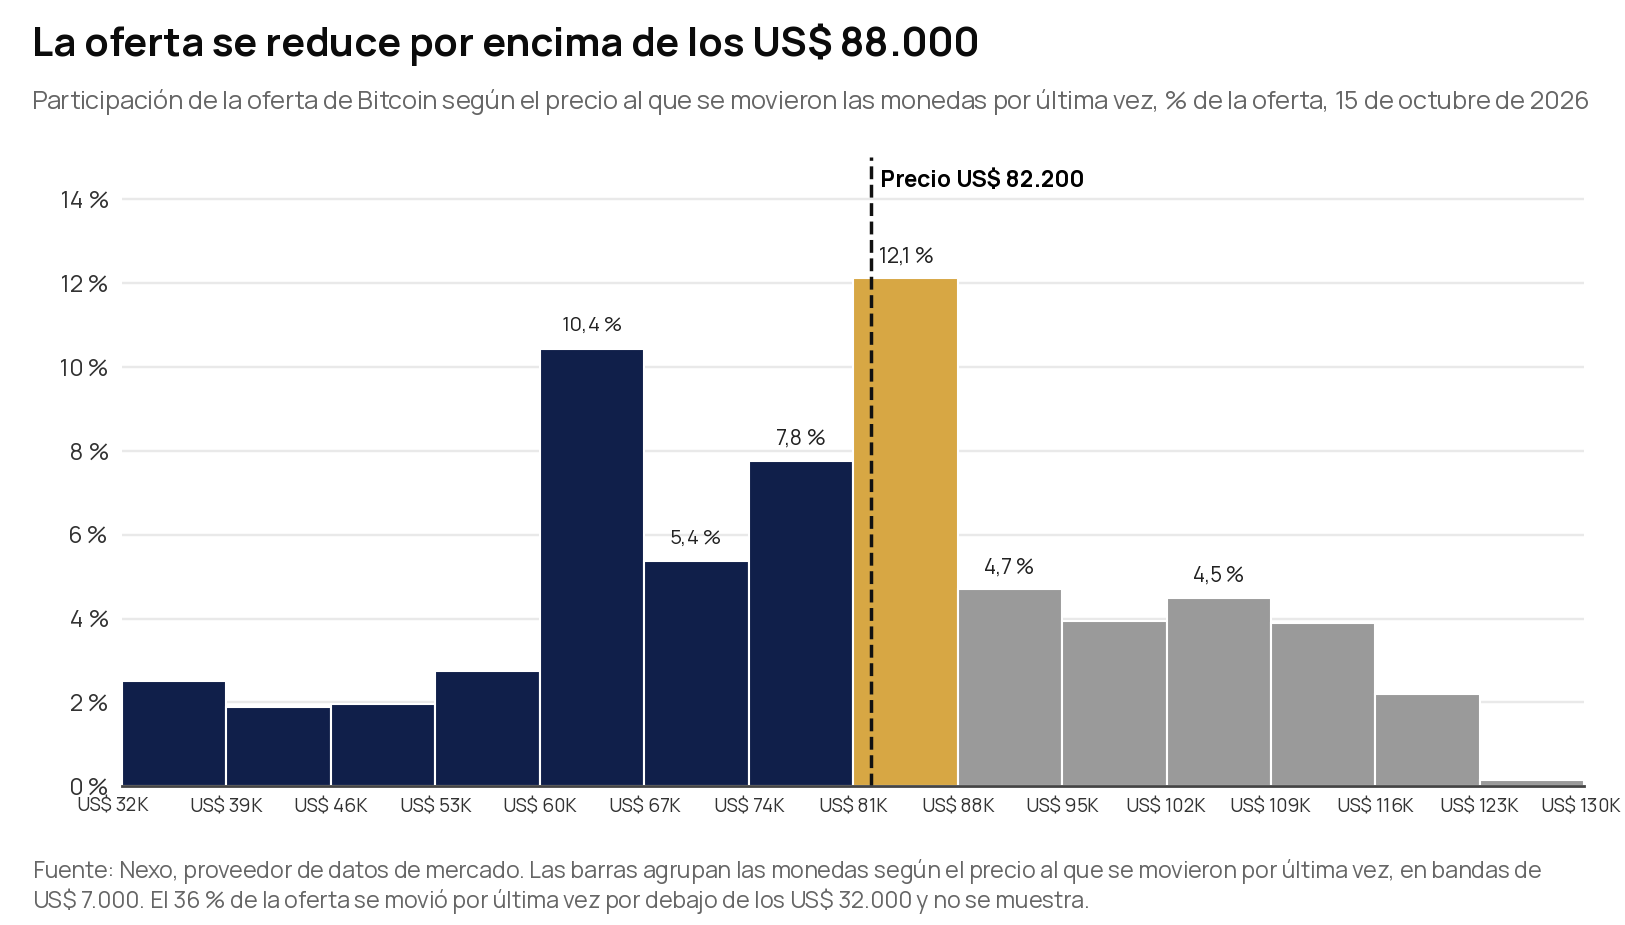
Dos indicadores muestran cómo se ubican los costos de los inversores frente al precio actual, y ambos describen un mercado que recién volvió a estar en equilibrio. Los tenedores de ETF spot en EE. UU. pagaron en promedio unos US$ 82.300 por Bitcoin, y Bitcoin cerró por debajo de ese nivel durante la mayor parte de 2026, llegando a estar un 30% por debajo en algún momento. Ahora cotiza cerca de ese nivel, tras haber cerrado por debajo el 8, el 12 y el 14 de octubre. Entre todos los holders, la proporción de la oferta en ganancia subió del 46% en el mínimo de junio a cerca del 69%. Una banda densa de costos de holders, el 12% de la oferta, se ubica entre US$ 81.000 y US$ 88.000, cerca del precio actual, mientras que solo alrededor del 5% se ubica entre US$ 88.000 y US$ 95.000. Por lo tanto, el mercado atraviesa una zona de alta concentración de posiciones, con poca oferta por encima del precio actual de inversores que buscarían vender para recuperar su inversión. El punto de equilibrio de los compradores de ETF, en alrededor de US$ 82.000, es el nivel a observar a la baja.
Altcoins en el tercer trimestre
Las altcoins se sumaron al rally de manera generalizada: según el conteo de Glassnode, más del 70% de las altcoins monitoreadas superaron a Bitcoin en la semana previa al 21 de septiembre, con poco aumento en el apalancamiento. El trimestre de Ether fue el mejor desde principios de 2021. Los ETF de Ether en EE. UU. captaron alrededor de US$ 860 millones en septiembre, por debajo de los US$ 1,86 mil millones de agosto, y los flujos se volvieron negativos hacia fin de mes. Los ETF de Solana captaron alrededor de US$ 250 millones, y su red redujo los tiempos de slot a 250 ms. Tokens más pequeños como NEAR, cuyo primer ETF spot en EE. UU. comenzó a cotizar el 29 de septiembre con alrededor de US$ 36 millones en flujos netos, tuvieron fuertes movimientos de precio, pero presentan un mayor riesgo de reversión.
Macro: los bancos centrales ajustaron en medio de un shock energético
La Fed y el Banco de Japón subieron las tasas con dos días de diferencia. Los datos de EE. UU. apuntaron en direcciones opuestas: el PCE subyacente quedó por debajo de lo esperado y la contratación se estancó, pero la inflación general impulsada por la energía y los precios de insumos siguieron subiendo.
- Inflación: el IPC de EE. UU. fue del 3,7% interanual en septiembre (3,4% en agosto), con un aumento del 0,6% mensual, con la nafta subiendo 9,1% y la energía 20,4% en el año. IPC subyacente del 2,6% (2,4% en agosto). PCE subyacente del 3,0% frente al 3,3% esperado.
- Empleo y crecimiento: las nóminas no agrícolas subieron +162.000 en agosto, y luego +29.000 en septiembre, con un desempleo del 4,2% frente al 4,1% proyectado. El PBI del segundo trimestre fue revisado al alza, a 2,2%. El ISM manufacturero se ubicó en 54,5, con el índice de precios pagados en 77,9.
- Bancos centrales: la Fed subió las tasas porque la inflación se mantuvo elevada y por encima de su meta del 2%. Sus proyecciones apuntan a una suba más este año (mediana de 4,00–4,25%). El Banco de Japón subió la tasa al 1,25% con una votación de 7 a 2 y no se comprometió a nuevas subas.
Adopción: las finanzas tradicionales se mudaron a la blockchain
4. Divulgación de riesgos
Nexo brinda este informe a sus clientes privados únicamente con fines informativos. No constituye asesoramiento de inversión, financiero, legal ni fiscal, y no representa una recomendación, solicitud ni oferta de compra o venta de ningún activo digital o instrumento financiero. Los activos digitales son muy volátiles, y podés perder parte o la totalidad del capital que inviertas. El desempeño pasado no es un indicador fiable de resultados futuros.
Las declaraciones sobre perspectivas, incluidas las evaluaciones de factores clave del mercado y los escenarios planteados, reflejan la visión de Nexo a la fecha de publicación, se basan en supuestos que podrían no cumplirse y no constituyen pronósticos ni garantías. Los datos y las cifras provienen de fuentes externas y de la compañía que se consideran confiables pero no fueron verificadas de forma independiente, y pueden sufrir revisiones. Nexo no asume la obligación de actualizar este informe. La disponibilidad de los productos y servicios de Nexo varía según la jurisdicción.