Bagaimana pinjaman bersandarkan Bitcoin berfungsi: LTV, kos dan risiko

Dikemas kini: 26 Oktober 2026
Jawapan ringkas
Pinjaman bersandarkan Bitcoin membolehkan anda meminjam wang tunai atau stablecoin dengan menggunakan BTC anda sebagai cagaran, tanpa menjualnya. Bitcoin anda kekal dalam akaun anda, dikunci semasa anda meminjam, dan anda akan mendapatnya semula sebaik sahaja anda membayar balik. Angka penting yang perlu diberi perhatian ialah Nisbah Pinjaman-kepada-Nilai (LTV) anda: ia menentukan jumlah yang boleh anda pinjam, kadar faedah yang perlu dibayar, dan sejauh mana ruang yang anda ada sebelum cagaran anda berisiko.
Ini adalah versi moden daripada apa yang telah dilakukan oleh pelabur kaya selama berdekad-dekad: meminjam menggunakan aset seperti saham atau hartanah yang mereka percaya akan terus meningkat nilai.
Mengapa sesetengah pelabur memilih untuk meminjam berbanding menjual?
Menjual Bitcoin boleh terasa seperti menjual masa depan anda. Setelah ia dijual, anda telah mengunci keuntungan dan berkemungkinan menanggung bil cukai, sambil kehilangan peluang untuk sebarang peningkatan nilai selanjutnya.
Sebaliknya, meminjam dengannya sebagai cagaran bermakna anda boleh:
- Mendapatkan wang tunai tanpa mencetuskan penjualan atau peristiwa boleh cukai.
- Kekalkan BTC anda terus berfungsi ke arah potensi pertumbuhan jangka panjang.
- Menguruskan kecairan semasa pasaran bergelora.
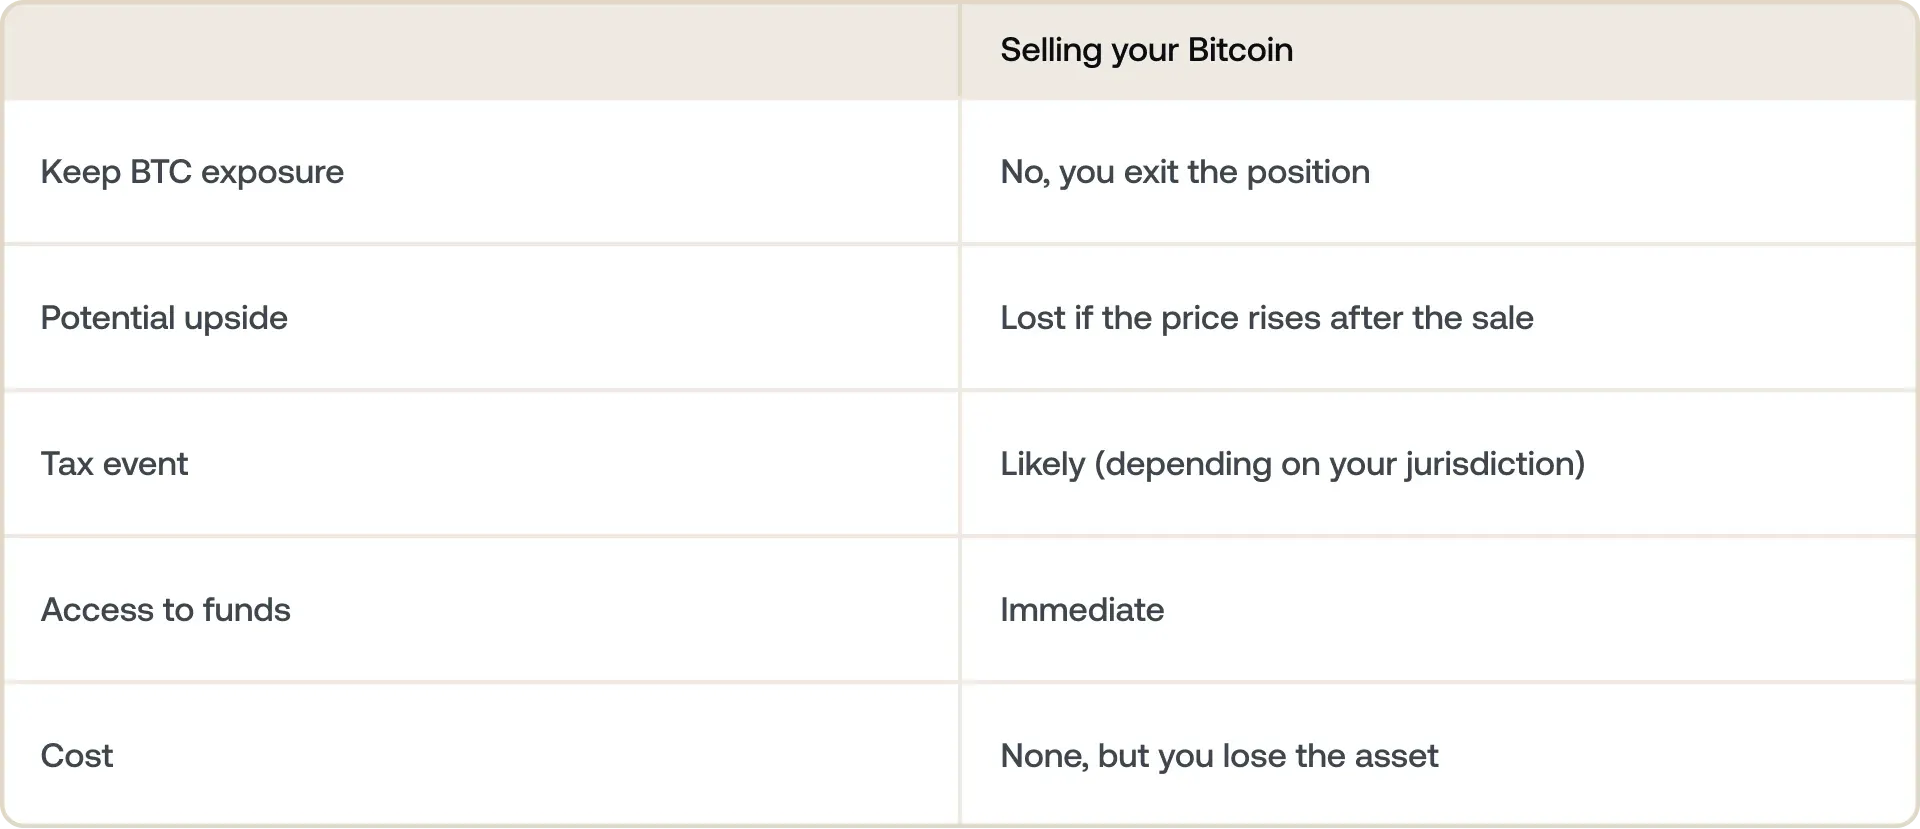
Timbal balasnya jelas: meminjam memerlukan kos (faedah), tetapi menjual membuatkan anda kehilangan pertumbuhan masa depan Bitcoin anda. Perkara mana yang lebih penting bergantung pada pandangan anda tentang hala tuju BTC dan betapa segeranya anda memerlukan dana tersebut.
Itulah logik yang mendorong semakin ramai pelabur pada 2026 — mereka yang melihat Bitcoin bukan sebagai sesuatu untuk dibelanjakan, tetapi sebagai sesuatu untuk dileverajkan.
Sesetengah pemegang jangka panjang membawa ini lebih jauh dengan strategi beli, pinjam, mati: memegang aset seumur hidup dan meminjam menggunakannya sebagai cagaran berbanding menjualnya.
Bagaimana sebenarnya pinjaman bersandarkan Bitcoin berfungsi?
Anda mencagarkan Bitcoin sebagai cagaran. BTC anda dikunci (bukan dijual) dan digunakan untuk menyokong pinjaman.
Anda menerima dana. Bergantung pada platform, ia boleh diterima dalam bentuk fiat atau stablecoin, selalunya dalam masa beberapa minit sahaja.
Anda terus menikmati potensi kenaikan. Semasa dikunci, anda tetap mendapat manfaat jika harga Bitcoin meningkat.
Anda membayar balik secara fleksibel. Sebaik sahaja anda membayar balik pinjaman dan faedah, BTC anda tersedia semula.
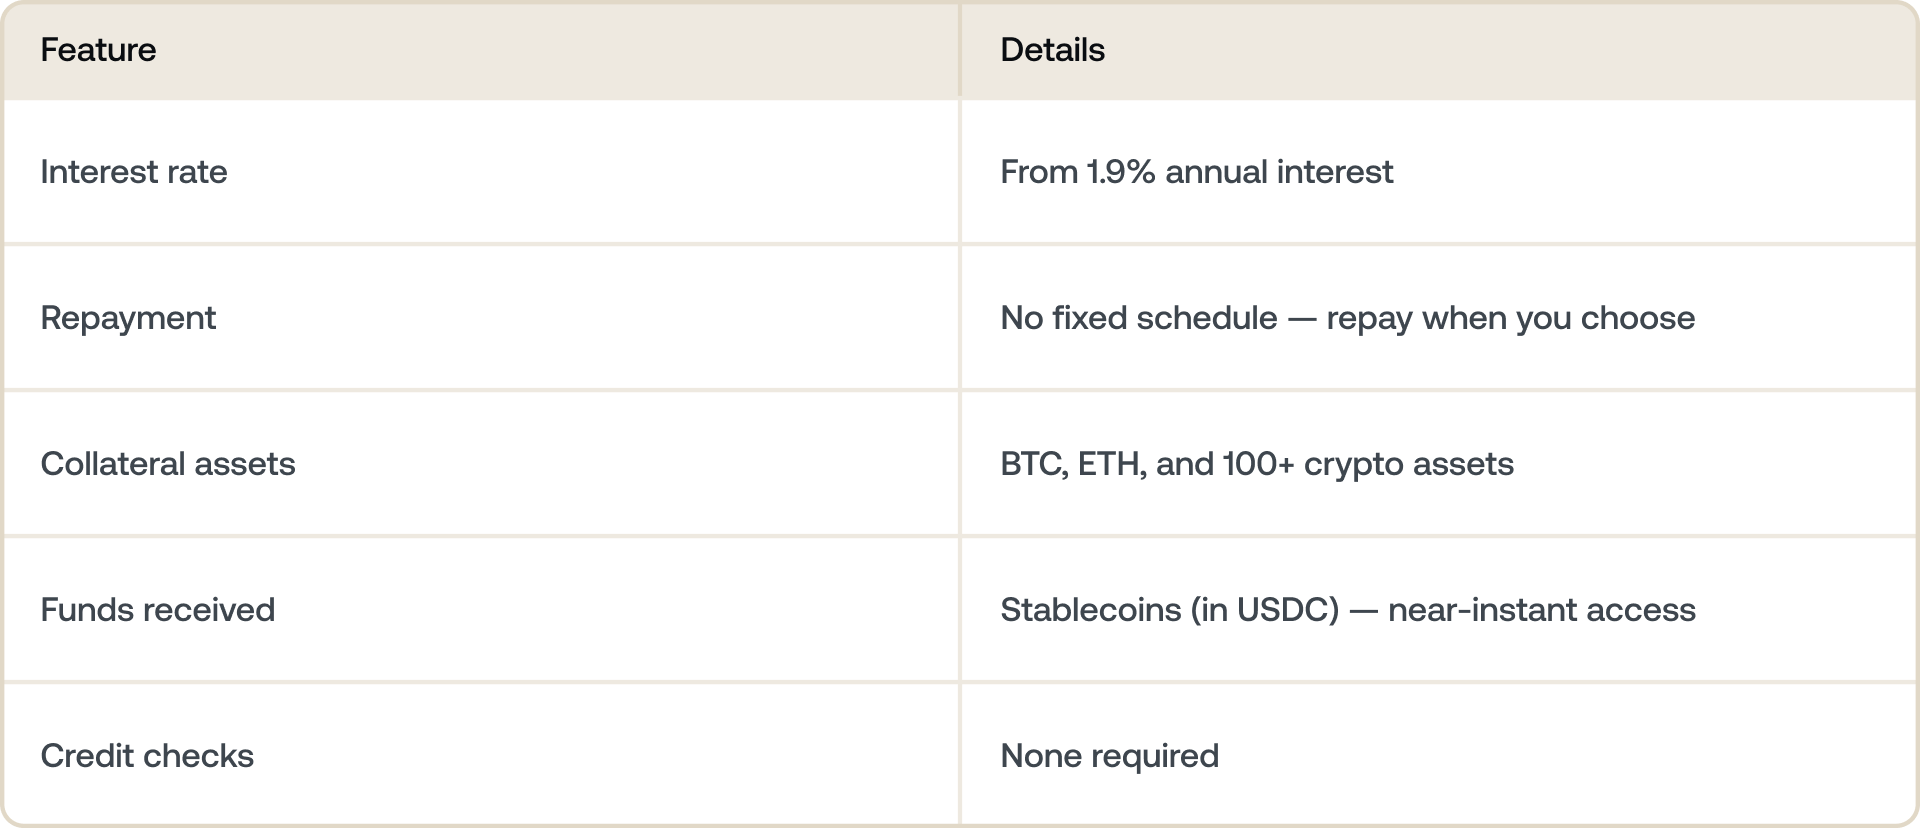
Platform seperti Nexo, yang disenaraikan sebagai pemberi pinjaman CeFi #3 mengikut jumlah volum pinjaman dalam laporan Q1 2026 Galaxy Research's, merangka tawaran ini berdasarkan parameter utama:
- Nisbah Pinjaman kepada Nilai (LTV): Nisbah antara jumlah yang anda pinjam berbanding nilai BTC anda. LTV yang lebih rendah bermakna risiko yang lebih rendah.
- Kadar faedah serendah 1.9%, bergantung pada Tahap Kesetiaan dan LTV anda.
- Tiada jadual bayaran balik tetap, bermakna anda boleh membayar balik mengikut rentak anda sendiri, dalam bentuk kripto atau stablecoin.
- Fleksibiliti cagaran pelbagai aset, membolehkan anda menggabungkan Bitcoin dengan aset lain yang disokong seperti Ethereum atau stablecoin sebagai cagaran pinjaman anda.
Banyak platform, termasuk Nexo, memberi anda pilihan: anda boleh mengeluarkan pinjaman bercagar Bitcoin anda sama ada dalam bentuk fiat atau stablecoin — aset digital yang ditambat 1:1 kepada mata wang fiat utama seperti USD, EUR, atau GBP.
Jika anda memilih fiat, prosesnya lancar dan pantas. Anda boleh mengeluarkan dana terus ke akaun bank anda, dengan penukaran automatik masa nyata yang dikendalikan terus di platform.
Jika anda memilih stablecoin, terdapat dua laluan jelas bergantung pada keperluan anda:
1. Anda ingin menggunakan dana dalam dunia sebenar
Jika matlamat anda adalah untuk membayar sesuatu yang ketara — deposit hartanah, pengubahsuaian, atau pembiayaan perniagaan — anda boleh:
- Tukar stablecoin kepada fiat terus di platform atau melalui pertukaran.
- Kemudian keluarkan ke akaun bank yang dipautkan.
Oleh sebab stablecoin seperti USDC ditambat kepada dolar, penukarannya mudah — satu USDC direka untuk menyamai lebih kurang satu dolar A.S. Ia adalah jambatan digital antara pegangan Bitcoin anda dengan akaun bank anda.
2. Anda ingin mengekalkan dana dalam ekosistem kripto
Jika rancangan anda bukan untuk berbelanja segera, anda boleh menggunakan stablecoin anda dalam platform untuk mengembangkan atau mempelbagaikan portfolio anda:
- Tukar kepada mata wang kripto lain yang anda percayai (contohnya, menukar USDC kepada ETH, BTC, atau SOL).
- Melabur semula secara strategik, kerana ramai pengguna menggunakan stablecoin yang dipinjam untuk mengambil kedudukan baharu atau melabur secara purata kos dolar ke dalam aset lain.
Inilah yang menjadikan pinjaman dalam stablecoin fleksibel: ia bergerak dengan lancar antara kewangan digital dan kewangan tradisional.
Sudah memegang stablecoin dan bukannya BTC? Anda juga boleh melakukan sebaliknya — lihat panduan kami tentang cara pinjaman USDC berfungsi.
Jenis pinjaman bercagar Bitcoin
Tidak semua pinjaman Bitcoin berfungsi dengan cara yang sama. Model utama pada 2026:
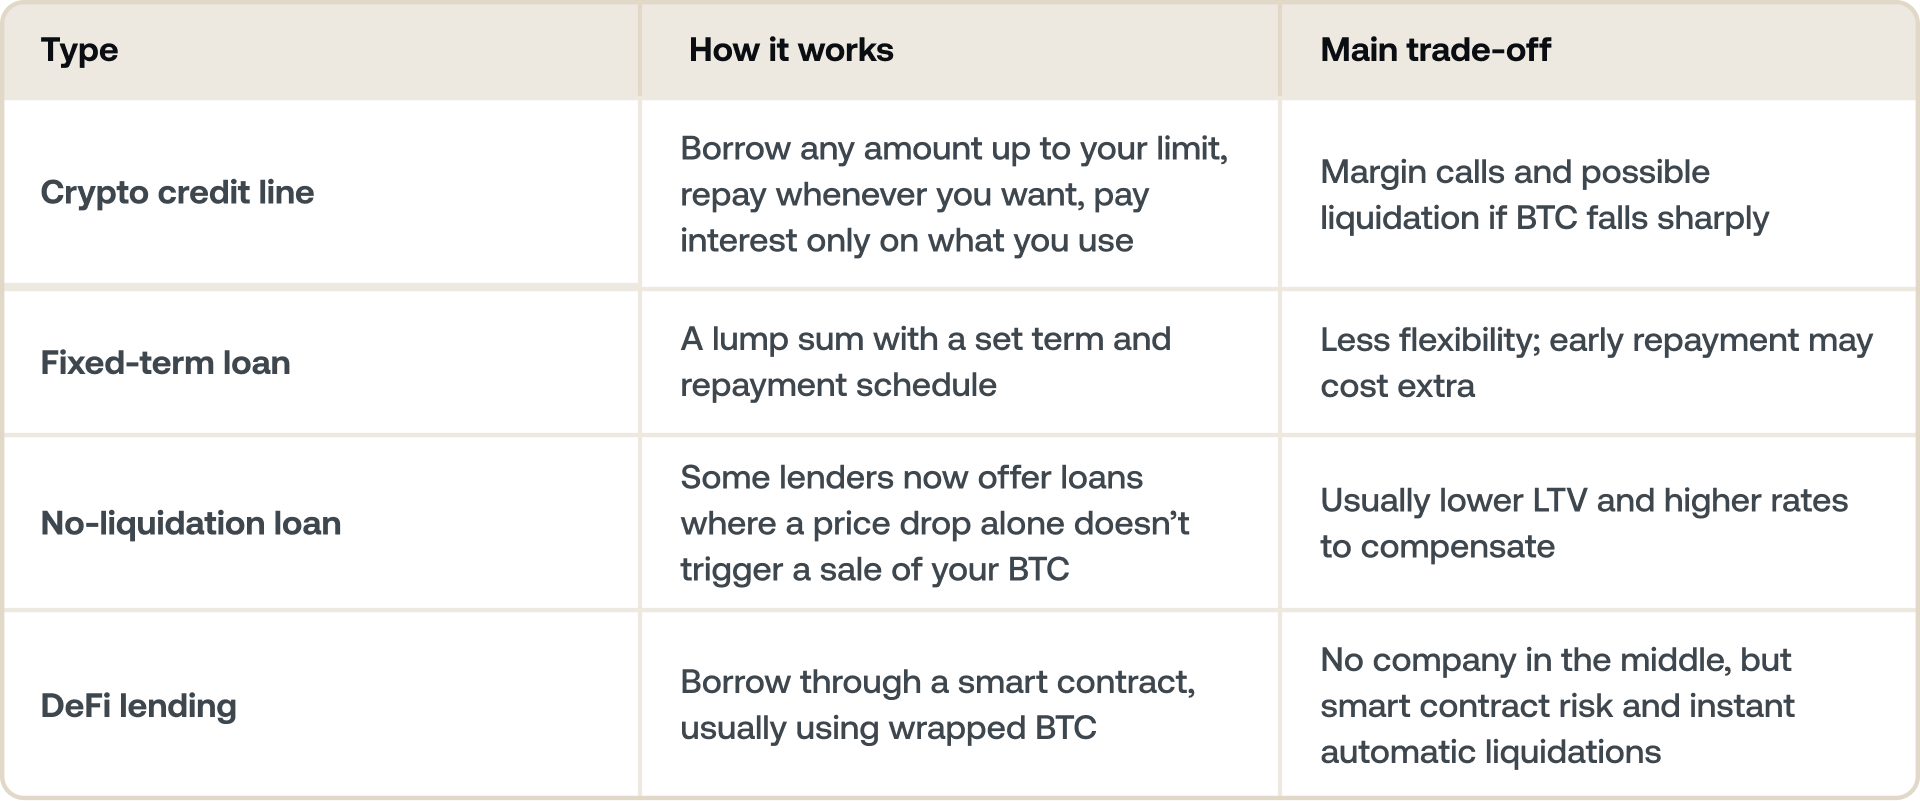
Untuk mengetahui lebih lanjut tentang cara platform pinjaman berfungsi, lihat apa itu crypto lending dalam panduan kami. Jika anda sedang membandingkan penyedia perkhidmatan, perbandingan Nexo vs Ledn kami menghuraikan kadar, LTV, dan terma secara terperinci.
Kes penggunaan dunia sebenar: membeli rumah dengan Bitcoin.
Bayangkan ini: Anda memiliki 5 BTC, setiap satu bernilai $100,000.
Daripada menjualnya untuk membiayai deposit hartanah, anda menggunakannya sebagai cagaran untuk pinjaman bercagar Bitcoin. Hartanah itu menjadi milik anda, manakala Bitcoin anda kekal aktif, sedia mendapat manfaat jika harga meningkat.
Ini bukan sekadar teori. Pada 2026, semakin ramai orang melakukan perkara ini. Sesetengahnya malah membiayai keseluruhan pembelian rumah menggunakan cagaran Bitcoin — satu konsep yang dahulunya dianggap luar biasa dan kini semakin biasa.
Ini adalah pandangan yang dikongsi oleh ramai pemegang jangka panjang.
Berapakah sebenarnya yang anda boleh pinjam?
Apabila anda meminjam menggunakan Bitcoin sebagai cagaran, jumlah pinjaman yang boleh anda nyahkunci bergantung pada sesuatu yang dipanggil nisbah Loan-to-Value, atau LTV.
LTV mengukur saiz pinjaman anda berbanding nilai cagaran Bitcoin anda. Ia ditunjukkan dalam bentuk peratusan.
Sebagai contoh, jika anda menggunakan BTC bernilai $200,000 untuk meminjam $100,000, LTV anda ialah 50%. Ini bermakna pinjaman anda bernilai separuh daripada nilai pegangan Bitcoin anda.
Untuk Bitcoin, kebanyakan platform, termasuk Nexo, menetapkan LTV tertinggi pada kira-kira 50%. Penampan ini wujud kerana harga Bitcoin boleh berubah dengan pantas. Dengan hanya meminjamkan sehingga separuh daripada nilai aset anda, platform ini membantu melindungi kedua-dua pihak:
- Anda kurang berkemungkinan menghadapi panggilan margin jika BTC jatuh.
- Pemberi pinjaman dapat menguruskan risiko tanpa perlu menjual cagaran anda terlalu awal.
Menurunkan LTV anda (contohnya, kepada 20–30%) memberikan anda perlindungan yang lebih tinggi terhadap volatiliti dan selalunya melayakkan anda untuk kadar faedah yang lebih baik.
Apa yang berlaku jika LTV anda meningkat?
Jika harga Bitcoin jatuh, LTV anda meningkat secara automatik kerana nilai cagaran anda berkurangan.
Contoh: Anda mencagarkan 1 BTC bernilai $100,000 dan meminjam $50,000 — LTV 50%. Jika Bitcoin jatuh kepada $70,000, LTV anda melonjak kepada 71.4% ($50,000 / $70,000). Jika ambang pelikuidasian ialah 75%, anda kini hampir sampai ke titik di mana cagaran anda dijual secara automatik. Sentiasa pinjam secara berhemat dan pantau LTV anda apabila pasaran tidak menentu.
Jika ia melepasi ambang tertentu (biasanya dalam lingkungan 70–83% bergantung pada platform), anda akan menerima panggilan margin, iaitu peringatan untuk:
- Tambah lebih banyak cagaran (lebih banyak BTC atau aset lain), atau
- Bayar balik sebahagian pinjaman untuk memulihkan keseimbangan.
Jika tiada tindakan diambil, sebahagian daripada Bitcoin anda mungkin dijual secara automatik untuk mengembalikan LTV anda ke zon yang lebih selamat.
Cara untuk kekal selamat
- Mulakan dengan LTV yang rendah — di bawah 30% memberi anda penampan yang besar terhadap turun naik harga.
- Sediakan BTC tambahan untuk ditambah sebagai cagaran jika harga jatuh dengan ketara.
- Tetapkan makluman harga untuk Bitcoin anda supaya anda tidak terkejut.
- Pinjam hanya jumlah yang anda mampu bayar balik dengan selesa, tanpa mengira pergerakan harga.
Bila ia berkesan dan bila ia tidak.
Pinjaman Bitcoin berfungsi paling baik apabila:
- Anda mempunyai keyakinan jangka panjang yang kukuh terhadap BTC.
- Anda hanya meminjam jumlah yang anda mampu bayar balik dengan selesa.
- Anda memantau LTV anda semasa ketidaktentuan pasaran.
Ia boleh menjadi bermasalah jika:
- Harga Bitcoin jatuh secara mendadak, dan cagaran anda digunakan secara automatik untuk membayar balik pinjaman.
- Anda tidak bertindak terhadap notifikasi panggilan margin.
- Anda menganggap pinjaman kripto sebagai "wang percuma."
Masih mempertimbangkan keputusan? Baca pandangan kami tentang sama ada meminjam menggunakan Bitcoin sebagai cagaran merupakan idea yang baik.
Mengapa semakin ramai orang beralih kepada pinjaman kripto?
Orang ramai menggunakan pinjaman bercagarkan Bitcoin atas pelbagai sebab:
- Pembelian hartanah untuk menyahkunci deposit atau membiayai semula gadai janji konvensional.
- Pertumbuhan perniagaan untuk membiayai ventures tanpa menjual pegangan jangka panjang.
- Pengurusan cukai untuk mengakses kecairan tanpa mencetuskan peristiwa bercukai.
- Diversifikasi untuk menggunakan nilai BTC sambil terus melabur.
Pada asasnya, ia tentang mengubah kekayaan digital menjadi kecairan yang boleh digunakan.
Apakah yang membezakannya daripada pinjaman konvensional?
Pinjaman bercagarkan Bitcoin tidak sama dengan pinjaman bank. Anda meminjam bercagarkan aset digital anda, bukan sejarah kredit atau pendapatan anda.
Pinjaman konvensional:
- Berdasarkan pendapatan dan skor kredit
- Mengambil masa beberapa hari atau minggu untuk diproses
- Jadual bayaran balik bulanan
Pinjaman bercagarkan Bitcoin
- Berdasarkan nilai BTC anda
- Kelulusan pada hari yang sama
- Tiada semakan kredit
- Bayaran balik fleksibel mengikut kesesuaian anda
- Bitcoin sebagai cagaran
Penting: Jika harga BTC jatuh terlalu rendah, pemberi pinjaman boleh menjual sebahagian daripada Bitcoin anda untuk memulihkan keseimbangan, tetapi hartanah atau aset lain anda kekal tidak tersentuh.
Soalan lazim
1. Bolehkah anda meminjam menggunakan Bitcoin sebagai cagaran?
Ya. Anda mencagarkan Bitcoin anda dengan platform pinjaman dan menerima wang tunai atau stablecoin sebagai gantinya. BTC anda tidak dijual — ia kekal milik anda dan dinyahkunci sebaik sahaja anda membayar balik pinjaman.
2. Adakah anda benar-benar meminjam Bitcoin, atau sesuatu yang lain?
Anda tidak meminjam Bitcoin itu sendiri. BTC anda bertindak sebagai cagaran, dan apa yang anda terima ialah tunai atau stablecoin. Bitcoin anda kekal terkunci dalam akaun anda sehingga pinjaman dibayar balik, kemudian tersedia sepenuhnya semula.
3. Berapakah jumlah yang boleh anda pinjam dengan cagaran Bitcoin?
Ia bergantung pada platform dan LTV pilihan anda. Kebanyakan platform membolehkan Anda meminjam sehingga 50% daripada nilai semasa Bitcoin Anda. Meminjam dengan jumlah lebih kecil — pada LTV yang lebih rendah — memberi Anda penampan keselamatan yang lebih besar jika harga Bitcoin jatuh, dan biasanya memberi Anda kadar faedah yang lebih rendah pada pinjaman bersandarkan kripto.
4. Apakah itu LTV dalam pinjaman Bitcoin?
LTV bermaksud Loan-to-Value. Ia ialah nisbah jumlah pinjaman Anda kepada nilai cagaran Anda. Jika anda meminjam $4,000 dengan cagaran $10,000 Bitcoin, LTV anda ialah 40%. LTV Anda berubah mengikut harga Bitcoin — jika harga jatuh, LTV Anda meningkat, walaupun Anda tidak mengubah pinjaman tersebut.
5. Apakah yang berlaku jika Bitcoin jatuh semasa anda mempunyai pinjaman?
LTV anda meningkat secara automatik apabila nilai cagaran anda menurun. Jika ia melepasi ambang pencairan platform, platform mungkin menjual sebahagian Bitcoin Anda untuk mengembalikan LTV kepada had yang boleh diterima. Penyelesaiannya ialah meminjam secara berhemat — bermula dengan LTV yang rendah memberi anda ruang untuk menyerap penurunan harga tanpa mencetuskan pencairan.
6. Adakah anda perlu membayar cukai apabila meminjam dengan cagaran Bitcoin?
Di kebanyakan bidang kuasa, meminjam dengan cagaran Bitcoin bukanlah peristiwa boleh cukai kerana Anda tidak menjual atau melupuskan BTC Anda. Pinjaman itu sendiri bukan pendapatan. Walau bagaimanapun, layanan cukai berbeza mengikut negara dan keadaan individu — dapatkan nasihat daripada profesional cukai yang berkelayakan untuk situasi khusus anda.
7. Adakah meminjam dengan cagaran Bitcoin selamat?
Ia boleh menjadi selamat, jika anda meminjam secara berhemat dan menggunakan platform dengan penjagaan bertaraf institusi. Jika harga Bitcoin jatuh cukup jauh dan cukup pantas, cagaran Anda boleh dijual secara automatik tanpa amaran. Mengekalkan LTV yang rendah dan memantau kedudukan anda semasa tempoh tidak menentu dapat mengurangkan risiko tersebut dengan ketara.
8. Apakah perbezaan antara pinjaman Bitcoin dengan Crypto Credit Line?
Istilah "credit line" biasanya membawa maksud kemudahan berterusan di mana anda mengeluarkan dana mengikut keperluan dan membayar balik secara fleksibel, berbanding mengambil satu jumlah sekali gus. Kebanyakan platform asli kripto menawarkan model credit line berbanding pinjaman bertempoh tetap.
9. Adakah pinjaman bersandarkan kripto satu idea yang baik?
Ia boleh menjadi pilihan yang baik jika anda merancang untuk memegang Bitcoin anda untuk jangka panjang, meminjam jauh di bawah LTV maksimum, dan mempunyai rancangan yang jelas untuk membayar balik. Pinjaman ini kurang sesuai jika anda akan menghadapi kesukaran untuk menambah cagaran semasa penurunan harga yang mendadak. Kami membincangkan kebaikan dan keburukannya secara terperinci dalam blog kami.
10. Berapa cepat anda boleh mendapatkan pinjaman bersandarkan Bitcoin?
Di platform kripto, jauh lebih pantas berbanding pinjaman bank, kerana tiada semakan kredit. Di Nexo, kelulusan adalah automatik, dan dana biasanya tiba pada hari bekerja yang sama.
Bahan-bahan ini boleh diakses secara global, dan ketersediaan maklumat ini tidak bermakna anda mempunyai akses kepada perkhidmatan yang diterangkan, yang mungkin tidak tersedia di sesetengah bidang kuasa. Kadar adalah tertakluk kepada perubahan dan mungkin berbeza mengikut rantau, tahap kesetiaan dan faktor lain yang berkenaan. Sentiasa rujuk aplikasi Nexo untuk kadar anda yang terpakai. Bahan ini disediakan untuk tujuan maklumat am sahaja dan tidak bertujuan sebagai nasihat kewangan, perundangan, cukai, atau pelaburan, tawaran, pujukan, saranan, atau sokongan untuk menggunakan mana-mana Perkhidmatan Nexo, dan tidak bersifat peribadi atau disesuaikan dengan cara apa pun untuk mencerminkan objektif pelaburan, keadaan kewangan, atau keperluan tertentu. Aset digital tertakluk kepada risiko yang tinggi, termasuk tetapi tidak terhad kepada dinamik harga pasaran yang tidak menentu, perubahan peraturan, dan kemajuan teknologi. Prestasi lepas aset digital bukanlah penunjuk yang boleh dipercayai bagi hasil masa depan. Aset digital bukan wang atau tender sah, tidak disokong oleh kerajaan atau bank pusat, dan kebanyakannya tidak mempunyai sebarang aset asas, aliran hasil atau sumber nilai lain. Pertimbangan bebas berdasarkan keadaan peribadi perlu dilaksanakan, dan rundingan dengan profesional yang berkelayakan adalah disyorkan sebelum membuat sebarang keputusan.