O que é o empréstimo em criptomoedas e como funciona?
Atualizado: 26 de outubro de 2026
O empréstimo em criptomoedas é uma forma de pôr os seus ativos digitais a trabalhar através de um acordo de empréstimo. Tem dois lados: pode emprestar as suas criptomoedas e ganhar juros sobre elas, ou pode pedir um empréstimo usando as suas criptomoedas como garantia para aceder a dinheiro ou stablecoins sem as vender.
Ambos funcionam como os seus equivalentes nas finanças tradicionais, uma conta poupança e um empréstimo garantido, mas com criptomoedas como ativo. Veja como funciona cada lado, os principais tipos de plataformas e os riscos a compreender antes de começar.
Os dois lados do empréstimo em criptomoedas
Empréstimo (ganhar): Adiciona criptomoedas a uma plataforma, que lhe paga juros ao longo do tempo. A plataforma põe esses ativos a trabalhar, por exemplo, emprestando-os a quem pede empréstimos e dá garantias. As taxas variam consoante o ativo, a plataforma e o prazo.
Pedir um empréstimo: Dá as suas criptomoedas como garantia e a plataforma dá-lhe acesso a dinheiro ou stablecoins até um limite baseado no seu valor. Mantém as suas criptomoedas e paga juros apenas sobre o montante que pedir emprestado.
Porque é que as pessoas se interessam pelo empréstimo em criptomoedas em 2026?
O empréstimo em criptomoedas atrai pessoas que acreditam nos seus ativos digitais a longo prazo, mas também querem flexibilidade financeira.
Vender Bitcoin sempre que precisa de dinheiro quebra a sua estratégia. Põe fim à sua exposição ao crescimento futuro do preço, pode gerar eventos tributáveis consoante o local onde vive e perturba o plano a longo prazo que construiu.
O empréstimo em criptomoedas oferece uma abordagem diferente: desbloqueie liquidez sem vender o que possui.
Reflete uma estratégia que os investidores com mais património sempre usaram — potenciar o valor dos seus ativos em vez de os liquidar.
Como funciona pedir um empréstimo?
Pedir um empréstimo com criptomoedas segue um fluxo claro:
- Adiciona ativos digitais, como Bitcoin, como garantia.
- A plataforma avalia o seu valor e oferece-lhe acesso a um montante de crédito mais reduzido. Por exemplo: adicione $100,000 em Bitcoin → aceda a $50,000 em crédito.
- O seu rácio "loan-to-value" (LTV) mostra quanto pediu emprestado em relação ao valor das criptomoedas que adicionou. Nesse caso, o seu LTV é de 50%.
Se o mercado se mantiver estável ou subir, a sua posição torna-se mais segura. Se o mercado cair, o seu LTV aumenta, o que significa que está a usar uma maior parte da sua garantia para suportar o mesmo montante de crédito.
A maioria das plataformas notifica-o com antecedência se o seu LTV se aproximar de um limite. Nesse momento, pode adicionar mais cripto para aumentar a sua garantia ou reembolsar parte do seu saldo em dívida.
Se não agir e o mercado continuar a cair, a plataforma pode utilizar automaticamente uma pequena parte da sua cripto para reembolsar parte do crédito. Isto mantém o acordo financeiramente equilibrado.
Para um exemplo passo a passo de como o LTV muda quando a Bitcoin sobe ou desce, e de como evitar uma chamada de margem, consulte o nosso guia sobre como funcionam os empréstimos garantidos por Bitcoin.
Como funcionam, na prática, o reembolso e os juros?
Se está a pensar em pedir um empréstimo com a sua cripto como garantia, surgem geralmente duas perguntas de imediato:
“Tenho de reembolsar isto segundo um calendário fixo?" e "Como os juros são cobrados?”
Eis a forma mais simples de pensar nisto.
1. O reembolso é geralmente flexível
Com as linhas de crédito garantidas por cripto, não está vinculado a um calendário tradicional de pagamentos mensais. Plataformas como a Nexo permitem-lhe reembolsar:
- Quando quiser
- No montante que quiser
- Ao seu próprio ritmo
Não existe um “pagamento em falta” no sentido tradicional, porque não há uma data de vencimento definida. O que importa é que o seu saldo de crédito continue a ser suportado por garantia suficiente.
Pense nisto como pedir um empréstimo com o seu próprio ativo como garantia, em vez de contrair um empréstimo bancário — é você quem controla o momento.
Isto é especialmente útil se o seu rendimento não for perfeitamente regular ou se estiver a usar a linha de crédito como parte de uma estratégia de longo prazo.
2. Os juros acumulam-se apenas sobre o que efetivamente pedir emprestado
Outra pergunta comum:
“Se eu garantir a Credit Line com as minhas criptomoedas, pago juros sobre toda a garantia?”
Não. Só paga juros sobre o montante que efetivamente levantar, não sobre o valor total das criptomoedas que adicionar.
Example:
- Adiciona 1 BTC no valor de $100 000.
- Pede um empréstimo de $50 000.
Só paga juros sobre $50 000 — não sobre o total de $100 000.
Os juros acumulam-se diariamente, facilitando o acompanhamento. Se reembolsar parte do saldo, os juros devidos diminuem naturalmente.
3. Pode reembolsar de várias formas
As pessoas também perguntam:
“Tenho de reembolsar na mesma moeda em que pedi o empréstimo?”
Plataformas como a Nexo oferecem-lhe opções:
- Reembolsar na moeda em que pediu o empréstimo (como stablecoins)
- Reembolsar utilizando outras criptomoedas que detém
- Reembolsar utilizando fundos da sua conta bancária
Essa flexibilidade é parte da razão pela qual o empréstimo de criptomoedas tem crescido — adapta-se à forma como as pessoas já gerem os seus ativos digitais.
Tanto no empréstimo tradicional como no empréstimo de criptomoedas, o seu ativo não é vendido quando pede um empréstimo com base nele — é mantido como garantia enquanto acede a fundos. Os juros que paga são simplesmente o custo de utilizar essa liquidez sem abdicar do próprio ativo.
E, uma vez que os mercados de criptomoedas funcionam sem parar, pode ajustar a sua garantia, reembolsar antecipadamente ou acompanhar a sua posição em tempo real, o que lhe dá mais visibilidade e flexibilidade sobre o seu empréstimo do que muitas pessoas estão habituadas a ter.
Para muitos detentores de longo prazo, essa troca vale a pena. Mantêm a sua exposição ao crescimento futuro dos preços, continuam investidos e, ainda assim, acedem a fundos quando precisam deles.
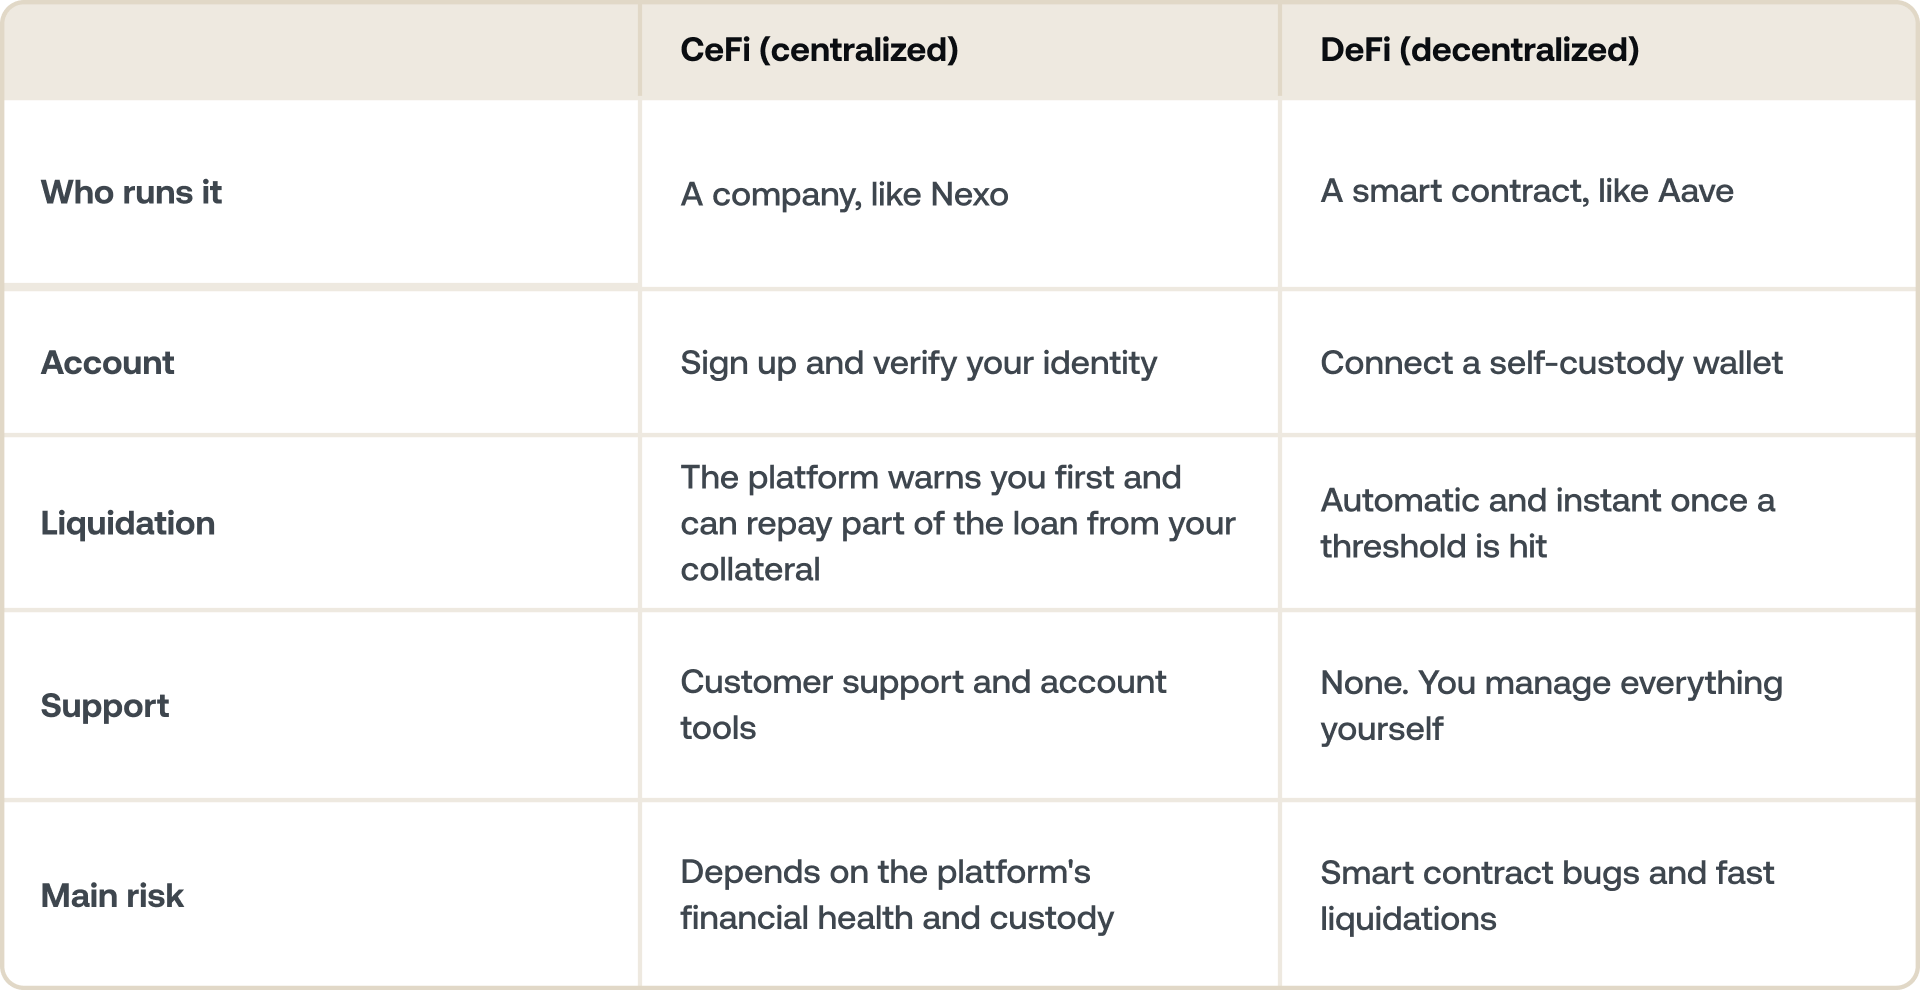
Empréstimo CeFi vs. DeFi
O empréstimo de criptomoedas acontece em dois tipos de plataformas:
Porque é que as pessoas pedem empréstimos em vez de vender?
Pedir um empréstimo com garantia em criptomoedas é, em última análise, uma escolha de património, não uma escolha especulativa. As razões mais comuns incluem:
1. Manter o investimento a longo prazo
Vender Bitcoin significa abdicar de ganhos futuros. Pedir um empréstimo mantém a exposição a um potencial crescimento.
2. Acesso a liquidez
Para grandes compras, fluxo de caixa ou novos investimentos — sem vender os seus ativos principais.
3. Reembolso flexível
Muitas plataformas, incluindo a Nexo, permitem reembolsar ao seu próprio ritmo. Sem calendário fixo, a menos que escolha um.
4. Evitar um evento tributável
Vender cripto pode criar um evento tributável em algumas jurisdições. Pedir um empréstimo permite aos detentores de longo prazo aceder a liquidez sem venderem imediatamente os seus ativos, o que pode ser útil para o planeamento estratégico.
Porque é que o empréstimo de cripto parece mais maduro em 2026?
Várias mudanças tornaram o empréstimo de cripto mais estruturado e previsível:
- Enquadramentos mais claros nas principais regiões financeiras
- Normas de custódia mais rigorosas
- Maior transparência em relação ao risco
- Mais ferramentas para os utilizadores acompanharem e gerirem o LTV
- Uma base maior de detentores de longo prazo
- Crescente interesse institucional em usar cripto como garantia produtiva
O empréstimo de cripto está a tornar-se parte da gestão moderna de património.
Uma opção mais recente: Zero-interest Credit
Os empréstimos normais garantidos por cripto cobram juros a partir do momento em que pede o empréstimo. Mas uma estrutura mais recente funciona de forma diferente — e vale a pena compreender as contrapartidas.
Com o Zero-interest Credit, pede um empréstimo a uma taxa de juro de 0%, sem encargos de juros contínuos. Em troca, o seu empréstimo vem com dois limites de preço predefinidos sobre a sua garantia: um preço mínimo de reembolso e um preço máximo de reembolso.
Eis o que isso significa na prática:
- Preço Mínimo de Reembolso — o limite abaixo do qual a sua posição não pode ser liquidada a meio do prazo. Protege-o das chamadas de margem repentinas que os empréstimos padrão implicam durante quedas acentuadas do mercado.
- Preço Máximo de Reembolso — o limite no qual pode garantir os ganhos. Se a sua garantia subir acima deste nível, sai a esse preço em vez de captar ganhos ilimitados.
Entre os dois, o seu crédito é liquidado ao preço de mercado na Data de Reembolso. Pode reembolsar em stablecoins e manter a sua garantia, ou renovar por outro prazo. Não há chamadas de margem nem liquidações enquanto o crédito estiver ativo. Os prazos vão de 5 dias a 12 meses, com BTC, ETH, SOL ou XRP como garantia.
Portanto, a compensação é simples: abdica de parte do potencial de valorização em troca de custos de juros nulos e condições previsíveis e sem liquidação.
Quando faz sentido:
- Quer liquidez agora, mas espera que a sua cripto se mantenha dentro de um intervalo de preços definido até ao reembolso.
- Está a gerir o momento certo para uma grande compra ou um evento tributável e quer uma estrutura de reembolso clara desde o início.
- Prefere ter certeza sobre os custos a perseguir o máximo potencial de valorização.
Quando uma Credit Line padrão pode ser mais adequada para si:
- Quer exposição total ao crescimento do preço, sem limite.
- Prefere uma modalidade de empréstimo flexível e em aberto, sem prazo fixo.
- A sua prioridade é a taxa mais baixa possível com um LTV reduzido, em vez de uma estrutura de prazo fixo.
Nenhuma das abordagens é inerentemente melhor. Servem objetivos diferentes — uma prioriza a certeza de custos, a outra prioriza a flexibilidade e o potencial de valorização sem limite.
A Nexo oferece tanto uma crypto credit line padrão como um Zero-interest Credit estruturado — cada um adequado a diferentes objetivos de empréstimo. Compare-os e veja qual se adapta à sua situação.
Onde a Nexo se encaixa.
A Nexo, classificada como a 3.ª maior credora CeFi por volume total de empréstimos no relatório do 1.º trimestre de 2026 da Galaxy Research, oferece uma Credit Line garantida por cripto que lhe permite usar os seus ativos digitais como garantia para aceder a fundos. Em vez de vender o seu Bitcoin, Ethereum ou outros ativos, adiciona-os à sua conta, e a Nexo calcula instantaneamente quanto crédito pode desbloquear com base no seu valor atual.
Um dos pontos fortes da plataforma é que pode pedir um empréstimo com todo o seu portfólio de criptomoedas como garantia.
Pode combinar BTC, ETH e mais de 90 ativos suportados numa única Credit Line, o que lhe permite aceder a liquidez com base no valor conjunto dos seus ativos detidos — não apenas de um único ativo. Isto ajuda os utilizadores a tirar o máximo partido de portfólios diversificados, em vez de dependerem de um único ativo como garantia.
A aprovação é automática, porque as suas criptomoedas servem de garantia. Não existem verificações de crédito nem um plano de reembolso fixo — reembolsa quando lhe for mais conveniente, total ou parcialmente, desde que a sua Credit Line continue a ser suportada por garantia suficiente.
As taxas de juro começam em 1.9% ao ano, consoante o seu nível de fidelidade e a relação loan-to-value (LTV) que optar por manter.
A Nexo também disponibiliza ferramentas para acompanhar o seu LTV em tempo real, definir alertas e ver como as movimentações do mercado afetam a sua posição.
Se os preços variarem, pode adicionar mais garantia, reembolsar parte do seu saldo ou deixar que o sistema liquide automaticamente uma parte utilizando as criptomoedas que adicionou.
É uma forma flexível e estruturada de aceder a liquidez sem deixar de estar investido — pensada para quem quer gerir os seus ativos digitais com a mesma clareza e controlo que espera das finanças tradicionais.
A conclusão
O empréstimo de cripto é muito mais do que uma funcionalidade sofisticada. É uma forma de pensar.
Trata-se de usar o que possui de forma estratégica, quer procure liquidez, recompensas diárias, ou simplesmente uma forma de rentabilizar os seus ativos detidos a longo prazo.
Combina a lógica das finanças tradicionais com a flexibilidade dos ativos digitais: um sistema construído em torno da oportunidade, da responsabilidade e do pensamento a longo prazo.
Em 2025, é assim que se apresenta a moderna gestão de património em criptomoedas.
Perguntas frequentes
1. O empréstimo de cripto é seguro?
Implica riscos reais: quedas de preço podem desencadear chamadas de margem ou reembolso automático. Pedir um empréstimo com um LTV baixo e escolher uma plataforma consolidada com práticas de custódia claras reduz esses riscos, mas não os elimina.
2. O que acontece se não reembolsar um empréstimo em criptomoedas?
Na maioria das Crypto Credit Lines, não existe uma data de vencimento fixa, pelo que não "falha" um pagamento. No entanto, os juros continuam a acumular-se, o que faz aumentar o seu LTV ao longo do tempo. Se o seu LTV atingir o limite da plataforma, parte da sua garantia é utilizada para reembolsar o empréstimo.
3. Qual é a diferença entre o empréstimo de cripto e um empréstimo em criptomoedas?
"Empréstimo de cripto" é o mercado como um todo, tanto o empréstimo para ganhar como o pedido de empréstimos. Um empréstimo cripto é o lado de quem pede um empréstimo: você dá cripto como garantia e recebe dinheiro ou stablecoins.
4. Vale a pena o empréstimo de cripto?
Pode valer a pena se você retiver cripto a longo prazo e quiser aceder a dinheiro sem vender, ou quiser que os seus ativos detidos ganhem juros. Não é uma boa opção se você tiver dificuldade em adicionar garantia durante uma queda acentuada ou precisar de retornos garantidos.
Estes materiais são acessíveis globalmente, e a disponibilidade desta informação não constitui acesso aos serviços descritos, os quais podem não estar disponíveis em determinadas jurisdições. Estes materiais destinam-se apenas a fins informativos gerais e não pretendem constituir aconselhamento financeiro, jurídico, fiscal ou de investimento, oferta, solicitação, recomendação ou aprovação para utilizar qualquer um dos Serviços Nexo, nem são personalizados ou adaptados de forma alguma para refletir objetivos de investimento, situação financeira ou necessidades específicas. Os ativos digitais estão sujeitos a um elevado grau de risco, incluindo, entre outros, a dinâmica volátil dos preços de mercado, alterações regulatórias e avanços tecnológicos. O desempenho anterior dos ativos digitais não é um indicador fiável de resultados futuros. Os ativos digitais não são dinheiro nem moeda com curso legal, não são garantidos pelo governo nem por um banco central, e a maioria não tem ativos subjacentes, fluxo de receitas ou outra fonte de valor. Deve exercer-se um julgamento independente com base nas circunstâncias pessoais, sendo recomendada a consulta a um profissional qualificado antes de tomar qualquer decisão.