Como funcionam os empréstimos com garantia em Bitcoin: LTV, custos e riscos

Atualizado: 26 de outubro de 2026
Resposta rápida
Um empréstimo com garantia em Bitcoin permite pedir um empréstimo em dinheiro ou stablecoins usando o seu BTC como garantia, sem o vender. O seu Bitcoin permanece na sua conta, bloqueado enquanto pede o empréstimo, e é devolvido assim que reembolsar. O número-chave a acompanhar é a sua relação Loan-to-Value (LTV): é ela que determina quanto pode pedir emprestado, que juros paga e quanta margem tem antes de a sua garantia ficar em risco.
É a versão moderna do que investidores abastados têm feito há décadas: pedir empréstimos com garantia em ativos como ações ou imóveis, que acreditam que continuarão a valorizar.
Porque é que alguns investidores pedem empréstimos em vez de vender?
Vender Bitcoin pode parecer vender o seu futuro. Uma vez vendido, fixa os ganhos e, potencialmente, um imposto a pagar, perdendo qualquer valorização futura.
Pedir um empréstimo com garantia, por outro lado, permite-lhe:
- Aceder a dinheiro sem desencadear uma venda ou um evento tributável.
- Manter o seu BTC a trabalhar para um potencial crescimento a longo prazo.
- Gerir liquidez em mercados voláteis.
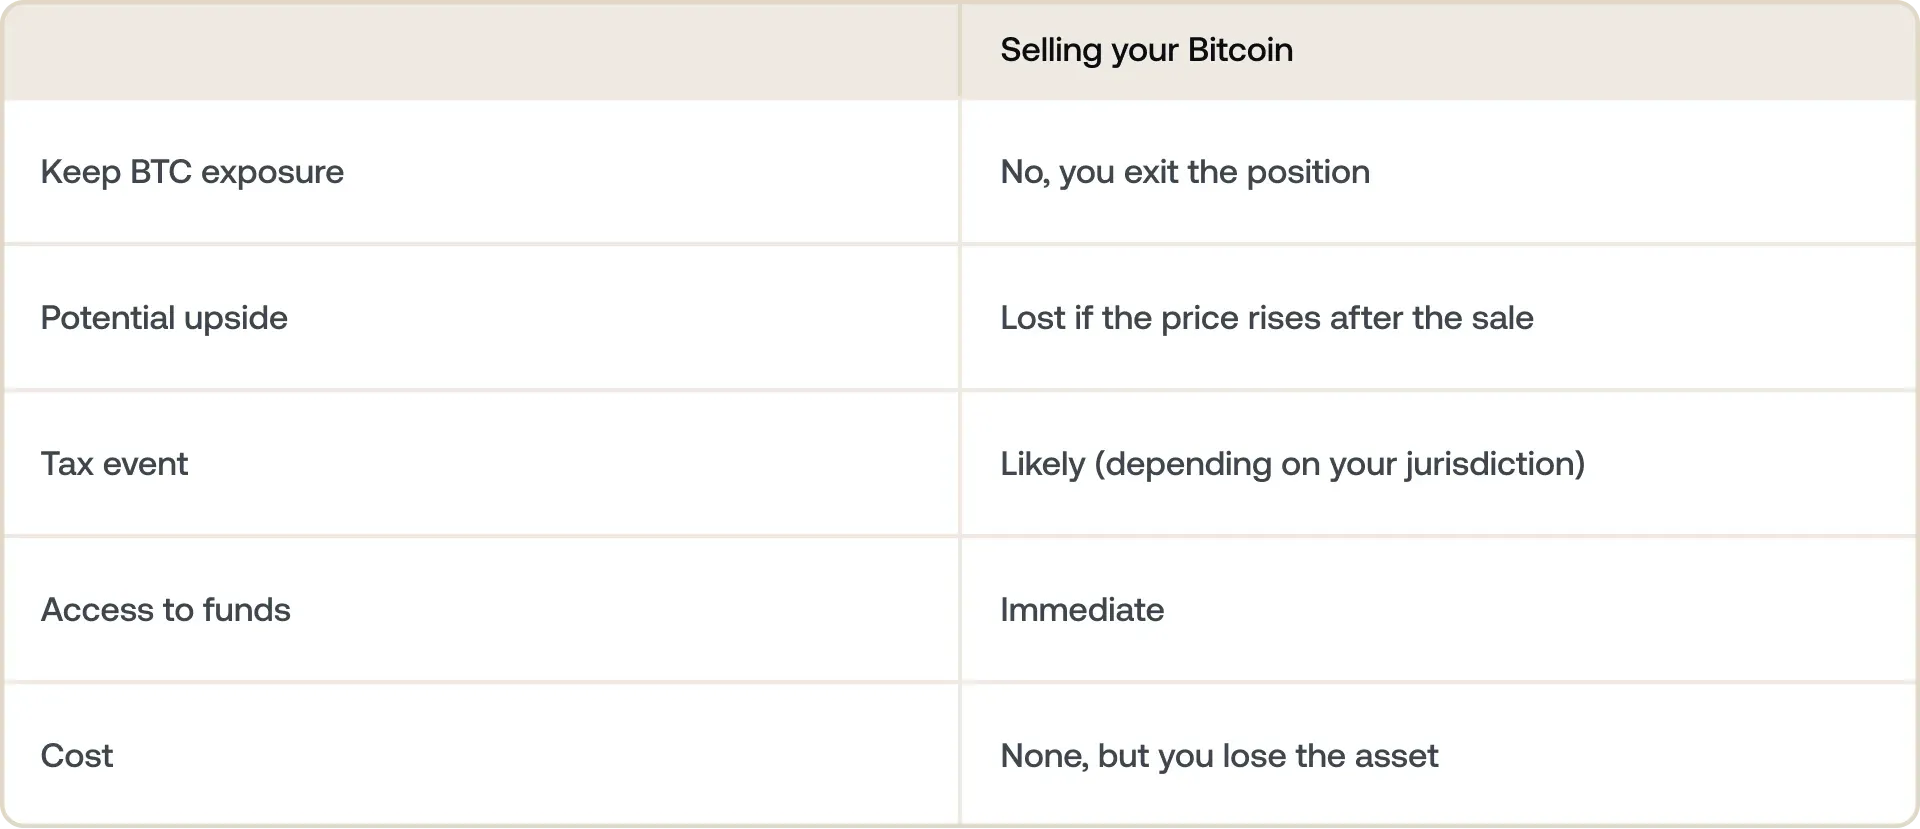
A troca é simples: pedir um empréstimo custa dinheiro (juros), mas vender custa-lhe o crescimento futuro do seu Bitcoin. O que importa mais depende da sua visão sobre o rumo do BTC e da urgência com que precisa dos fundos.
É essa a lógica que motiva um grupo crescente de investidores em 2026 — pessoas que veem o seu Bitcoin não como algo para gastar, mas como algo para alavancar.
Alguns detentores de longo prazo levam isto ainda mais longe com uma estratégia de comprar, pedir emprestado, morrer: manter ativos para toda a vida e pedir empréstimos com garantia neles em vez de os vender.
Como funciona, na prática, um empréstimo com garantia em Bitcoin?
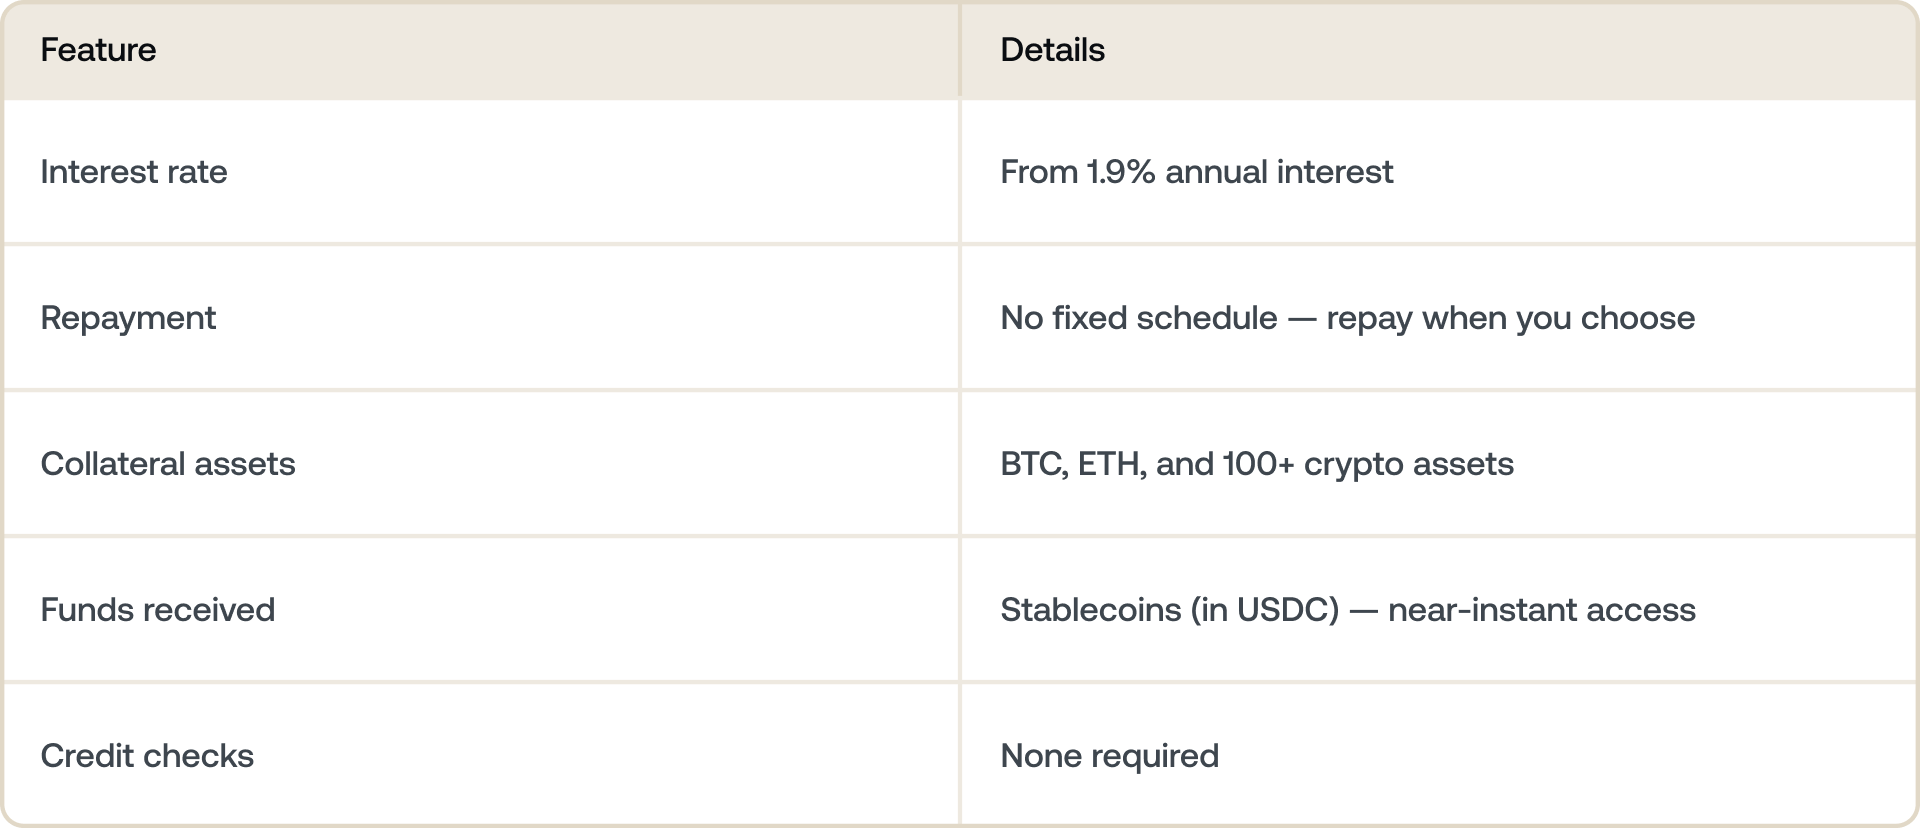
Dá Bitcoin como garantia. O seu BTC é bloqueado (não vendido) e usado para garantir o empréstimo.
Recebe os fundos. Dependendo da plataforma, pode ser em fiat ou em stablecoins, muitas vezes em poucos minutos.
Mantém os ganhos potenciais. Enquanto estiver bloqueado, continua a beneficiar se o preço do Bitcoin subir.
Reembolsa com flexibilidade. Assim que reembolsar o empréstimo e os juros, o seu BTC volta a estar disponível.
Plataformas como a Nexo, classificada como a 3.ª maior credora CeFi por volume total de empréstimos no relatório Q1 2026 da Galaxy Research, posicionam esta oferta em torno de parâmetros-chave:
- Loan-to-Value (LTV): A relação entre o valor que pede emprestado e o valor do seu BTC. Um LTV mais baixo significa um risco mais baixo.
- Taxas de juro a partir de 1.9%, consoante o seu Nível de Fidelidade e o LTV.
- Sem plano de reembolso fixo, o que significa que pode reembolsar ao seu próprio ritmo, em cripto ou stablecoins.
- Flexibilidade de garantia multiativo, que lhe permite combinar Bitcoin com outros ativos suportados, como Ethereum ou stablecoins, para garantir o seu empréstimo.
Muitas plataformas, incluindo a Nexo, dão-lhe a possibilidade de escolha: pode levantar o seu empréstimo garantido por Bitcoin em fiat ou em stablecoins — ativos digitais indexados 1:1 a moedas fiat de referência, como USD, EUR ou GBP.
Se optar por fiat, o processo é simples e rápido. Pode levantar os fundos diretamente para a sua conta bancária, com conversões automáticas e em tempo real geridas diretamente na plataforma.
Se optar por stablecoins, tem dois caminhos claros consoante a sua necessidade:
1. Quer usar os fundos no mundo real
Se o seu objetivo for pagar algo tangível — o sinal de um imóvel, uma remodelação ou o financiamento de um negócio — pode:
- Fazer swap de stablecoins por fiat diretamente na plataforma ou através de uma exchange.
- Depois, levantar para a sua conta bancária associada.
Como as stablecoins, como o USDC, estão indexadas ao dólar, a conversão é simples — um USDC foi concebido para equivaler, aproximadamente, a um dólar americano. É uma ponte digital entre os seus ativos detidos em Bitcoin e a sua conta bancária.
2. Quer manter os fundos no ecossistema cripto
Se o seu plano não for gastar de imediato, pode usar as suas stablecoins na plataforma para fazer crescer ou diversificar o seu portfólio:
- Fazer swap para outras criptomoedas em que acredita (por exemplo, converter USDC em ETH, BTC ou SOL).
- Reinvestir de forma estratégica, já que muitos utilizadores usam as stablecoins que pediram emprestadas para abrir novas posições ou para fazer dollar-cost average noutros ativos.
É isto que torna os empréstimos em stablecoins flexíveis: movem-se sem esforço entre as finanças digitais e as tradicionais.
Já detém stablecoins em vez de BTC? Também pode fazer o processo inverso — consulte o nosso guia sobre como funcionam os empréstimos em USDC.
Tipos de empréstimos garantidos por Bitcoin
Nem todos os empréstimos em Bitcoin funcionam da mesma forma. Os principais modelos em 2026:
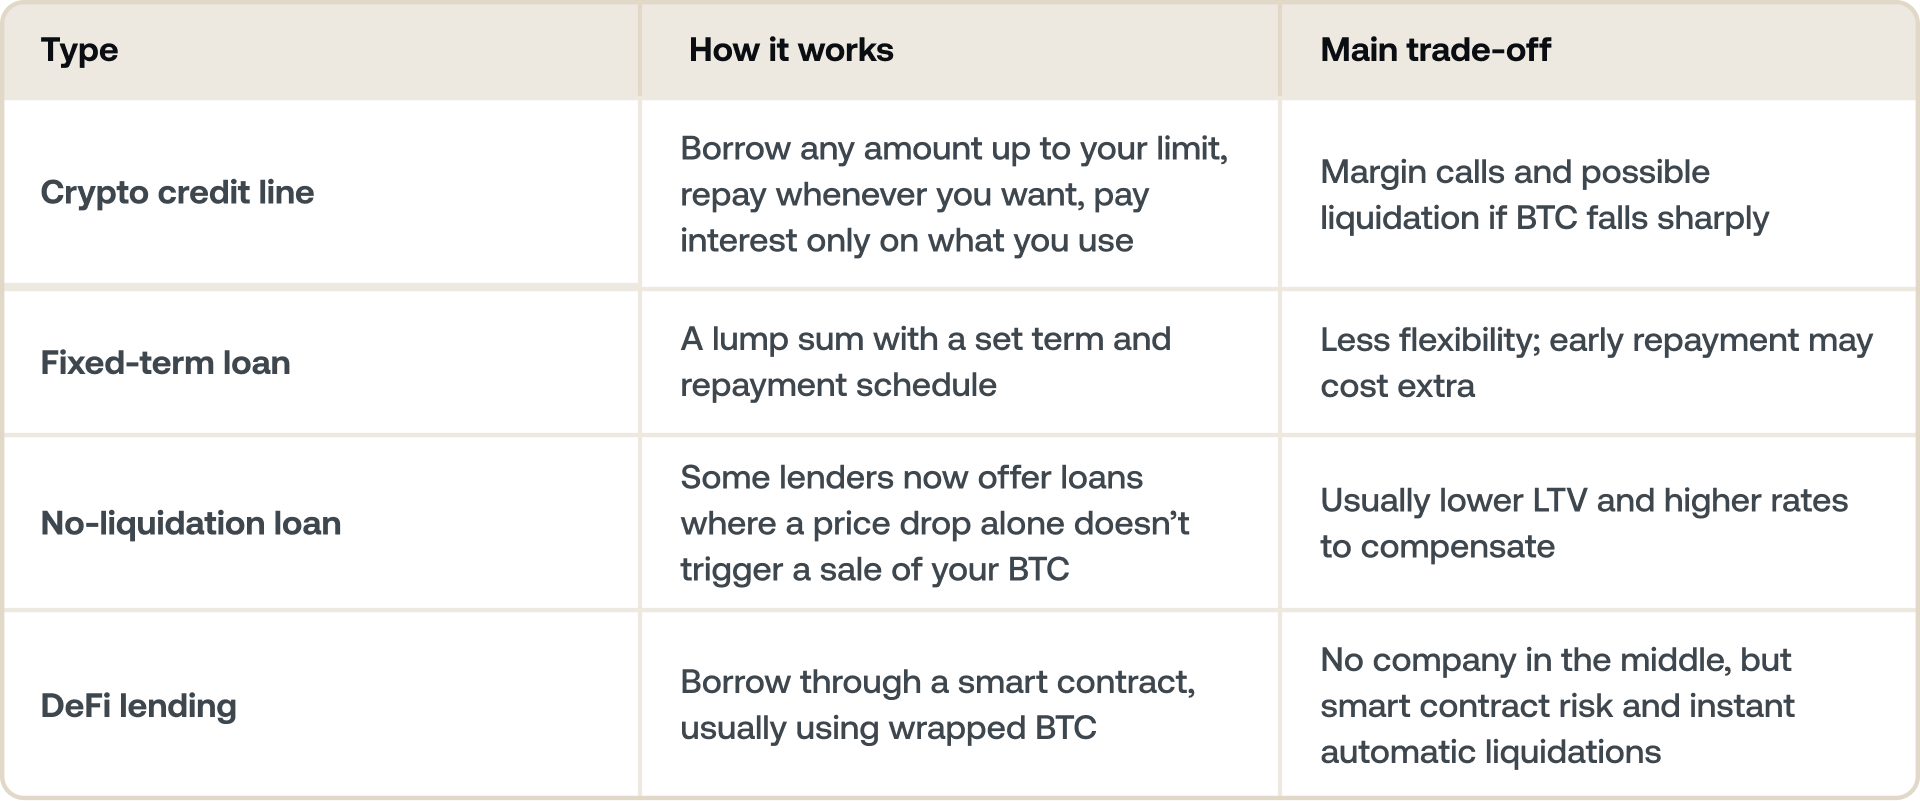
Para uma visão mais ampla sobre o funcionamento das plataformas de empréstimo, veja o que é o crypto lending no nosso guia. Se está a comparar fornecedores, a nossa comparação Nexo vs Ledn detalha taxas, LTVs e condições lado a lado.
O caso de uso real: comprar uma casa com Bitcoin.
Imagine o seguinte: tem 5 BTC, cada um no valor de $100 000.
Em vez de os vender para financiar o sinal de um imóvel, utiliza-os como garantia para um empréstimo garantido por Bitcoin. O imóvel passa a ser seu, enquanto o seu Bitcoin continua em jogo, pronto a beneficiar se os preços subirem.
Isto não é teórico. Em 2026, um número crescente de pessoas está a fazer exatamente isto. Alguns financiam mesmo a compra integral de casas usando Bitcoin como garantia — um conceito outrora visto como extravagante e que agora se torna cada vez mais comum.
É um sentimento partilhado por muitos detentores de longo prazo.
Quanto pode realmente pedir emprestado?
Quando pede um empréstimo com garantia em Bitcoin, o montante que pode desbloquear depende de algo chamado rácio Loan-to-Value, ou LTV.
O LTV mede o montante do seu empréstimo em comparação com o valor da sua garantia em Bitcoin. É apresentado em percentagem.
Por exemplo, se usar $200 000 em BTC para pedir emprestado $100 000, o seu LTV é de 50%. Isso significa que o seu empréstimo vale metade do valor dos seus ativos detidos em Bitcoin.
Para o Bitcoin, a maioria das plataformas, incluindo a Nexo, define o LTV máximo em cerca de 50%. Esta margem existe porque o preço do Bitcoin pode variar rapidamente. Ao emprestar-lhe apenas até metade do valor do seu ativo, a plataforma ajuda a proteger ambas as partes:
- É menos provável que enfrente uma chamada de margem se o BTC descer.
- O credor pode gerir o risco sem vender a sua garantia prematuramente.
Reduzir o seu LTV (por exemplo, para 20–30%) oferece-lhe ainda mais proteção contra a volatilidade e muitas vezes qualifica-o para taxas de juro mais vantajosas.
O que acontece se o seu LTV subir?
Se o preço do Bitcoin descer, o seu LTV sobe automaticamente, porque a sua garantia vale menos.
Exemplo: Você dá como garantia 1 BTC no valor de $100.000 e pede um empréstimo de $50.000 — um LTV de 50%. Se o Bitcoin descer para $70.000, o seu LTV sobe para 71,4% ($50.000 / $70.000). Se o limiar de liquidação for 75%, você está agora próximo de ter a sua garantia vendida automaticamente. Peça sempre empréstimos de forma conservadora e monitorize o seu LTV quando o mercado estiver volátil.
Se ultrapassar um determinado limiar (normalmente cerca de 70–83%, consoante a plataforma), vai receber uma chamada de margem, que é um lembrete para:
- Adicionar mais garantia (mais BTC ou outros ativos), ou
- Reembolsar parte do empréstimo para restaurar o equilíbrio.
Se não for tomada nenhuma ação, parte do seu Bitcoin pode ser vendido automaticamente para repor o seu LTV numa zona mais segura.
Como manter-se seguro
- Comece com um LTV baixo — abaixo de 30% proporciona uma grande margem de segurança contra oscilações de preço.
- Mantenha BTC extra disponível para adicionar como garantia caso o preço desça significativamente.
- Defina alertas de preço para o seu Bitcoin para não ser apanhado de surpresa.
- Peça apenas o empréstimo que consegue reembolsar com segurança, independentemente das oscilações de preço.
Quando funciona e quando não funciona.
Os empréstimos com Bitcoin funcionam melhor quando:
- Tem uma forte convicção de longo prazo em BTC.
- Pede apenas o empréstimo que consegue reembolsar com segurança.
- Monitoriza o seu LTV durante a volatilidade.
Pode correr mal se:
- O preço do Bitcoin desce acentuadamente, e a sua garantia é automaticamente utilizada para reembolsar o empréstimo.
- Não age perante as notificações de chamada de margem.
- Trata um empréstimo em cripto como “dinheiro grátis”.
Ainda está a ponderar a decisão? Leia a nossa opinião sobre se pedir um empréstimo com garantia de Bitcoin é uma boa ideia.
Porque é que as pessoas estão a recorrer a empréstimos cripto?
As pessoas recorrem a empréstimos com garantia de Bitcoin por diferentes motivos:
- Compra de imóveis para desbloquear depósitos ou refinanciar hipotecas tradicionais.
- Crescimento do negócio para financiar projetos sem vender ativos detidos a longo prazo.
- Gestão fiscal para aceder a liquidez sem originar eventos tributáveis.
- Diversificação para usar o valor do BTC mantendo o investimento.
Na essência, trata-se de transformar património digital em liquidez utilizável.
Em que difere de um empréstimo tradicional?
Um empréstimo com garantia de Bitcoin não é o mesmo que um empréstimo bancário. Pede um empréstimo com base nos seus ativos digitais, não no seu histórico de crédito ou rendimento.
Empréstimos tradicionais:
- Baseado no rendimento e na pontuação de crédito
- Demora dias ou semanas a processar
- Calendário de reembolso mensal
Empréstimo com garantia de Bitcoin
- Baseado no valor do seu BTC
- Aprovação no mesmo dia
- Sem verificações de crédito
- Reembolso flexível ao seu ritmo
- Bitcoin como garantia
Importante: se o preço do BTC descer demasiado, o credor pode vender parte do seu Bitcoin para restabelecer o equilíbrio, mas o seu imóvel ou outros ativos permanecem intocados.
Perguntas frequentes
1. Pode pedir um empréstimo com garantia de Bitcoin?
Sim. Dá o seu Bitcoin como garantia a uma plataforma de empréstimos e recebe dinheiro ou stablecoins em troca. O seu BTC não é vendido — continua a ser seu e é desbloqueado assim que reembolsar o empréstimo.
2. Pede mesmo um empréstimo em Bitcoin, ou algo diferente?
Não pede um empréstimo em Bitcoin propriamente dito. O seu BTC serve como garantia, e o que recebe é dinheiro ou stablecoins. O seu Bitcoin permanece bloqueado na sua conta até o empréstimo ser reembolsado, ficando depois novamente totalmente disponível.
3. Quanto pode pedir emprestado com Bitcoin como garantia?
Depende da plataforma e do LTV escolhido. A maioria das plataformas permite pedir um empréstimo até 50% do valor atual do seu Bitcoin. Pedir um empréstimo menor — com um LTV mais baixo — dá-lhe uma margem de segurança maior caso o preço do Bitcoin caia, e normalmente garante uma taxa de juro mais baixa no empréstimo garantido por cripto.
4. O que é o LTV num empréstimo em Bitcoin?
LTV significa Loan-to-Value. É o rácio entre o montante do seu empréstimo e o valor da sua garantia. Se pedir $4.000 com $10.000 em Bitcoin como garantia, o seu LTV é de 40%. O seu LTV acompanha o preço do Bitcoin — se o preço cair, o seu LTV sobe, mesmo que não tenha alterado o empréstimo.
5. O que acontece se o Bitcoin cair enquanto tenho um empréstimo?
O seu LTV aumenta automaticamente à medida que a sua garantia perde valor. Se ultrapassar o limite de liquidação da plataforma, esta pode vender parte do seu Bitcoin para repor o LTV dentro dos limites aceitáveis. A solução é pedir um empréstimo de forma conservadora — começar com um LTV baixo dá-lhe margem para absorver quedas de preço sem desencadear a liquidação.
6. Paga impostos ao pedir um empréstimo com Bitcoin como garantia?
Na maioria das jurisdições, pedir um empréstimo com Bitcoin como garantia não constitui um evento tributável, uma vez que não está a vender nem a alienar o seu BTC. O próprio empréstimo não é considerado rendimento. Dito isto, o tratamento fiscal varia consoante o país e as circunstâncias individuais — consulte um profissional de fiscalidade qualificado para obter aconselhamento específico para a sua situação.
7. É seguro pedir um empréstimo com Bitcoin como garantia?
Pode ser, se pedir um empréstimo de forma conservadora e utilizar uma plataforma com custódia de nível institucional. Se o preço do Bitcoin cair o suficiente e com rapidez suficiente, a sua garantia pode ser vendida automaticamente, sem aviso prévio. Manter um LTV baixo e monitorizar a sua posição durante períodos de volatilidade reduz significativamente esse risco.
8. Qual é a diferença entre um empréstimo em Bitcoin e uma Crypto Credit Line?
O termo "Credit Line" normalmente implica uma facilidade contínua em que levanta fundos conforme necessário e reembolsa de forma flexível, em vez de receber uma quantia única. A maioria das plataformas nativas de cripto oferece um modelo de Credit Line em vez de um empréstimo a prazo fixo.
9. Os empréstimos garantidos por cripto são uma boa ideia?
Podem ser, se planear reter o seu Bitcoin a longo prazo, pedir um empréstimo bem abaixo do LTV máximo e ter um plano claro para reembolsar. São uma má opção se tiver dificuldade em adicionar garantia durante uma queda acentuada no preço. Abordamos as vantagens e desvantagens em detalhe no nosso blog.
10. Com que rapidez pode obter um empréstimo garantido por Bitcoin?
Nas plataformas de cripto, muito mais rápido do que um empréstimo bancário, já que não há verificação de crédito. Na Nexo, a aprovação é automática e os fundos chegam normalmente no mesmo dia útil.
Estes materiais são acessíveis globalmente, e a disponibilidade desta informação não constitui acesso aos serviços descritos, os quais podem não estar disponíveis em determinadas jurisdições. As taxas estão sujeitas a alterações e podem variar consoante a região, o Nível de Fidelidade e outros fatores aplicáveis. Consulte sempre a aplicação Nexo para conhecer as taxas que se aplicam a si. Estes materiais destinam-se apenas a fins informativos gerais e não pretendem constituir aconselhamento financeiro, jurídico, fiscal ou de investimento, oferta, solicitação, recomendação ou aprovação para utilizar qualquer um dos Serviços Nexo, nem são personalizados ou adaptados de forma alguma para refletir objetivos de investimento, situação financeira ou necessidades específicas. Os ativos digitais estão sujeitos a um elevado grau de risco, incluindo, entre outros, a dinâmica volátil dos preços de mercado, alterações regulatórias e avanços tecnológicos. O desempenho anterior dos ativos digitais não é um indicador fiável de resultados futuros. Os ativos digitais não são dinheiro nem moeda com curso legal, não são garantidos pelo governo nem por um banco central, e a maioria não tem ativos subjacentes, fluxo de receitas ou outra fonte de valor. Deve exercer-se um julgamento independente com base nas circunstâncias pessoais, sendo recomendada a consulta a um profissional qualificado antes de tomar qualquer decisão.