Como funcionam os empréstimos lastreados em Bitcoin: LTV, custos e riscos

Atualizado em 26 de outubro de 2026
Resposta rápida
Um empréstimo lastreado em Bitcoin permite fazer empréstimo de dinheiro ou stablecoins usando seu BTC como garantia, sem precisar vendê-lo. Seu Bitcoin permanece na sua conta, bloqueado enquanto você tem o empréstimo, e volta a ficar disponível assim que você pagar. O número-chave a observar é a sua relação Loan-to-Value (LTV): ela determina quanto você pode fazer de empréstimo, quanto de juros você paga e qual é a margem antes que sua garantia fique em risco.
É a versão moderna do que investidores ricos fazem há décadas: fazer empréstimo com base em ativos como ações ou imóveis, que eles acreditam que continuarão se valorizando.
Por que alguns investidores preferem fazer empréstimo em vez de vender?
Vender Bitcoin pode parecer vender seu futuro. Depois que ele se vai, você consolida os ganhos e, potencialmente, impostos a pagar, além de perder qualquer valorização futura.
Por outro lado, tomar empréstimo tendo o Bitcoin como Garantia significa que você pode:
- Acessar dinheiro sem gerar uma venda ou um evento tributável.
- Manter seu BTC trabalhando rumo a um potencial crescimento de longo prazo.
- Gerenciar a liquidez em mercados voláteis.
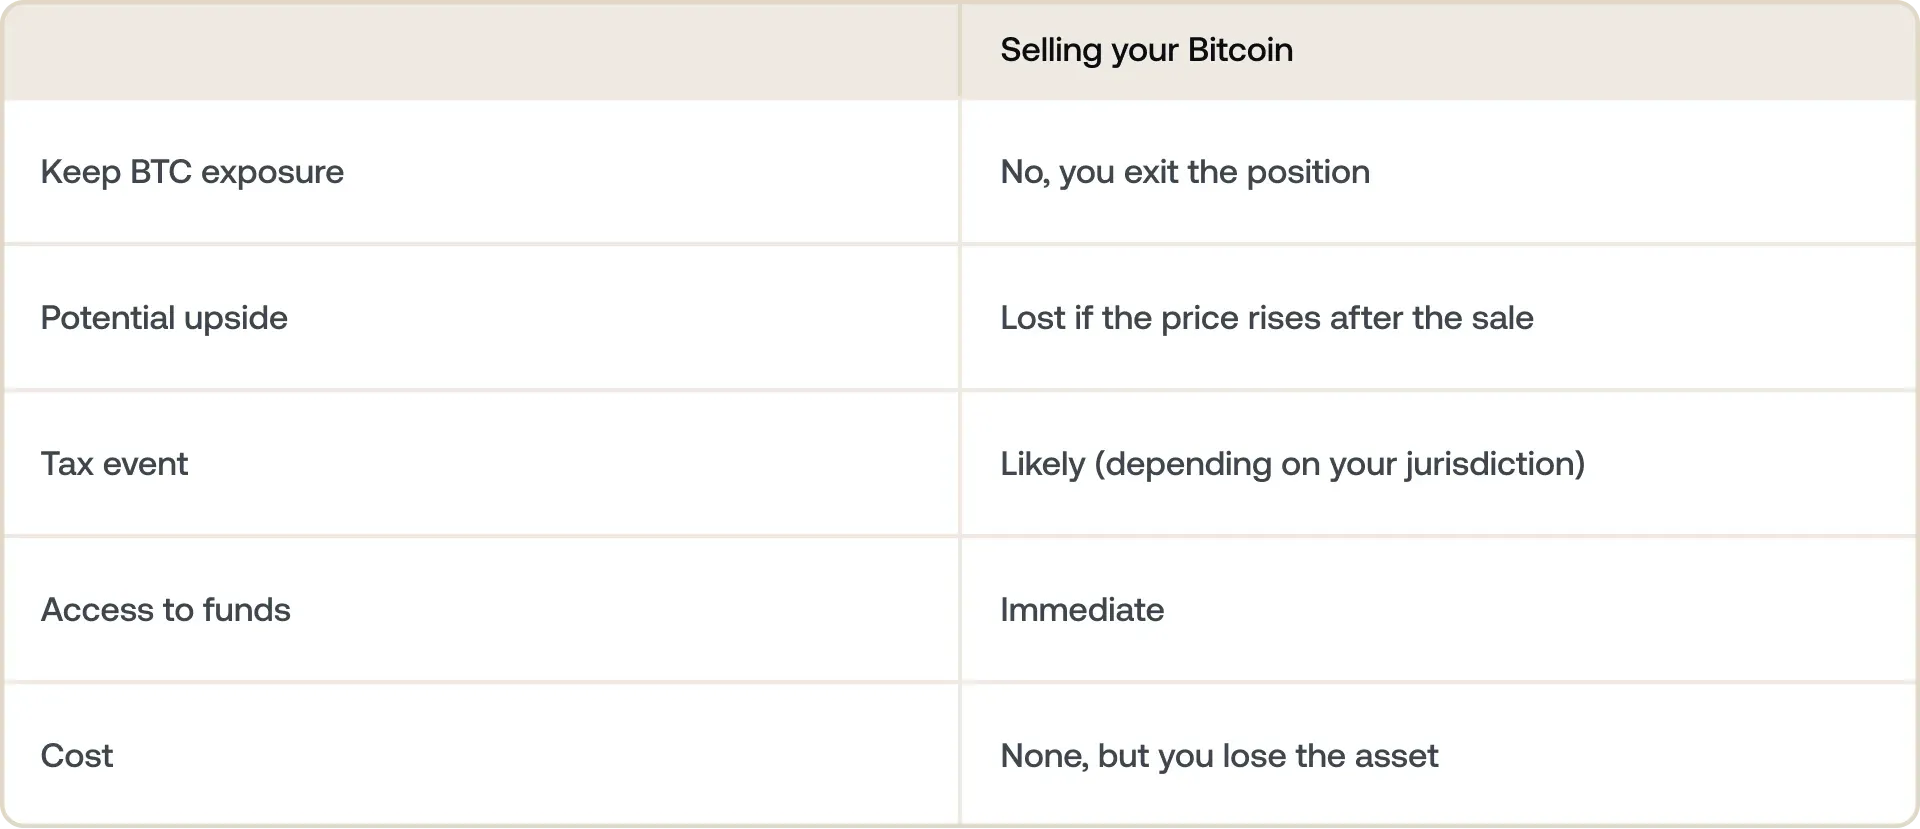
A troca é simples: fazer empréstimo custa dinheiro (juros), mas vender custa o crescimento futuro do seu Bitcoin. O que pesa mais depende da sua visão sobre para onde o BTC está indo e de quão urgente é a sua necessidade de fundos.
Essa é a lógica por trás de um número crescente de investidores em 2026 — pessoas que veem seu Bitcoin não como algo para gastar, mas como algo para usar como alavancagem.
Alguns titulares de longo prazo levam isso ainda mais longe com a estratégia compre, faça empréstimo, morra: reter ativos para sempre e fazer empréstimo com base neles em vez de vendê-los.
Como funciona, na prática, um empréstimo lastreado em Bitcoin?
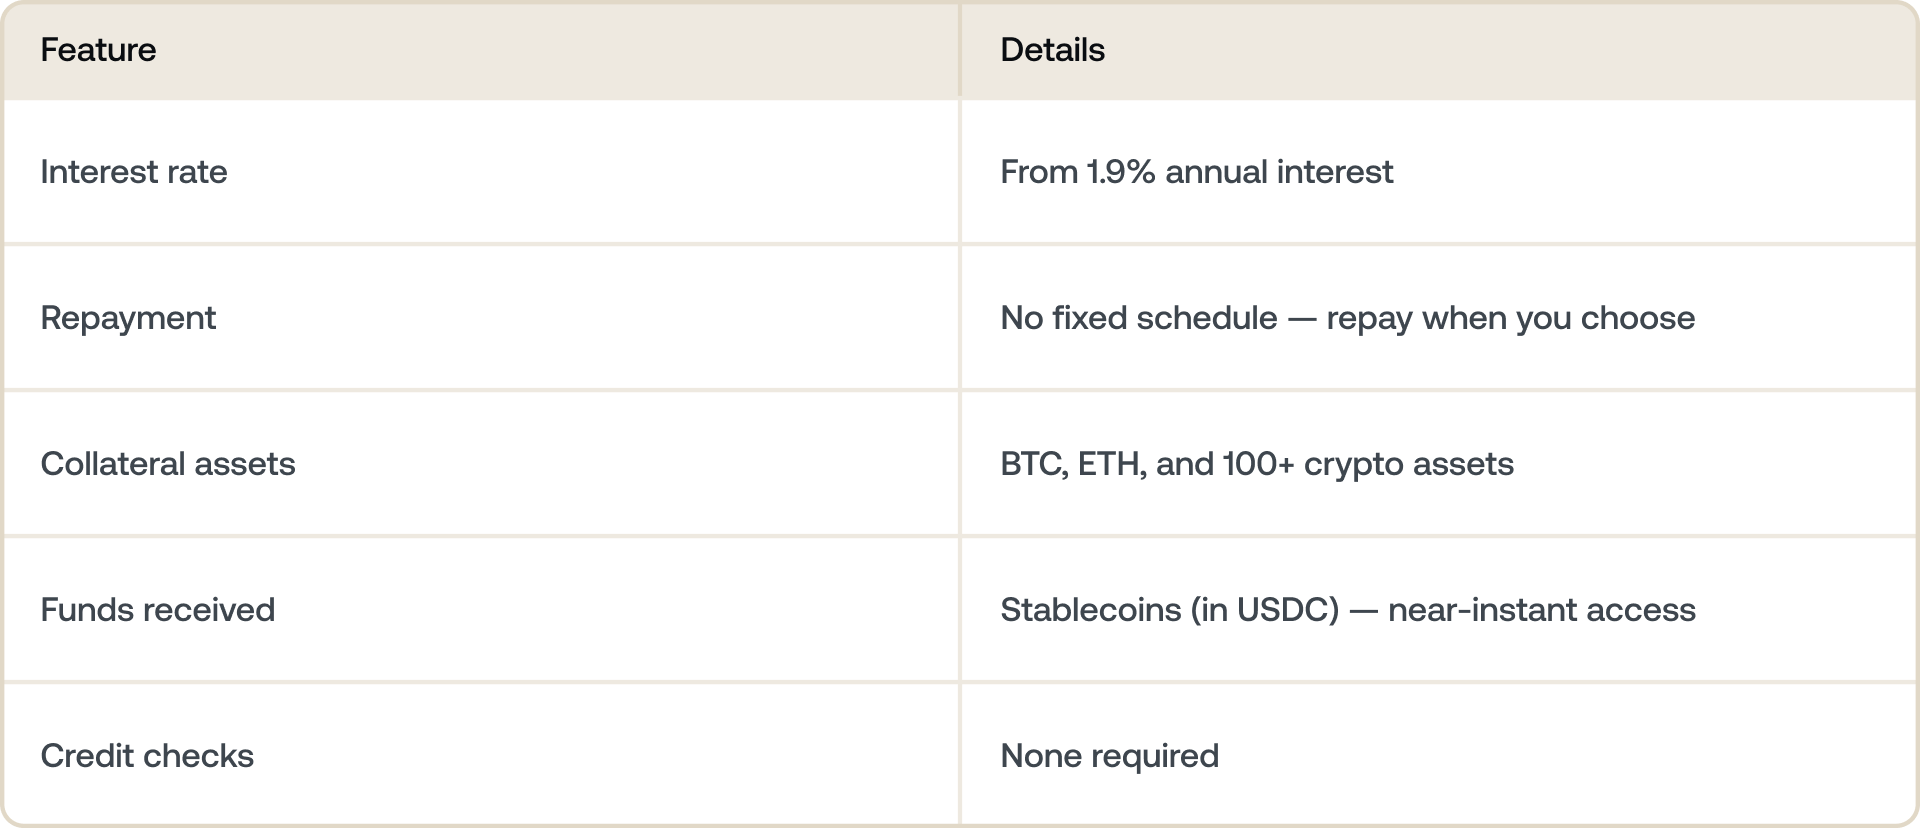
Você dá o Bitcoin como garantia. Seu BTC fica bloqueado (não vendido) e é usado para lastrear o empréstimo.
Você recebe os fundos. Dependendo da plataforma, isso pode ser em moeda fiduciária ou stablecoins, muitas vezes em minutos.
Você mantém o potencial de valorização. Enquanto estiver bloqueado, você continua se beneficiando se o preço do Bitcoin subir.
Você paga com flexibilidade. Assim que você pagar o empréstimo e os juros, seu BTC fica disponível novamente.
Plataformas como a Nexo, classificada como a 3ª maior credora CeFi por volume total de empréstimos no relatório Q1 2026 da Galaxy Research, posicionam isso em torno de parâmetros-chave:
- Loan-to-Value (LTV): A relação entre o que você toma emprestado e o valor do seu BTC. Um LTV mais baixo significa menor risco.
- Taxas de juros a partir de 1.9%, dependendo do seu Nível de fidelidade e do LTV.
- Sem cronograma de pagamento fixo, ou seja, você paga no seu ritmo, em cripto ou stablecoins.
- Flexibilidade de garantia multiativos, que permite combinar Bitcoin com outros ativos suportados, como Ethereum ou stablecoins, para garantir seu empréstimo.
Muitas plataformas, incluindo a Nexo, oferecem uma escolha: você pode sacar seu empréstimo garantido por Bitcoin em moeda fiduciária ou em stablecoins — ativos digitais atrelados na proporção de 1:1 às principais moedas fiduciárias, como USD, EUR ou GBP.
Se você escolher moeda fiduciária, o processo é simples e rápido. Você pode sacar os fundos diretamente para sua conta bancária, com conversões automáticas em tempo real realizadas diretamente na plataforma.
Se você escolher stablecoins, há dois caminhos claros, dependendo do que você precisa:
1. Você quer usar os fundos no mundo real
Se seu objetivo é pagar por algo tangível — um sinal de imóvel, uma reforma ou capital de giro para um negócio — você pode:
- Fazer Swap de stablecoins por fiat diretamente na plataforma ou por meio de uma corretora.
- Depois, sacar para sua conta bancária vinculada.
Já que stablecoins como o USDC são atreladas ao dólar, a conversão é simples — um USDC foi projetado para equivaler a aproximadamente um dólar americano. É uma ponte digital entre seus ativos em Bitcoin e sua conta bancária.
2. Você quer manter os fundos no ecossistema cripto
Se seu plano não é gastar imediatamente, você pode usar suas stablecoins dentro da plataforma para fazer seu portfólio crescer ou diversificá-lo:
- Faça swap para outras criptomoedas em que você acredita (por exemplo, convertendo USDC em ETH, BTC ou SOL).
- Reinvista de forma estratégica, já que muitos usuários utilizam suas stablecoins emprestadas para abrir novas posições ou para fazer dollar-cost averaging em outros ativos.
É isso que torna o empréstimo em stablecoins flexível: elas transitam perfeitamente entre as finanças digitais e as tradicionais.
Já mantém stablecoins em vez de BTC? Você também pode fazer o caminho inverso — confira nosso guia sobre como funcionam os empréstimos em USDC.
Tipos de empréstimos garantidos por Bitcoin
Nem todo empréstimo em Bitcoin funciona da mesma forma. Os principais modelos em 2026:
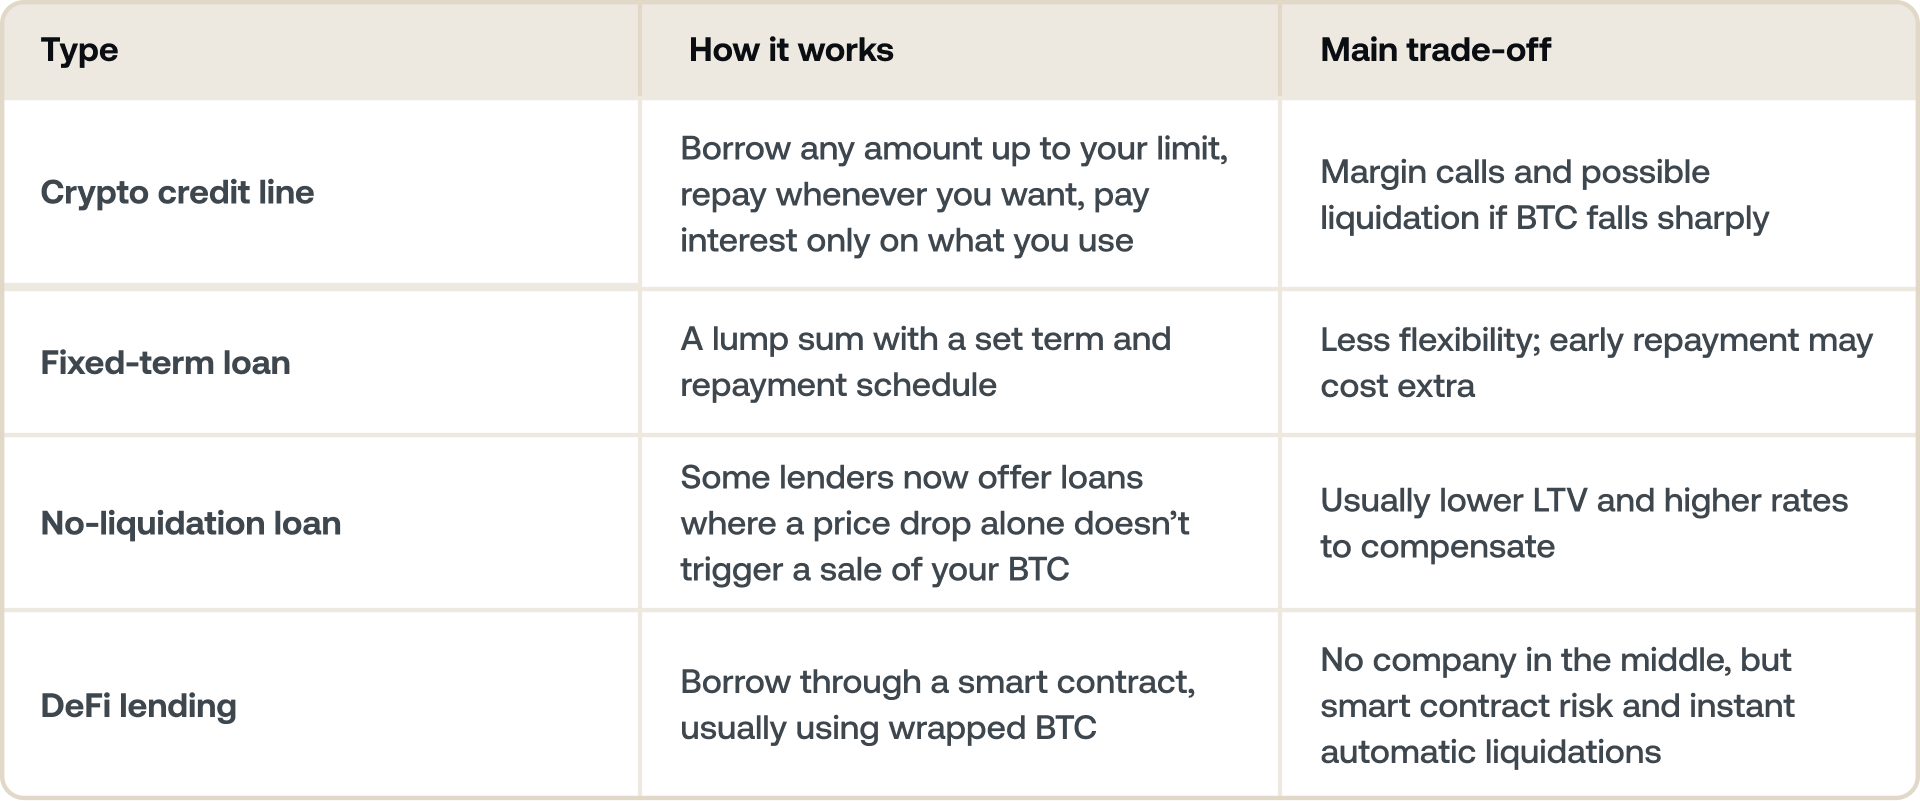
Para uma visão mais ampla de como funcionam as plataformas de empréstimo, veja o que é empréstimo cripto em nosso guia. Se você está comparando provedores, nosso comparativo Nexo vs Ledn detalha taxas, LTVs e condições lado a lado.
O caso de uso real: comprar um imóvel com Bitcoin.
Imagine o seguinte: você tem 5 BTC, cada um valendo $100,000.
Em vez de vendê-los para pagar o sinal de um imóvel, você os usa como garantia para um empréstimo com garantia em Bitcoin. O imóvel passa a ser seu, enquanto seu Bitcoin continua em jogo, pronto para se beneficiar se os preços subirem.
Isso não é teórico. Em 2026, um número crescente de pessoas está fazendo exatamente isso. Alguns até financiam a compra integral de imóveis usando Bitcoin como garantia — um conceito antes visto como extravagante e que agora se torna cada vez mais comum.
É um sentimento que muitos titulares de longo prazo compartilham.
Quanto você pode realmente tomar emprestado?
Quando você faz um empréstimo com garantia em Bitcoin, o valor que pode desbloquear depende de algo chamado índice Loan-to-Value, ou LTV.
O LTV mede o tamanho do seu empréstimo em comparação com o valor da sua garantia em Bitcoin. É mostrado como uma porcentagem.
Por exemplo, se você usa $200.000 em BTC para tomar emprestado $100.000, seu LTV é de 50%. Isso significa que seu empréstimo vale metade do valor dos seus ativos mantidos em Bitcoin.
Para o Bitcoin, a maioria das plataformas, incluindo a Nexo, define o LTV máximo em torno de 50%. Essa margem existe porque o preço do Bitcoin pode mudar rapidamente. Ao emprestar apenas até metade do valor do seu ativo, a plataforma ajuda a proteger os dois lados:
- Você fica menos sujeito a uma chamada de margem se o BTC cair.
- O credor consegue gerenciar o risco sem precisar vender sua garantia cedo demais.
Reduzir seu LTV (por exemplo, para 20–30%) oferece ainda mais proteção contra a volatilidade e muitas vezes garante taxas de juros melhores.
O que acontece se seu LTV subir?
Se o preço do Bitcoin cair, seu LTV sobe automaticamente, pois sua garantia passa a valer menos.
Exemplo: Você dá como garantia 1 BTC no valor de $100.000 e toma emprestado $50.000 — um LTV de 50%. Se o Bitcoin cair para $70,000, seu LTV sobe para 71.4% ($50,000 / $70,000). Se o limite de liquidação for 75%, você estará perto de ter sua garantia vendida automaticamente. Sempre faça empréstimos de forma conservadora e monitore seu LTV quando o mercado estiver volátil.
Se ultrapassar um determinado limite (geralmente entre 70–83%, dependendo da plataforma), você receberá uma chamada de margem, que é um lembrete para:
- Adicionar mais garantia (mais BTC ou outros ativos), ou
- Pagar parte do empréstimo para restaurar o equilíbrio.
Se nenhuma ação for tomada, parte do seu Bitcoin pode ser vendida automaticamente para trazer seu LTV de volta a uma zona mais segura.
Como se manter seguro
- Comece com um LTV baixo — abaixo de 30% oferece uma grande margem de segurança contra oscilações de preço.
- Mantenha BTC extra pronto para adicionar como garantia caso o preço caia significativamente.
- Configure alertas de preço para o seu Bitcoin para não ser pego de surpresa.
- Faça empréstimos apenas do que você pode pagar com tranquilidade, independentemente das oscilações de preço.
Quando funciona e quando não funciona.
Os empréstimos com Bitcoin funcionam melhor quando:
- Você tem uma forte convicção de longo prazo em BTC.
- Você só toma emprestado o que pode pagar com tranquilidade.
- Você monitora seu LTV durante períodos de volatilidade.
Pode dar errado se:
- O preço do Bitcoin cai bruscamente, e sua garantia é usada automaticamente para pagar o empréstimo.
- Você não age diante de notificações de chamada de margem.
- Você trata um empréstimo em cripto como “dinheiro de graça”.
Ainda está avaliando a decisão? Leia nossa opinião sobre se fazer empréstimo usando Bitcoin como garantia é uma boa ideia.
Por que as pessoas estão recorrendo a empréstimos em cripto?
As pessoas usam empréstimos garantidos por Bitcoin por diferentes motivos:
- Compra de imóveis para liberar entradas ou refinanciar hipotecas tradicionais.
- Crescimento corporativo para financiar projetos sem vender ativos retidos a longo prazo.
- Gestão tributária para acessar liquidez sem gerar eventos tributáveis.
- Diversificação para usar o valor do seu BTC sem deixar de estar investido.
Em essência, trata-se de transformar patrimônio digital em liquidez utilizável.
Qual a diferença em relação a um empréstimo tradicional?
Um empréstimo com garantia em Bitcoin não é o mesmo que um empréstimo bancário. Você está fazendo um empréstimo com base nos seus ativos digitais, não no seu histórico de crédito ou renda.
Empréstimos tradicionais:
- Com base em renda e pontuação de crédito
- Leva dias ou semanas para ser processado
- Cronograma de pagamento mensal
Empréstimo com garantia em Bitcoin
- Com base no valor do seu BTC
- Aprovação no mesmo dia
- Sem verificações de crédito
- Pagamento flexível, no seu ritmo
- Bitcoin como garantia
Importante: se o preço do BTC cair demais, o credor pode vender parte do seu Bitcoin para restaurar o equilíbrio, mas seu imóvel ou outros ativos permanecem intocados.
Perguntas frequentes
1. É possível fazer empréstimo com garantia em Bitcoin?
Sim. Você dá seu Bitcoin como garantia em uma plataforma de empréstimo e recebe dinheiro ou stablecoins em troca. Seu BTC não é vendido — ele continua seu e é desbloqueado assim que você pagar o empréstimo.
2. Você realmente faz empréstimo de Bitcoin, ou de outra coisa?
Você não faz empréstimo do Bitcoin em si. Seu BTC serve como garantia, e o que você recebe é dinheiro ou stablecoins. Seu Bitcoin fica bloqueado na sua conta até o empréstimo ser pago e, depois, volta a ficar totalmente disponível.
3. Quanto você pode tomar emprestado com garantia em Bitcoin?
Depende da plataforma e do LTV escolhido. A maioria das plataformas permite fazer empréstimo de até 50% do valor atual do seu Bitcoin. Fazer um empréstimo menor — com um LTV mais baixo — oferece uma margem de segurança maior caso o preço do Bitcoin caia, e geralmente garante uma taxa de juros menor no empréstimo lastreado em cripto.
4. O que é LTV em um empréstimo com Bitcoin?
LTV significa Loan-to-Value. É a proporção entre o valor do seu empréstimo e o valor da sua garantia. Se você fizer um empréstimo de $4.000 usando $10.000 em Bitcoin como garantia, seu LTV é de 40%. Seu LTV acompanha o preço do Bitcoin — se o preço cair, seu LTV sobe, mesmo que você não tenha feito nenhuma alteração no empréstimo.
5. O que acontece se o Bitcoin cair enquanto tenho um empréstimo ativo?
Seu LTV aumenta automaticamente conforme sua garantia perde valor. Se ultrapassar o limite de liquidação da plataforma, ela pode vender parte do seu Bitcoin para trazer o LTV de volta a níveis aceitáveis. A solução é fazer empréstimos de forma conservadora — começar com um LTV baixo dá espaço para absorver quedas de preço sem acionar a liquidação.
6. É preciso pagar imposto ao fazer um empréstimo com Bitcoin como garantia?
Na maioria das jurisdições, fazer um empréstimo com Bitcoin como garantia não é um evento tributável, pois você não está vendendo nem se desfazendo do seu BTC. O empréstimo em si não é renda. Dito isso, o tratamento tributário varia conforme o país e as circunstâncias individuais — consulte um profissional tributário qualificado para orientações específicas à sua situação.
7. Fazer um empréstimo com Bitcoin como garantia é seguro?
Pode ser, se você fizer o empréstimo de forma conservadora e usar uma plataforma com custódia de nível institucional. Se o preço do Bitcoin cair o suficiente e rápido o bastante, sua garantia pode ser vendida automaticamente, sem aviso prévio. Manter um LTV baixo e monitorar sua posição durante períodos voláteis reduz significativamente esse risco.
8. Qual é a diferença entre um empréstimo com Bitcoin e uma Crypto Credit Line?
O termo "credit line" geralmente implica uma linha contínua, em que você saca fundos conforme necessário e paga com flexibilidade, em vez de receber um valor único. A maioria das plataformas nativas de cripto oferece um modelo de Credit Line em vez de um empréstimo com prazo fixo.
9. Empréstimos lastreados em cripto são uma boa ideia?
Podem ser, se você pretende reter seu Bitcoin a longo prazo, fazer o empréstimo bem abaixo do LTV máximo e ter um plano claro para pagar. Não são uma boa opção se você teria dificuldade para adicionar mais garantia durante uma queda acentuada de preço. Abordamos os prós e contras em detalhes em nosso blog.
10. Com que rapidez você consegue um empréstimo lastreado em Bitcoin?
Em plataformas de cripto, é muito mais rápido do que um empréstimo bancário, já que não há verificação de crédito. Na Nexo, a aprovação é automática e os fundos geralmente chegam no mesmo dia útil.
Estes materiais são acessíveis globalmente, e a disponibilidade destas informações não constitui acesso aos serviços descritos, que podem não estar disponíveis em determinadas jurisdições. As taxas estão sujeitas a alterações e podem variar por região, Nível de Fidelidade e outros fatores aplicáveis. Consulte sempre o aplicativo Nexo para saber as suas taxas aplicáveis. Estes materiais têm caráter meramente informativo e não constituem aconselhamento financeiro, jurídico, tributário ou de investimentos, nem oferta, solicitação, recomendação ou endosso para usar quaisquer Serviços da Nexo, e não são personalizados nem de qualquer forma adaptados para refletir objetivos de investimento, situação financeira ou necessidades específicas. Os ativos digitais estão sujeitos a um alto grau de risco, incluindo, entre outros, a dinâmica volátil dos preços de mercado, mudanças regulatórias e avanços tecnológicos. O desempenho anterior dos ativos digitais não é um indicador confiável de resultados futuros. Os ativos digitais não são dinheiro nem moeda de curso legal, não são respaldados pelo governo ou por um banco central, e a maioria não possui ativos subjacentes, fluxo de receita ou outra fonte de valor. É recomendável exercer julgamento independente com base em circunstâncias pessoais e consultar um profissional qualificado antes de tomar qualquer decisão.