O que é empréstimo de cripto e como funciona?
Atualizado em: 26 de outubro de 2026
O empréstimo de cripto é uma forma de colocar seus ativos digitais para trabalhar por meio de um contrato de empréstimo. Ele tem dois lados: você pode emprestar suas criptomoedas e ganhar juros sobre elas, ou pode fazer um empréstimo usando suas criptomoedas como garantia para acessar dinheiro ou stablecoins sem precisar vendê-las.
Os dois lados funcionam como seus equivalentes nas finanças tradicionais, uma conta-poupança e um empréstimo com garantia, mas com cripto como ativo. Veja como cada lado funciona, os principais tipos de plataformas e os riscos que você precisa entender antes de começar.
Os dois lados do empréstimo de cripto
Empréstimo (ganhar): você adiciona cripto a uma plataforma, e ela paga juros ao longo do tempo. A plataforma coloca esses ativos para trabalhar, por exemplo, emprestando-os a tomadores que dão garantia. As taxas variam de acordo com o ativo, a plataforma e o prazo.
Fazer empréstimo: você dá cripto como garantia, e a plataforma oferece acesso a dinheiro ou stablecoins até um limite baseado no valor dela. Você mantém suas criptomoedas e paga juros apenas sobre o que pegar emprestado.
Por que as pessoas se interessam pelo empréstimo de cripto em 2026?
O empréstimo de cripto atrai pessoas que acreditam em seus ativos digitais a longo prazo, mas também querem flexibilidade financeira.
Vender Bitcoin toda vez que você precisa de dinheiro quebra sua estratégia. Isso encerra sua exposição ao crescimento futuro do preço, pode gerar eventos tributáveis dependendo de onde você mora e atrapalha o plano de longo prazo que você construiu.
O empréstimo de cripto oferece uma abordagem diferente: desbloqueie liquidez sem vender o que você possui.
Isso reflete uma estratégia que investidores ricos sempre usaram: aproveitar o valor de seus ativos em vez de liquidá-los.
Como funciona fazer um empréstimo?
Fazer um empréstimo com cripto segue um fluxo claro:
- Você adiciona ativos digitais tais como Bitcoin como segurança.
- A plataforma avalia o valor deles e oferece acesso a um valor menor de crédito. Por exemplo: adicione $100.000 em Bitcoin → acesse $50.000 em crédito.
- Sua relação “loan-to-value” (LTV) mostra quanto você pegou emprestado em relação ao valor da cripto que adicionou. Nesse caso, seu LTV é de 50%.
Se o mercado permanecer estável ou subir, sua posição fica mais segura. Se o mercado cair, seu LTV sobe, o que significa que você está usando uma parte maior da sua garantia para sustentar o mesmo valor de crédito.
A maioria das plataformas avisa com antecedência se o seu LTV se aproximar de um limite. Nesse momento, você pode adicionar mais cripto para aumentar sua garantia ou pagar parte do saldo em aberto.
Se você não agir e o mercado continuar caindo, a plataforma pode usar automaticamente uma pequena parte da sua cripto para pagar parte do crédito. Isso mantém o arranjo financeiramente equilibrado.
Para um exemplo passo a passo de como o LTV muda quando o Bitcoin sobe ou cai, e como evitar entrar em território de chamada de margem, veja nosso guia sobre como funcionam os empréstimos garantidos por Bitcoin.
Como funcionam, na prática, o pagamento e os juros?
Se você está pensando em fazer um empréstimo usando sua cripto como garantia, duas perguntas costumam surgir logo de cara:
“Eu preciso pagar isso em um cronograma fixo?" and "Como são cobrados os juros?”
Veja a maneira mais simples de pensar nisso.
1. O pagamento costuma ser flexível
Com linhas de crédito garantidas por cripto, você não fica preso a um cronograma tradicional de pagamentos mensais. Plataformas como a Nexo permitem que você pague:
- Quando quiser
- No valor que quiser
- No seu próprio ritmo
Não existe “pagamento em atraso” no sentido tradicional, porque não há uma data de vencimento fixa. O que importa é que o saldo do seu crédito continue respaldado por garantia suficiente.
Pense nisso como fazer um empréstimo usando seu próprio ativo em vez de recorrer a um empréstimo bancário — você está no controle dos prazos.
Isso é especialmente útil se sua renda não é perfeitamente regular ou se você está usando a linha de crédito como parte de uma estratégia de longo prazo.
2. Os juros incidem apenas sobre o que você realmente pega emprestado
Outra pergunta comum:
“Se eu garantir a linha de crédito com minha cripto, pago juros sobre toda a garantia?”
Não. Você só paga juros sobre o valor que realmente sacar, não sobre o valor total da cripto adicionada.
Example:
- Você adiciona 1 BTC no valor de $100.000.
- Você faz um empréstimo de $50.000.
Você só paga juros sobre $50.000 — não sobre o total de $100.000.
Os juros são acumulados diariamente, o que facilita o acompanhamento. Se você pagar parte do saldo, os juros devidos diminuem naturalmente.
3. Você pode pagar de várias formas
As pessoas também perguntam:
"Preciso pagar na mesma moeda que peguei emprestada?"
Plataformas como a Nexo oferecem opções:
- Pagar na moeda que você pegou emprestada (como stablecoins)
- Pagar usando outra cripto que você possui
- Pagar usando fundos da sua conta bancária
Essa flexibilidade é um dos motivos pelos quais o empréstimo cripto tem crescido — ele se adapta à forma como as pessoas já gerenciam seus ativos digitais.
Tanto no empréstimo tradicional quanto no cripto, seu ativo não é vendido quando você faz um empréstimo com ele como garantia — ele fica retido como segurança enquanto você acessa os fundos. Os juros que você paga são simplesmente o custo de usar essa liquidez sem abrir mão do próprio ativo.
E como os mercados de cripto funcionam o tempo todo, você pode ajustar sua garantia, pagar antecipadamente ou acompanhar sua posição em tempo real, o que oferece mais visibilidade e flexibilidade sobre seu empréstimo do que muitas pessoas estão acostumadas.
Para muitos titulares de cripto de longo prazo, essa troca vale a pena. Eles mantêm a exposição ao crescimento futuro do preço, continuam investidos e ainda acessam fundos quando precisam.
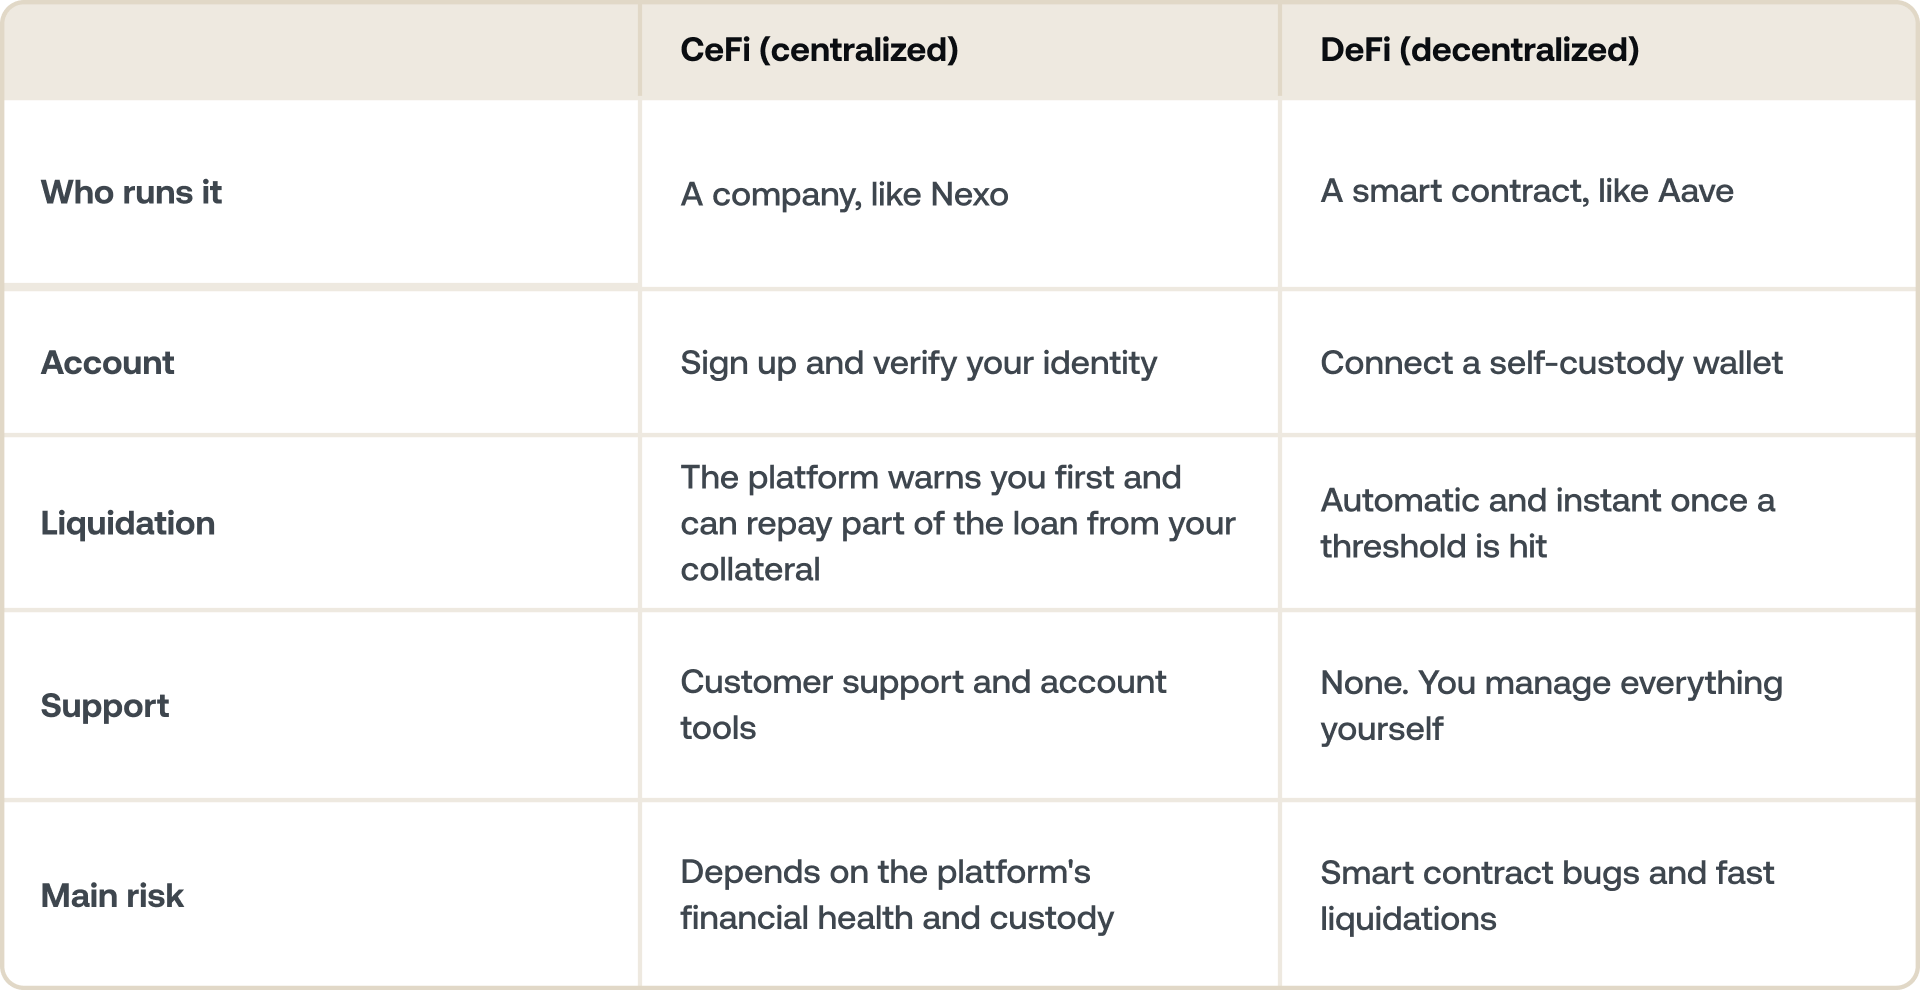
Empréstimos CeFi vs. DeFi
O empréstimo cripto acontece em dois tipos de plataformas:
Por que as pessoas fazem empréstimo em vez de vender?
Fazer um empréstimo com cripto como garantia é, no fim das contas, uma escolha de patrimônio, não uma escolha especulativa. Os motivos mais comuns incluem:
1. Continuar investido no longo prazo
Vender Bitcoin significa abrir mão de uma possível valorização futura. Fazer empréstimo mantém você exposto a um potencial crescimento.
2. Acesso à liquidez
Para grandes compras, fluxo de caixa ou novos investimentos — sem vender seus ativos principais.
3. Pagamento flexível
Muitas plataformas, incluindo a Nexo, permitem que você pague no seu próprio ritmo. Sem cronograma fixo, a menos que você escolha um.
4. Evitar um evento tributável
Vender cripto pode gerar um evento tributável em algumas jurisdições. Fazer empréstimo permite que titulares de longo prazo acessem liquidez sem vender seus ativos imediatamente, o que pode ser útil para o planejamento estratégico.
Por que o empréstimo de cripto parece mais maduro em 2026?
Várias mudanças tornaram o empréstimo de cripto mais estruturado e previsível:
- Diretrizes mais claras nas principais regiões financeiras
- Padrões de custódia mais sólidos
- Maior transparência em relação ao risco
- Mais ferramentas para os usuários acompanharem e gerenciarem o LTV
- Uma base maior de titulares de longo prazo
- Crescente interesse institucional em usar cripto como garantia produtiva
O empréstimo de cripto está se tornando parte da gestão de patrimônio moderna.
Uma opção mais recente: Zero-interest Credit
Os empréstimos padrão lastreados em cripto cobram juros a partir do momento em que você faz o empréstimo. Mas uma estrutura mais recente funciona de forma diferente—e vale a pena entender essa compensação.
Com o Zero-interest Credit, você faz o empréstimo com taxa de juros de 0%, sem cobranças contínuas de juros. Em troca, seu empréstimo vem com dois limites de preço predefinidos sobre sua garantia: um preço mínimo de pagamento e um preço máximo de pagamento.
Veja o que isso significa na prática:
- Preço Mínimo de Pagamento Antecipado — o piso abaixo do qual sua posição não pode ser liquidada antes do prazo final. Isso protege você das chamadas de margem repentinas que os empréstimos padrão trazem durante quedas bruscas do mercado.
- Preço Máximo de Pagamento Antecipado — o teto no qual você pode garantir os ganhos. Se sua garantia subir acima desse nível, você sai nesse preço em vez de capturar um potencial de valorização ilimitado.
Entre os dois, seu crédito é liquidado pelo preço de mercado na Data de Pagamento Antecipado. Você pode pagar em stablecoins e manter sua garantia, ou renovar por mais um período. Não há chamadas de margem nem liquidações enquanto o crédito está ativo. Os períodos vão de 5 dias a 12 meses, com BTC, ETH, SOL ou XRP como garantia.
Portanto, a troca é simples: você abre mão de parte do potencial de valorização do preço em troca de custo de juros zero e condições previsíveis e livres de liquidação.
Quando faz sentido:
- Você quer liquidez agora, mas espera que sua cripto se mantenha dentro de uma faixa de preço definida até o pagamento antecipado.
- Você está planejando o momento de uma grande compra ou de um evento tributável e quer uma estrutura de pagamento antecipado clara desde o início.
- Você prefere ter certeza sobre os custos do que buscar o máximo potencial de valorização.
Quando uma Credit Line padrão pode ser mais adequada para você:
- Você quer exposição total ao crescimento de preço, sem teto.
- Você prefere um empréstimo flexível e em aberto, sem prazo fixo.
- Sua prioridade é a menor taxa possível com LTV baixo, em vez de uma estrutura de prazo fixo.
Nenhuma das duas abordagens é inerentemente melhor. Elas atendem a objetivos diferentes — uma prioriza a certeza de custos, a outra prioriza a flexibilidade e o potencial de valorização sem limite.
A Nexo oferece tanto uma Crypto Credit Line padrão quanto um Zero-interest Credit estruturado — cada um adequado a objetivos de empréstimo diferentes. Compare-os e veja qual se encaixa na sua situação.
Onde a Nexo se encaixa.
A Nexo, classificada como a 3ª maior credora CeFi por volume total de empréstimos no relatório do primeiro trimestre de 2026 da Galaxy Research, oferece uma Credit Line Cripto colateralizada que permite usar seus ativos digitais como garantia para acessar fundos. Em vez de vender seu Bitcoin, Ethereum ou outros ativos, você os adiciona à sua conta, e a Nexo calcula instantaneamente quanto crédito você pode desbloquear com base no valor atual deles.
Um dos pontos fortes da plataforma é que você pode fazer empréstimo usando todo o seu portfólio de cripto como garantia.
Você pode combinar BTC, ETH e mais de 90 ativos suportados em uma única Credit Line, o que permite acessar liquidez com base no valor conjunto dos seus ativos mantidos — não apenas um ativo. Isso ajuda os usuários a aproveitar ao máximo portfólios diversificados, em vez de depender de um único ativo como garantia.
A aprovação é automática, porque sua cripto serve como garantia. Não há consultas de crédito nem cronograma fixo de pagamento — você paga quando for melhor para você, em parte ou integralmente, desde que sua Credit Line continue respaldada por garantia suficiente.
As taxas de juros começam em 1.9% ao ano, dependendo do seu Nível de Fidelidade e da Relação Loan-to-Value (LTV) que você escolher manter.
A Nexo também oferece ferramentas para acompanhar seu LTV em tempo real, configurar alertas e ver como as movimentações do mercado afetam sua posição.
Se os preços mudarem, você pode adicionar mais garantia, pagar parte do saldo ou deixar que o sistema quite automaticamente uma parte usando a cripto que você adicionou.
É uma forma flexível e estruturada de acessar liquidez sem deixar de investir — pensada para quem quer gerenciar seus ativos digitais com a mesma clareza e controle que espera das finanças tradicionais.
A conclusão
O empréstimo de cripto vai além de um recurso sofisticado. É uma mentalidade.
Trata-se de usar o que você possui de forma estratégica, seja para liquidez, recompensas diárias ou simplesmente para fazer seus ativos mantidos a longo prazo trabalharem para você.
Combina a lógica das finanças tradicionais com a flexibilidade dos ativos digitais: um sistema construído em torno de oportunidade, responsabilidade e visão de longo prazo.
Em 2025, é assim que se apresenta a gestão moderna de patrimônio em cripto.
Perguntas frequentes
1. O empréstimo de cripto é seguro?
Ele traz riscos reais: quedas de preço podem provocar chamadas de margem ou pagamento automático. Fazer empréstimo com um LTV baixo e escolher uma plataforma estabelecida com práticas claras de custódia reduz esses riscos, mas não os remove.
2. O que acontece se você não pagar um empréstimo de cripto?
Na maioria das Crypto Credit Lines, não há data de vencimento fixa, então você não "atrasa" um pagamento. Os juros, porém, continuam sendo acumulados, o que aumenta seu LTV com o tempo. Se o seu LTV atingir o limite da plataforma, parte da sua garantia é usada para pagar o empréstimo.
3. Qual é a diferença entre empréstimo de cripto e um crypto loan?
"Empréstimo de cripto" é o mercado inteiro, tanto ganhar emprestando quanto fazer empréstimo. Um crypto loan é o lado de quem faz o empréstimo: você dá cripto como garantia e recebe dinheiro ou stablecoins.
4. Vale a pena fazer empréstimos com cripto?
Pode valer a pena se você retiver cripto a longo prazo e quiser acessar dinheiro sem vender, ou quiser que seus ativos mantidos rendam juros. Não é a melhor opção se você tiver dificuldade em adicionar garantia durante uma queda brusca ou precisar de retornos garantidos.
Estes materiais são acessíveis globalmente, e a disponibilidade destas informações não constitui acesso aos serviços descritos, que podem não estar disponíveis em determinadas jurisdições. Estes materiais têm caráter meramente informativo e não constituem aconselhamento financeiro, jurídico, tributário ou de investimentos, nem oferta, solicitação, recomendação ou endosso para usar quaisquer Serviços da Nexo, e não são personalizados nem de qualquer forma adaptados para refletir objetivos de investimento, situação financeira ou necessidades específicas. Os ativos digitais estão sujeitos a um alto grau de risco, incluindo, entre outros, a dinâmica volátil dos preços de mercado, mudanças regulatórias e avanços tecnológicos. O desempenho anterior dos ativos digitais não é um indicador confiável de resultados futuros. Os ativos digitais não são dinheiro nem moeda de curso legal, não são respaldados pelo governo ou por um banco central, e a maioria não possui ativos subjacentes, fluxo de receita ou outra fonte de valor. É recomendável exercer julgamento independente com base em circunstâncias pessoais e consultar um profissional qualificado antes de tomar qualquer decisão.