MiCA y el mercado cripto de la UE
Jul 02•7 min read
En esta entrega de tu Dispatch semanal:
- ¿Volverán los compradores de BTC?
- Soporte en los gráficos
- Las cifras clave de la semana
Perspectiva del mercado
BTC: Otra prueba de soporte
El gráfico semanal de Bitcoin muestra una auténtica tensión técnica. El precio se ha situado por debajo de la SMA de 200 periodos, un indicador clave de la tendencia a largo plazo, y ahora oscila cerca de la banda de Bollinger inferior, un indicador de volatilidad, lo que señala que el movimiento a la baja se ha prolongado más de lo habitual. El RSI, un oscilador de impulso, se aproxima al umbral de 30, mientras que el estocástico, otro oscilador de impulso, ya está en territorio de sobreventa; ambos advierten que la presión vendedora se está intensificando. El histograma del MACD, un indicador de tendencia e impulso, se sitúa justo por debajo de la línea de cero, lo que mantiene la tendencia general inclinada a la baja por ahora.
El gráfico diario refleja ese mismo tono. El precio cotiza por debajo de la mayoría de las medias móviles clave y se sitúa cerca de la banda de Bollinger inferior, con los osciladores RSI y estocástico orientándose hacia lecturas de sobreventa. La única nota más estable es el histograma del MACD, que se mantiene justo por encima de la línea de cero, una pequeña señal de que el impulso a corto plazo no se ha roto por completo, aunque la estructura general siga siendo cautelosa.
Niveles clave a vigilar: A la baja, el soporte inmediato se encuentra en torno a los $59,000, con el siguiente nivel significativo cerca de los $55,000. Al alza, la primera resistencia se sitúa en torno a los $61,000, seguida de los $64,000.
La gran idea
La nueva era de MiCA
El 1 de julio de 2026, MiCA entró en vigor en todo el Espacio Económico Europeo. Estableció un perímetro regulatorio para la custodia de activos digitales, la adecuación de capital y la protección del consumidor. En 24 horas, el mercado asimiló lo que esto significaba: el EEE se optimizaría para la responsabilidad institucional y la protección del consumidor en los servicios de activos digitales. En consecuencia, el capital se encauza.
Pero MiCA no es el único en tomar esta decisión. Cada marco regulatorio principal toma una. Basilea fija el precio de la adecuación de capital bancario. El RGPD fija el precio de la protección de datos personales. MiCA fija el precio de la protección del consumidor y la responsabilidad institucional en la custodia. La MAS de Singapur fija el precio de la sofisticación institucional y la integración de la gestión del patrimonio. La VARA de Dubái fija el precio de la velocidad operativa y la soberanía del mercado. La SFC de Hong Kong fija el precio de la infraestructura de liquidación y la integración transfronteriza. Cada marco es una respuesta diferente a la pregunta: ¿para qué debería optimizarse este mercado? La distinción es importante porque determina qué capital se queda y cuál sale.
Las prioridades
Considera lo que cada marco exige absorber a las plataformas: MiCA exige custodia cualificada, activos de clientes segregados, reservas mínimas de capital y procedimientos de reclamación vinculantes. Son no negociables y costosos. Una plataforma en el EEE no puede operar sin ellos. El coste está integrado en el modelo de negocio. A cambio, el marco garantiza que el capital institucional (fondos de pensiones, family offices, gestores de patrimonio) pueda asignarse a plataformas autorizadas con la misma diligencia debida que aplican en las finanzas tradicionales. Los clientes minoristas tienen derechos exigibles. El regulador es accesible.
Esta estructura de fijación de precios atrae un capital específico: transferencias de patrimonio generacional, asignaciones institucionales y tenedores a largo plazo que valoran la certidumbre en la custodia.
Lo que fijan los marcos
La división del capital tras el 1 de julio no es un fallo de MiCA. El capital minorista e institucional del EEE que prioriza la certidumbre en la custodia, la accesibilidad regulatoria y los derechos exigibles se concentra en plataformas autorizadas por MiCA. No se trata de capital que desaparece de las criptomonedas. Es capital que se clasifica según el diseño del mercado.
En las finanzas tradicionales, esto ocurrió tras 2008. El Bróker Prime se consolidó entre un número más reducido de actores altamente regulados y bien capitalizados. Las estrategias de mayor riesgo, el trading propietario y el capital marginal se canalizaron hacia la banca en la sombra y las estructuras offshore. El riesgo sistémico no desapareció: se trasladó. El sistema pasó a tener dos niveles: un núcleo regulado y una periferia no regulada, cada uno con sus propias fuentes de capital y perfiles de riesgo.
MiCA crea la misma estructura.
Lo que esto revela sobre la estructura del mercado
La arquitectura resulta reveladora porque responde a una pregunta que la industria ha evitado durante más de una década: ¿qué necesita realmente un mercado maduro de activos digitales? Los activos digitales comenzaron como un rechazo al control institucional. La premisa original era que las redes descentralizadas podían sustituir a los custodios, que los usuarios podían ser sus propios bancos y que la regulación era una fricción innecesaria. Una década después, la respuesta del mercado es más complicada.
El capital institucional que entra en los activos digitales no quiere ser su propio banco. Los fondos de pensiones no quieren asumir el riesgo de custodia en su balance. Las family offices no quieren operar su propio almacenamiento en frío. Los fondos soberanos de inversión no quieren ambigüedad regulatoria. Estas instituciones tienen opciones. Si los activos digitales no pueden ofrecer la misma certidumbre en la custodia, protección del capital y transparencia regulatoria que obtienen en las finanzas tradicionales, no asignan capital.
La estructura de fijación de precios de MiCA lo reconoce. Dice: si quieres capital institucional, absorbes el coste de la infraestructura de custodia, la adecuación de capital y el cumplimiento regulatorio. Los próximos 18 meses mostrarán qué hipótesis valida el mercado.
El efecto de consolidación del EEE
Para el EEE en concreto, el 1 de julio obliga a tomar una decisión. Las plataformas pagan el coste del cumplimiento de MiCA o salen del mercado. No hay término medio.
Esto genera consolidación. Las plataformas más pequeñas no pueden absorber el coste del cumplimiento. Los operadores marginales desaparecen. El capital se concentra en actores con la escala y el capital necesarios para cumplir con los requisitos mínimos y seguir compitiendo en ejecución, comisiones y calidad del producto.
Esto no es un problema para el núcleo regulado. La consolidación es estabilidad. Menos plataformas, más grandes y mejor capitalizadas significa un menor riesgo de fallo sistémico y una protección del cliente más clara. El coste es una menor competencia y comisiones potencialmente más altas.
La cuestión no es si MiCA es una "buena" regulación. Es si el coste del cumplimiento merece la pena por el beneficio de acceder al capital institucional del EEE. Para las plataformas cuyo modelo de negocio depende de ese capital, la respuesta es sí.
La verdadera cuestión
MiCA revela que los marcos regulatorios no fijan el precio de la confianza. Fijan el precio del diseño del mercado.
El capital se canalizará según qué optimización se adapte a sus necesidades. El capital institucional se dividirá entre los marcos que pueden ofrecer certidumbre en la custodia y los que pueden ofrecer velocidad operativa. El capital minorista se dividirá entre la certidumbre regulada y el acceso especulativo. El capital especulativo se concentrará en espacios no custodios donde la carga regulatoria sea nula.
Ninguno de estos flujos desaparece. Se clasifican. Y el próximo ciclo competitivo no vendrá determinado por qué marco sea el "mejor", sino por qué mercados construyeron la infraestructura para cumplir realmente con las prioridades a las que fijaron precio.
Eleonor Genova, Directora de Comunicaciones de Nexo
La historia de datos más interesante de la semana
¿Es hora de que intervengan los compradores de BTC?
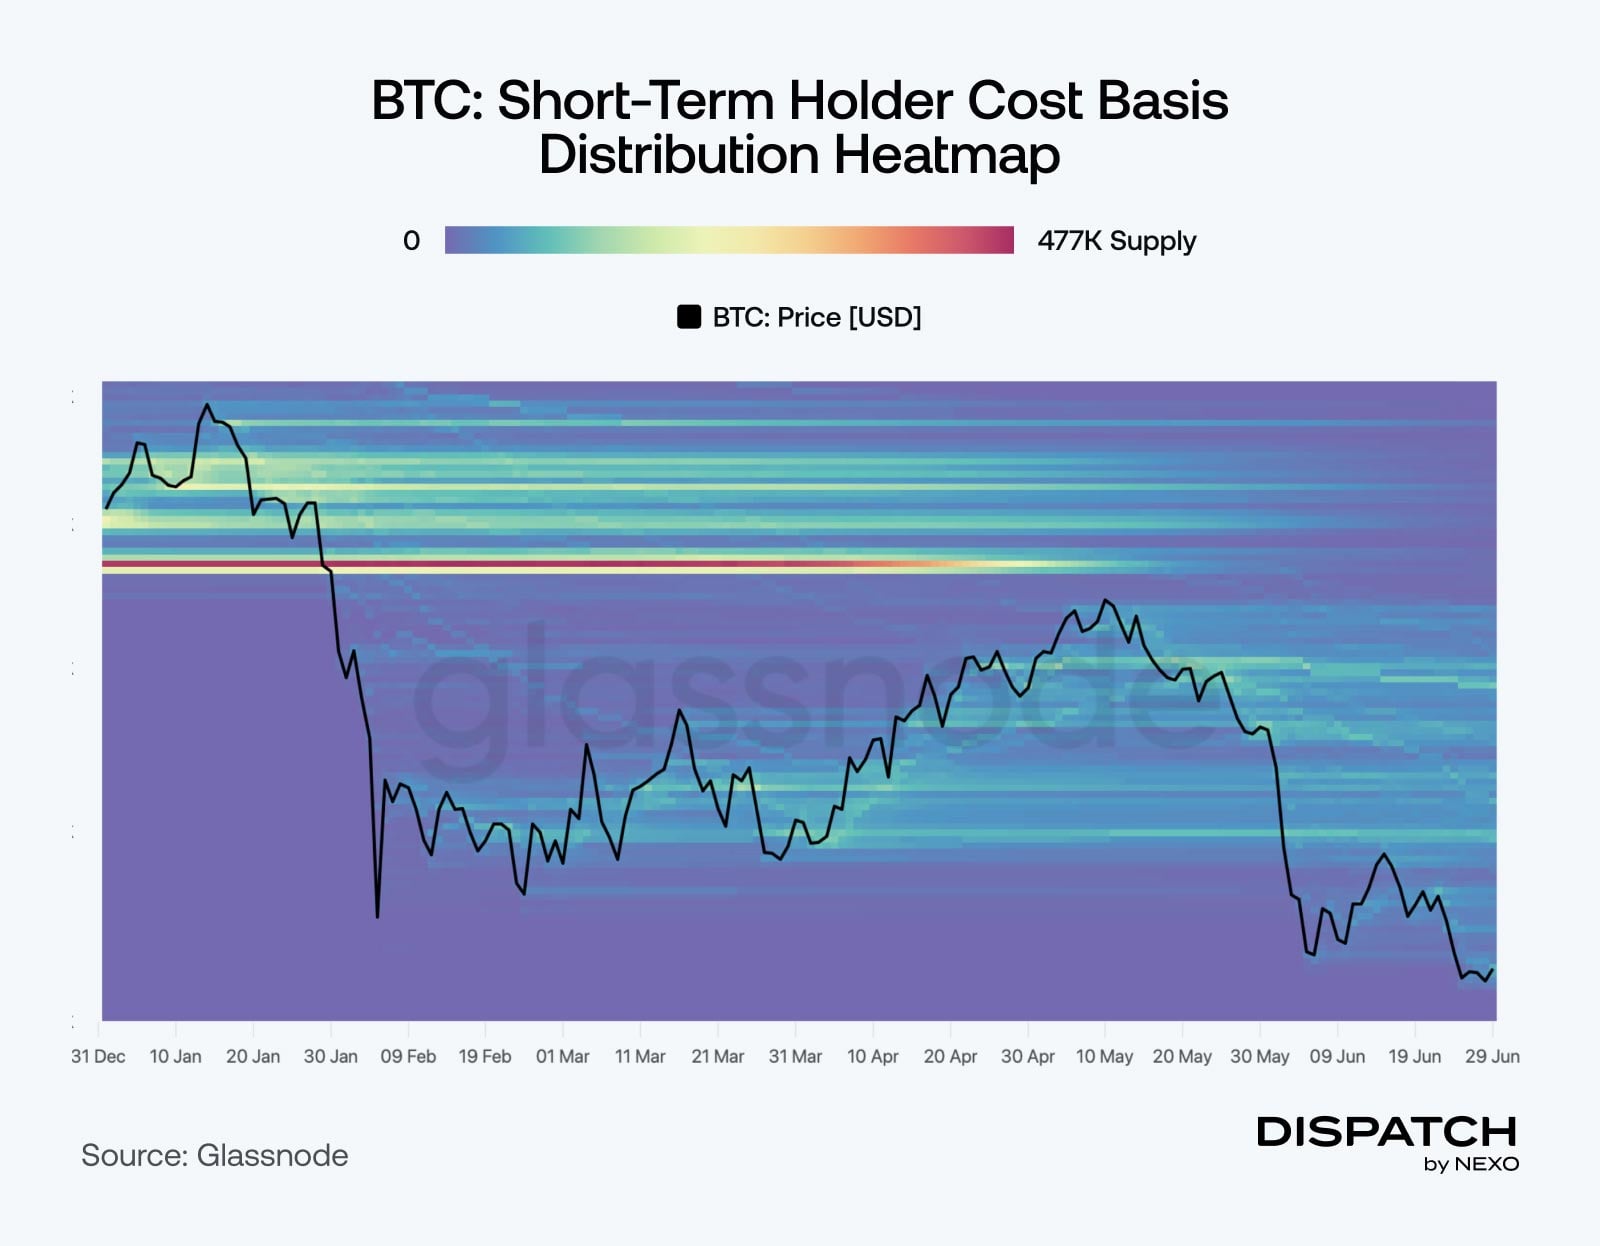
El gráfico de esta semana muestra dónde entraron los compradores recientes y por qué eso está limitando el recorrido al alza de Bitcoin por ahora. El mapa de calor representa la densidad del suministro de los tenedores a corto plazo a lo largo de los niveles de precio; las franjas más brillantes marcan dónde se adquirieron más monedas. El grupo más denso se sitúa entre los $66,800 y los $70,700, una bolsa de monedas compradas recientemente que ahora se encuentran en pérdidas. Los tenedores cercanos al punto de equilibrio tienden a vender en cualquier rebote solo para salir sin pérdidas, lo que convierte a esa zona en el techo probable para una recuperación a corto plazo. Sin embargo, no es permanente: una recuperación sostenida por encima de los $66,800 aliviaría esa presión y abriría el camino hacia la base de coste de los tenedores a corto plazo más amplia en $71,400, el siguiente nivel a vigilar.
Las cifras
Las cifras más interesantes de la semana
¥162/$ — El yen alcanzó su nivel más débil desde 1986, aun cuando la correlación de Bitcoin con él llegó a -0.90, la más estrecha desde 2022, un escenario que ahora podría favorecer a Bitcoin si el yen rebota.
$570 — Benchmark reiteró su precio objetivo de $570 para Strategy después de que la compañía revelara un marco para recomprar acciones y vender hasta $1,25 mil millones de sus 847,363 BTC si fuera necesario.
5,70 millones de ETH — Bitmine añadió 27,084 ETH la semana pasada, alcanzando el 94 % de su objetivo de poseer el 5 % del suministro de Ethereum, y se incorporó al índice Russell 1000.
72% — Las direcciones activas diarias de XRP se dispararon a casi 39,500 en dos semanas, mientras que el interés abierto alcanzó su nivel más bajo desde julio de 2025: una configuración más limpia para el siguiente movimiento.
Tema candente
Lo que está debatiendo la comunidad
¿Es esta la gran consolidación de Bitcoin?
Explicación de la corrección del mercado de la semana pasada.
¿Se acerca un verano de altcoins?
Dispatch es una publicación semanal de Nexo, diseñada para ayudarte a navegar y actuar en el cambiante mundo de los activos digitales. Para compartir tus sugerencias y comentarios sobre Dispatch, envíanos un correo electrónico a [email protected].