MiCA og EU-kryptomarkedet
Jul 02•6 min read
I denne utgaven av din ukentlige Dispatch:
- Vil BTC-kjøpere vende tilbake?
- Støtte i diagrammene
- Ukesens nøkkeltall
Markedsoppdatering
BTC: Nok en test av støtte
Bitcoins ukediagram viser reell teknisk belastning. Prisen har brutt under 200-perioders SMA — en viktig langsiktig trendindikator — og svever nå nær det nedre Bollinger-båndet, en volatilitetsindikator, noe som signaliserer at bevegelsen nedover har strukket seg lenger enn vanlig. RSI, en momentum-osilator, nærmer seg 30-terskelen, mens Stochastic, en annen momentum-osilator, allerede er i oversolgt område – begge varsler om at salgspresset er i ferd med å bli langvarig. MACD-histogrammet, en trend- og momentumindikator, ligger rett under nullinjen, noe som holder den bredere trenden hellet mot det negative enn så lenge.
Dagsdiagrammet gjenspeiler den tonen. Prisen handles under de fleste viktige glidende gjennomsnitt og ligger nær det nedre Bollinger-båndet, med både RSI- og Stochastic-osilatorene som beveger seg mot oversolgte verdier. Det ene mer stabile punktet er MACD-histogrammet, som holder seg rett over nullinjen — et lite tegn på at kortsiktig momentum ikke har brutt helt sammen selv om den bredere strukturen forblir forsiktig.
Viktige nivåer å følge med på: På nedsiden ligger umiddelbar støtte rundt $59 000, med neste betydelige nivå nær $55 000. På oppsiden kommer den første motstanden rundt $61 000, fulgt av $64 000.
Den store ideen
Den nye MiCA-æraen
1. juli 2026 trådte MiCA i kraft over hele Det europeiske økonomiske samarbeidsområdet (EØS). Det etablerte en regulatorisk ramme for oppbevaring av digitale eiendeler, kapitaldekning og forbrukerbeskyttelse. Innen 24 timer tok markedet inn over seg hva dette oznaczał: EØS ville optimalisere for institusjonell ansvarlighet og forbrukerbeskyttelse i tjenester for digitale eiendeler. Kapitalen finner sine veier deretter.
Men MiCA er ikke alene om å ta dette valget. Hvert store regulatoriske rammeverk tar et. Basel prissetter bankenes kapitaldekning. GDPR prissetter beskyttelse av personopplysninger. MiCA prissetter forbrukerbeskyttelse og institusjonell ansvarlighet ved oppbevaring. Singapores MAS prissetter institusjonell sofistikering og integrasjon av formuesforvaltning. Dubais VARA prissetter operasjonell hastighet og markedssuverenitet. Hongkongs SFC prissetter oppgjørsinfrastruktur og grensekryssende integrasjon. Hvert rammeverk er et ulikt svar på spørsmålet: hva bør dette markedet optimalisere for? Forskjellen betyr noe fordi den avgjør hvilken kapital som blir værende, og hvilken som forlater.
Prioriteringene
Tenk over hva hvert rammeverk krever at plattformer må ta til seg: MiCA krever kvalifisert oppbevaring, adskilte klientmidler, minstekrav til kapitalreserver og håndhevbare klageprosedyrer. Disse er ikke-forhandlingsbare og kostbare. En plattform i EØS kan ikke drive uten dem. Kostnaden er innbygd i forretningsmodellen. Til gjengjeld garanterer rammeverket at institusjonell kapital – pensjonsfond, family offices, formuesforvaltere – kan tildeles autoriserte plattformer med samme aktsomhet som de anvender i tradisjonell finans. Personkunder har håndhevbare rettigheter. Tilsynsmyndigheten er tilgjengelig.
Denne prisstrukturen tiltrekker seg spesifikk kapital: overføringer av generasjonsformuer, institusjonelle tildelinger og langsiktige innehavere som verdsetter sikker oppbevaring.
Hva rammeverk prissetter
Kapitaldelingen etter 1. juli er ikke en feil ved MiCA. EØS-personkunder og institusjonell kapital som prioriterer sikker oppbevaring, regulatorisk tilgjengelighet og håndhevbare rettigheter, konsentreres under autoriserte MiCA-plattformer. Dette er ikke kapital som forsvinner fra krypto. Det er kapital som sorteres av markedsdesign.
I tradisjonell finans skjedde dette etter 2008. Prime brokerage ble konsolidert blant et mindre antall strengt regulerte, velkapitaliserte aktører. Strategier med høyere risiko, egenhandel og marginalkapital ble slust til skyggebanker og offshore-strukturer. Systemisk risiko forsvant ikke — den flyttet på seg. Systemet ble todelt: en regulert kjerne og en uregulert periferi, hver med sine egne kapitalkilder og risikoprofiler.
MiCA skaper den samme strukturen.
Hva dette avslører om markedsstruktur
Arkitekturen er avslørende fordi den svarer på et spørsmål bransjen har unngått i over et tiår: hva trenger et modent marked for digitale eiendeler egentlig? Digitale eiendeler startet som en avvisning av institusjonell portvokting. Det opprinnelige premiss var at desentraliserte nettverk kunne erstatte depotmottakere, at brukere kunne være sine egne banker, og at regulering var unødvendig friksjon. Et tiår senere er markedets svar mer komplisert.
Institusjonell kapital som går inn i digitale eiendeler, ønsker ikke å være sin egen bank. Pensjonsfond ønsker ikke oppbevaringsrisiko på balansen sin. Family offices ønsker ikke å drive sin egen kaldlagring. Statlige investeringsfond ønsker ikke regulatorisk uklarhet. Disse institusjonene har alternativer. Hvis digitale eiendeler ikke kan levere den samme oppbevaringssikkerheten, kapitalbeskyttelsen og regulatoriske åpenheten de får i tradisjonell finans, tildeler de ikke midler.
MiCAs prisstruktur anerkjenner dette. Den sier: hvis du vil ha institusjonell kapital, tar du kostnaden med oppbevaringsinfrastruktur, kapitaldekning og etterlevelse. De neste 18 månedene vil vise hvilke hypoteser markedet bekrefter.
EØS-konsolideringseffekten
For EØS spesifikt tvinger 1. juli frem et valg. Plattformer betaler enten kostnaden for MiCA-etterlevelse eller forlater markedet. Det finnes ingen gyllen middelvei.
Dette skaper konsolidering. Mindre plattformer kan ikke bære etterlevelseskostnadene. Marginale aktører forsvinner. Kapitalen konsentreres hos aktører med skalaen og kapitalen til å oppfylle minstekravene og likevel konkurrere på utførelse, gebyrer og produktkvalitet.
Dette er ikke et problem for den regulerte kjernen. Konsolidering er stabilitet. Færre, større og bedre kapitaliserte plattformer betyr lavere risiko for systemfeil og tydeligere kundebeskyttelse. Kostnaden er redusert konkurranse og potensielt høyere gebyrer.
Spørsmålet er ikke om MiCA er "god" regulering. Det er om kostnaden ved etterlevelse er verdt fordelen ved å få tilgang til EØS institusjonelle kapital. For plattformer hvis forretningsmodell avhenger av den kapitalen, er svaret ja.
Det virkelige spørsmålet
MiCA avslører at regulatoriske rammeverk ikke prissetter tillit. De prissetter markedsdesign.
Kapitalen vil finne sin vei alt etter hvilken optimalisering som samsvarer med dens behov. Institusjonell kapital vil dele seg mellom rammeverk som kan levere oppbevaringssikkerhet, og rammeverk som kan levere operasjonell hastighet. Personkapital vil dele seg mellom regulert sikkerhet og spekulativ tilgang. Spekulativ kapital vil konsentrere seg i ikke-forvaltende rom der regulatoriske faste kostnader er null.
Ingen av disse strømmene forsvinner. De sorterer seg. Og den neste konkurransesyklusen vil bli avgjort ikke av hvilket rammeverk som er "best", men av hvilke markeder som bygde infrastrukturen for faktisk å levere på prioriteringene de prissette.
Eleonor Genova, kommunikasjonssjef, Nexo
Ukesens mest interessante datahistorie
Tid for BTC-kjøpere til å komme på banen?
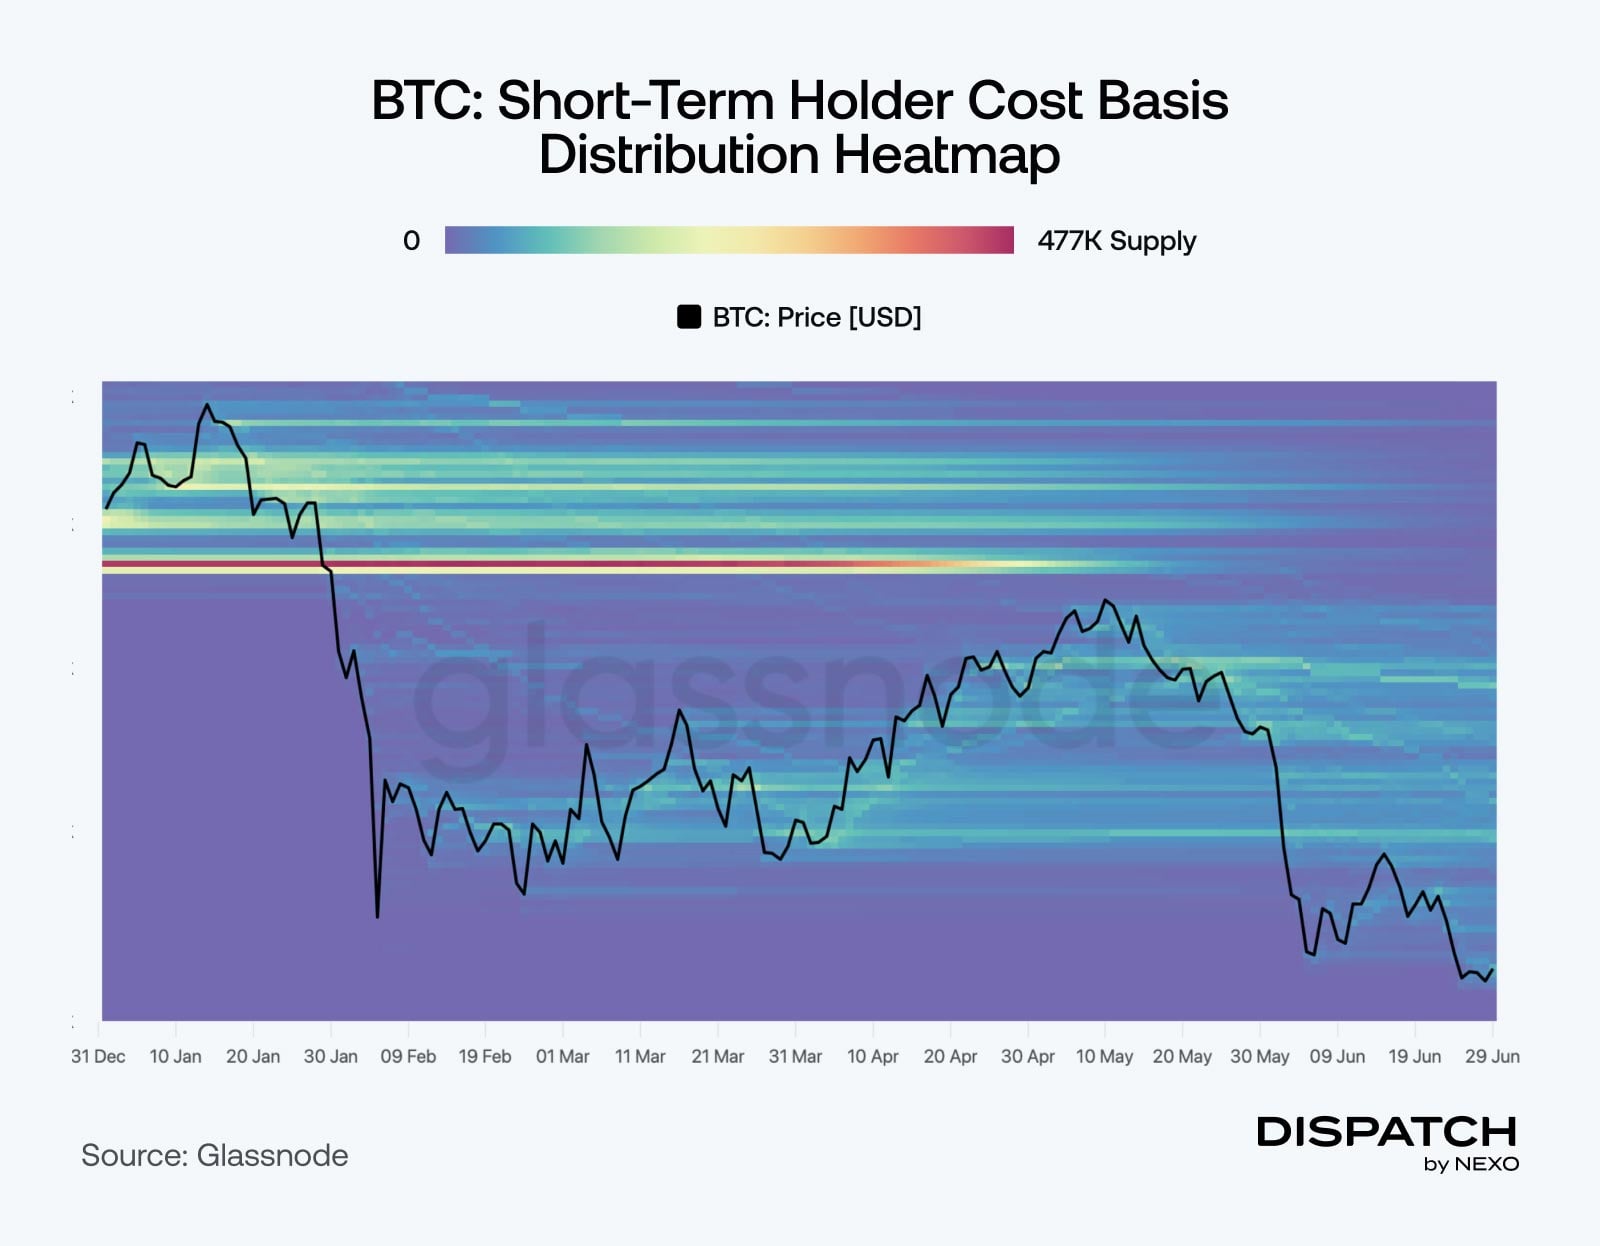
Denne ukes diagram viser hvor nylige kjøpere kom inn, og hvorfor det begrenser Bitcoins oppside enn så lenge. Varmekartet kartlegger tilbudstettheten for kortsiktige innehavere på tvers av prisnivåer — lysere bånd markerer hvor flere mønter ble kjøpt. Klyngen med høyest tetthet ligger mellom $66 800 og $70 700, en lomme med nylig kjøpte mønter som nå ligger under kjøpspris. Innehavere nær gå-i-null-punktet har en tendens til å selge ved ethvert oppsving bare for å komme ut i null, noe som gjør den sonen til det sannsynlige taket for en kortsiktig innhenting. Det er imidlertid ikke permanent: et vedvarende gjenvunnet nivå over $66 800 vil lette det presset og åpne veien mot den bredere kostprisen for kortsiktige innehavere på $71 400, som er neste nivå å følge med på.
Tallene
Ukesens mest interessante tall
¥162/$ — Yenen nådde sitt svakeste nivå siden 1986, selv om Bitcoins korrelasjon med den nådde -0,90, den tetteste siden 2022 — et oppsett som nå kan være gunstig for Bitcoin hvis yenen henter seg inn igjen.
$570 — Benchmark gjentok sitt kursmål på $570 for Strategy etter at selskapet la frem et rammeverk for å kjøpe tilbake aksjer og selge opptil $1,25 milliarder av sine 847 363 BTC om nødvendig.
5,70 millioner ETH — Bitmine la til 27 084 ETH forrige uke, nådde 94 % av målet om å eie 5 % av Ethereums tilbud, og ble inkludert i Russell 1000-indeksen.
72 % — Daglige aktive adresser for XRP hoppet til nesten 39 500 på to uker, mens åpen interesse nådde sitt laveste nivå siden juli 2025 — et renere utgangspunkt for neste bevegelse.
Het sak
Hva fellesskapet diskuterer
Er dette den store Bitcoin-konsolideringen?
Forrige ukes markedskorreksjon forklart.
Er en altcoin-sommer i vente?
Dispatch er en ukentlig publikasjon fra Nexo, utformet for å hjelpe deg med å navigere og ta grep i den digitale eiendelsverdenen i utvikling. Send e-post til oss på [email protected] for å dele forslag og kommentarer om Dispatch.