MiCA ja EU:n kryptomarkkinat
Jul 02•5 min read
Tässä viikoittaisessa Dispatch-julkaisussasi:
- Palaavatko BTC:n ostajat?
- Tuki kaavioissa
- Viikon avainluvut
Markkinakatsaus
BTC: Taas yksi tukitason testaus
Bitcoinin viikkokaavio näyttää aitoa teknistä rasitusta. Hinta on puhkaissut 200 jakson SMA-keskiarvon – joka on keskeinen pitkän aikavälin trendiosoitin – ja liikkuu nyt lähellä alempaa Bollingerin nauhaa, mikä on volatiliteetti-indikaattori ja viittaa siihen, että laskuliike on venynyt tavanomaista pidemmälle. Momentum-oskillaattori RSI lähestyy 30:n raja-arvoa, kun taas toinen momentum-oskillaattori Stochastic on jo ylimyydyllä alueella – molemmat viittaavat siihen, että myyntipaine on käymässä liialliseksi. MACD-histogrammi, joka toimii trendi- ja momentum-indikaattorina, on hieman nollalinjan alapuolella, mikä pitää laajemman trendin toistaiseksi karhumaisena.
Päiväkaavio toistaa samaa viestiä. Hinnalla käydään kauppaa useimpien keskeisten liukuvien keskiarvojen alapuolella ja lähellä alempaa Bollingerin nauhaa, ja sekä RSI- että Stochastic-oskillaattorit lähestyvät ylimyytyjä lukemia. Ainoa vakaampi merkki on MACD-histogrammi, joka pysyy hieman nollalinjan yläpuolella – pieni osoitus siitä, että lähiajan momentum ei ole täysin murtunut, vaikka laajempi rakenne säilyy varovaisena.
Keskeiset seurattavat tasot: Laskupuolella välitön tuki on noin 59 000 dollarissa, ja seuraava merkittävä taso on lähellä 55 000 dollaria. Nousupuolella ensimmäinen vastustaso on noin 61 000 dollarissa, jota seuraa 64 000 dollaria.
Suuri ajatus
Uusi MiCA-aikakausi
1. heinäkuuta 2026 MiCA astui voimaan koko Euroopan talousalueella. Se loi sääntelykehyksen digitaalisten omaisuuserien säilytykselle, pääoman riittävyydelle ja kuluttajansuojalle. 24 tunnin sisällä markkinat sisäistivät tämän merkityksen: ETA optimoisi digitaalisten omaisuuserien palveluissa institutionaalisen vastuullisuuden ja kuluttajansuojan. Pääoma ohjautuu sen mukaisesti.
Mutta MiCA ei ole ainoa sääntelykehys, joka tekee tämän valinnan. Jokainen merkittävä sääntelykehys tekee sellaisen. Basel hinnoittelee pankkien pääoman riittävyyden. GDPR hinnoittelee henkilötietojen suojan. MiCA hinnoittelee kuluttajansuojan ja institutionaalisen vastuullisuuden säilytyksessä. Singaporen MAS hinnoittelee institutionaalisen edistyneisyyden ja varallisuudenhoidon integraation. Dubain VARA hinnoittelee toiminnallisen nopeuden ja markkinoiden suvereniteetin. Hongkongin SFC hinnoittelee selvitysinfrastruktuurin ja rajat ylittävän integraation. Jokainen kehys on eri vastaus kysymykseen: mitä varten näiden markkinoiden pitäisi optimoida? Ero on merkittävä, koska se määrittää, mikä pääoma jää ja mikä poistuu.
Prioriteetit
Mieti, mitä kukin kehys vaatii alustoja omaksumaan: MiCA edellyttää hyväksyttyä säilytystä, asiakkaiden varojen erillään pitämistä, vähimmäispääomavaroja ja täytäntöönpanokelpoisia valitusmenettelyjä. Nämä ovat ehdottomia ja kalliita. ETA-alueella toimiva alusta ei voi toimia ilman niitä. Kustannukset on rakennettu sisään liiketoimintamalliin. Vastineeksi kehys takaa, että institutionaalista pääomaa – eläkerahastoja, family office -yhtiöitä, varallisuudenhoitajia – voidaan kohdistaa valtuutetuille alustoille samalla huolellisuusvelvoitteella kuin perinteisessä rahoituksessa. Vähittäisasiakkailla on täytäntöönpanokelpoiset oikeudet. Sääntelijä on tavoitettavissa.
Tämä hinnoittelurakenne houkuttelee tiettyä pääomaa: sukupolvien välisiä varallisuudensiirtoja, institutionaalisia sijoituksia ja pitkän aikavälin haltijoita, jotka arvostavat säilytyksen varmuutta.
Mitä kehykset hinnoittelevat
Pääoman jakautuminen 1. heinäkuuta jälkeen ei ole MiCA:n puute. ETA-alueen vähittäis- ja institutionaalinen pääoma, joka priorisoi säilytyksen varmuutta, sääntelyn tavoitettavuutta ja täytäntöönpanokelpoisia oikeuksia, keskittyy valtuutetuille MiCA-alustoille. Kyse ei ole pääoman katoamisesta kryptomarkkinoilta. Se on pääomaa, jota markkinarakenne lajittelee.
Perinteisessä rahoituksessa tämä tapahtui vuoden 2008 jälkeen. Prime-välityspalvelut keskittyivät pienemmälle joukolle tiukasti säänneltyjä ja vakavaraisia toimijoita. Korkeamman riskin strategiat, omaan lukuun käytävä kaupankäynti ja marginaalinen pääoma ohjautuivat varjopankkitoimintaan ja offshore-rakenteisiin. Systeemiriski ei kadonnut – se siirtyi muualle. Järjestelmästä tuli kaksitasoinen: säännelty ydinalue ja sääntelemätön reuna-alue, joilla kummallakin on omat pääomalähteensä ja riskiprofiilinsa.
MiCA luo saman rakenteen.
Mitä tämä kertoo markkinarakenteesta
Arkkitehtuuri on paljastava, koska se vastaa kysymykseen, jota ala on vältellyt yli vuosikymmenen ajan: mitä kypsät digitaalisten omaisuuserien markkinat todella tarvitsevat? Digital assets saivat alkunsa laitosten portinvartijuuden hylkäämisestä. Alkuperäinen oletus oli, että hajautetut verkot voisivat korvata säilyttäjät, että käyttäjät voisivat olla omia pankkejaan ja että sääntely oli tarpeetonta kitkaa. Vuosikymmentä myöhemmin markkinoiden vastaus on monimutkaisempi.
Digital assets -markkinoille tuleva institutionaalinen pääoma ei halua olla oma pankkinsa. Eläkerahastot eivät halua säilytysriskiä taseeseensa. Family office -yhtiöt eivät halua pyörittää omaa kylmäsäilytystään. Valtion sijoitusrahastot eivät halua sääntelyn epäselvyyttä. Näillä instituutioilla on vaihtoehtoja. Jos digital assets eivät pysty tarjoamaan samaa säilytyksen varmuutta, pääomansuojaa ja sääntelyn läpinäkyvyyttä kuin mitä ne saavat perinteisessä rahoituksessa, ne eivät kohdista pääomaa.
MiCA:n hinnoittelurakenne tunnustaa tämän. Se sanoo: jos haluat institutionaalista pääomaa, katat säilytysinfrastruktuurin, pääoman riittävyyden ja sääntelyn vaatimustenmukaisuuden kustannukset. Seuraavat 18 kuukautta näyttävät, mitkä hypoteesit markkinat vahvistavat.
ETA-alueen keskittymisvaikutus
Erityisesti ETA-alueelle 1. heinäkuuta pakottaa valinnan. Alustat joko maksavat MiCA-vaatimustenmukaisuuden kustannukset tai poistuvat markkinoilta. Kultaista keskitietä ei ole.
Tämä luo keskittymistä. Pienemmät alustat eivät pysty kattamaan vaatimustenmukaisuuden kustannuksia. Marginaaliset toimijat katoavat. Pääoma keskittyy toimijoille, joilla on riittävästi mittakaavaa ja pääomaa vähimmäisvaatimusten täyttämiseen ja jotka silti pystyvät kilpailemaan toteutuksella, maksuilla ja tuotteiden laadulla.
Tämä ei ole ongelma säännellylle ytimelle. Keskittyminen on vakautta. Aiempaa harvemmat, suuremmat ja vakavaraisemmat alustat tarkoittavat pienempää systeemisen epäonnistumisen riskiä ja selkeämpää asiakassuojaa. Kustannuksena on vähentynyt kilpailu ja mahdollisesti korkeammat maksut.
Kysymys ei ole siitä, onko MiCA "hyvää" sääntelyä. Vaan siitä, onko vaatimustenmukaisuuden kustannus sen arvoista, että päästään käsiksi ETA-alueen institutionaaliin pääomaan. Alustoille, joiden liiketoimintamalli riippuu tästä pääomasta, vastaus on kyllä.
Todellinen kysymys
MiCA paljastaa, että sääntelykehykset eivät hinnoittele luottamusta. Ne hinnoittelevat markkinarakennetta.
Pääoma ohjautuu sen mukaan, mikä optimointi vastaa sen tarpeita. Institutionaalinen pääoma jakautuu säilytyksen varmuutta tarjoavien kehysten ja toiminnallista nopeutta tarjoavien kehysten välillä. Vähittäispääoma jakautuu säännellyn varmuuden ja spekulatiivisen pääsyn välillä. Spekulatiivinen pääoma keskittyy ei-säilytyspohjaisiin tiloihin, joissa sääntelykustannukset ovat nolla.
Mikään näistä virroista ei katoa. Ne lajittuvat. Ja seuraavaa kilpailusykliä ei määritä se, mikä kehys on "paras", vaan se, mitkä markkinat rakensivat infrastruktuurin toteuttamaan todellisuudessa hinnoittelemansa prioriteetit.
Eleonor Genova, Head of Communications, Nexo
Viikon mielenkiintoisin datatarina
Aika BTC:n ostajien astua kuvaan?
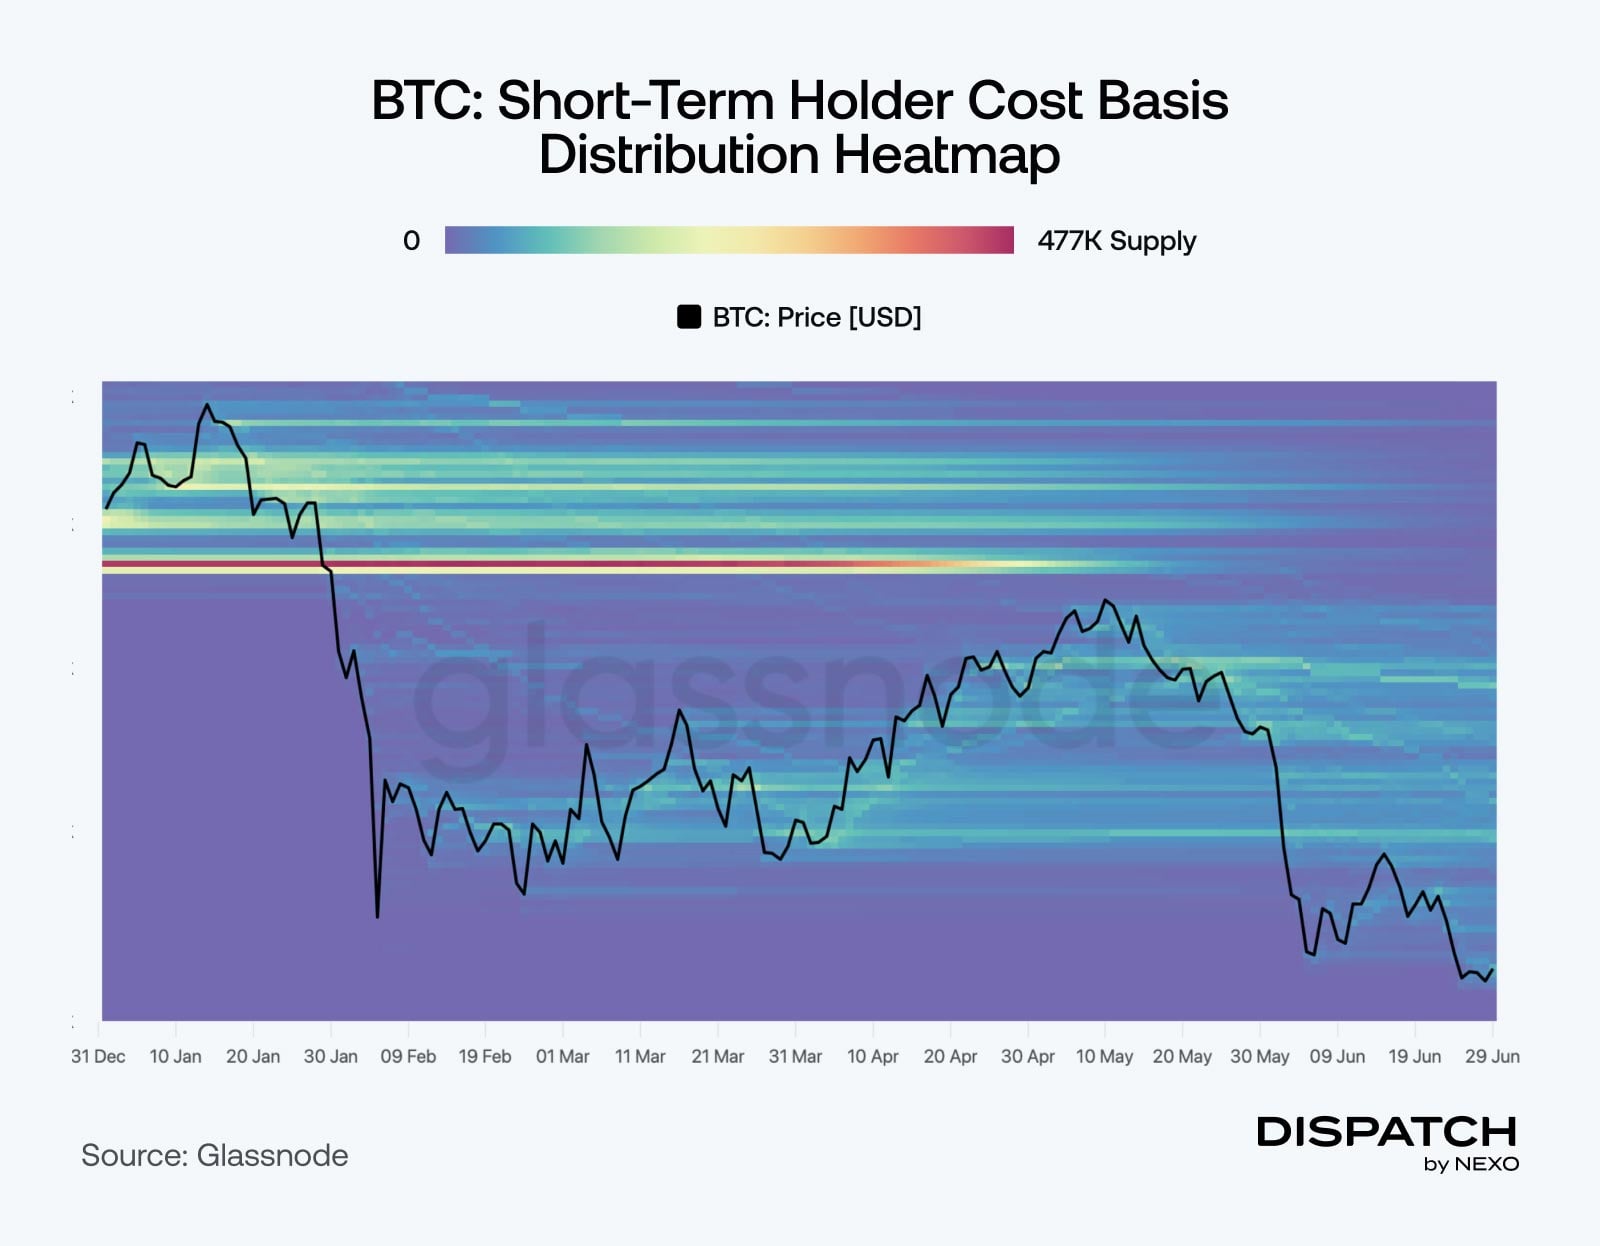
Tämän viikon kaavio näyttää, missä viimeaikaiset ostajat tulivat mukaan ja miksi se rajoittaa Bitcoinin nousuvaraa toistaiseksi. Lämpökartta kartoittaa lyhyen aikavälin haltijoiden tarjonnan tiheyttä eri hintatasoilla – kirkkaammat kaistat merkitsevät kohtia, joissa ostettiin enemmän kolikoita. Tihein keskittymä on 66 800 ja 70 700 dollarin välillä, missä äskettäin ostetut kolikot ovat nyt tappiolla. Lähellä omilleen pääsemistä olevat haltijat pyrkivät myymään mihin tahansa nousuun päästäkseen omilleen, mikä tekee tästä alueesta todennäköisen katon lähiajan elpymiselle. Se ei kuitenkaan ole pysyvää: kestävä paluu yli 66 800 dollarin lievittäisi tätä painetta ja avaisi polun kohti laajempaa lyhyen aikavälin haltijoiden hankintahintatasoa (Short-Term Holder Cost Basis) 71 400 dollarissa, joka on seuraava seurattava taso.
Luvut
Viikon mielenkiintoisimmat luvut
¥162/$ – Jeni saavutti heikoimman tasonsa sitten vuoden 1986, vaikka Bitcoinin korrelaatio sen kanssa oli -0,90, mikä on tiukin sitten vuoden 2022 – asetelma, joka voisi nyt suosia Bitcoinia, jos jeni elpyy.
$570 – Benchmark toisti 570 dollarin tavoitehintansa Strategy-yhtiölle sen jälkeen, kun yritys julkisti puitteet omien osakkeiden takaisinostolle ja jopa 1,25 miljardin dollarin arvosta sen 847 363 BTC:n myymiselle tarvittaessa.
5,70 miljoonaa ETH:ta – Bitmine lisäsi 27 084 ETH:ta viime viikolla saavuttaen 94 % tavoitteestaan omistaa 5 % Ethereumin tarjonnasta ja liittyi Russell 1000 -indeksiin.
72 % – XRP:n päivittäisten aktiivisten osoitteiden määrä hyppäsi lähes 39 500:aan kahdessa viikossa, kun taas avoin kiinnostus (open interest) saavutti alimman tasonsa sitten heinäkuun 2025 – puhtaampi asetelma seuraavalle liikkeelle.
Kuuma aihe
Mitä yhteisössä keskustellaan
Onko tämä suuri Bitcoinin keskittyminen?
Viime viikon markkinakorjaus selitettynä.
Onko altcoin-kesä tulossa?
Dispatch on Nexon viikoittainen julkaisu, joka on suunniteltu auttamaan sinua navigoimaan ja toimimaan digitaalisten omaisuuserien kehittyvässä maailmassa. Jos haluat jakaa Dispatch-ehdotuksiasi ja -kommenttejasi, lähetä meille sähköpostia osoitteeseen [email protected].